関西電力(9503)の企業分析|原発7基体制と情報通信オプテージ、電力業界屈指の利益水準を読み解く
2027年3月期 第2四半期決算まで反映
関西電力(9503)は、国内の電力会社で最も多い7基の原子力発電所を再稼働させ、電力業界トップクラスの営業利益を叩き出している総合エネルギー企業です。子会社オプテージの通信事業や不動産・生活サービスなど非電力事業も拡大しており、安定配当と成長性を兼ね備えた銘柄として注目されています。
2026年3月期は売上高4兆566億円、営業利益4,376億円と高水準の業績を維持。一方、2027年3月期は原子力利用率の低下や燃料市況の上昇、インフレに伴う諸経費・修繕費の増加により営業利益2,500億円(前期比−43%)の減益予想となっています。2026年10月29日に開示された上期(4〜9月の累計)は、中東情勢の影響による燃料費等の増加と原子力利用率の低下で営業利益832億円(前年同期比−70%)にとどまりましたが、会社は通期予想を据え置いています。
この記事では、関西電力の4つの事業セグメント、原子力発電の収益構造、データセンター事業と電力需要、配当政策、競合との違い、投資判断のポイントを個人投資家の視点から解説します。
会社概要 — 原子力比率で群を抜く関西の電力大手
関西電力は1951年の設立以来、関西2府4県を中心に電力供給を担う旧一般電気事業者です。2020年4月に送配電部門を分社化し、関西電力送配電(株)を設立(法的分離)しました。関西電力(株)本体は引き続き発電・小売を担う事業会社であり、電力事業に加え、通信、不動産、ガスなど多角的な事業を展開しています。
項目 | 内容 |
|---|---|
会社名 | 関西電力株式会社 |
証券コード | 9503(東証プライム) |
代表執行役社長 | 森 望 |
従業員数(連結) | 約3.2万名(グループ全体、2026年3月末) |
本社 | 大阪市北区中之島三丁目6番16号 |
時価総額 | 約2.9兆円(2026年10月30日終値) |
PER / PBR | 約7.7倍 / 約0.84倍(2026年10月30日終値) |
4つのセグメントの売上構成(2026年3月期)
セグメント別売上構成比(2026年3月期)
4つの事業を理解する
関西電力は「エネルギー」「送配電」「情報通信」「生活・ビジネスソリューション」の4つのセグメントで構成されています。電力事業が収益の柱ですが、非電力事業も着実に拡大しています。
なお2026年4月(2027年3月期第1四半期)からは「関西電力グループ 経営計画2026」に合わせて報告セグメントが見直され、不動産事業を独立させ、ハイパースケールデータセンター事業をエネルギーから情報通信へ、ビジネスソリューション事業をエネルギーへ移した「エネルギー・送配電・情報通信・不動産」の4区分になっています。本章のセグメント数値は2026年3月期の旧区分によるものです。
エネルギー — 原発7基体制で業界屈指の利益率
エネルギーセグメントは、発電(原子力・火力・水力)と電力・ガスの小売を手がけるグループの中核事業です。2026年3月期の売上高は約3兆2,600億円、セグメント利益は3,774億円で、グループ利益の約7割を稼ぎ出しています。
関西電力のエネルギー事業の競争力は、原子力比率の高さに尽きます。原子力利用率は2023年度76.6%、2024年度88.5%、2025年度(2026年3月期)84.1%と高水準で推移し、この3期は営業利益4,000億円超を維持しました。
一方、燃料価格が高騰した2023年3月期は、原子力利用率が48.5%まで低下(高浜3・4号機、大飯3・4号機の稼働減)し、燃料費調整の期ずれ悪化も重なって営業損益△521億円・経常損益△67億円の赤字でした。最終損益177億円の黒字は、税務上の繰越欠損金に対する繰延税金資産の計上で法人税等がマイナス(△266億円)になった税効果によるもので、本業の黒字ではありません。ただし大手電力の大半が最終赤字だった中で赤字幅が小さく済んだ一因に、原子力の存在があったことは確かです。
送配電 — 規制事業の安定収益
関西電力送配電は、関西2府4県の送電・配電網を保有・運営する法的分離された子会社です。2026年3月期の売上高は3,862億円、セグメント利益は631億円。託送料収入が中心のため景気変動の影響を受けにくく、安定した利益を計上しています。なお2026年9月に託送供給等約款の変更を届け出ており、2026年11月1日から託送料金単価を改定します(低圧の平均単価は7.82円→9.04円/kWh、税抜。関西電力送配電株式会社における託送供給等約款の変更届出について(2026年9月11日))。託送料金(電気を送配電網で運ぶ料金)は家庭や企業の電気料金に含まれているため、関西電力も11月1日からこの変更を電気料金に反映します(託送供給等約款の変更に伴う電気料金等の見直しについて(2026年9月29日))。
情報通信 — eo光・mineoを展開するオプテージ
子会社オプテージ(旧ケイ・オプティコム)は、関西圏を中心にFTTH「eo光」と格安SIM「mineo」を展開する総合通信事業者です。オプテージを中核とする情報通信セグメントの2026年3月期の売上高は2,222億円、セグメント利益は471億円(外部顧客向け売上高に対する経常利益率21.2%)と高い収益性を誇ります。
eo光は関西圏のFTTH市場でNTT西日本に次ぐシェアを持ち、電力会社系通信の中では最大規模。法人向けデータセンター事業やクラウドサービスも拡大しており、電力に依存しない安定収益源として関西電力の利益を底上げしています。
データセンター — AIの電力需要を「電気の販売」と「自前のデータセンター」で取り込む
AIの計算を担うデータセンター(DC)は大量の電気を使います。国際エネルギー機関(IEA)の「Energy and AI」(2025年4月)によると、世界のDCの電力消費は2024年に約415TWh(世界の電力消費の約1.5%)で、2030年には約945TWhと2倍強に増える見通しです。
日本でも、全国の電力需要の見通しを取りまとめる電力広域的運営推進機関(OCCTO)が、DCと半導体工場の新設・増設で上乗せされる需要を、ピーク時の電力(最大需要電力)で2026年度の83万kWから2035年度には762万kW(うちDCが661万kW)に増えると見込んでいます(電力広域的運営推進機関「全国及び供給区域ごとの需要想定(2026年度)」2026年1月21日公表 p.16)。関西エリアの想定にもDCの増設・新設が織り込まれていますが、関西エリア全体の電力需要(需要電力量)の伸びは2035年度まで年平均0.5%で、東京(1.1%)や北海道(1.2%)より緩やかです(同 p.11・p.12)。OCCTOは、DCの工事の延期や計画変更で需要の伸びが前回の想定より後ろにずれたとも書いています(同 p.13)。
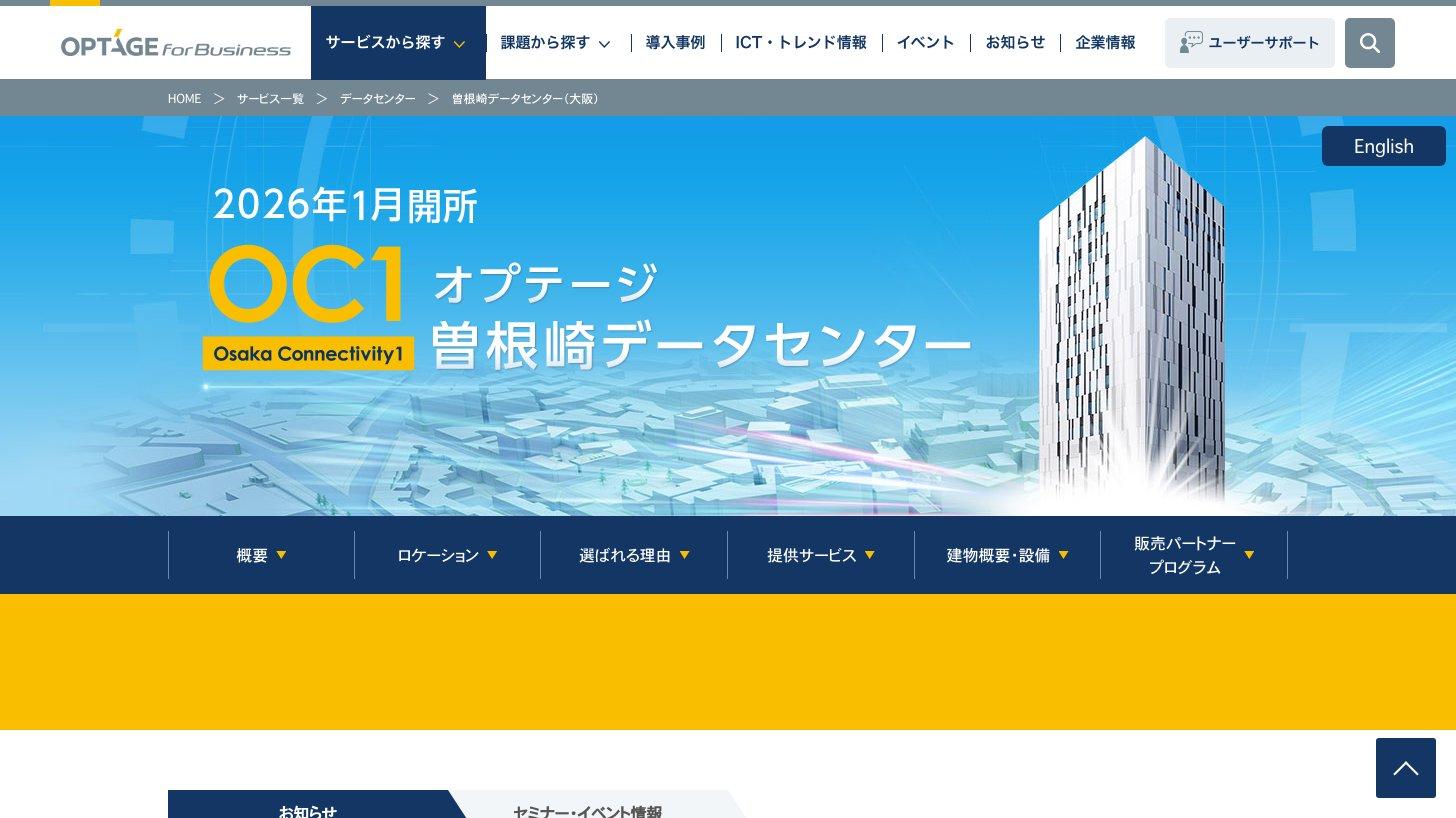
関西電力は電気を売るだけでなく、自らDCを持つ側にも回ります。2023年に米国のDC大手CyrusOne(サイラスワン)と折半出資で「関西電力サイラスワン」をつくり、クラウド大手向けの巨大なDC(ハイパースケールDC)に参入しました(CyrusOne社と関西電力による新会社の設立(2023年5月22日))。第1号案件は京都府精華町で、受電容量70MW、2027年度中の運用開始を予定し、2035年までに総受電容量900MWをめざします(関西電力グループ 経営計画2026 p.41)。2026年4月からは、この事業をエネルギー事業から情報通信事業のセグメントに移しています(2027年3月期 第1四半期決算短信 p.10)。
通信子会社のオプテージも、2026年1月29日に大阪の中心部で「曽根崎データセンター(OC1)」の運用を始めました。通信会社やインターネットの相互接続点(IX)とつながりやすい都市型のDCで、AIの推論に使うGPUサーバーの設置にも対応するとしています(オプテージ プレスリリース(2026年1月30日))。
電力会社にとって、DCの増加は追い風と負担の両面があります。
追い風:会社は、DCの新設や電化で電力需要は中長期的に増えるとみています(経営計画2026 p.36)。自社の電源のコスト競争力が高く、CO2を出さない「ゼロカーボン電源」も供給できることを、DC事業の強みにも挙げています(同 p.41)
負担:DCを建てる費用に加え、送電線などの増強・更新に資金が要ります。送配電事業は「再エネやDC需要の増加を見据えた設備投資」を掲げ(同 p.38)、グループ全体で2026〜2028年度に安全・安定供給のための投資1.5兆円と成長投資1.0兆円を計画しています(同 p.3)。2027年3月期の情報通信事業は、データセンターの減価償却費の増加などで減益の見込みです(2025年度決算説明資料 p.24)
【投資テーマ解説】データセンター|AI需要で国内投資10兆円規模へ・バリューチェーン全体の関連銘柄を徹底解説
AI・クラウド需要の急拡大で国内データセンター投資が10兆円規模に達する見通し。IT事業者・通信・不動産・電力・空調・サブコン・光通信の7層に広がる関連銘柄と投資機会を解説します。
生活・ビジネスソリューション — 不動産・ヘルスケア・コールセンター
不動産の賃貸・分譲・管理(関電不動産開発)を中心に、コールセンター運営、メディカル・ヘルスケア、ホームセキュリティ、施設管理などを手がける多角化セグメントです(有料老人ホームなどの介護事業は2022年6月にALSOKへ譲渡済み)。2026年3月期の売上高は1,868億円、セグメント利益は390億円。中之島再開発やオフィスビル事業を通じて、関西圏のインフラ企業としての存在感を高めています。
セグメント別利益構成(2026年3月期)
業績推移と財務分析
通期業績推移(売上高・営業利益)
通期業績推移(売上高・営業利益・営業利益率・売上高成長率)
2023年3月期はロシア・ウクライナ紛争による燃料価格高騰の影響で売上高は約4兆円に急増する一方、営業赤字521億円を計上しました。しかし2024年3月期は原発の再稼働進展による高稼働と燃料費調整の「期ずれ好転」により、営業利益は7,289億円と過去最高を記録。その後も高水準を維持していますが、2027年3月期は原子力利用率の低下(2025年度実績84.1%→2026年度予想70%程度)、燃料市況の上昇、インフレに伴う諸経費・修繕費の増加、送配電事業のエリア需要の減少により減益予想となっています。
2027年3月期 上期(4〜9月の累計)の実績
2026年10月29日に開示された上期(2026年4〜9月の累計、6ヶ月)は、増収ながら営業利益832億円(前年同期比−69.9%)と大幅な減益でした。純利益の減益幅が小さいのは、持分法適用会社きんでんの自己株式公開買付けに応募して得た売却益(特別利益)を第1四半期に計上したためです。
項目 | 2026/3期 上期 | 2027/3期 上期 | 前年同期比 |
|---|---|---|---|
売上高 | 20,081億円 | 22,351億円 | +11.3% |
営業利益 | 2,766億円 | 832億円 | −69.9% |
経常利益 | 3,150億円 | 1,116億円 | −64.6% |
純利益 | 2,329億円 | 1,830億円 | −21.4% |
減益の理由を会社は「中東情勢の影響による燃料費等の増加、原子力利用率の低下等」と説明しています。通期予想の前提とのずれは大きく、上期の原子力利用率は62.7%(前年同期77.2%、通期前提70%程度)、全日本原油CIF価格は108.1ドル/バレル(前年同期73.7ドル、通期前提80ドル程度)、為替は160円/ドル(前年同期146円)でした。新区分のセグメント別経常損益(4〜9月の累計)は次のとおりです。
エネルギー:522億円(前年同期比−1,891億円)。原子力利用率の低下で−350億円(美浜3号機−150億円、高浜1〜4号機−110億円、大飯3・4号機−90億円)、為替・燃料価格等の変動影響で−1,370億円
送配電:165億円(−146億円)。エリア需要の減少に加え、容量拠出金(電源を確保するための負担金)や諸経費の増加
情報通信:216億円(−39億円)。オプテージの修繕費・通信設備使用料の増加など
不動産:244億円(+123億円)。関電不動産開発の分譲住宅引渡しが330戸→615戸に増加
出典:関西電力 2026年度第2四半期(中間期)決算説明資料 p.14〜19よりKabuGraph作成
通期予想(売上高4兆5,000億円・営業利益2,500億円・経常利益2,900億円・純利益3,100億円)と年間配当80円(中間40円・期末40円)の予想は、4月30日の公表時から据え置かれました。上期の営業利益は通期予想の33%ですが、会社は上期の経常利益が燃料費調整の「期ずれ」で870億円押し下げられ、通期では押し下げが510億円に縮むと見込んでいます(同 p.4・p.33)。下期の原油価格と原発の稼働状況が達成の鍵を握ります。
会社はセグメント別の通期予想も出しています。2027年3月期はエネルギー事業の経常利益が1,920億円と前期の約半分になる見込みで、連結の減益(2,285億円)の8割強をエネルギー事業が占めます(関西電力 2025年度決算説明資料 p.24)。
セグメント別経常利益(新区分、2026/3参考値と2027/3会社予想)
純利益と配当推移
純利益・1株配当の推移
配当は長らく年50円で据え置かれていましたが、2025年3月期に60円、2026年3月期に75円と増配トレンドに転換。2027年3月期は中間配当を40円とし、年間で80円を予想しています。関西電力は連結配当性向25〜35%を目安に、配当の維持または増配に努める方針を2026年度から掲げています(純資産配当率DOEは2026年3月期実績で2.6%)。なお会社は「累進配当」という表現は用いていません。
また2024年11月には最大5,049億円の公募増資等を実施し(株価下落で最終調達額は3,774億円)、発行済株式数は約9億3,900万株から約11億1,500万株へ19%増えました。2026年3月期のEPSが341.14円と、純利益の減少率(−9.6%)を上回って低下(−21.8%)したのは、この希薄化が主因です。
主要財務指標(2026年3月期)
指標 | 数値 |
|---|---|
売上高 | 4兆566億円 |
営業利益 | 4,376億円(利益率10.8%) |
当期純利益 | 3,801億円 |
EPS | 341.14円 |
ROE | 11.7% |
BPS | 3,101円 |
配当利回り | 2.87%(2026年3月期実績75円ベース、2026年10月30日終値2,614.5円。2027年3月期予想80円ベースでは3.06%) |
競合との比較 — 関西の小売で大阪ガス・新電力と、発電でJERA・電源開発と競う
関西電力が他社と競う場面は大きく2つあります。1つは関西の家庭・企業への電気とガスの小売で、2016年4月の電力小売の全面自由化から、大阪ガスなどの新電力も家庭に電気を売れるようになりました。もう1つは発電と燃料の調達で、JERAや電源開発などが相手です。電線で電気を届ける送配電は2020年4月に別会社(関西電力送配電)に分かれ、地域ごとに1社が担うため競争はありません(関西電力「電力自由化について」)。
大阪ガス(9532):関西の都市ガス最大手で、電気の小売でも関西電力と顧客を取り合います(関西電力もガスを売っています)。2026年3月期の売上高は2兆303億円、営業利益率は8.6%で、海外のエネルギー事業も手がけます(大阪ガス 2026年3月期 決算短信)
他地域の大手電力:東京電力HD(9501)・中部電力(9502)・キューデンHD(642A、2026年10月に九州電力が持株会社化)など。それぞれ自分の地域が地盤ですが、地域の外でも電気を売っており、関西電力も首都圏で家庭向けの料金メニュー「はぴeプラス」を出しています(首都圏エリアにおける低圧分野の電気料金メニュー等の見直しについて(2026年10月5日))。2026年3月期の売上高と営業利益率は、関西電力4兆566億円・10.8%、東京電力HD 6兆3,286億円・5.3%、中部電力3兆5,460億円・6.5%、九州電力2兆2,472億円・10.0%です(各社の2026年3月期 決算短信:東京電力HD・中部電力・九州電力)
JERA(非上場)・電源開発(9513):JERAは東京電力フュエル&パワー(東京電力HDの子会社)と中部電力が50%ずつ出資する、火力発電と燃料調達の会社です(JERA「会社概要」)。電源開発は、水力・石炭火力でつくった電気を大手電力や取引所に卸す発電会社です
関西電力の違い:原発7基を持ち、発電から送配電・小売、通信(オプテージ)・不動産まで1つのグループで抱えます。2026年3月期の営業利益率10.8%は、大手電力10社の中で北陸電力(11.1%)に次ぐ2番目の水準です(各社の決算短信よりKabuGraph算出)
同じ電力セクターの東京電力HD(9501)や関西圏で競合する大阪ガス(9532)と並べると、関西電力は赤字・無配の東京電力とは収益力で差があり、大阪ガスに対してはPER・PBRの両面で割安な水準にあります。原発再稼働の進展度合いという点でも、関西電力は7基の再稼働で先行しています。
銘柄 | 株価 | PER | PBR | 配当利回り |
|---|---|---|---|---|
関西電力(9503) | 2,614.5円 | 7.7倍 | 0.84倍 | 2.87% |
東京電力HD(9501) | 460.6円 | —(赤字) | 0.31倍 | 無配 |
大阪ガス(9532) | 5,892円 | 15.1倍 | 1.25倍 | 2.04% |
投資家が注目すべきポイント
強み・成長ドライバー
1. 原子力7基稼働がもたらすコスト競争力
関西電力は国内で最も多くの原発を再稼働させています。LNG価格が高止まりする局面でも、原子力の低い燃料費がバッファとなり、他の電力会社に比べて利益の下振れリスクが小さいのが特徴です。原子力利用率が76.6%→88.5%→84.1%と高水準だった2024年3月期以降は、3期連続で営業利益4,000億円超を維持しました。逆に利用率が48.5%に落ちた2023年3月期は営業損益△521億円・経常損益△67億円の赤字で(最終損益177億円の黒字は繰延税金資産の計上による税効果)、この強みは原発が動いていてこそ生きるものです。
2. 非電力事業の多角化(オプテージ・不動産)
情報通信(オプテージ)と生活・ビジネスソリューションの合計でセグメント利益861億円を稼ぎ、グループ利益の約16%を占めます。特にオプテージはeo光・mineoという知名度の高い消費者向けブランドを持ち、安定的なストック収入が見込めます。電力市場の変動に左右されにくい収益の柱として、投資家にとっての安心材料です。
3. 連結配当性向25〜35%方針と株主還元の強化
連結配当性向25〜35%を目安に配当の維持または増配に努める方針のもと、50円→60円→75円→80円(予想)と着実に増配してきました。利益水準の回復に伴い配当も切り上がっています。ただし会社は累進配当やDOEを採用しておらず、業績次第では配当が据え置かれる可能性がある点には留意が必要です。配当利回りは2.87%(2026年3月期実績75円、2026年10月30日終値)、予想80円では3.06%です。なお2027年3月期の予想配当性向28.7%は、きんでん株売却益約1,050億円を含む純利益が分母である点に注意してください。
注意すべきリスク
1. 2027年3月期の大幅減益(営業利益−43%)
2024年3月期の営業利益7,289億円は「期ずれ好転」による一時的な要因が大きく、恒常的な利益水準ではありません。会社は2027年3月期の営業利益予想2,500億円について、①原子力利用率の低下(2025年度実績84.1%→2026年度予想70%程度)、②燃料市況の上昇(全日本原油CIF価格71.4→80ドル/バレル程度を想定)、③インフレに伴う諸経費・修繕費の増加、④送配電事業のエリア需要の減少を減益要因として挙げています。
しかも上期(4〜9月の累計)の営業利益も832億円(前年同期比−70%)にとどまり、通期予想2,500億円に対する進捗率は33%です。原油CIF価格108.1ドル・原子力利用率62.7%と、いずれも通期前提(80ドル程度・70%程度)から悪い側にずれています。営業利益−43%に対して純利益が−18%にとどまる予想なのは、きんでん株売却益約1,050億円(特別利益)を見込んでいるためで、本業の減益幅はそれより大きい点に注意が必要です。
2. 老朽原発の長期運転リスク
高浜1号機(1974年運転開始)は2024年に運転開始から50年を超え、高浜2号機(1975年)や美浜3号機(1976年12月営業運転開始)も40年超の長期運転に入っています。追加安全対策の投資負担や計画外停止のリスクは年々高まっており、仮に複数基が同時停止した場合には業績への影響が大きくなります。
実際に2026年は計画外停止が相次いでいます。美浜3号機は5月8日に高圧タービン付近の蒸気漏れで手動停止し、定期検査を経て9月に原子炉を起動した調整運転中にも配管からの水の滴下で9月18日に再び手動停止しました。会社は配管の腐食が原因と推定して配管を取り替え、10月10日に原子炉を起動して調整運転に戻しました(本格運転の再開は11月4日の予定。美浜発電所3号機の原子炉起動および調整運転の開始予定について(2026年10月9日))。
大飯3号機は8月8日に発電機の界磁喪失警報で自動停止し、そのまま10月5日から定期検査に入りました。励磁機の取り替えなどを経て、2027年1月下旬に発電を再開する予定です(大飯発電所3号機の定期検査工程の変更について(2026年10月29日))。ただし会社の工程表では、入れ替わりに高浜4号機(11月14日〜)と高浜1号機(12月20日〜)が定期検査に入り、発電の再開はどちらも2027年7月の予定で、工程表どおりなら下期の大半は2〜3基が止まった状態です(関西電力 2026年度第2四半期決算説明資料 p.39)。
将来の原発の建て替えでは、美浜発電所の後継機の設置に向けた地質調査を2025年11月に再開しましたが、2026年9月に概略調査の完了を2027年3月から2028年3月に延ばしました。会社は、調査の結果だけで後継機の設置を判断するものではないとしています(美浜発電所後継機の自主的な現地調査計画の変更(2026年9月9日))。
3. 電力自由化と新電力の競争激化
関西圏では大阪ガスグループの大阪ガス(9532)や楽天でんきなど新電力の参入が進み、家庭向け小売のシェア争いが激化しています。規制料金の段階的撤廃が進めば、価格競争による利益圧迫リスクがあります。
まとめ
関西電力は、原子力7基体制による構造的なコスト優位性と、オプテージを中心とする非電力事業の成長を両輪に、電力業界の中でも高い収益力を持つ企業です。
国内最多の原発7基体制で燃料価格変動への耐性が高い。ただし2026年10月29日時点は高浜3号機・大飯3号機の2基が定期検査で停止中。会社の工程表では下期に高浜4号機・高浜1号機も定期検査に入り、再開は2027年7月の予定
連結配当性向25〜35%を目安とした配当方針のもと2027/3は80円を予想、配当利回りは2.87%(実績75円、2026年10月30日終値)。ただし予想配当性向28.7%はきんでん株売却益約1,050億円込み
2027/3は営業利益2,500億円(−43%)の減益予想。会社は原子力利用率の低下(84.1%→70%程度)・燃料市況の上昇・インフレに伴う諸経費増を主因に挙げる。上期(4〜9月の累計)は営業利益832億円(−70%)と出遅れ
PER7.7倍・PBR0.84倍(2026年10月30日終値、実績ベース。予想PERは9.4倍)と市場平均を下回る水準。PBRは1倍を下回っており、資本効率の改善が課題
配当と割安感を重視するバリュー投資家にとって関西電力は魅力的な候補ですが、2027年3月期の減益幅が市場予想を超える場合には株価の下押し圧力もあり得ます。原発の稼働状況と配当の推移をフォローしながら、中長期の目線で判断したい銘柄です。
関西電力
関西圏を地盤とする大手電力会社で、連結子会社109社を含むグループ216社で構成される。原子力・火力・水力・再エネによる発電と電力・ガスの小売を中核に、子会社の関西電力送配電が送配電網を運営する。子会社オプテージによる光回線「eo光」やデー…