千趣会(8165)の企業分析|通販「ベルメゾン」、4期連続の営業赤字からの再建
2026年12月期 第3四半期決算まで反映
千趣会(8165)は、カタログとネットの通販「ベルメゾン」を運営する大阪の会社です。売上高は2016年12月期の約1,290億円から2025年12月期は420億円に縮み、営業赤字は4期連続。2026年12月期も営業損失19億円・無配の予想に引き下げ、株価は95円・PBR0.26倍です(2026年10月30日終値)。
この記事では、事業の中身、業績と再建計画の進み具合、継続企業の前提に関する注記、競合、株価の今を、初めての人にも分かるように整理します。
この記事の内容(目次)
会社概要 — カタログ通販「ベルメゾン」の会社
千趣会は、衣料品・インテリア・ベビー用品などをカタログとネットで売る通販会社です。主力のブランドは「ベルメゾン」で、2025年12月期の売上高420億円の85%を通信販売事業が占めます(千趣会 2025年12月期 決算短信 p.15)。本社は大阪市北区、東京本社は台東区にあり、東証スタンダード市場に上場する12月決算の会社です。
事業別の売上構成比(2025年12月期)
社名は、創業時の仕入れ先だった「こけし千体趣味蒐集の会」に由来します(千趣会の歩み)。職場で働く女性にこけしを届ける頒布会から始まり、カタログ通販へと広げてきました。
1955年:株式会社千趣会を設立(こけし人形の頒布)
1976年:カタログ「ベルメゾン」を創刊し、衣料品などの実用品の通販へ
1990年:東京証券取引所・大阪証券取引所の市場第一部に指定
2017年:在庫の評価損、減損損失、希望退職の費用などで110億円の最終赤字
2021年:ブライダル事業の子会社(ディアーズ・ブレインなど)の全株式を譲渡
2022年:基幹システムの入れ替えでトラブルが起き、営業損失81億円
2023年:東証プライム市場からスタンダード市場へ移る(会社が自ら選択)
2025年:再生計画(2025〜2027年)を発表。社長が鈴木聡氏に交代し、大阪本社を売却
2026年:株主優待を廃止。保育園を運営する子会社をライク(2462)に売ると決定
出典:千趣会 有価証券報告書(第81期)p.3「沿革」・会社概要・沿革・2017年12月期 決算短信 p.2・2022年12月期 決算短信(訂正後)p.2・「スタンダード市場」への選択申請に関するお知らせ・代表取締役の異動に関するお知らせよりKabuGraph作成
売上高は9年で約3分の1になりました。2021年にブライダル事業を手放したこと(2017年12月期のブライダル事業の売上高は181億円)に加え、本業の通販も2017年12月期の1,013億円から2025年12月期は360億円に縮んでいます(2017年12月期 決算短信 p.2、2025年12月期 決算短信 p.2)。
筆頭株主はJR東日本(9020)で、発行済株式(自己株式を除く)の12.22%を持っています(2026年6月30日時点、半期報告書 p.5)。2020年に結んだ資本業務提携は2025年2月に解消しましたが、JRE MALLへの出店やポイントの連携といった業務上の協力は続けています(資本業務提携契約解消のお知らせ)。株式は解消後の2026年6月末時点でも持ち続けています。
JR東日本(9020)の企業分析|Suica経済圏×高輪ゲートウェイ×運賃改定で変わる鉄道最大手の成長戦略
JR東日本(9020)の運輸・流通・不動産の3セグメント構造、TAKANAWA GATEWAY CITY開発、伊藤忠との不動産子会社統合、Suica Renaissance構想、2027年3月期上期(第2四半期)までの業績と投資判断のポイントを個人投資家向けに解説します。
事業を理解する — 通販・法人・保険・子育て支援
千趣会の事業は4つに分かれます。売上の大半を占める通販が赤字で、規模の小さい法人・保険・子育て支援が黒字という形です。
事業 | 売上高 | 営業損益 |
|---|---|---|
通信販売 | 359.9 | −30.8 |
法人 | 40.1 | 2.5 |
保険 | 3.9 | 1.4 |
子育て支援 | 16.8 | 1.0 |
合計 | 420.7 | −25.9 |
通信販売 — 「ベルメゾン」と花の「イイハナ」
ベルメゾンは、衣料品・インテリア・妊娠中やベビー・キッズ向けの用品・ディズニーグッズなどを扱う総合通販です。1976年にカタログで始まり、1993年にはウォルト・ディズニー・カンパニーと組んだオリジナルデザインのディズニー商品のカタログを創刊しました(千趣会の歩み)。取扱商品は約1.7万型で、そのうち約6,000型が自社で企画したオリジナル商品です(2026年4月時点、千趣会「事業内容」)。
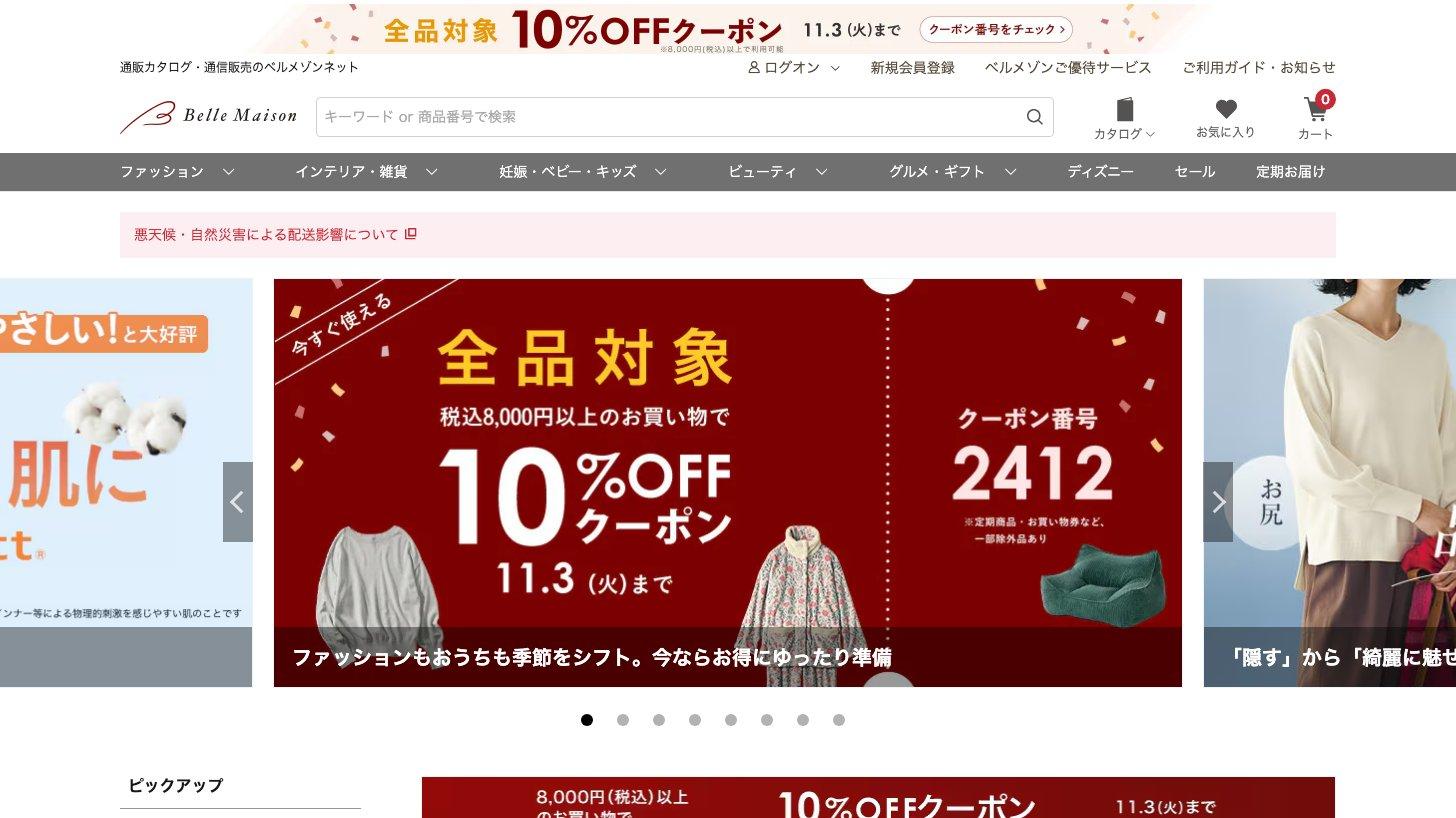
いま進めているのは「カタログ中心」から「ネット中心」への切り替えです。季節ごとのカタログに合わせて商品をそろえる形から、流行に合わせて新商品を小刻みに出す形に変え、メインの顧客を団塊ジュニア世代などの世代別に絞り直しました(再生計画 p.6-8)。2026年上期(1〜6月)は、カタログの発行部数を45%減らした一方、Amazon・楽天市場・ZOZOTOWNなどのECモールでの売上は前年同期比119%、実店舗は114%と伸びています(2026年12月期 第2四半期 決算説明資料 p.11)。
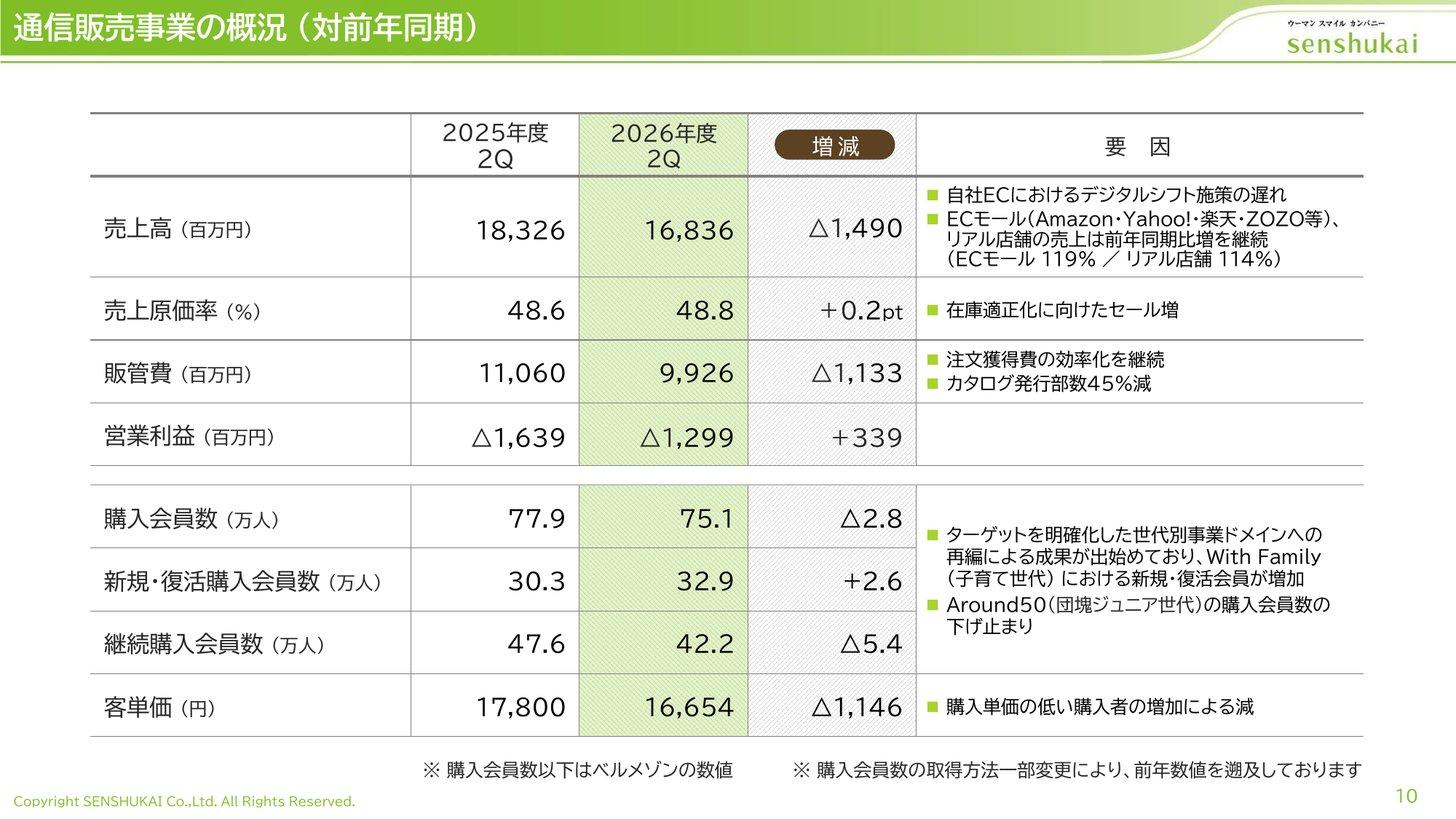
ただし、ベルメゾンで買い物をした会員の数は減っています。2025年12月期に買った会員は118.8万人で、顧客を絞り込んだことで前期の138.3万人から減りました(2025年12月期 決算説明資料 p.6)。2026年上期(1〜6月)に買った会員は75.1万人で前年同期より2.8万人少なく、新しく買った人・久しぶりに買った人は増えたものの、続けて買う人の減少を補えていません(2026年12月期 第2四半期 決算説明資料 p.11)。
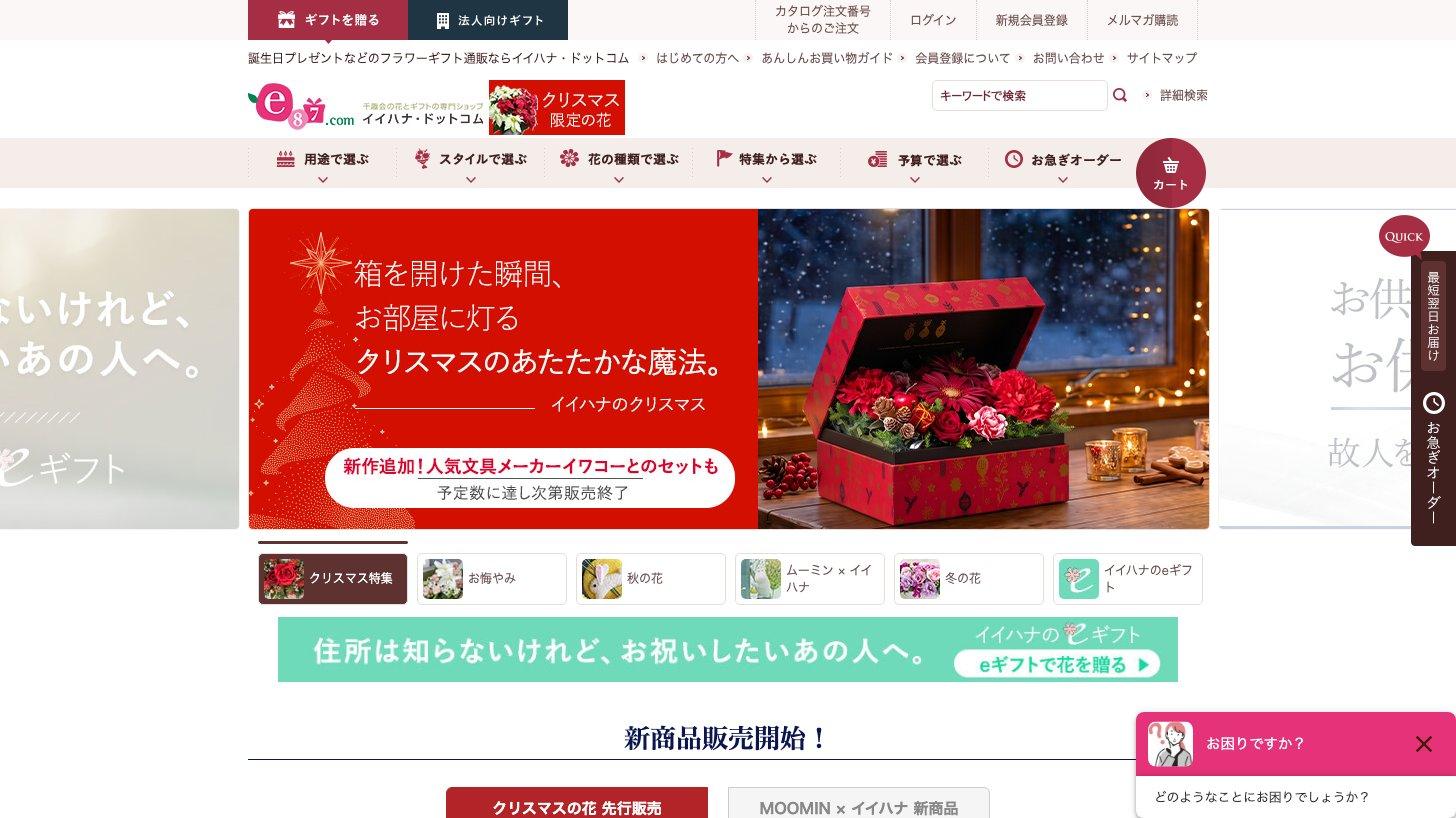
花とギフトの通販「イイハナ・ドットコム」も通信販売事業に入ります。子会社の千趣会イイハナが運営し、母の日や敬老の日などに贈る花とギフトを届けます(有価証券報告書 p.4「事業の内容」、千趣会「サービス一覧」)。
法人・保険 — 通販の仕組みと会員を外部に生かす
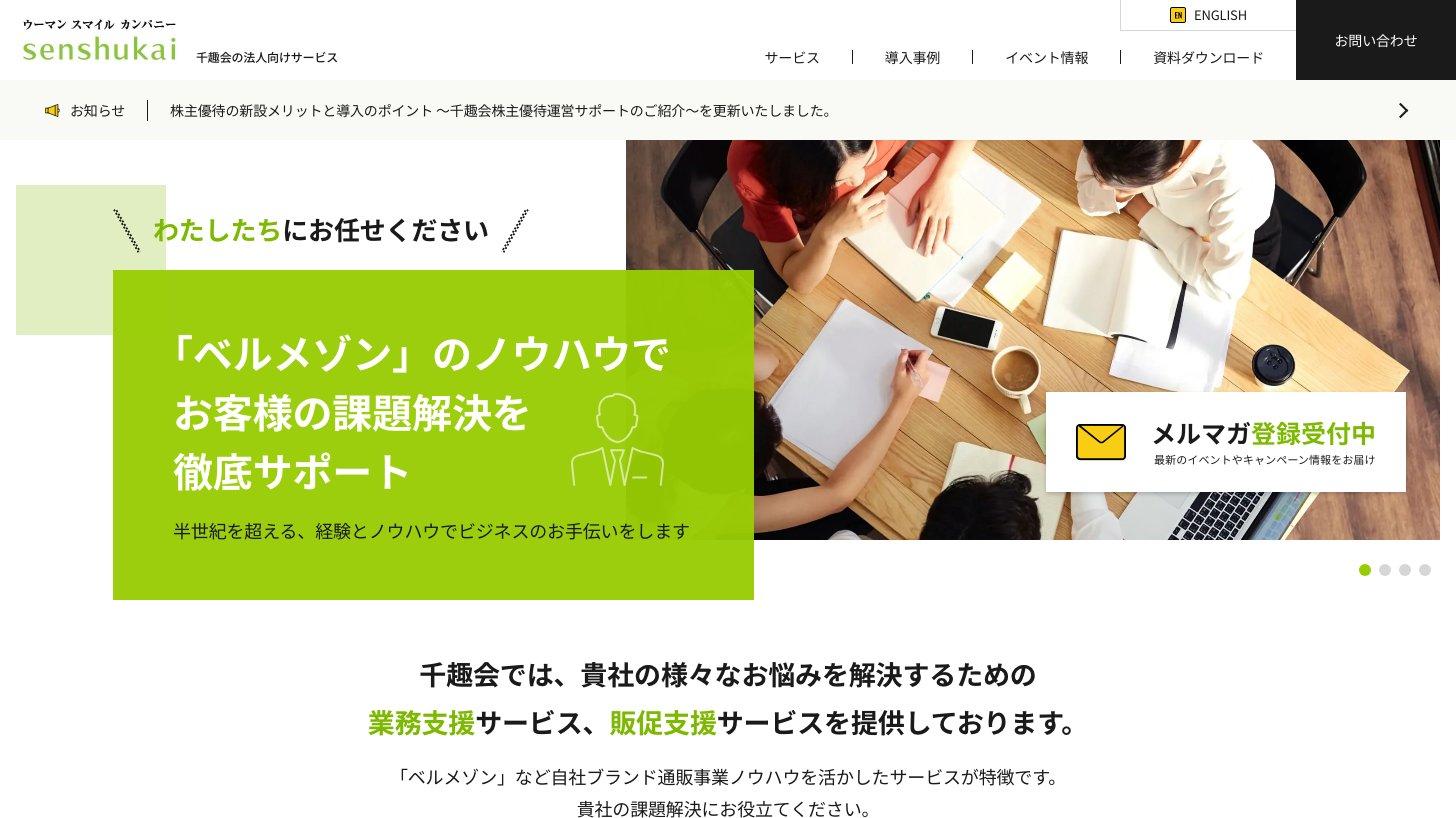
法人事業は、通販で培った物流やコールセンターを他の会社に提供する事業です。ほかの通販会社やEC事業者の商品の保管・発送(物流代行)、上場会社の株主優待品の発送事務、ベルメゾン会員に向けた広告などを請け負います。法人向けの案内では、千趣会の通販の物流網として物流センター3拠点・コールセンター2拠点と年間1,160万個の出荷実績を挙げています(2026年4月時点、千趣会「事業内容」)。2025年12月期は物流代行と株主優待品の受託が堅調で、営業利益は前期比56.9%増の2.5億円でした(2025年12月期 決算短信 p.2)。
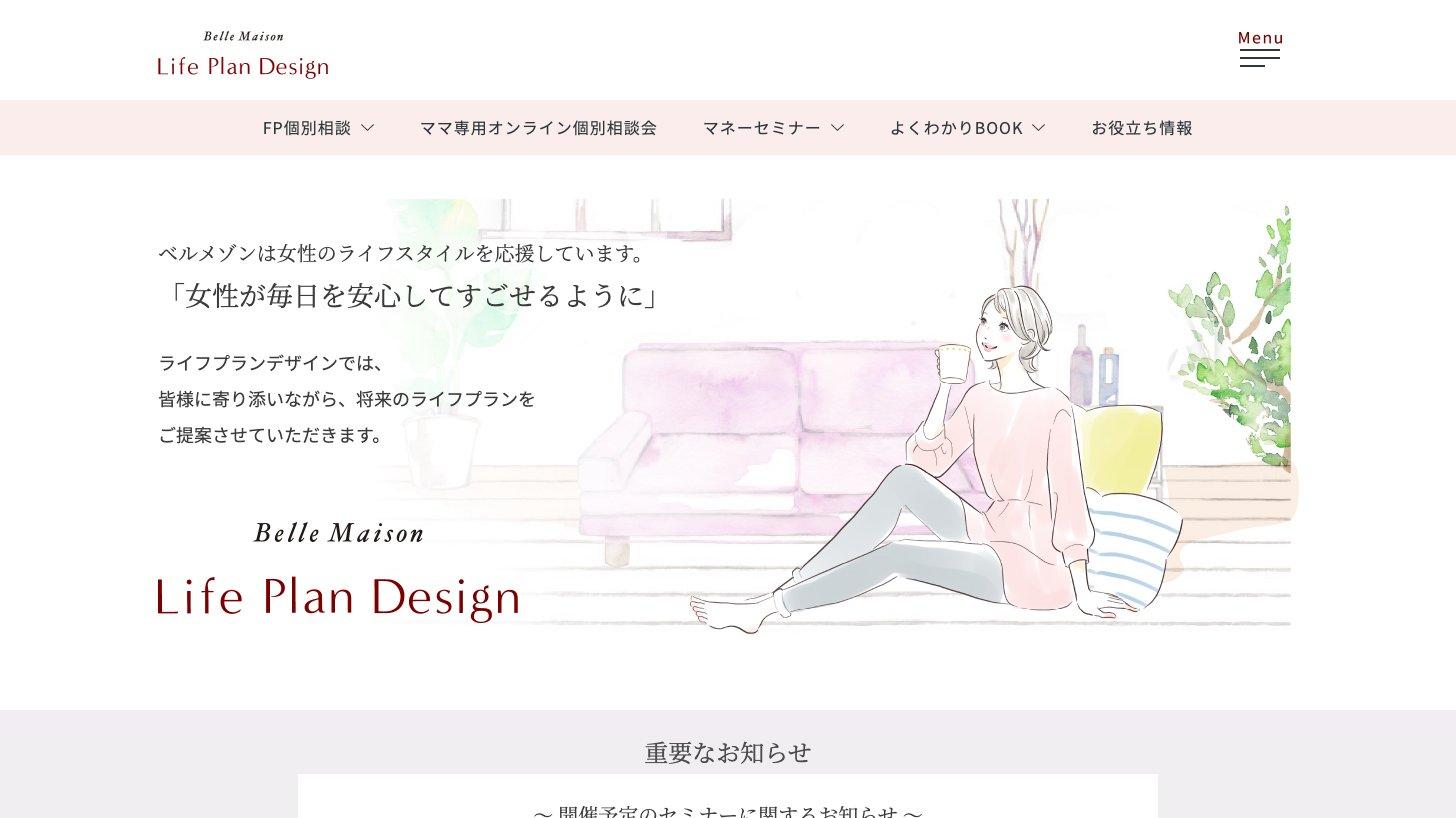
保険事業は、ベルメゾン会員を中心に保険選びを手伝う事業です。ファイナンシャルプランナーとの相談やマネーセミナーを通じて、暮らしの変化に合った保険を提案します(千趣会「事業内容」)。2025年12月期は結婚式場などの従来の窓口からの新規契約が減り、売上高3.9億円・営業利益1.4億円と前期から減りました(2025年12月期 決算短信 p.2)。
子育て支援 — 保育園を運営、2026年12月にライクへ売却予定
子会社の千趣会チャイルドケアが、認可保育園や民間の学童保育を運営しています。東京・千葉・大阪の15拠点で約750人の子どもを預かり(2026年4月時点、千趣会「事業内容」)、2025年12月期は売上高16.8億円・営業利益1.0億円でした。
この子会社は、2026年12月1日に保育・人材・介護の事業を持つライク(2462)へ全株式を売る予定です。千趣会は事業の組み合わせの見直しと経営資源の最適化の一環と説明し、売却益3.96億円を一時的な利益(特別利益)として計上する見込みです。売却額は公表していません(連結子会社の異動(株式譲渡)に関するお知らせ)。売却後は、売上高の約4%を占めていた事業がグループの売上から外れます。
業績推移と財務 — 赤字は縮小、売上の減少は続く
通期業績 — 売上は毎年減り、営業赤字は縮小
売上高はこの6年、毎年前期を下回り、営業損益は2022年12月期から赤字が続いています。赤字幅は2022年12月期の81億円をピークに縮んでいますが、2026年12月期の会社予想でも営業損失19億円で、黒字には戻らない見通しです。
通期業績推移(売上高・営業利益・純利益・営業利益率・売上高成長率)
2025年12月期の純利益39億円は、大阪本社を売った利益(70.5億円)によるものです。本業のもうけを示す営業損益は26億円の赤字でした(2025年12月期 決算短信 p.2)。この年の利益から計算する実績PER(約1倍)やROEは、会社の稼ぐ力を表していません。
再生計画の進み具合 — 2年目の営業黒字化は見送り
会社は2025年2月に「再生計画(2025〜2027年)」を出し、カタログ中心の通販からネット中心への転換を軸に立て直しを進めています。柱は、通販の抜本改革、通販の仕組みを使った事業の拡大(ECモール・店舗・法人・保険)、新しい収益源の開発(子育て・エシカル・IP〔キャラクターなどの知的財産〕を使った商品)の3つです(再生計画 p.4、2026年12月期 第3四半期決算短信 p.9)。
1年目(2025年12月期):計画 売上高420億円・営業損失27億円 → 実績 420.7億円・営業損失25.9億円(ほぼ計画どおり)
2年目(2026年12月期):計画 売上高460億円・営業利益3億円 → 会社予想 390億円・営業損失19億円
3年目(2027年12月期):計画 売上高500億円・営業利益16億円 → 2027年2月12日予定の決算発表で目標を公表し直す
出典:千趣会 再生計画 p.3・2025年12月期 決算説明資料 p.3・通期業績予想及び配当予想の修正(無配)に関するお知らせ(2026年10月30日)よりKabuGraph作成
2026年12月期の予想は、この1年で次のように変わりました。
2月13日:売上高450億円・営業利益2億円・純利益1億円を公表(再生計画の460億円・3億円から引き下げ)。3月30日には旧千葉コールセンターの売却益(約12.5億円)を見込み、純利益だけを13.5億円に引き上げた(お知らせ)
8月7日:売上高410億円・営業損失12億円・純利益0円に下方修正。顧客を世代別に絞り込んだことによる上期の顧客数の減少と、ネット中心への切り替えの遅れで受注が届かず、在庫処分の値引きでもうけ(売上総利益)も減ったと説明(お知らせ)
10月30日:売上高390億円・営業損失19億円に再び下方修正。物価高による節約志向などで施策の効果が遅れて受注が届かず、在庫処分のバーゲンが増えたため。純損益は、保育子会社の売却益(3.96億円)の一方で今後の事業構造改革に伴う一時的な費用を見込み、5億円の赤字の予想。期末配当も「未定」から無配に(お知らせ)
第3四半期累計(1〜9月)は、売上高281.9億円(前年同期比6.1%減)、営業損失20.0億円(前年同期は26.0億円の損失)でした。7〜9月の3か月だけでみると営業損失は9.1億円で、前年同期の12.5億円より縮んでいます(KabuGraph算出)。旧千葉コールセンターの売却益があっても、純損益は8.4億円の赤字です(2026年12月期 第3四半期決算短信 p.2・p.6)。
会社予想の通期の数字に届くには、10〜12月の3か月で売上高108億円・営業利益1億円が必要です(KabuGraph算出)。前年の10〜12月(売上高120.5億円、営業利益0.1億円)より1割少ない売上で、同じくらいの利益を出す想定です。
継続企業の前提に関する注記 — 手元資金に注目
千趣会の決算短信には、2023年11月の第3四半期決算短信から「継続企業の前提に関する注記」が付いており、2026年10月30日の短信でも続いています(2023年12月期 第3四半期決算短信)。会社は4期連続の重要な営業損失を理由に挙げ、再生計画の施策は実施途上で、金融機関からさらに支援を受ける必要が出た場合に備えた資金調達も確定していないと書いています(2026年12月期 第3四半期決算短信 p.9)。
2026年9月末の現金及び預金は43億円、借入金は5.9億円です(2025年末の3.0億円から、新たな借入れで増加)。本社や千葉の拠点を売って現金を得てきましたが、2025年12月期の営業キャッシュ・フロー(本業で出入りしたお金)は31億円の流出でした(2025年12月期 決算短信 p.3)。現金は2025年12月末の69億円から9か月で26億円減っています。一方で自己資本比率は74.6%と高く、債務超過(負債が資産を上回る状態)からは遠い水準です(2026年12月期 第3四半期決算短信 p.2)。
配当と株主優待 — 無配が続き、優待は廃止
配当は2022年12月期から出ておらず、2026年12月期も無配の予定です。最後の配当は2021年12月期の年7円でした(千趣会「配当金について」)。
株主優待は、2025年12月末の株主への贈呈(2026年3月発送)を最後に廃止されました。会社は、4期連続の営業損失のもとで経営資源を立て直しに集中させ、業績に連動しない固定的な費用である優待をやめて、現金配当での還元にまとめると説明しています(株主還元方針の変更、株主優待廃止及び2026年12月期配当予想に関するお知らせ)。2025年12月末の株主6.5万人のうち6.4万人が個人です(有価証券報告書 p.19)。
株価指標(2026年10月30日終値)
株価:95円(2025年10月末は227円)。10月30日の終値は、同日15時30分に公表された下方修正・無配の前についた値
時価総額:約49億円(発行済株式数ベース。自己株式を除くと約44億円)
PBR:0.26倍(2025年12月末の1株当たり純資産364.22円で計算。2026年9月末の344.73円なら0.28倍)
PER:意味のある数字にならない(実績は本社売却益で約1.1倍、2026年12月期の会社予想は1株当たり10.69円の赤字)
配当利回り:無配のため0%
出典:東証株価・千趣会 2025年12月期 決算短信・2026年12月期 第3四半期決算短信よりKabuGraph算出(2026年10月30日終値)
千趣会の株価(月末終値)
株価は2023年まで400円前後でしたが、2024年以降に下がり、2025年10月末からの1年でさらに6割近く下がりました。2025年12月期の決算と株主優待の廃止を発表した2026年2月には、月末の株価が206円(1月末)から142円になっています。PBR 0.26倍は純資産(帳簿上の財産)の4分の1ほどの値段で株が取引されていることを示しますが、赤字で純資産が減り続ければ、その分だけ割安さは薄れます(KabuGraphの見方)。
PERがマイナスとは|赤字の上場企業422社とソニー・ホンダ・日産で見る読み方
PERがマイナス=最終赤字でEPSがマイナスの状態で、割安の意味ではありません。上場企業3,680社中422社が直近通期で赤字(2026年9月28日時点)。ソニー・ホンダ・日産・楽天の実例で、予想PERや赤字の型別に使う指標を解説します。
PBR(株価純資産倍率)とは|1倍割れ問題と東証改革の核心
PBR(Price Book-value Ratio)の計算式・目安・1倍割れ問題を解説。東証が改善を要請した背景と、PERやROEとの関係から投資判断に活かす方法がわかります。
競合との比較 — 通販の同業・ECモール・専門店
千趣会が取り合っているのは「家にいながら買い物をする人」です。同じカタログ通販から始まった同業、品ぞろえの多いECモール、店とネットの両方を持つ専門店が相手になります。
ベルーナ(9997):カタログ通販の大手。衣料・雑貨の通販のほか、化粧品・健康食品、グルメ、ホテルなどのプロパティ事業を持つ。2026年3月期は売上高2,181億円・営業利益165億円だが、衣料・雑貨の部門は4.0億円の営業損失で、利益の多くをホテルなどで稼いでいる(ベルーナ 2026年3月期 決算補足資料 p.3(資料の番号は2))
スクロール(8005):生協の組合員に毎週カタログを届ける通販が基盤。通販で培った物流代行・決済代行などを他社に提供するソリューション事業が売上の40%を占め、通販(39%)を上回った(2025年度、スクロール「事業紹介」)。千趣会の法人事業と同じ発想で、規模は約9倍
ECモール(Amazon・楽天グループ 4755・ZOZO 3092など):千趣会にとっては競争相手であると同時に、自ら出店して売上を伸ばしている売り場でもある。2026年4月にはZOZOTOWNに出店した(2026年12月期 第2四半期 決算説明資料 p.14)
家具・インテリアの専門店(ニトリHD 9843など):ベルメゾンが扱うインテリア・収納用品で、店とネットの両方を持つ専門店とも売り場を取り合う(KabuGraphの見方)
会社 | 売上高 | 営業利益率 | PBR |
|---|---|---|---|
千趣会 | 420.7 | −6.2% | 0.26倍 |
ベルーナ | 2,181.0 | 7.6% | 0.64倍 |
スクロール | 885.5 | 6.5% | 1.54倍 |
楽天グループ(4755)徹底分析:モバイル黒字化への挑戦、エコシステムの真価と投資リスク
楽天グループ(4755)の3セグメント(インターネットサービス・フィンテック・モバイル)の事業構造、楽天モバイルの黒字化展望、巨額の有利子負債リスクを個人投資家向けに包括的に解説します。
ニトリHD(9843)の企業分析|「製造物流IT小売業」で1,069店、中長期ビジョン「売上高3兆円」への海外シフト
ニトリHD(9843)のSPAモデル、ニトリ事業・島忠事業のセグメント別業績、海外展開、グローバル成長戦略と投資リスクを個人投資家向けに解説します。
投資家が注目すべきポイント
強み
知名度のある自社ブランドと会員:1976年創刊のカタログから続く「ベルメゾン」で、2025年12月期に買い物をした会員は118.8万人(会員データベースは約1,590万人、2026年4月時点)。自社で企画したオリジナル商品が約6,000型ある
ECモールと店舗での伸び:2026年上期はECモールの売上が前年同期比119%、実店舗が114%。新しく買う人・久しぶりに買う人も増えている
借入金が少ない:2025年に本社の売却代金で借入金を返済。2026年9月末は新たな借入れで5.9億円(2025年末3.0億円)だが、自己資本比率は74.6%
通販の仕組みを外に売る事業:物流代行や株主優待の事務を請け負う法人事業は黒字
リスク
売上の減少が止まらない:2026年12月期の会社予想は売上高390億円で、前期からさらに7.3%減る
継続企業の前提に関する注記:2023年11月から付いており、追加の資金調達は確定していない
手元資金の減少:本業の赤字で現金が減り、2026年9月末は43億円と9か月で26億円減った
予想の下方修正が続く:2026年12月期の予想は8月と10月に引き下げ、10月には今後の構造改革の一時費用も見込んだ。2027年12月期の目標は2027年2月に出し直す
株主への還元がない:無配が続き、株主優待も廃止された
まとめ
何の会社か:「ベルメゾン」などカタログとネットの通販事業が売上の85%を占める。ほかに物流代行などの法人事業、保険、保育(2026年12月に売却予定)
業績の今:2025年12月期まで4期連続の営業赤字。2026年12月期も売上高390億円・営業損失19億円・無配の予想に引き下げた(10月30日)
株価:95円、PBR 0.26倍(2026年10月30日終値)。赤字のためPERは使えない
ライバル:ベルーナ・スクロールなど通販出身の同業、ECモール、家具・インテリアの専門店
注目点:10〜12月に営業黒字を出せるか、2027年2月12日に出る2027年12月期の目標、手元資金と継続企業の前提に関する注記の行方
千趣会
千趣会は、通信販売事業を主軸に、カタログ・WEBでファッション・衣料品・生活雑貨などを販売する総合通販企業。「ベルメゾン」ブランドのもと、コールセンター、梱包出荷物流、法人事業、保険事業を統合展開し、24時間体制のカスタマーサービスと物流体…
本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資の最終判断はご自身の責任でお願いいたします。記事中の業績は2026年12月期 第3四半期決算(2026年10月30日)まで、株価指標は2026年10月30日終値の情報に基づいています。