SBI新生銀行(8303)の企業分析|旧長銀がSBI傘下で再上場、第4のメガバンクの中核
2027年3月期 第2四半期決算まで反映
SBI新生銀行(8303)は、旧日本長期信用銀行(長銀)を前身とし、カードローン「レイク」や信販のアプラスも抱えるSBIグループの銀行で、2025年12月に東証プライムへ再上場しました。2026年3月期の純利益は1,134億円、株価は公開価格1,450円を1割ほど上回っています(2026年11月2日終値)。
この記事では、何で稼いでいるか、業績と株価の今、メガバンクやネット銀行との違い、これから注目すべき点を、初めての方向けに整理します。
この記事の内容(目次)
会社概要 — SBIグループの中核銀行、前身は旧長銀
ひとことで言うと、SBIグループの中核となる銀行です。預金を集めて企業や個人に貸す銀行業に、カードローン(レイク)、クレジットカード・信販(アプラス)、リース(昭和リース)を組み合わせた「銀行+ノンバンク」のグループで、国内の本支店は23か所です(2026年3月末、有価証券報告書(2026年3月期)p.6)。
項目 | 内容 |
|---|---|
会社名 | 株式会社SBI新生銀行 |
証券コード | 8303(東証プライム) |
本店 | 東京都中央区日本橋室町 |
設立 | 1952年12月(日本長期信用銀行として) |
代表者 | 代表取締役社長 川島克哉 |
従業員数 | 5,828人(連結、2026年3月末) |
親会社 | SBIホールディングス(議決権の71.22%) |
親会社はSBIホールディングス(8473)で、議決権の71.22%を持っています(2026年3月26日時点、親会社の異動に関するお知らせ)。グループには、ネット証券のSBI証券や地域の銀行への出資もあり、SBI新生銀行はその中で「銀行」の役割を担います。
SBIホールディングス(8473)徹底分析|SBI証券1,700万口座・新生銀行の利鞘拡大とPER4.2倍の中身
SBIホールディングス(8473)の5つの事業セグメント(金融サービス・暗号資産・資産運用・PE投資・次世代)、業績推移、配当推移、投資リスクを個人投資家向けに徹底解説。見かけ上PER 4.2倍(一時益除外の実質6〜7倍)の割安評価の背景に迫ります。
沿革 — 長銀の破綻から、公的資金を返して再上場まで
1998年の破綻から四半世紀あまり、国の資本支援(公的資金)を返し終えて市場に戻ってきた銀行です。
1952年:日本長期信用銀行として設立。1970年に東京証券取引所・大阪証券取引所に上場
1998年:金融再生法にもとづく特別公的管理(一時国有化)に入り、上場廃止
2000年:投資家グループ(ニュー・エルティーシービー・パートナーズ)が経営権を取得し、行名を「新生銀行」に変更
2004年:東証一部に上場。アプラスを子会社化(2005年に昭和リース、2008年に現在の新生フィナンシャルも子会社化)
2021年12月:SBI地銀ホールディングスの公開買付けで、SBIホールディングスが親会社に
2023年:1月に「SBI新生銀行」へ改称。SBI地銀ホールディングスの2度目の公開買付け(賛同の意見表明)などを経て9月に上場廃止
2025年:7月に公的資金を完済し、12月17日に東証プライムへ上場
出典:SBI新生銀行 有価証券報告書(2026年3月期)p.6「沿革」
再上場では公開価格1,450円で、約1,235億円を調達しました。親会社のSBIホールディングスも保有株の一部を売り出しています(発行価格等の決定のお知らせ(2025年12月8日)、有価証券報告書(2026年3月期)p.31)。
稼ぎの内訳 — 4割強はレイクやアプラスなどのノンバンク
銀行の「売上総利益」にあたる業務粗利益で見ると、4割強をカードローンや信販などのコンシューマーファイナンスが稼いでいます。業務粗利益は、貸出の利息から預金の利息を引いた「資金利益」に、手数料やリース収益などを足したものです。
業務粗利益の構成比(2026年3月期)
事業を理解する — 法人・個人・レイクとアプラス・海外
法人業務 — 企業向け融資とプロジェクトファイナンス
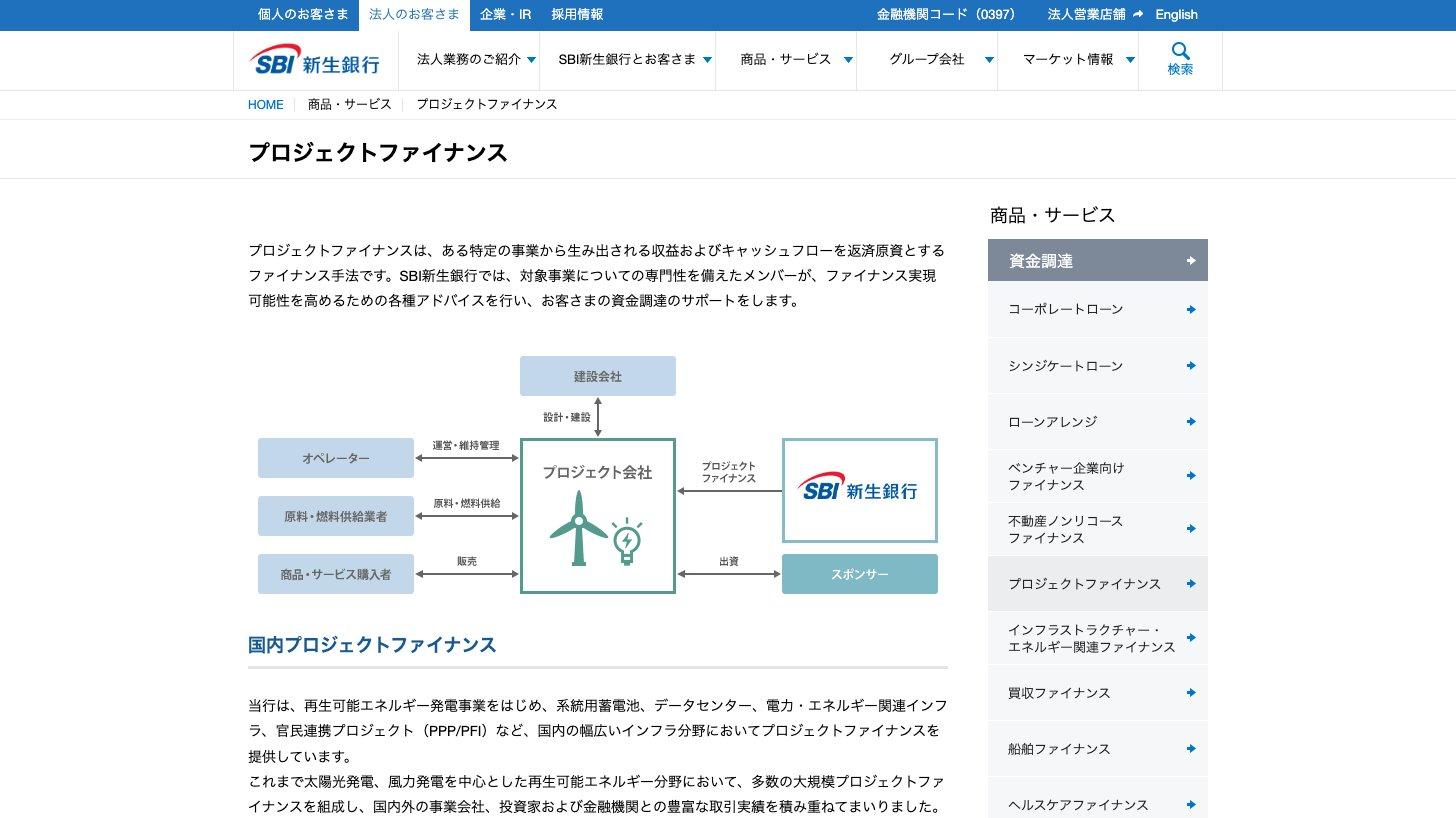
企業への融資に加え、発電所やインフラなど「事業そのもの」に貸すプロジェクトファイナンスを得意としています。プロジェクトファイナンスは、その事業が生む収入を返済の原資にする融資で、同行は再生可能エネルギー、系統用蓄電池、データセンターなど国内のインフラ分野で提供しています(公式サイト「プロジェクトファイナンス」)。
法人業務には、リース子会社の昭和リースや、未上場企業への投資(プライベートエクイティ)・事業承継の支援も含まれます。2026年3月期の法人業務の業務粗利益は1,200億円で、ベンチャー投資のエグジット(投資先の上場や売却による回収)、貸出残高の増加、融資の手数料が伸びました(2026年3月期 決算短信 p.2・p.16)。
地域の銀行と一緒に融資を組む取り組みも広げています。2026年8月に地域金融機関14行と「地域成長投資連携協定」を結び、参加行は9月末で58行に増えました(協定締結のお知らせ、2026年度中間期決算説明会スクリプト p.8)。
個人の預金と住宅ローン — SBI証券とつながる「SBIハイパー預金」
個人向けでは、SBI証券と口座をつなぐ「SBIハイパー預金」で預金を集めています。2025年9月24日に始めた円普通預金で、残高がSBI証券の「買付余力」に自動で反映されるため、株を買うたびに証券口座へ入金する手間がいりません(SBIハイパー預金の開始について)。
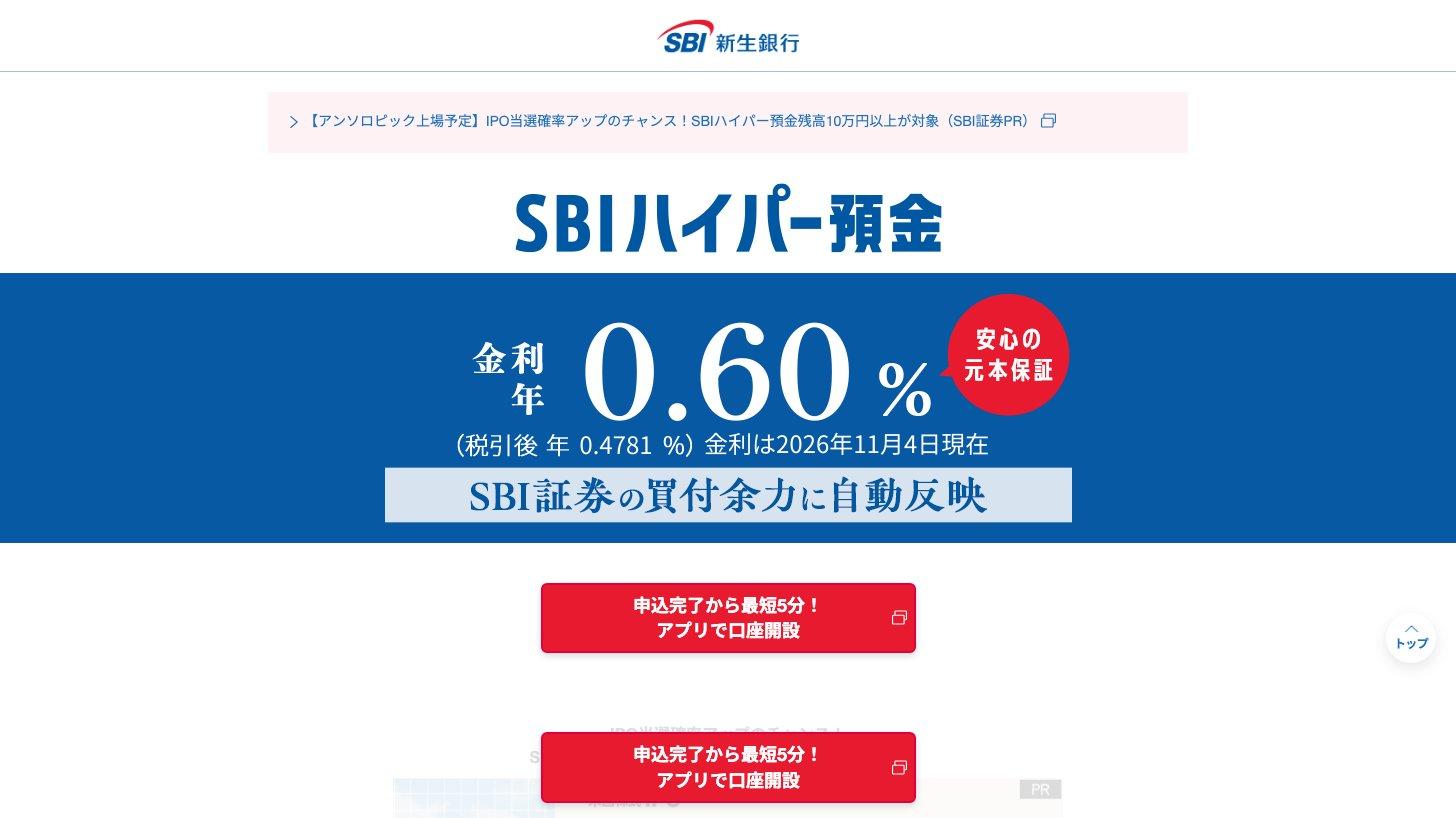
始めてから約1年の2026年9月28日に、残高は1兆6,000億円、口座数は70万を超えました(SBIハイパー預金残高1兆6,000億円突破のお知らせ)。SBIグループの証券口座は約1,700万あり、会社は証券口座に占めるSBIハイパー預金の割合が約4%にとどまることを、まだ伸ばせる余地として挙げています(2026年度中間期 決算説明資料 p.20)。
住宅ローンも柱の一つで、2026年4〜9月の新規の貸出は5,142億円でした(2026年度中間期決算説明会スクリプト p.6)。借入期間は最長50年まで選べます(公式サイト「住宅ローン」)。
コンシューマーファイナンス — カードローン「レイク」と信販のアプラス
稼ぎ頭は、カードローンの「レイク」と、クレジットカード・信販のアプラスです。2026年3月期の業務粗利益は、レイクなどを運営する新生フィナンシャルが640億円、アプラスが763億円で、2社で連結の業務粗利益の約4割を占めます(2026年3月期 決算短信 p.16)。
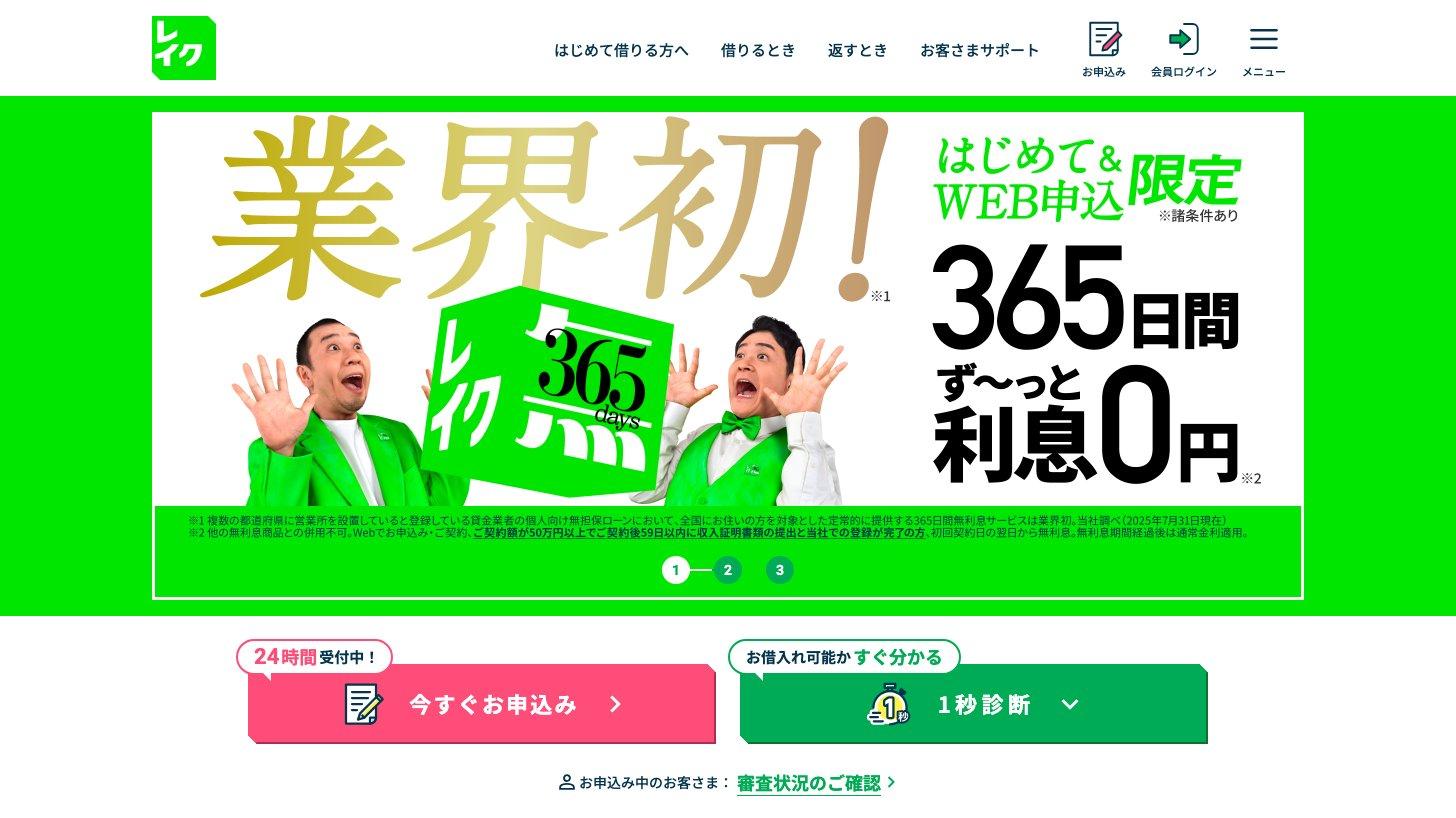
レイクは初めての人向けの「365日間無利息」(Web申込みなどの条件つき)を打ち出して新規の顧客を増やしており、グループの無担保ローンの残高は5,757億円です(2026年9月末、2026年度中間期 決算説明資料 p.32)。アプラスは、クレジットカード、商品代金を分割で払うショッピングクレジット、ローン、決済(ペイメント)の業務を手がけます(2026年3月期 決算短信 p.13)。
一方で、貸倒れに備える費用(与信関連費用)の大部分もこの2社から出ています(2026年度中間期決算説明会スクリプト p.3)。
海外事業と証券投資 — ニュージーランドのUDCと債券などの運用
海外事業の中心は、ニュージーランドの金融会社UDC Financeです。2020年に子会社にした会社で、主に小口の融資を手がけます(2026年度中間期 決算説明資料 p.13、2026年3月期 決算短信 p.13)。
証券投資は、預金の一部を債券などで運用する部門です。残高は4.1兆円(2026年9月末、2026年度中間期決算説明会スクリプト p.7)です。2026年4〜9月は残高の拡大と売却益(キャピタルゲイン)で、業務粗利益が264億円と前年同期の4.6倍になりました(2026年度中間期 決算説明資料 p.12)。
業績推移と財務
通期業績 — 経常収益はSBI傘下に入ってから約2倍に
銀行には売上高や営業利益が無いため、売上高にあたる「経常収益」と、本業と運用の利益を合わせた「経常利益」で見ます。経常収益は、SBIグループに入った2022年3月期の3,733億円から2026年3月期の7,741億円へ約2.1倍に、純利益は204億円から1,134億円に増えました。
通期業績推移(経常収益・経常利益・税引前の利益・純利益・経常利益率・経常収益成長率)
2026年3月期の増益は、利息以外の収益が引っ張りました。預金を集めるために金利を高めに設定したことで資金利益はむしろ減りましたが、ベンチャー投資のエグジット、債権流動化(貸出債権をまとめて投資家に売る取引)の収益、住宅ローンの手数料が増え、貸倒れに備える費用も減りました(2026年3月期 決算短信 p.2)。
今期(2027年3月期)の会社予想は、税引前利益の1,320億円(前期比8.1%増)だけです。チャートの緑の棒がこの科目で、純利益の予想ではありません。会社は中期経営計画で税引前利益を主な財務指標としているため、経常収益・経常利益・純利益の予想は開示していません(2026年3月期 決算短信 p.3)。5月1日の公表のあと、11月2日の第2四半期決算でも修正はありません。
総資産は2026年9月末に26.4兆円と、2021年3月末(10.7兆円)の約2.5倍になりました。預金・譲渡性預金は18.1兆円、貸出金は11.8兆円です(第2四半期決算短信 p.2〜3)。銀行の健全性を示す国内基準の自己資本比率は9.71%(9月末の速報値)です(2026年度中間期 決算説明資料 p.14)。
銀行の自己資本比率の見方と計算方法|最低水準は8%と4%、決算短信の数%とは別物
銀行の自己資本比率は、自己資本を、貸出などを損失の出やすさで数え直したリスク・アセットで割って計算します。決算短信1ページ目の数%とは別物で、最低水準は海外拠点のある銀行が8%(CET1は4.5%)、国内だけの銀行が4%です。
2027年3月期 上期 — 税引前は1.5倍、純利益は税負担の正常化で横ばい
項目 | 金額(億円) | 前年同期比 |
|---|---|---|
経常収益 | 4,520.8 | +24.1% |
経常利益 | 921.8 | +47.6% |
税引前利益 | 929.5 | +50.7% |
親会社株主に帰属する中間純利益 | 691.0 | −0.4% |
上期の税引前利益は929億円で、通期予想1,320億円に対する進捗率は70.4%です。貸出の利回りが上がり、証券投資の収益性も高まったことで資金利益が前年同期比59%増えました(2026年度中間期 決算説明資料 p.5)。経常利益には、島根銀行・福島銀行への出資にともなう一時的な利益85億円も入っています(第2四半期決算短信 p.14)。
一方、純利益は691億円と前年同期並みでした。前年度は繰延税金資産の増加で法人税等が減っていたのに対し、今期は税務上の繰越欠損金(過去の赤字を将来の利益と相殺できる枠)を使い切り、税負担が上がったためです(2026年度中間期 決算説明資料 p.5)。
会社は通期予想を据え置きました。資金利益の上振れの度合いは今後の政策金利の動きしだいで見極めが必要なこと、出資・買収(インオーガニック)を含む取り組みを続けていることを理由に挙げ、見極めがつけば必要に応じて速やかに示すとしています(2026年度第2四半期決算説明会 質疑応答要旨 p.2)。会社は今期の利上げによる増益効果を90億円と試算し、12月にもう一度利上げがあれば3か月で15億円ほど上乗せされるとしています(同スクリプト p.4)。
配当と株主優待 — 中間配当を始め、年42円以上をめざす
2026年3月期の配当は1株42円(配当性向30.5%)でした。当初の予想は34円でしたが、2026年4月23日に純利益の予想を1,000億円から1,130億円に上方修正した際、42円に増やしています(通期業績予想及び期末配当予想の修正に関するお知らせ)。
2027年3月期からは中間配当を始め、9月末を基準日に1株10円を支払います(12月1日支払開始)。5月1日の予想は年42円でしたが、再上場後に株主数が大きく増えたことから7月31日に中間配当の導入を決め、中間10円・期末は「未定」(年間は前期実績の42円以上をめざす)に修正しました(配当予想の修正(2026年7月31日)、中間配当のお知らせ(2026年11月2日))。方針は「利益成長を通じた1株当たり配当金の増加を目指します」で、配当性向などの数値目標はありません(2026年3月期 決算短信 p.3)。
配当性向とは|計算式と決算短信での調べ方、配当利回り・DOEとの違い
配当性向の計算式(1株配当÷EPS)と決算短信での調べ方を解説。上場企業の中央値は35.8%(2026年10月)。水準ごとの読み方、業種の違い、配当利回り・総還元性向・DOEとの違いもわかります。
株主優待は、2026年3月末の株主に1回だけ実施しました。100株以上なら暗号資産XRPの交換券(約2,000円相当)か健康食品を選べる内容でした。次年度以降は「今後あらためて検討」としており、続くかどうかは決まっていません(株主優待のページ、2026年11月4日閲覧)。
株価指標(2026年11月2日終値)
指標 | 値 |
|---|---|
株価 | 1,599.5円 |
時価総額 | 1兆4,324億円 |
PER(実績) | 11.6倍 |
PBR(実績) | 1.16倍 |
配当利回り(実績) | 2.63% |
PBRは1.16倍で、純資産をやや上回る評価です。銀行株はPERよりPBRで比べられることが多く、メガバンク3社(1.53〜1.71倍)より低く、あおぞら銀行(0.86倍)より高い水準です(いずれも2026年11月2日終値)。
PERとPBRはどちらが重要?|赤字・景気敏感株・銀行はPBR、日本株51年の成績でも比較
PERとPBRはどちらが重要か。答えは会社のタイプ次第で、利益が安定した会社はPER、赤字・景気敏感株・銀行はPBRが軸です。PER134.5倍・PBR0.90倍の三菱ケミカルなど4社と、日本株51年で低PBR株が年12.6%だったデータで使い分けを解説。
上場後の株価(月末終値)
11月2日終値は公開価格1,450円を10.3%上回っています。上場初日(2025年12月17日)の初値は1,586円、終値は1,623円でした(東証株価)。月末終値で見ると2026年2月末の1,878円が最も高く、5月末から6月末にかけて1,300円台に下げました(6月末1,380円)。
競合との比較 — メガバンク、ネット銀行、消費者金融
預金と貸出ではメガバンクや楽天銀行と、カードローンや信販では消費者金融・信販会社と顧客を取り合っています。銀行としての規模はまだ小さく、純利益は三菱UFJフィナンシャル・グループの約20分の1です。
会社 | 総資産 | 純利益 | ROE |
|---|---|---|---|
SBI新生銀行(8303) | 24.7 | 1,134 | 10.4 |
三菱UFJ FG(8306) | 431.7 | 24,272 | 11.3 |
三井住友FG(8316) | 328.5 | 15,830 | 10.4 |
みずほFG(8411) | 302.2 | 12,486 | 11.4 |
あおぞら銀行(8304) | 8.6 | 257 | 5.5 |
楽天銀行(5838) | 16.6 | 731 | 21.7 |
規模には大きな差がありますが、ROE(純資産に対してどれだけ利益を出したか)は10.4%で、メガバンク3社(10.4〜11.4%)と同じ水準です。
三菱UFJ FG(8306)の企業分析|メガバンク初の純利益2兆円突破、利上げ局面で変貌する国内最大金融グループ
三菱UFJフィナンシャル・グループ(8306)の事業構造、利上げ恩恵による収益拡大、セグメント別業績、配当政策、投資リスクを個人投資家向けに解説します。
三井住友FG(8316)の企業分析|Olive750万会員突破、純利益1.58兆円のリテール改革メガバンク
三井住友フィナンシャルグループ(8316)のOlive戦略によるリテール改革、利上げ恩恵、業績推移、配当政策、投資リスクを個人投資家向けに解説します。
ネット銀行の楽天銀行はROEが21.7%と高く、株価もPBR 2.70倍と高めに評価されています(2026年11月2日終値)。
楽天銀行(5838)の企業分析|口座数1,800万超・楽天エコシステムで拡大するネット銀行最大手
楽天銀行(5838)の事業構造、楽天エコシステムとの連携、BaaS戦略、2026年10月に完了した楽天カード・楽天証券HD子会社化、業績推移と投資判断のポイントを個人投資家向けに包括的に解説します。
カードローンと信販では、大手銀行グループなどの消費者金融や、信販会社がライバルです。
カードローン:三菱UFJフィナンシャル・グループのアコム(8572)、三井住友カードが株主のSMBCコンシューマーファイナンス(プロミス)、持株会社ムニノバホールディングス(547A)のグループ会社のアイフル。レイクはこれらと同じ個人向けの無担保ローン市場で競います
信販・クレジットカード:オリエントコーポレーション(8585)、ジャックス(8584)など。アプラスはショッピングクレジットやカードでこれらと重なります
KabuGraphの見方:メガバンクも傘下に消費者金融やカード会社を持っており、「銀行+ノンバンク」の形自体は珍しくありません。SBI新生銀行の違いは、SBI証券の顧客から預金を集める仕組みと、地域の銀行と組む「第4のメガバンク構想」にあります。
投資家が注目すべきポイント
強み
SBI証券とつながる預金の入り口:約1,700万の証券口座を持つSBIグループから、SBIハイパー預金で預金を集められる。残高は約1年で1兆6,000億円を超えた
金利上昇が追い風:貸出や債券の利回りが上がり、2026年4〜9月の資金利益は前年同期比59%増
銀行とノンバンクの組み合わせ:カードローンのレイクや信販のアプラスなどのコンシューマーファイナンスが、業務粗利益の4割強を稼ぐ
中期経営計画の利益目標を1年前倒しで達成する計画:2027年度(2028年3月期)の税引前利益の目標1,315億円前後に対し、今期の計画は1,320億円(2026年3月期 決算説明資料 p.34)
リスク
親会社の保有株が市場に出てくる可能性:流通株式比率(市場で売買されやすい株の割合)は26.89%(2026年3月末)でプライム市場の基準35%に届かず、会社は2031年3月末までに段階的に引き上げるとしている(上場維持基準への適合に向けた計画の進捗)。再上場時の親会社の売却制限(ロックアップ)は2026年6月14日に終わっている(新株式発行及び株式売出しに関する取締役会決議のお知らせ)
親子上場の利益相反:SBIホールディングスが議決権の71.22%を持ち、グループ各社との取引も多い。会社は取引条件を事前に取締役会などで審議するとしている(親会社の異動に関するお知らせ)
純利益が伸びにくい:税負担が正常化し、2026年4〜9月の純利益は前年同期並み。会社は純利益の予想を出していない
市場と景気の変動:債券などのその他有価証券には9月末で400億円程度の含み損がある(質疑応答要旨 p.3)。景気が悪化すると、与信関連費用の大部分を占めるノンバンク子会社の費用が増えやすい
親子上場とは|利益相反の構造・解消事例・少数株主が知るべきリスク
親子上場の仕組みと問題点をわかりやすく解説。利益相反・少数株主保護の課題から、NTTドコモや日立グループの解消事例、東証の規制強化まで、投資家が押さえるべきポイントを網羅します。
今後の注目点 — 第4のメガバンク構想は収益につながるか
SBIグループは、地域の銀行と組んで広域の金融ネットワークをつくる「第4のメガバンク構想」を掲げ、SBI新生銀行をその中核と位置づけています(有価証券報告書(2026年3月期)p.12)。2026年6月30日には、グループが持っていた島根銀行と福島銀行の株式を譲り受けて持分法適用会社にし(島根銀行・福島銀行)、10月には島根銀行の優先株式100億円の引受けも決めました(払込は12月25日の予定、引受けのお知らせ)。
注目したいのは、こうした連携が協調融資や貸出債権の販売といった収益にどれだけ結びつくかです。会社は、今期中に島根銀行・福島銀行のような出資を新たに行う具体的な予定はないとしています(質疑応答要旨 p.3)。
まとめ
何の会社か:旧長銀を前身とするSBIグループの銀行。2025年7月に公的資金を完済し、12月に再上場した。業務粗利益の4割強はレイク・アプラスなどのノンバンクが稼ぐ
業績と株価:2026年3月期の純利益は1,134億円。今期は税引前利益1,320億円の予想(上期の進捗率70.4%)。PBR 1.16倍、配当は年42円以上をめざす(2026年11月2日時点)
注目点:利上げの効果、親会社の保有株の行方(流通株式比率)、第4のメガバンク構想の収益化
SBI新生銀行
法人・個人・海外事業の三つの業務領域を通じて幅広い金融商品・サービスを提供。法人営業・ストラクチャードファイナンス・プリンシパルトランザクションズ・金融市場・昭和リース各セグメント。個人向けにリテールバンキング・新生フィナンシャル(カードロ…
本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資の最終判断はご自身の責任でお願いいたします。記事中の業績は2027年3月期 第2四半期決算短信(2026年11月2日発表)まで、株価・指標は2026年11月2日終値時点の情報に基づいています。