阪急阪神ホールディングス(9042)の企業分析|梅田の不動産と鉄道で稼ぐ、タイガースと宝塚の関西私鉄
2027年3月期 第2四半期決算まで反映
阪急阪神ホールディングス(9042)は、阪急電鉄と阪神電気鉄道を中核に、大阪・梅田のオフィスや商業施設、マンション、ホテル、阪神タイガースと宝塚歌劇までを手がける関西の私鉄グループです。利益の約半分を不動産が稼ぎ、2026年10月30日には国際物流の子会社を売ると決めて、2027年3月期の純利益予想を900億円に引き上げました。
この記事では、6つの事業の中身、業績と会社予想、配当と株価指標、関西の競合との違い、これから注目すべき点を順に解説します。
この記事の内容(目次)
会社概要 — 鉄道を軸に、まちと楽しみをつくる関西の私鉄グループ
阪急阪神ホールディングスは、阪急電鉄と阪神電気鉄道という関西の2つの私鉄をまとめる持株会社です。2006年10月、阪急ホールディングスが株式交換で阪神電気鉄道と経営統合し、今の社名になりました(2026年3月期 有価証券報告書「沿革」p.4)。
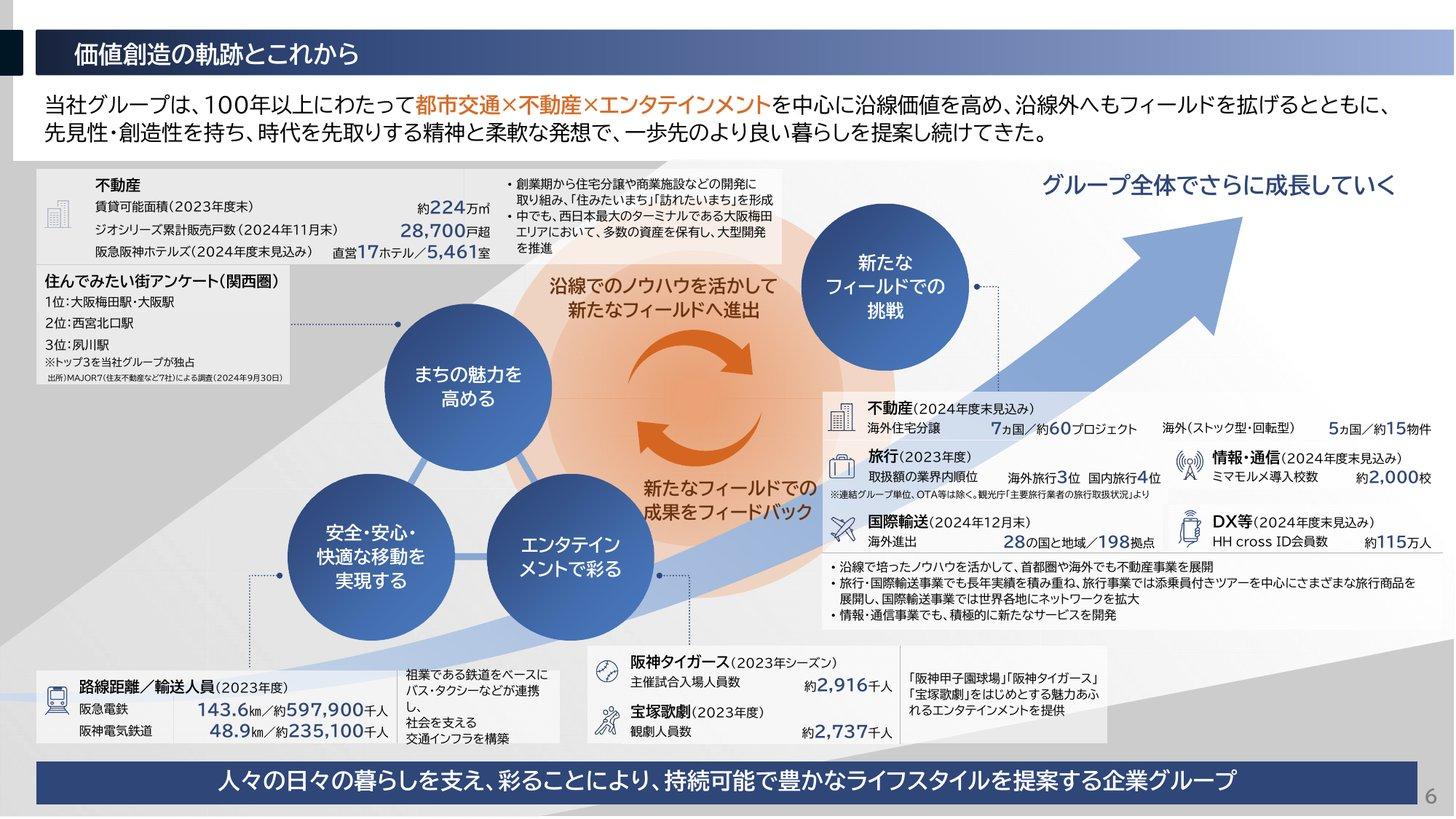
稼ぎ方の基本は「沿線づくり」です。鉄道を敷き、駅の周りに住宅や商業施設をつくり、球場や劇場で人を呼ぶ。会社はこれを「都市交通×不動産×エンタテインメント」と呼んでいます(長期経営構想説明会資料 p.6)。
沿革 — 120年以上前に生まれた2つの鉄道会社が源流
1899年:摂津電気鉄道(現 阪神電気鉄道)を創立。1905年に大阪と神戸を結ぶ鉄道を開業
1907年:箕面有馬電気軌道(現 阪急電鉄)を設立。1910年に梅田〜宝塚などで開業し、沿線の住宅分譲も始める
1914年:宝塚歌劇が第1回公演
1924年・1935年:阪神が甲子園球場を開き、大阪野球倶楽部(現 阪神タイガース)を設立
2006年:阪急ホールディングスと阪神電気鉄道が経営統合し、阪急阪神ホールディングスに
2026年:国際物流の阪急阪神エクスプレスを三菱倉庫へ売ると決定(実行は2027年1〜3月の予定)
出典:阪急阪神ホールディングス「グループの歴史」、2026年3月期 有価証券報告書「沿革」、エンタテインメント事業の紹介、2026年10月30日の開示
特定の親会社はなく、上位の大株主は信託銀行です(最大は日本マスタートラスト信託銀行〔信託口〕の14.26%、2026年3月31日時点、有価証券報告書「大株主の状況」)。
売上と利益の構成 — 利益の約半分は不動産
セグメント別の営業収益の構成比(2026年3月期)
売上(鉄道会社では「営業収益」と呼びます)では不動産(約33%)と旅行(約25%)が大きいものの、利益で見ると不動産が約5割、都市交通が約4分の1を占めます(2026年3月期の事業ごとの営業利益〔セグメント利益〕の合計1,351億円に対する割合、2026年3月期 決算短信 p.16からKabuGraph算出)。旅行は売上が大きい一方、利益率は2%に届きません。
性格の違う事業を1社で持つ会社の株価の見方は、次の記事で解説しています。
コングロマリットディスカウントとは|SOTP分析の手順とソニー・セブン&アイ・ソフトバンクGの実例
コングロマリットディスカウントの意味・発生原因・SOTP分析による判定方法を解説。ソニーGの金融分離、セブン&アイのヨークHD売却、ソフトバンクGのNAVディスカウントを実際の株価で検証し、スピンオフ税制など解消策を投資家目線で整理します。
6つの事業を理解する
会社は事業を6つのセグメントに分けて開示しています。このうち国際輸送は、2026年度中に売却する予定です。
都市交通 — 阪急・阪神の電車とバス
中心は阪急電鉄と阪神電気鉄道の鉄道です。阪急は大阪梅田と神戸・宝塚・京都を結び、阪神は私鉄で唯一、大阪梅田(キタ)と大阪難波(ミナミ)の両方に乗り入れています(会社の都市交通事業の紹介)。バス・タクシーも運行しています。
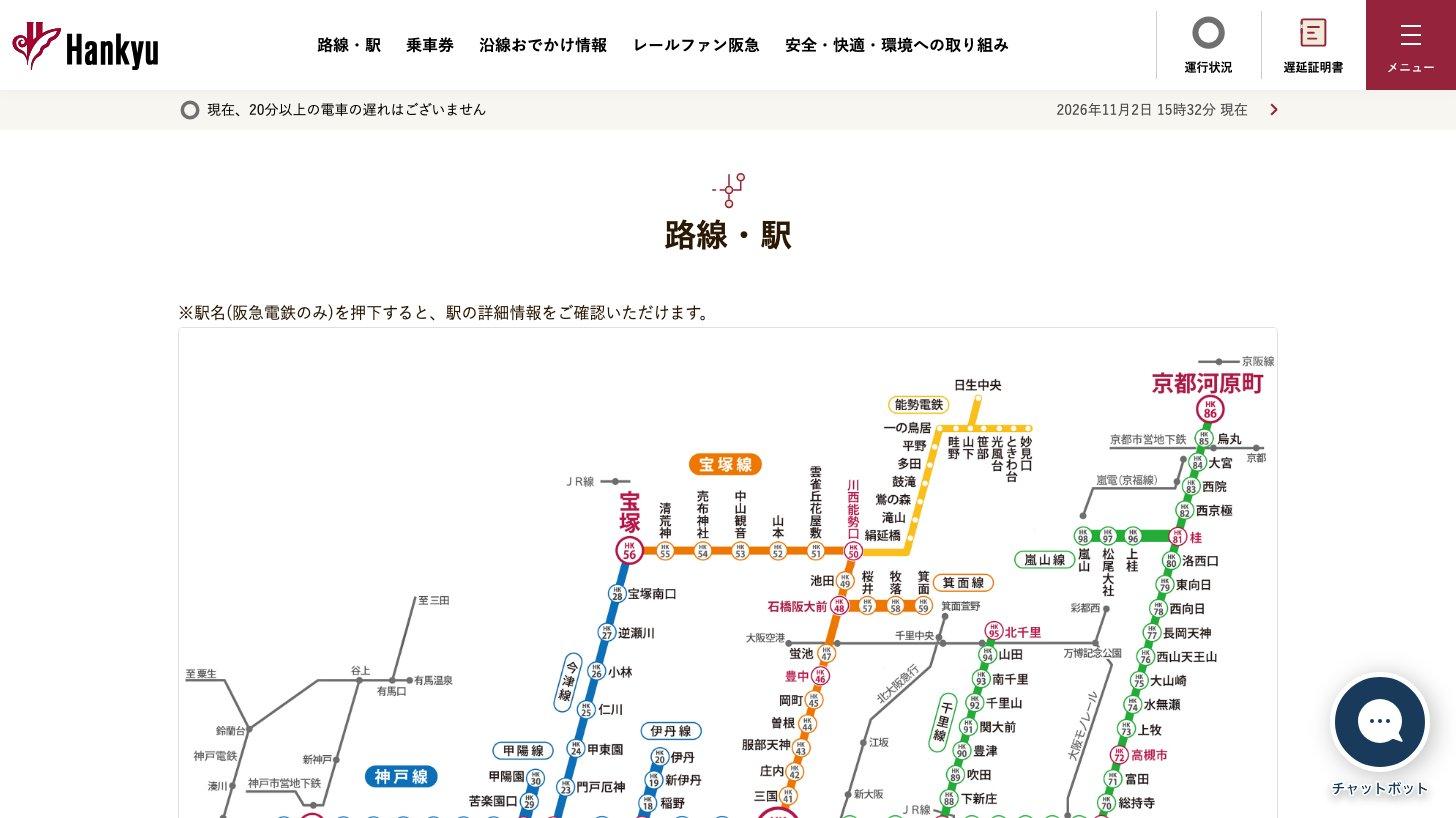
2026年3月期は大阪・関西万博とインバウンドで乗客が増え、セグメントの営業利益は353.0億円でした(2026年3月期 決算短信 p.2)。
運賃について会社は、「阪急線・阪神線とも、遅くとも2030年度までの運賃改定を視野に入れる」と説明しています(2026年3月期 決算説明会資料 PDF p.41(スライド40))。
不動産 — 梅田のビル・マンション・ホテル、利益の柱
大阪梅田を中心にオフィスビルや商業施設を貸す「賃貸事業等」(物流施設などを開発して売る「短期回収型事業」を含む)、マンション「ジオ」などを売る「住宅事業」、ASEANなどの「海外不動産事業」、「ホテル事業」で構成され、賃貸可能面積は約236万㎡(2025年3月時点)です(会社の不動産事業の紹介、2026年3月期 決算説明会資料 PDF p.19(スライド18))。
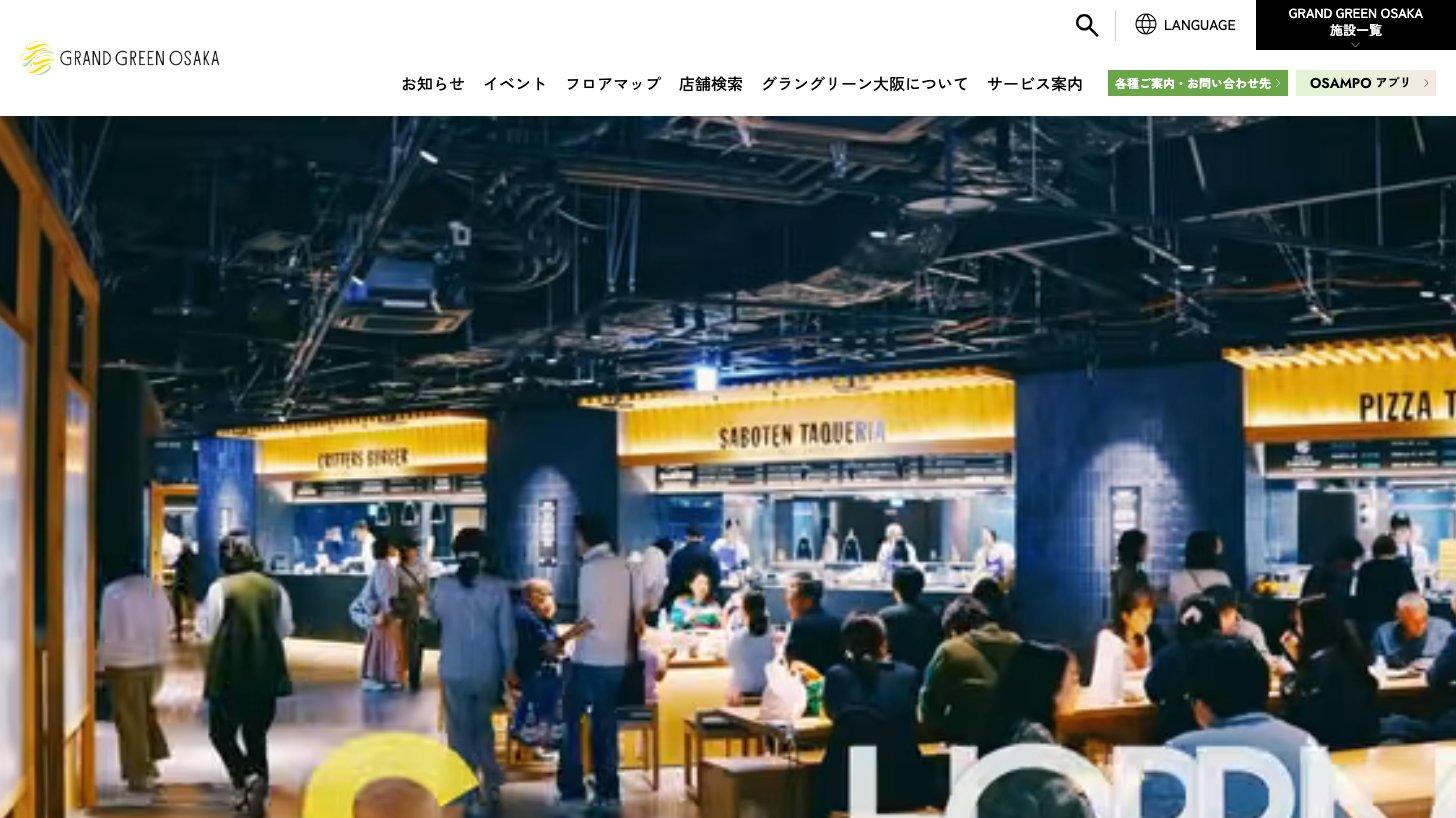
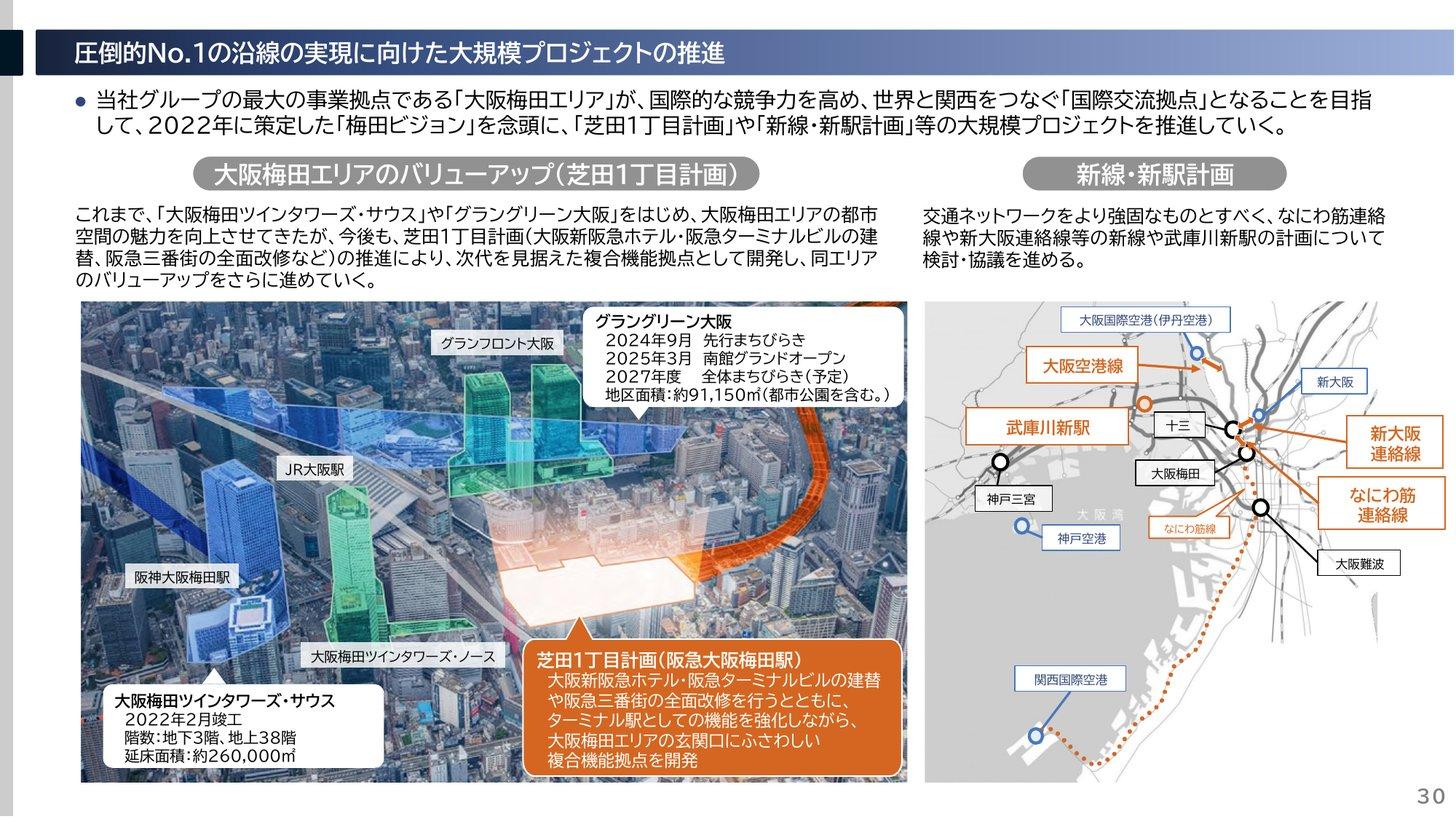
梅田では、JR大阪駅北側の再開発「グラングリーン大阪」に、三菱地所を代表とする開発事業者9社の1社として阪急電鉄が加わっています。全体まちびらきは2027年度の予定です(2024年9月6日の発表)。
次の大型案件が、阪急大阪梅田駅まわりの「芝田1丁目計画」です。大阪新阪急ホテルと阪急ターミナルビルを建て替え、阪急三番街を全面改修する計画で、2025年12月に大阪新阪急ホテルの解体工事に着手しました(長期経営構想説明会資料 p.30、2026年3月期 決算説明会資料 PDF p.43(スライド42))。
エンタテインメント — 阪神タイガースと宝塚歌劇
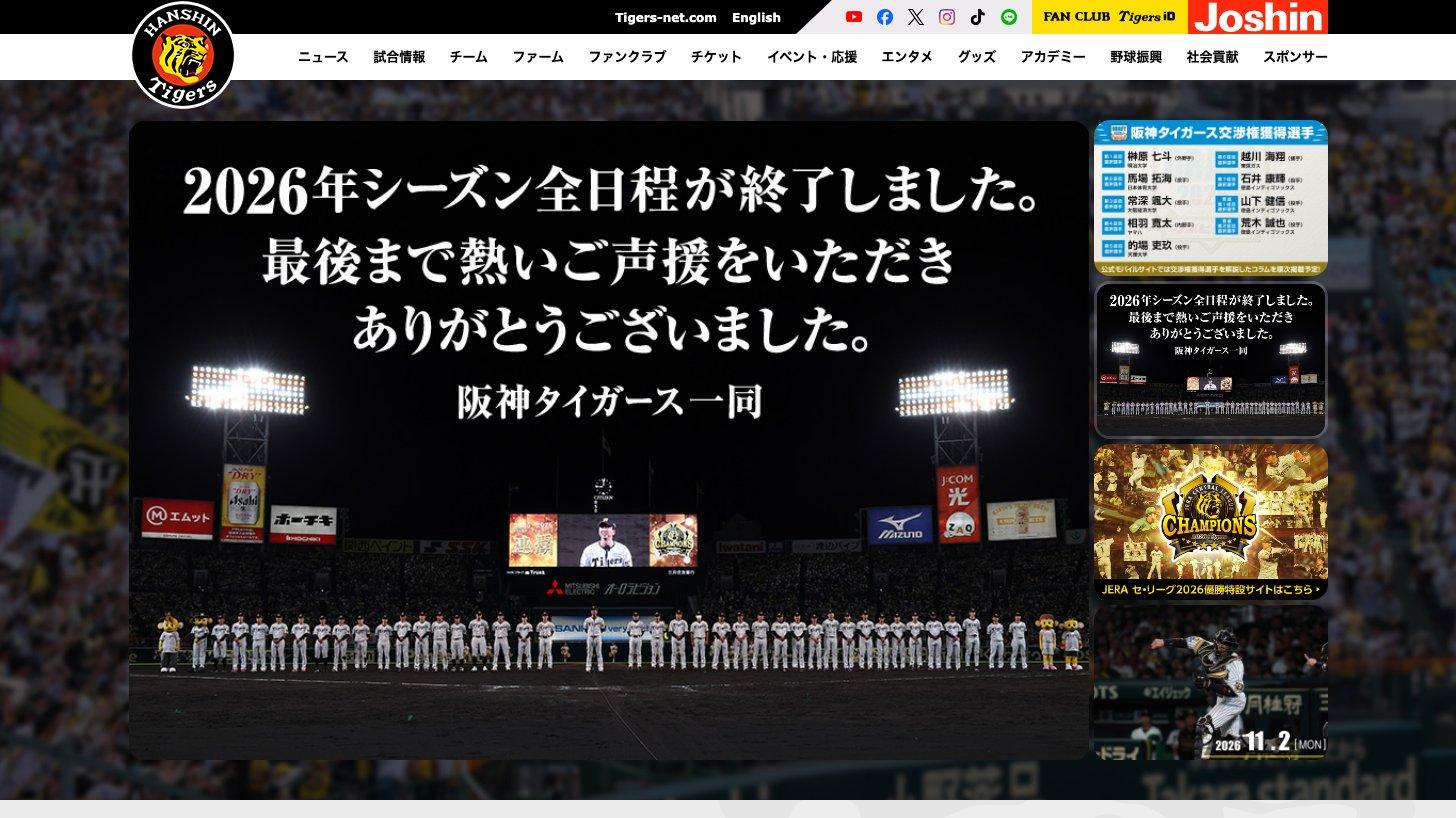
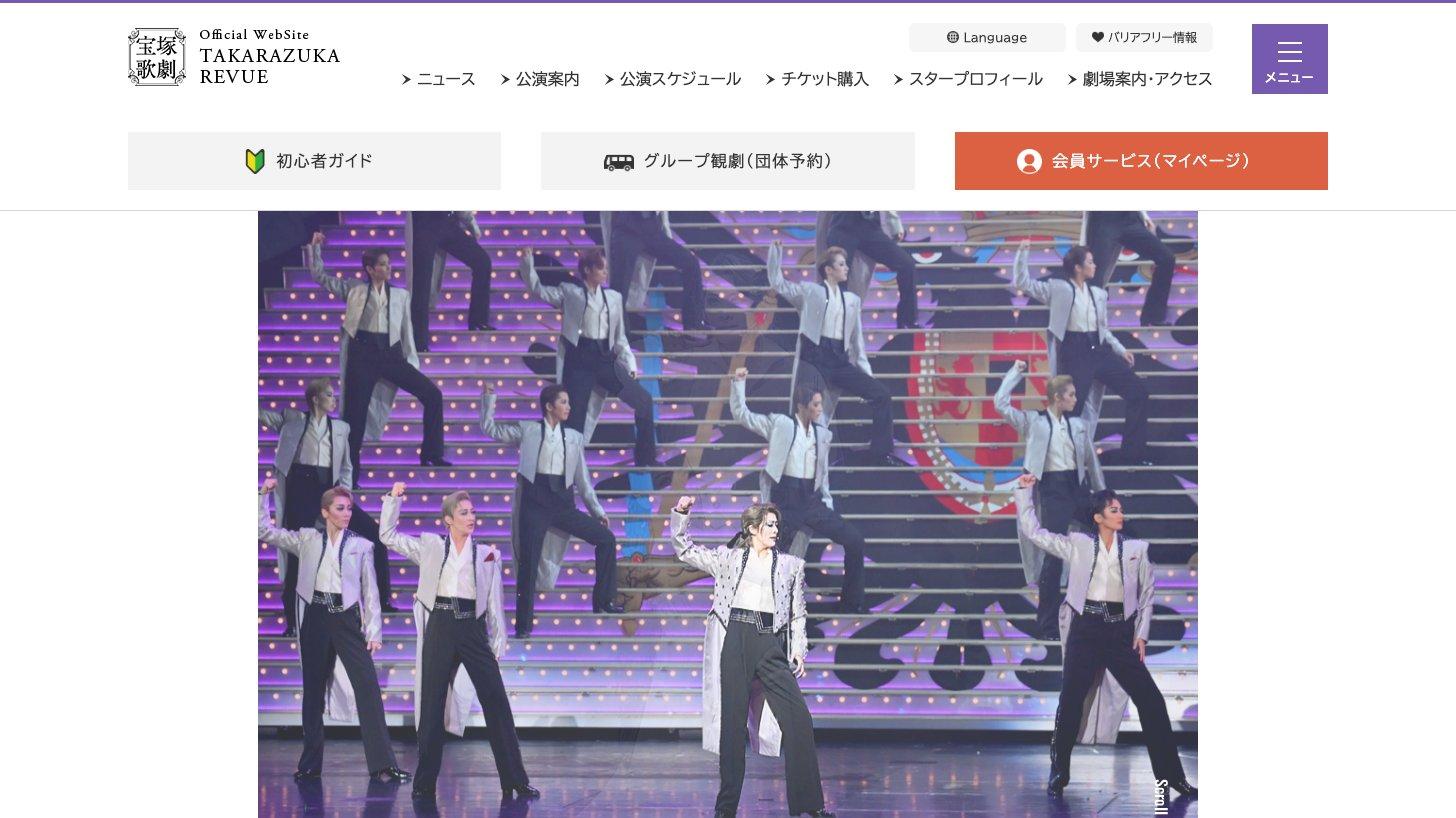
グループならではの事業が、プロ野球の阪神タイガース(本拠地は阪神甲子園球場)と宝塚歌劇です(会社のエンタテインメント事業の紹介)。タイガースは2025年に2年ぶりのリーグ優勝、2026年は球団初のリーグ連覇を果たしました(2026年3月期 決算短信 p.3、2027年3月期 第2四半期 決算補足説明資料 p.14)。主催試合の入場者は2025年に296.2万人、宝塚歌劇の観劇人員は2025年度に285.4万人(ライブ中継・配信を含む)です(2026年3月期 決算説明会資料 PDF p.24(スライド23))。
情報・通信 — 鉄道の技術から広がったIT事業
アイテック阪急阪神が交通・ビル・医療などのシステム開発を、ケーブルテレビのベイ・コミュニケーションズなどが放送・通信を担い、子どもの登下校を知らせる「ミマモルメ」なども運営しています(会社の情報・通信事業の紹介)。鉄道で培った電気・通信技術を外部に広げた事業で、会社はM&Aでの拡大も掲げています(長期経営構想説明会資料 p.32)。2026年3月期の営業利益は78.4億円でした(2026年3月期 決算短信 p.16)。
旅行 — 添乗員付きツアーの阪急交通社
阪急交通社が「トラピックス」などのブランドで、新聞広告やWebで売る添乗員付きツアーを中心に展開しています(会社の旅行事業の紹介)。売上(2026年3月期のセグメント営業収益2,965億円)は大きいものの、営業利益は54.2億円にとどまります(2026年3月期 決算短信 p.16)。
国際輸送 — 阪急阪神エクスプレスは三菱倉庫へ売却予定
阪急阪神エクスプレスが、航空・海上の国際貨物の手配や通関、倉庫を手がけてきました。1948年に日本で初めて国際航空運送協会(IATA)認可の航空貨物代理店になった会社です(会社の国際輸送事業の紹介)。
2026年10月30日、会社はこの事業を三菱倉庫(9301)に譲渡価額1,201億円で売ると決めました。34%を持つセイノーホールディングスから株式を買い取ったうえで全株を譲り、実行は2027年1〜3月の予定です(競争当局の承認などが条件)。連結では子会社株式の売却益を750億円程度計上する見込みです(特別利益の計上に関するお知らせ)。
会社は、国際物流で世界の大手を中心に再編が進むなか、グループは中長期の成長に向けた取り組みに経営資源を集中し、阪急阪神エクスプレスは最適なパートナーのもとで成長を目指すと説明しています(同 添付資料 p.2)。国際輸送の2026年3月期の営業利益は20.5億円と小さく、売却で大きく減るのは主に売上です(2026年3月期 決算短信 p.16からKabuGraph算出)。国際物流の大手の例は、日本通運を傘下に持つNIPPON EXPRESSホールディングス(9147)の記事で紹介しています。
NIPPON EXPRESSホールディングス(9147)の企業分析|日本通運を傘下に、国際輸送の手配と倉庫で稼ぐ物流大手
NIPPON EXPRESSホールディングス(9147)は日本通運の持株会社で、国際輸送の手配と倉庫が柱。2025年12月期は欧州ののれん減損と税負担で純利益26.9億円に急減。2026年12月期は本業の事業利益44%増、不動産売却益を含め純利益700億円を計画。
業績推移と財務
通期業績 — コロナ禍の赤字から、2026年3月期は過去最高
2021年3月期は新型コロナの影響(会社の試算で営業収益2,152億円減、営業利益1,042億円減)で営業利益が約21億円まで落ち、純損益は367億円の赤字でした(2021年3月期 決算短信 p.2)。その後は回復が続き、2026年3月期は営業収益1兆2,035億円、営業利益1,271億円、純利益785億円で、いずれも過去最高でした。マンション分譲の伸び、大阪・関西万博の需要、タイガースの優勝が理由です(2026年3月期 決算短信 p.2)。
2027年3月期も、会社予想では営業収益・営業利益・純利益とも過去最高を見込みます(2027年3月期 第2四半期 決算補足説明資料 p.13)。
通期業績推移(営業収益・営業利益・純利益・営業利益率・売上高成長率)
事業別の利益 — 不動産が伸び、都市交通と旅行は今期減益の見込み
事業別の営業利益では、不動産が最大の稼ぎ頭で、なお伸びています。会社予想では、今期は不動産とエンタテインメントが増益の一方、都市交通は前期の万博需要の剥落や動力費・減価償却費の増加などで284億円(69億円減)、旅行は21億円(33億円減)に減る見込みです(2027年3月期 第2四半期 決算補足説明資料 p.14、2026年3月期 決算説明会資料 PDF p.57(スライド56))。
セグメント別の営業利益(2025年3月期〜2027年3月期予想)
2027年3月期 上期(4〜9月)と予想の修正
上期累計(4〜9月)は営業収益6,414.5億円(前年同期比7.1%増)、営業利益816.8億円(2.9%減)、純利益525.6億円(2.4%減)でした。事業別では、不動産がマンションの分譲戸数の増加などで増益(420億円、47億円増)、エンタテインメントもタイガースの優勝争いで増益の一方、都市交通・ホテル・旅行は前年の万博特需の反動で減益となり、都市交通の費用増や中東情勢の影響も重なりました(2027年3月期 第2四半期 決算短信 p.1、決算補足説明資料 p.3〜9)。
一方で会社は10月30日、通期の営業利益と純利益の予想を引き上げました。タイガースのリーグ優勝でスポーツ事業をはじめ多くの事業が好調なこと、純利益は阪急阪神エクスプレス株式の売却益などの特別損益を見直したことが理由です。営業収益は、国際輸送の第4四半期分が連結から外れること(同事業で165億円減)や分譲マンションの販売時期の見直し(不動産で97億円減)などで、全体では50億円下げました(決算補足説明資料 p.13・p.14)。予想EPSは340.04円から388.98円になり、配当予想(年100円)は据え置きです。
項目(億円) | 5月の予想 | 10月30日の修正後 | 2026年3月期 実績 |
|---|---|---|---|
営業収益 | 12,650 | 12,600 | 12,035 |
営業利益 | 1,217 | 1,277 | 1,271 |
経常利益 | 1,140 | 1,210 | 1,245 |
純利益 | 790 | 900 | 785 |
配当と株主還元 — 年100円が下限、6年で総還元性向50%以上
会社は2025年3月に公表した長期経営構想で、2025年度から年間配当の下限を1株100円とし、2026年3月期の配当は60円から100円に増えました(長期経営構想説明会資料 p.25)。2026年5月には総還元の目標を2025〜2030年度の6年間累計で総還元性向(配当と自社株買いの合計÷純利益)50%以上に改め、6年間で総還元額2,500億円以上、うち自社株買い1,000億円以上を目安に示しています(株主還元方針の変更に関するお知らせ、2026年3月期 決算説明会資料 PDF p.10(スライド9))。
2026年3月期の配当性向は30.3%で、2027年3月期も100円の予定です。自社株買いは300億円分を2026年7月までに終え、10月2日に上限を500億円・1,200万株(期限は2027年3月31日)へ広げました(自己株式の取得枠拡大に関するお知らせ)。
1株配当と配当性向の推移
配当性向とは|計算式と決算短信での調べ方、配当利回り・DOEとの違い
配当性向の計算式(1株配当÷EPS)と決算短信での調べ方を解説。上場企業の中央値は35.8%(2026年10月)。水準ごとの読み方、業種の違い、配当利回り・総還元性向・DOEとの違いもわかります。
株価指標(2026年10月30日終値)
株価:4,500円
時価総額:約1兆1,317億円(発行済株式総数2億5,150万株。自己株式を含む)
PER:実績13.6倍(2026年3月期EPS 330.42円)/予想11.6倍(会社予想EPS 388.98円。売却益を含む)
PBR:0.97倍(2026年3月末の1株当たり純資産4,653.53円)/0.91倍(自社株買い後の9月末の自己資本で計算)
配当利回り:2.22%(年100円。実績・予想とも)
ROE:7.3%(2026年3月期、決算短信の自己資本当期純利益率)
出典:東証株価・阪急阪神ホールディングス 2026年3月期 決算短信 p.1・2027年3月期 第2四半期 決算短信 p.1よりKabuGraph算出(2026年10月30日終値)
PER13.6倍は東証プライムの陸運業の加重平均(13.0倍、2026年9月末)並みで、プライム全体(20.6倍)より低い水準です。PBRは1倍をわずかに下回り、陸運業(1.1倍)よりやや低めです(JPX「規模別・業種別PER・PBR」、KabuGraphの業種別PER・PBR)。会社は2030年度にROE8%以上を目標に掲げています(長期経営構想説明会資料 p.24)。
PBR(株価純資産倍率)とは|1倍割れ問題と東証改革の核心
PBR(Price Book-value Ratio)の計算式・目安・1倍割れ問題を解説。東証が改善を要請した背景と、PERやROEとの関係から投資判断に活かす方法がわかります。
競合との比較 — 関西の鉄道と梅田のまちづくりで競う
阪急阪神が取り合っているのは、①関西の通勤・通学やおでかけの乗客、②梅田のオフィス・商業施設のテナントと来街者、③旅行客です。鉄道と沿線の不動産を組み合わせる稼ぎ方は関西の鉄道会社に共通で、規模や利益率の違いが比べどころになります。
JR西日本(9021):新幹線と在来線を運行し、流通業・不動産業では大阪駅周辺のまちづくりも進めています(JR西日本 2026年3月期 決算短信)。営業収益は阪急阪神の約1.5倍です
近鉄グループHD(9041):近畿・東海の2府4県に総延長約500kmの路線を持ち(近鉄グループ「運輸事業」)、国際物流(近鉄エクスプレス)なども抱えます(近鉄グループ「国際物流事業」)
京阪HD(9045)・NANKAI(9044):京阪電車・南海電鉄を中核とする私鉄グループ。営業収益は阪急阪神の4分の1前後ですが、営業利益率は15%前後と高めです
梅田の不動産:三菱地所(8802):グラングリーン大阪の開発事業者の代表企業。阪急電鉄と同じ開発に加わる一方、オフィスや商業施設の貸し手としては競う相手です
旅行:JTB(非上場)・エイチ・アイ・エス(9603)など:阪急交通社は添乗員付きツアーが中心で、取扱額は海外旅行3位・国内旅行4位です(2023年度、観光庁の統計から会社が集計。OTA〔ネット専業の旅行会社〕を除く。長期経営構想説明会資料 p.6)
会社 | 営業収益 | 営業利益率 | PBR |
|---|---|---|---|
阪急阪神HD(9042) | 12,035.1 | 10.6% | 0.97倍 |
近鉄GHD(9041) | 17,503.1 | 5.1% | 1.08倍 |
JR西日本(9021) | 18,458.4 | 10.7% | 1.16倍 |
京阪HD(9045) | 3,324.7 | 14.8% | 0.99倍 |
NANKAI(9044) | 2,647.1 | 15.1% | 0.98倍 |
三菱地所(8802)の企業分析|丸の内空室率0.55%とTorch Towerが切り拓く「大丸有」の未来
三菱地所(8802)の丸の内・コマーシャル不動産・住宅・海外の4大セグメント構造、Torch Tower計画、長期経営計画2030の定量目標、業績推移と投資リスクを個人投資家向けに解説します。
投資家が注目すべきポイント
強み
梅田と沿線に集まる不動産:賃貸可能面積は約236万㎡(2025年3月時点)。グラングリーン大阪の全体まちびらき(2027年度予定)や芝田1丁目計画で、最大の拠点である梅田の価値を高める計画です
鉄道・不動産・エンタメが互いに人を呼ぶ沿線モデル:電車で運び、住まい・商業施設・球場・劇場で沿線に人を集める仕組みを120年以上かけて築いてきました
替えのきかないコンテンツ:2026年に球団初のリーグ連覇を果たしたタイガースと、年285万人規模(ライブ中継・配信を含む)が観る宝塚歌劇
株主還元の強化:年間配当の下限を100円とし、2030年度までに自社株買い1,000億円以上を目安にしています
リスク
借入の増加と金利の上昇:有利子負債は1兆5,367億円(2026年9月末)で、支払利息は2026年3月期の158億円から今期は224億円に増える予想です(2027年3月期 第2四半期 決算補足説明資料 p.11・p.13)。投資が続くため、金利の動きが利益に響きます
特需の反動と外部環境:万博や優勝の特需は毎年は続きません。今期は都市交通・ホテル・旅行で万博の反動が出ており、中東情勢で海外旅行も影響を受けています
沿線人口の減少とコストの上昇:会社自身が、沿線人口の減少の加速や人件費・建築工事費などの上昇を環境変化として挙げています(長期経営構想説明会資料 p.8)。運賃の改定で吸収できるかが焦点です
宝塚歌劇の信頼回復:劇団員の死亡を受けた改革の途中で、取り組みの成果がブランドと観客動員を左右します
予想の純利益に一時的な売却益:2027年3月期の純利益900億円には阪急阪神エクスプレスの売却益が含まれ、来期以降は同じ利益を見込めません
鉄道会社のように大きな設備を持つ会社の財務の見方は、次の記事で解説しています。
固定比率とは|目安は100%以下でも日本企業全体は133.8%、電力・鉄道・任天堂の実例で読む
固定比率は固定資産÷自己資本×100で、設備など長く使う資産を返済不要の資金でどこまで賄えているかを示します。目安は100%以下ですが、法人企業統計の2025年度は全産業133.8%、電気業378.6%。100%超の読み方と決算短信での計算手順を実例で解説します。
まとめ
阪急阪神ホールディングス(9042)は、阪急・阪神の鉄道を軸に、梅田の不動産、タイガースと宝塚歌劇で沿線に人を集める関西の私鉄グループです。投資の観点からのポイントは次のとおりです。
稼ぎ方:利益の約半分は梅田などの不動産、約4分の1が鉄道などの都市交通。旅行は売上は大きいが利益は小さい
業績:2026年3月期は過去最高。今期は万博の反動があるものの、10月30日に営業利益・純利益の予想を引き上げた
事業の組み替え:国際輸送の阪急阪神エクスプレスを三菱倉庫へ売却予定。売却益で今期の純利益は膨らむ
株主還元:年間配当の下限は100円、6年間で総還元性向50%以上。自社株買いの枠は500億円
株価:PER13.6倍・PBR0.97倍・配当利回り2.22%(2026年10月30日終値)
これからは、グラングリーン大阪の全体まちびらきと芝田1丁目計画で梅田の価値をどこまで高められるか、運賃の改定と金利の上昇、そして特需が抜けた後も利益を伸ばせるかが注目点です。
阪急阪神ホールディングス
阪急電鉄・阪神電鉄を中核とする関西圏の大手私鉄グループ。鉄道・バスの都市交通事業を基盤に、エイチ・ツー・オーリテイリングによる阪急百貨店・阪神百貨店の流通事業、阪急阪神ホテルズによるホテル運営、不動産開発・賃貸、宝塚歌劇団やプロ野球・阪神タ…
本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資の最終判断はご自身の責任でお願いいたします。記事中の業績は2027年3月期 第2四半期決算(2026年10月30日発表)まで、株価・株価指標は2026年10月30日終値に基づいています。