JR東日本(9020)の企業分析|Suica経済圏×高輪ゲートウェイ×運賃改定で変わる鉄道最大手の成長戦略
2027年3月期 第2四半期決算まで反映
JR東日本(9020)は、首都圏を中心に1日約1,650万人(2025年度)が利用する日本最大の鉄道会社です。運輸事業を基盤に、エキナカ商業施設の流通・サービス事業、TAKANAWA GATEWAY CITYを核とする不動産・ホテル事業の3セグメントで構成されています。
2026年3月期は売上高3兆847億円(前期比+6.8%)、営業利益4,143億円(同+9.9%)の増収増益でした。売上高は過去最高を更新した一方、営業利益はコロナ前ピークの2019年3月期(4,849億円)をなお約15%下回っています。鉄道利用の増加(インバウンド含む)とエキナカ・不動産販売の伸びが寄与しました。
2026年3月14日に実施した運賃改定は2027年3月期から通年で効き、上期(2026年4〜9月の累計)は売上高1兆5,854億円(前年同期比+8.4%)、営業利益2,629億円(同+13.6%)と増収増益でした。会社は鉄道運輸収入の増加などを理由に、2026年10月30日に通期予想を売上高3兆3,580億円・営業利益4,500億円へ上方修正し、年間配当予想も84円から88円に引き上げています。
この記事では、JR東日本の3つの事業セグメント、業績推移、成長戦略(Suica Renaissance・高輪ゲートウェイ開発)、投資判断のポイントを、個人投資家の視点からわかりやすく解説します。
会社概要 — 国鉄分割民営化から生まれた首都圏の鉄道インフラ
JR東日本(東日本旅客鉄道)は、1987年の国鉄分割民営化により設立されました。東京を含む関東・東北・信越エリアの鉄道ネットワークを基盤に、流通・不動産・IT事業を展開する総合生活サービスグループです。
項目 | 内容 |
|---|---|
会社名 | 東日本旅客鉄道株式会社(East Japan Railway Company) |
証券コード | 9020(東証プライム) |
設立 | 1987年4月(国鉄分割民営化) |
上場 | 1993年10月(東証一部)→ 2002年6月 完全民営化 |
代表取締役社長 | 喜勢陽一(2024年4月就任) |
従業員数 | 70,623名(連結、2026年3月31日現在) |
本社 | 東京都渋谷区代々木二丁目2番2号 |
営業キロ | 7,302.2km(在来線6,108.0km+新幹線1,194.2km、2026年3月31日現在)/駅数1,632駅 |
セグメント構成 — 運輸事業が売上の約66%を占める
JR東日本の事業は大きく「運輸事業」「流通・サービス事業」「不動産・ホテル事業」の3報告セグメントに分かれます。加えて「その他」区分にIT・Suica事業やクレジットカード事業等が含まれます。
セグメント別売上構成比(2026年3月期、外部顧客への売上高)
セグメント別売上推移(外部顧客への売上高)
3つの事業セグメントを理解する
運輸事業 — 新幹線・在来線で1日約1,650万人を運ぶ
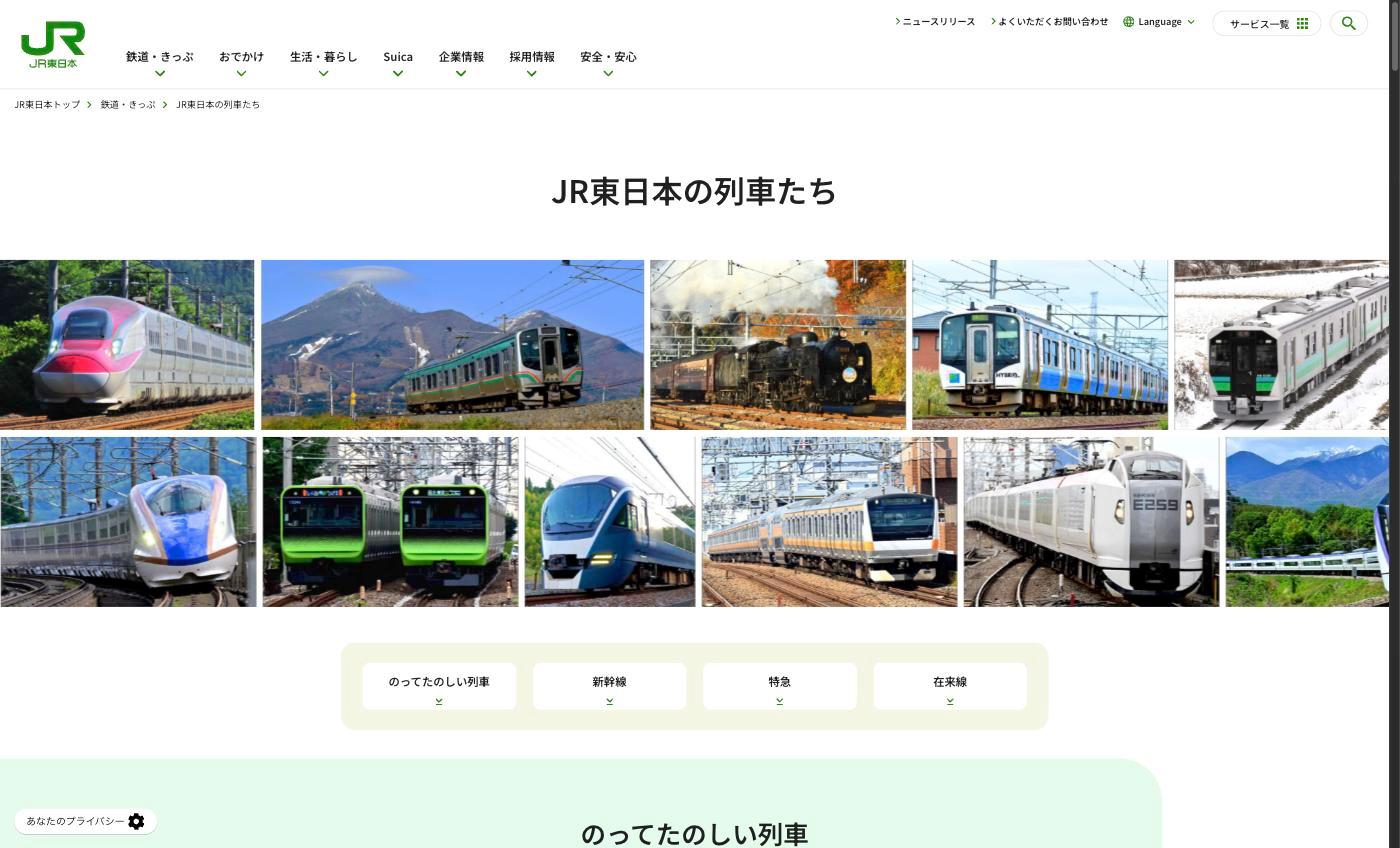
運輸事業はJR東日本の売上の約66%を占める基幹事業です。東北・上越・北陸・山形・秋田の各新幹線と、首都圏の山手線・中央線・京浜東北線をはじめとする在来線ネットワークを運営しています。
2026年3月期の運輸事業の外部顧客への売上高は2兆458億円、セグメント利益は1,944億円(前期比+10.4%)でした。鉄道利用の増加による運輸収入の伸びが主因で、「Japanese Beauty Hokurikuキャンペーン」での北陸エリア誘客、訪日外国人向け「JR EAST PASS」の新規設定、山形新幹線「つばさ」の新型車両E8系投入などの施策も展開しました。
一方で、2025年度は山手線の架線断線トラブル(2025年5月)、宇都宮線等での大規模停電(2026年2月)など輸送障害が相次ぎました。安全対策の強化が経営課題となっています。
流通・サービス事業 — エキナカ商業施設で日常消費を取り込む
流通・サービス事業は、エキナカ商業施設「ecute」やコンビニ「NewDays」、駅構内の飲食・広告事業などを展開し、売上高4,161億円(2026年3月期)を計上しています。
セグメント利益は681億円(前期比+12.5%)と増益を達成。鉄道利用者の増加に伴うエキナカ店舗の売上増が寄与しました。なお、駅ビル(ルミネ・アトレ等)の運営は次の不動産・ホテル事業に含まれます。
また、新幹線を活用した荷物輸送サービス「はこビュン」や、JALグループと連携した新幹線輸送「JAL de はこビュン」の販売を開始し、貨客混載ビジネスにも進出しています。
不動産・ホテル事業 — TAKANAWA GATEWAY CITYが成長の核
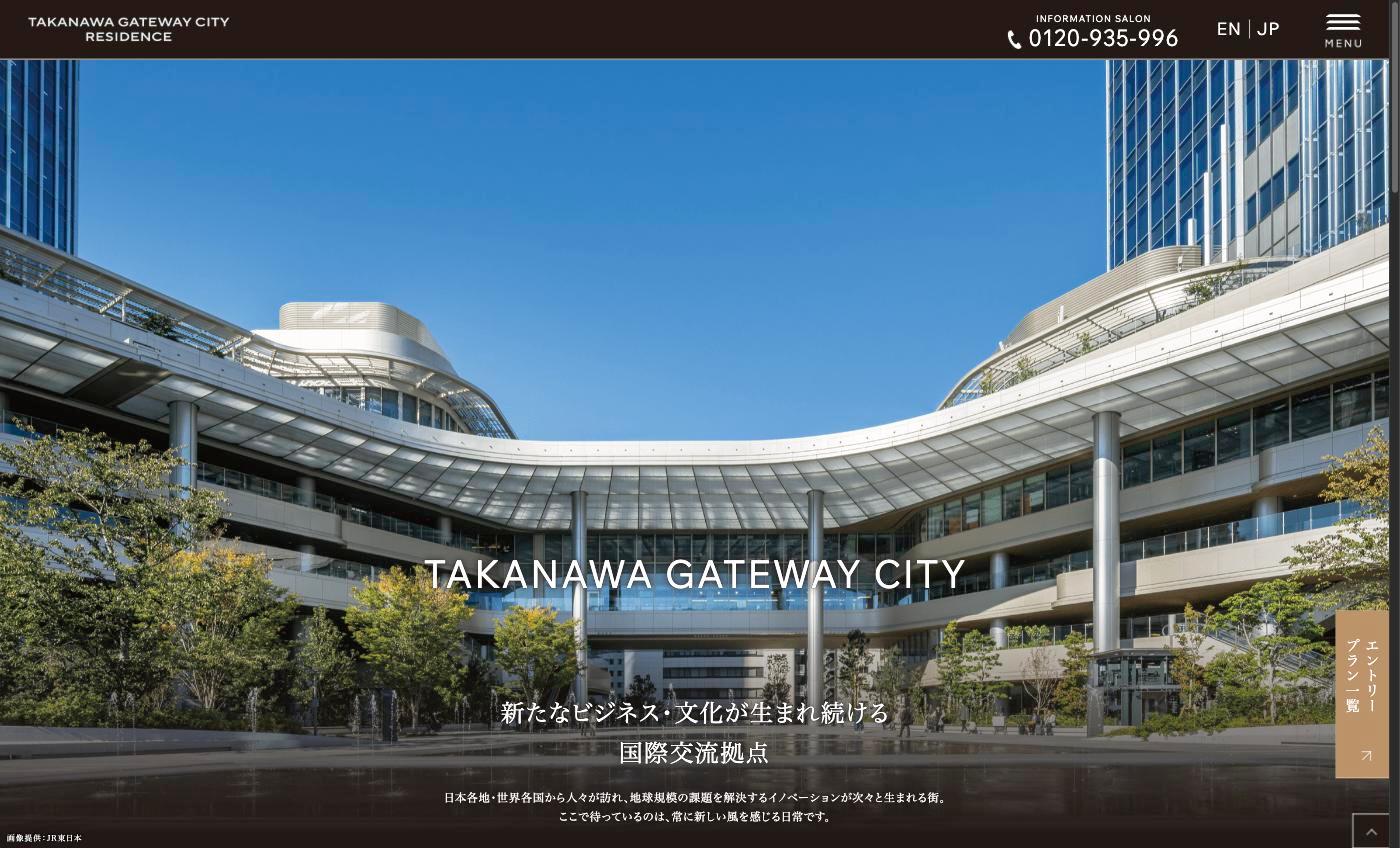
不動産・ホテル事業は売上高5,132億円(前期比+15.2%)、セグメント利益1,283億円(同+6.6%)と2桁増収を達成しました。
最大の注目ポイントは「TAKANAWA GATEWAY CITY」です。旧車両基地跡地を再開発し、約9.5ヘクタール・延床面積約84.5万㎡の複合施設を建設。2025年3月に「まちびらき」を迎え、2026年3月28日にグランドオープンしました。隈研吾設計の複合文化施設「MoN Takanawa: The Museum of Narratives」も開館しています。
このほか、「BLUE FRONT SHIBAURA TOWER S」の全体開業(2025年9月)、秋田駅ビルのビジネス共創拠点「LiSH AKITA」の開設、ホテル「和のゐ 角館」のリニューアル開業(いずれも2026年3月)など、駅を起点とした不動産開発が活発です。
伊藤忠商事との不動産子会社の経営統合も実現しました。2025年12月の戦略的提携の基本合意、2026年4月15日の統合契約の締結を経て、2026年10月1日にJR東日本不動産と伊藤忠都市開発が合併(伊藤忠都市開発が存続会社)し、新会社「JR東日本伊藤忠不動産開発」が発足しました。
出資比率:JR東日本60%・伊藤忠商事40%(JR東日本の連結子会社)。資本金106億98百万円、本社は東京都新宿区
目標:統合会社で今後5年間に売上2,500億円規模を目指す。首都圏の社宅跡地など約8.5万㎡の開発から着手
位置づけ:「勇翔2034」で不動産事業を「成長のエンジン」と定める。2026年10月には統合会社の発足効果などを含めて目標を引き上げ、不動産販売営業利益は累計約6,500億円(2026年3月期〜2032年3月期)、不動産ファンドの資産運用規模は2032年3月期に1.4兆円(従来1.2兆円)をめざす
出典:JR東日本「JR東日本グループと伊藤忠グループによる不動産事業分野における統合契約締結について」(2026年4月15日)、「JR東日本伊藤忠不動産開発株式会社の発足(予定)について」(2026年9月17日)、2027年3月期 第2四半期決算短信(重要な後発事象)、2027年3月期 第2四半期決算 説明資料(p.20・45)
セグメント | 売上高(2026/3期) | セグメント利益 | 前期比 |
|---|---|---|---|
運輸事業 | 20,458億円 | 1,944億円 | +10.4% |
流通・サービス事業 | 4,161億円 | 681億円 | +12.5% |
不動産・ホテル事業 | 5,132億円 | 1,283億円 | +6.6% |
その他(IT・Suica等) | 1,095億円 | 303億円 | +32.0% |
Suica経済圏 — 交通ICカードから「生活のデバイス」へ
JR東日本は2024年12月に「Suicaの当たり前を超えます〜Suica Renaissance〜」を発表。今後10年で、Suicaを交通ICカードから「生活のデバイス」に進化させる構想です。
JRE BANK:楽天銀行と組み、ビューカードが銀行代理業者として提供するJR東日本グループブランドのネット銀行サービス(2024年5月開始)。JRE POINTの付与やえきねっと乗車券割引などの特典で口座獲得を拡大中
Welcome Suica Mobile:訪日外国人向けのモバイルSuicaアプリ。JR-EAST Train Reservationと連携
ウォークスルー改札:上越新幹線で実証実験を実施し、2027年春には広域品川圏の5駅にタッチ不要の改札を導入する計画。しなの鉄道へのSuica導入(2026年3月)に続き、2026年10月20日にはモバイルSuicaアプリでコード決済「teppay」の提供を開始
出典:JR東日本「Suicaの当たり前を超えます〜Suica Renaissance〜」(2024年12月10日)、グループ経営ビジョン「勇翔2034」、「新コード決済サービス『teppay』が2026年10月20日(火)よりスタート」(2026年10月6日)
業績推移と財務分析
通期業績推移 — 売上高は過去最高、営業利益はコロナ前ピークに未達
JR東日本はコロナ禍で深刻な打撃を受けましたが、2023年3月期以降は急速な回復を遂げています。2026年3月期の売上高3兆847億円は過去最高を更新した一方、営業利益4,143億円はコロナ前ピークの2019年3月期(4,849億円、営業利益率16.2%)をなお約15%下回っています。
営業利益率13.4%は2020年3月期(12.9%)を上回りますが、同期は台風19号(2019年10月)とコロナ初期(2020年2〜3月)の影響をすでに受けた期です。収益力の回復度合いは2019年3月期との比較で見るのが適切です。
通期業績推移(売上高・営業利益・営業利益率)
2027年3月期の進捗 — 上期は運賃改定と利用増で増益、通期予想を上方修正
2026年10月30日に公表した上期(2026年4〜9月の累計)は、売上高1兆5,854億円(前年同期比+8.4%)、営業利益2,629億円(同+13.6%)の増収増益でした。売上高は6期連続の増収で、上期としては過去最高です。
一方、親会社株主に帰属する中間純利益は1,520億円(同+3.2%)と小幅な増益にとどまりました。経常利益は+15.7%と伸びましたが、投資有価証券売却益が前年同期の229億円から78億円に減り、固定資産除却損などの特別損失も168億円から308億円に増えたため、純利益の伸びは小さくなりました。
セグメント | 売上高(2027/3期 上期) | 前年同期比 | セグメント利益 | 前年同期比 |
|---|---|---|---|---|
運輸事業 | 10,888億円 | +9.0% | 1,775億円 | +24.0% |
流通・サービス事業 | 2,061億円 | +4.4% | 322億円 | +2.1% |
不動産・ホテル事業 | 2,329億円 | +8.0% | 412億円 | −13.8% |
その他(IT・Suica等) | 576億円 | +12.6% | 118億円 | +37.1% |
運輸事業:鉄道運輸収入は9,999億円(前年同期比+841億円)。会社が示した内訳を合計すると、運賃改定の効果が約435億円、鉄道利用の増加(インバウンド含む)が約470億円で、天候災害で約65億円減った。会社はセグメント利益+24.0%を鉄道の利用増と運賃改定の効果によるものと説明
不動産・ホテル事業:TAKANAWA GATEWAY CITYの全面開業などでオフィス賃貸収入やSC・ホテルの売上は伸びたものの、前年同期に計上した不動産販売(売上45億円・利益40億円)が当期はなく減益。通期の不動産販売は売上1,000億円・営業利益450億円(前期730億円・503億円)の計画を変えておらず、計画どおりなら全額が下期の計上になる
通期予想:2026年10月30日に上方修正(売上高3兆2,950億円→3兆3,580億円、営業利益4,290億円→4,500億円、純利益2,550億円→2,650億円)。営業利益の上積み210億円はセグメント別ではすべて運輸事業。修正後の予想に対する上期の営業利益の進捗率は58.4%(前期は上期の実績が通期実績の55.9%)
出典:JR東日本 2027年3月期 第2四半期決算 説明資料(p.25・29・32・42)、2027年3月期剰余金の配当(増配)ならびに通期業績予想および配当予想の修正に関するお知らせ(2026年10月30日)
配当推移 — 増配基調が継続
JR東日本の配当は増配基調が続いています。2026年3月期は年間74円(前期比+14円)、配当性向は33.7%でした。2027年3月期は、2026年10月30日に中間配当を予想の42円から44円に増配し、期末予想も44円に引き上げて年間88円(+14円、配当性向37.5%)を予想しています。
会社はTAKANAWA GATEWAY CITY開発などの成長投資が落ち着く2027年度に向けて、配当性向を段階的に40%へ引き上げる方針を示しており、今回の増配もこの方針と業績予想の上方修正を踏まえたものです。
1株当たり配当金の推移
財務の健全性 — 有利子負債は高水準も改善傾向
JR東日本はインフラ企業の特性上、有利子負債が大きい点が特徴です。ただし、営業CFは7,651億円(2026年3月期)と安定しており、デットサービスに支障はありません。自己資本比率は28.2%(前期比+0.1pt)と緩やかに改善中です。ROEは8.0%→8.4%(会社発表値)と改善しています。
指標 | 2025/3期 | 2026/3期 |
|---|---|---|
総資産 | 10兆1,742億円 | 10兆8,207億円 |
自己資本比率 | 28.1% | 28.2% |
ROE | 8.0% | 8.4% |
営業CF | 7,323億円 | 7,651億円 |
売上高営業利益率 | 13.0% | 13.4% |
投資家が注目すべきポイント
成長ドライバー — 非鉄道収益の拡大がカギ
JR東日本の長期的な成長は、鉄道運輸収入だけでは限界があります。日本の人口減少が進む中、「生活ソリューション」(不動産・ホテル・流通・IT)領域の拡大が持続的成長のカギです。
2025年7月に発表した新グループ経営ビジョン「勇翔2034」では、「モビリティ(運輸事業)」と「生活ソリューション(流通・不動産・ホテル・IT事業等)」の二軸経営を掲げています。品川・渋谷・新宿を含む駅を核としたまちづくりに注力し、TAKANAWA GATEWAY CITYを中核とする「広域品川圏」(浜松町〜大井町)では、2030年代半ばまでにグループ保有ビルの床面積約150万㎡・営業収益約1,000億円超/年を目指しています(2025年10月発表)。
「勇翔2034」の指標 | 2025年度実績 | 2031年度目標 |
|---|---|---|
連結営業収益 | 3兆847億円 | 4.3兆円程度 |
EBITDA | 8,429億円 | 1.2兆円程度 |
ROA | 3.9% | 5%以上 |
ネット有利子負債/EBITDA | 5.8倍 | 5倍程度 |
ROE(KGI) | 8.4% | 10%以上 |
インバウンド需要も重要な成長ドライバーです。訪日外国人向けの「JR EAST PASS」「JR East-South Hokkaido Rail Pass」の新規設定や、Welcome Suica Mobileの展開でインバウンド取り込みを強化しています。
リスク要因 — 人口減少・金利・安全
人口減少は構造的なリスクです。特に東北・信越エリアの地方路線では利用者の減少が深刻で、津軽線(新中小国信号場〜三厩間)や久留里線(久留里〜上総亀山間)では鉄道事業の廃止と新たな交通モードへの転換が進められています。2027年4月には廃止が予定されています。
有利子負債の大きさは金利感応度を高めます。日銀の利上げ局面では、ネット有利子負債4兆9,001億円(2026年3月末)に対する利払い負担が増加する可能性があります。もっとも、営業CF7,651億円に対するキャッシュ・フロー対有利子負債比率は6.7倍、インタレスト・カバレッジ・レシオは9.6倍で、返済能力自体は維持されています。また、社債による資金調達が中心のため、金利上昇の影響は段階的に顕在化します。
輸送トラブルの頻発はブランドリスクです。2024年〜2025年にかけて不適切事象(中央官庁向け委託事業の不正、独禁法抵触のおそれのある行為)も発覚し、2025年7月には「グループ全体のガバナンスの改善と強化に向けた有識者委員会」を設置。信頼回復は進行中です。
まとめ
JR東日本は、首都圏の鉄道インフラという圧倒的な基盤をベースに、不動産・流通・Suica経済圏への多角化を進める総合生活サービス企業です。
売上高は過去最高:2026年3月期は売上高3兆847億円・営業利益4,143億円。営業利益はコロナ前ピーク(2019年3月期4,849億円)に約15%届かないが、2027年3月期上期(4〜9月の累計)も鉄道の利用増と運賃改定で営業利益+13.6%と増益が続き、10月に通期予想を上方修正
成長戦略:TAKANAWA GATEWAY CITYを核とする広域品川圏開発、伊藤忠との不動産子会社統合(2026年10月に「JR東日本伊藤忠不動産開発」発足)、Suica Renaissance構想、インバウンド取り込み強化
株主還元:年間配当74円→88円(予想、2026年10月に84円から増額)と増配継続。2026年3月期の配当性向は33.7%で、2027年度に向けて40%へ段階的に引き上げる方針
注意点:ネット有利子負債4.9兆円の金利リスク、人口減少による地方路線の縮小、輸送トラブルとガバナンスの課題
鉄道を核としつつ「駅とまちの一体開発」で非鉄道収益を拡大するビジネスモデルは、長期的な成長ポテンシャルを秘めています。ただし、安全・ガバナンスの課題への対応力が、今後の企業価値を左右する重要な要素となるでしょう。
東日本旅客鉄道
関東・東北16県で圧倒的ネットワークを展開する鉄道事業が中心。JRバス関東・東京モノレール等旅客輸送、ショッピングセンター『ルミネ』『アトレ』運営、日本ホテル系列、JR東日本ビルディングのオフィス賃貸、ビューカード等IT・Suica事業を展…