GO(581A)の企業分析|タクシーアプリ4,000万DLが生む配車プラットフォームの収益構造
GO株式会社(581A)は、日本最大のタクシー配車アプリ「GO」を運営するモビリティプラットフォーム企業です。配車できるタクシーは約8.5万台(2025年12月)、累計ダウンロードは4,000万件(2026年8月)で、全47都道府県をカバーしています。日本交通の「JapanTaxi」とDeNAの「MOV」が2020年に統合して誕生しました。
2026年5月期は売上高414億円(前期比+31.8%)、営業利益70億円(同+158.1%)と大幅増益を達成し、2026年6月に東証グロース市場へ上場しました。配車アプリを核に、車内広告「TOKYO PRIME」やEV充電「GO Charge」へと事業を広げています。2026年9月には米Waymoと、東京で無人の自動運転タクシーを2027年中に始めるための協業契約を結びました。
上場後初の四半期決算となる2027年5月期第1四半期(2026年6〜8月)は、売上高122億円、営業利益30億円でした。通期の会社予想(営業利益130億円、据え置き)に対する進捗率は23.4%で、会社は「計画通り」としています。
この記事では、GO株式会社の事業構造、業績推移、競合環境、投資判断のポイントを、個人投資家の視点からわかりやすく解説します。
会社概要 — 日本交通×DeNAが生んだモビリティプラットフォーム
GO株式会社は、日本最大手のタクシー会社・日本交通グループが展開していた配車アプリ「JapanTaxi」と、DeNAが提供していた「MOV」の事業統合によって2020年に誕生しました。「移動で人を幸せに。」をミッションに掲げ、タクシー配車アプリ「GO」を中核としたモビリティプラットフォームを展開しています。
項目 | 内容 |
|---|---|
会社名 | GO株式会社(GO Inc.) |
証券コード | 581A(東証グロース) |
設立 | 1977年8月(日本交通のシステム子会社「日交計算センター」として。2020年に現在の体制へ統合) |
上場 | 2026年6月16日(東証グロース) |
代表取締役社長 | 中島宏(元DeNA常務執行役員) |
代表取締役会長 | 川鍋一朗(日本交通ホールディングス 代表取締役、全国ハイヤー・タクシー連合会 会長) |
本社 | 東京都港区 |
セクター | 情報・通信業 |
タクシー業界のデジタル化を牽引してきた沿革
1977年8月 — 日本交通のシステム子会社「日交計算センター」として設立。タクシー業務のシステム化を担う
2011年 — 日本初のタクシーアプリ「日本交通タクシー配車」を開始。12月に全国の提携タクシー会社へ広げた「全国タクシー」を開始
2015年 — JapanTaxi株式会社へ社名変更
2020年4月 — DeNAのMOV事業と統合し、株式会社Mobility Technologiesへ
2020年9月 — タクシー配車アプリ「GO」を首都圏・京阪神など11エリアで開始
2023年4月 — GO株式会社へ社名変更。サービス名と社名を統一
2025年8〜9月 — AIドラレコ「DRIVE CHART」(GOドライブ)と採用支援(GOジョブ)を別会社として切り出し、外部の出資を受けて持分法適用会社(GOが一部を持つ関連会社)に
2026年6月 — 東証グロース市場へ上場(公開価格2,400円、吸収額約971億円)。大半は既存株主の売出し
2026年7月 — 上場に伴う追加の新株発行(オーバーアロットメント分)で約70億円を調達。自動運転タクシーの研究開発とM&Aに充てる計画
2026年9月 — 米Waymo(グーグルの親会社Alphabet傘下)と、東京での自動運転タクシーの商用化に向けた協業契約を締結
主要株主構成 — 上場で筆頭株主は日本交通HDに
いまのGOの筆頭株主は、タクシー最大手グループの日本交通ホールディングスです。上場前は日本交通HDとDeNAが25.75%ずつを持つ「共同筆頭」でしたが、2026年6月の上場でDeNAが持ち株の8割を売り出しました。
日本交通ホールディングス:25.75%。上場時に売り出しておらず、会社は「上場後も継続保有する意向」と説明しています
グローバルグロースホールディングスツー(投資会社):6.35%
DeNA:4.99%(上場前は25.75%)
NTTドコモ:3.66%(上場前は18.28%)
このほか、トヨタ自動車やあいおいニッセイ同和損保も上場時に持ち株の一部を売り出し、株主に残っています。
出典:主要株主の異動に関するお知らせ(2026年6月16日)・大量保有報告書・有価証券届出書よりKabuGraph作成。比率は上場日(2026年6月16日)時点。7月の増資と新株予約権の行使で、8月末までに発行済株式が約5.5%増えたため、いまはそれぞれ少し低くなっています
事業構造を理解する — 5つのサービス群
GOの決算は、中核の「GO事業」と、それ以外の新規事業をまとめた「その他事業」に分けて開示されています。GO事業はタクシー配車を軸とした中核事業で、売上高の約91%を占めます。その他事業にはGX(脱炭素)・自動運転・物流などの新規事業が入ります。
事業区分別売上構成比(2026年5月期)
会社が開示している売上高の内訳は、GO事業を「アプリ配車事業」と「タクシー関連サービス事業」に分けた以下の3区分です。決済・広告・端末など、タクシー関連サービス事業の中の内訳は開示されていません。
事業区分 | 主なサービス | 2025/5 | 2026/5 | 前期比 | 構成比 | 調整後売上総利益率 | 2027/5(予) |
|---|---|---|---|---|---|---|---|
アプリ配車事業 | GO・GO PREMIUM・GO BUSINESS | 135.8億円 | 195.7億円 | +44.1% | 47% | 94.0% | 250.0億円(+27.8%) |
タクシー関連サービス事業 | 決済(GO Pay)・広告(TOKYO PRIME)・端末 | 136.7億円 | 182.2億円 | +33.2% | 44% | 55.6% | 204.0億円(+12.0%) |
インキュベーション事業(その他) | GO Charge・GOエコノミー・自動運転など | 41.8億円 | 36.6億円 | △12.3% | 9% | 49.1% | 30.0億円(△18.1%) |
この記事で取り上げる5つのサービス群をこの区分に当てはめると、1のタクシー配車アプリ「GO」がアプリ配車事業、2のTOKYO PRIME(広告)と5のタクシー事業者向けDX(端末)がタクシー関連サービス事業、4のGX事業がインキュベーション事業に入ります。3のDRIVE CHARTは別会社として切り出したため、いまはGOの売上に入りません。
アプリ配車事業は調整後売上総利益率94%と極めて収益性が高く、前期比+44.1%で全社の成長を牽引しています。インキュベーション事業が減収なのは、DRIVE CHARTを運営するGOドライブ㈱(2025年8月)とGOジョブ㈱(同9月)を分社化して連結から外れたためで、2027年5月期予想の△18.1%も同じ要因です(2026年5月期 通期決算説明資料)。
1. タクシー配車アプリ「GO」
GOの中核サービスです。累計ダウンロード4,000万件(2026年8月)、配車できるタクシー約8.5万台(2025年12月)、全47都道府県に対応し、日本のタクシー配車アプリとしてNo.1の規模を誇ります。AIによるマッチング技術で、乗客と近くのタクシーを最適に結びつけます。
収益モデルは配車1件ごとの手数料が基本です。2026年5月期の実車数(アプリで呼んだタクシーに乗った回数)は1億1,544万回(前期比+19.9%)、1実車当たり平均売上高(アプリ配車の売上÷実車数)は169円(同+19.9%)でした。月間アクティブユーザー(MAU)は平均311万人(同+14.7%)と順調に拡大しています。
KPI | 2025年5月期 | 2026年5月期 | 前期比 |
|---|---|---|---|
実車数 | 9,631万回 | 1億1,544万回 | +19.9% |
1実車当たり売上高 | 141円 | 169円 | +19.9% |
MAU(月間平均) | 271万人 | 311万人 | +14.7% |
利用者の定着率も高く、2018〜2021年に使い始めた利用者の74%が、5年後もアプリを使い続けています(初回利用の翌月と比べた月間利用者数。有価証券届出書)。
派生サービスとして、法人向け請求書払い・経費管理機能付きの「GO BUSINESS」(2021年10月開始)や、アルファード等の高級車両を指定できる「GO PREMIUM」も提供しています。
2. TOKYO PRIME — 車内タブレット広告
GOとフリークアウト・ホールディングスの合弁会社IRISが運営する日本最大のタクシーサイネージメディアです。後部座席のタブレットに動画広告を配信し、全国36都道府県・約71,000台(うち東京約25,500台)に設置されています。
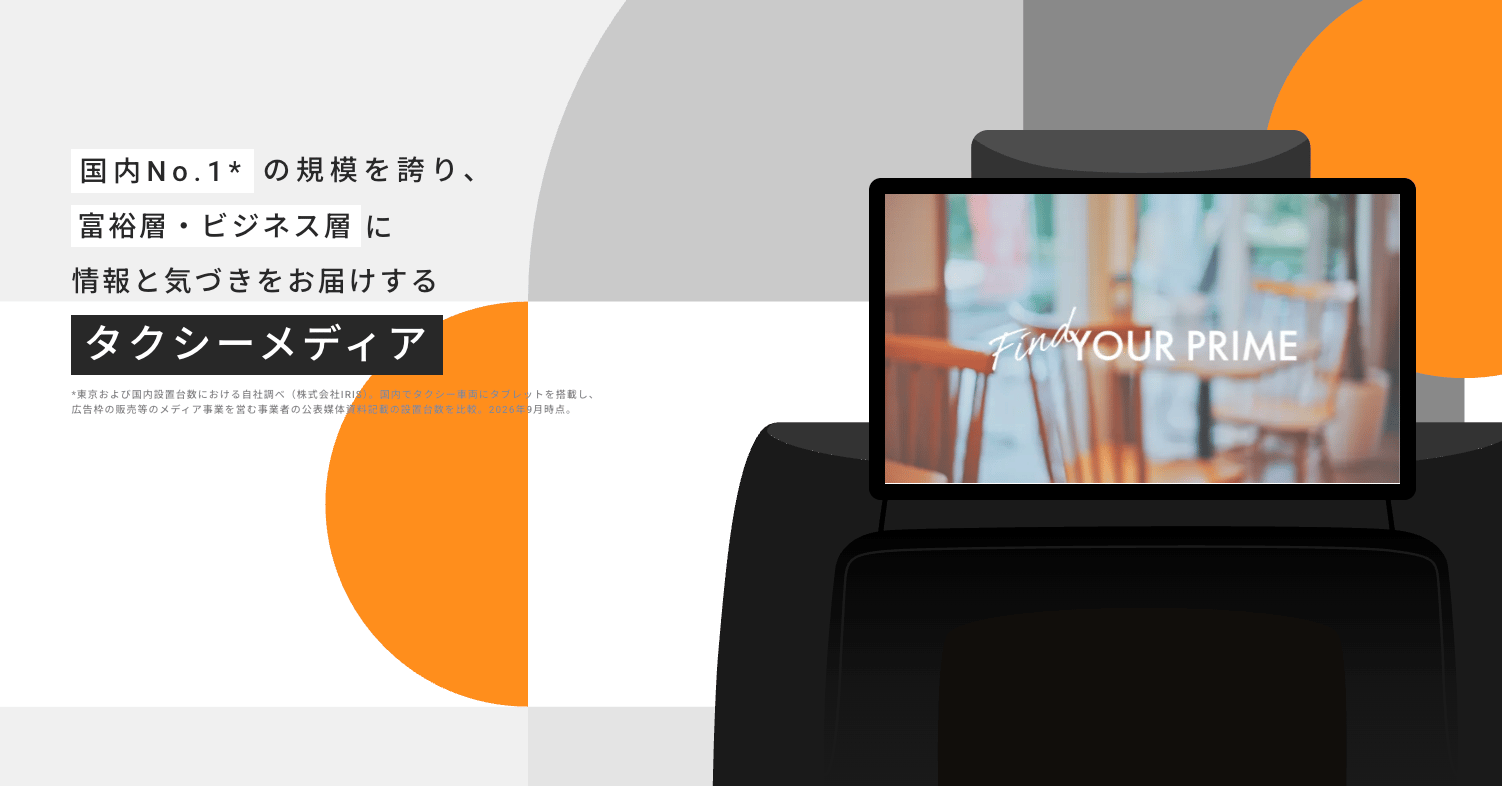
タクシーの乗客はビジネスパーソンや富裕層が多く、BtoB広告の出稿先として注目されています。乗車中の閉鎖空間で視聴されるため、動画完視聴率が高いのが特徴です。
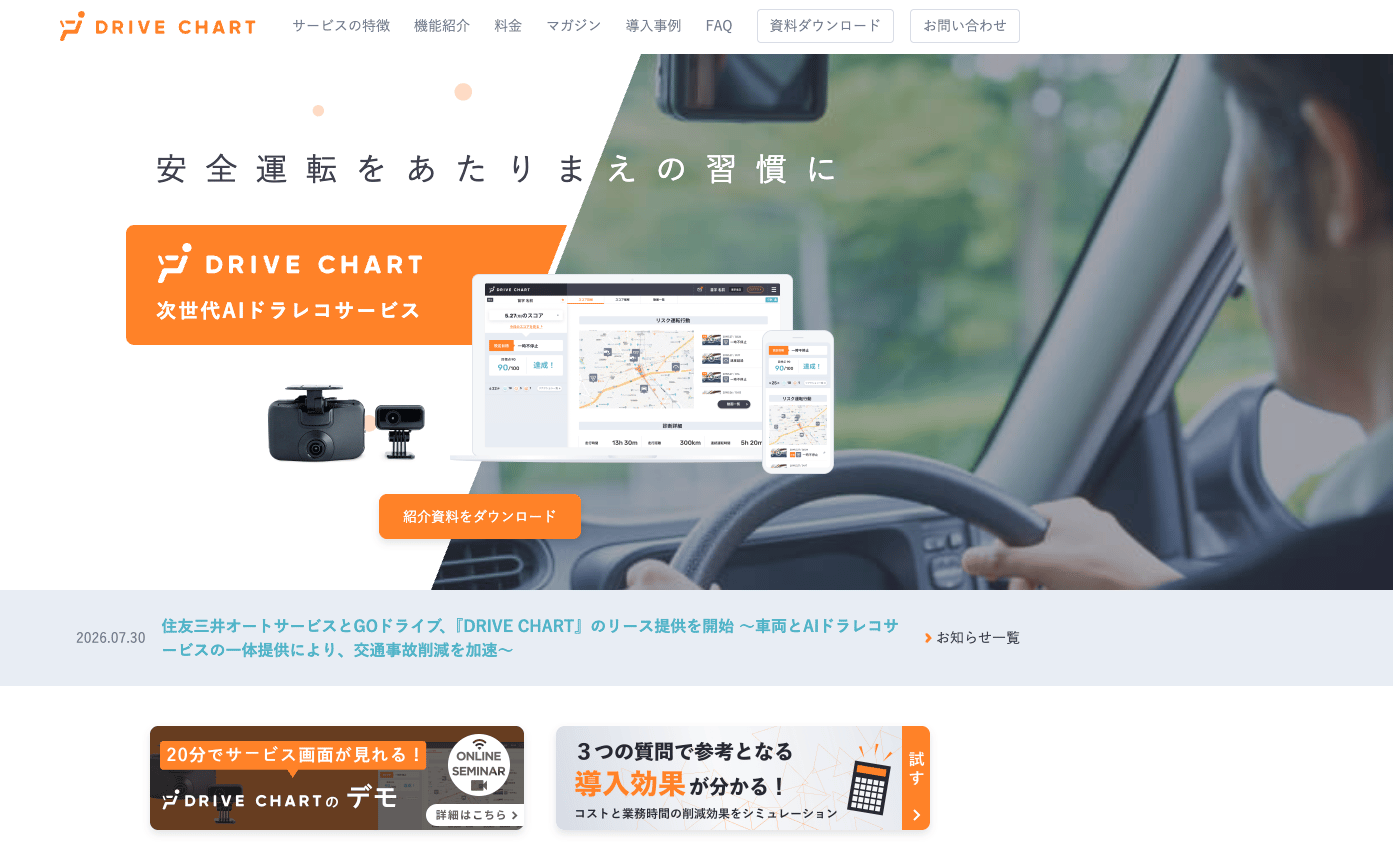
3. DRIVE CHART — AIドラレコ(2025年8月に別会社へ)
AIを活用した次世代型ドライブレコーダーサービスです。2025年8月にGOドライブ㈱として切り出し、いまはGOの持分約40%の持分法適用会社(GOが一部を持つ関連会社)です。ゼンリン・東京センチュリー・あいおいニッセイ同和損保が出資しました。GOの売上には入らず、利益のうちGOの持ち分だけが業績に反映されます。
車載カメラの映像をAIが解析し、危険運転を自動で検知して事故リスクを見える化します。契約車両は10万台を超え(2025年8月)、トラック・営業車など商用車にも広がっています。日本通運は白ナンバー車約3,000台への導入を決めました。
4. GX事業 — EV充電「GO Charge」と脱炭素
「タクシー産業GXプロジェクト」として、タクシー車両のEV化支援とEV充電インフラを整備しています。「GO Charge」は、自社の急速充電スポットをスマホで検索・予約・決済できるサービスです。有料の拡張プランに入ると、e-Mobility Power(eMP)の急速充電器約9,000口も使えます(eMPの充電器は予約不可)。
5. タクシー事業者向けDX
タクシー事業者向けに、乗務員端末・決済端末などのハードウェア提供や配車システムの構築を行っています。タクシー会社の業務をデジタル化し、コスト削減と効率化を支援するBtoBサービスで、GOのプラットフォームにタクシー会社を取り込む入口としての役割も果たしています。
業績推移と財務分析
GOは2025年5月期に初の通期黒字化を達成し、翌2026年5月期で営業利益率17.0%まで急改善しています。上場前の成長投資フェーズから利益回収フェーズへの転換が鮮明で、2027年5月期第1四半期(3か月)の営業利益率は24.8%でした。
通期業績推移
通期業績推移(売上高・営業利益・営業利益率・売上高成長率)
項目 | 2024/5 | 2025/5 | 2026/5 | 2027/5(予) |
|---|---|---|---|---|
売上高 | 239.6億円 | 314.3億円 | 414.5億円 | 485.0億円 |
営業利益 | △19.1億円 | 27.3億円 | 70.4億円 | 130.0億円 |
経常利益 | △19.9億円 | 26.3億円 | 64.6億円 | 131.0億円 |
純利益 | △33.1億円 | 20.0億円 | 88.4億円 | 112.0億円 |
EPS | — | 25.75円 | 113.78円 | — |
2027年5月期 第1四半期決算(2026年10月15日発表)
上場後初の四半期決算は、売上高122.4億円、営業利益30.4億円、純利益24.8億円でした(第1四半期は2026年6〜8月の3か月)。7月14日に公表した通期の会社予想は据え置かれ、進捗率は売上高25.2%、営業利益23.4%です。会社は「売上高・利益ともに会社計画通りに進捗」と説明しています(GO 2027年5月期 第1四半期決算説明資料 p.2・p.15)。
項目 | 第1四半期 | 通期会社予想 | 進捗率 |
|---|---|---|---|
売上高 | 122.4億円 | 485.0億円 | 25.2% |
調整後EBITDA | 33.7億円 | 144.0億円 | 23.4% |
営業利益 | 30.4億円 | 130.0億円 | 23.4% |
経常利益 | 30.2億円 | 131.0億円 | 23.1% |
純利益 | 24.8億円 | 112.0億円 | 22.1% |
前年同期は上場前で四半期決算を作っていないため、決算短信に前年同期比は載っていません。決算説明資料 p.8の会社集計では、売上高が前年同期比+27.8%、営業利益が+92.8%です。前期の第1四半期は通期営業利益の22.4%(15.8億円÷70.4億円)だったので、今回の進捗23.4%はほぼ同じペースです(KabuGraph算出)。
四半期業績の推移(3か月ごとの売上高・営業利益)
アプリ配車事業が+41.8%:アプリ配車事業の売上は61.6億円で、会社は「引き続き全体の成長を牽引」としています。タクシー関連サービス事業は52.6億円(+34.0%)、インキュベーション事業は8.3億円(△37.1%)でした。会社は2027年5月期のインキュベーション事業の減収を、GOドライブ(2025年8月)とGOジョブ(同9月)の分社化の影響と説明しています(2026年5月期 通期決算説明資料 p.18)
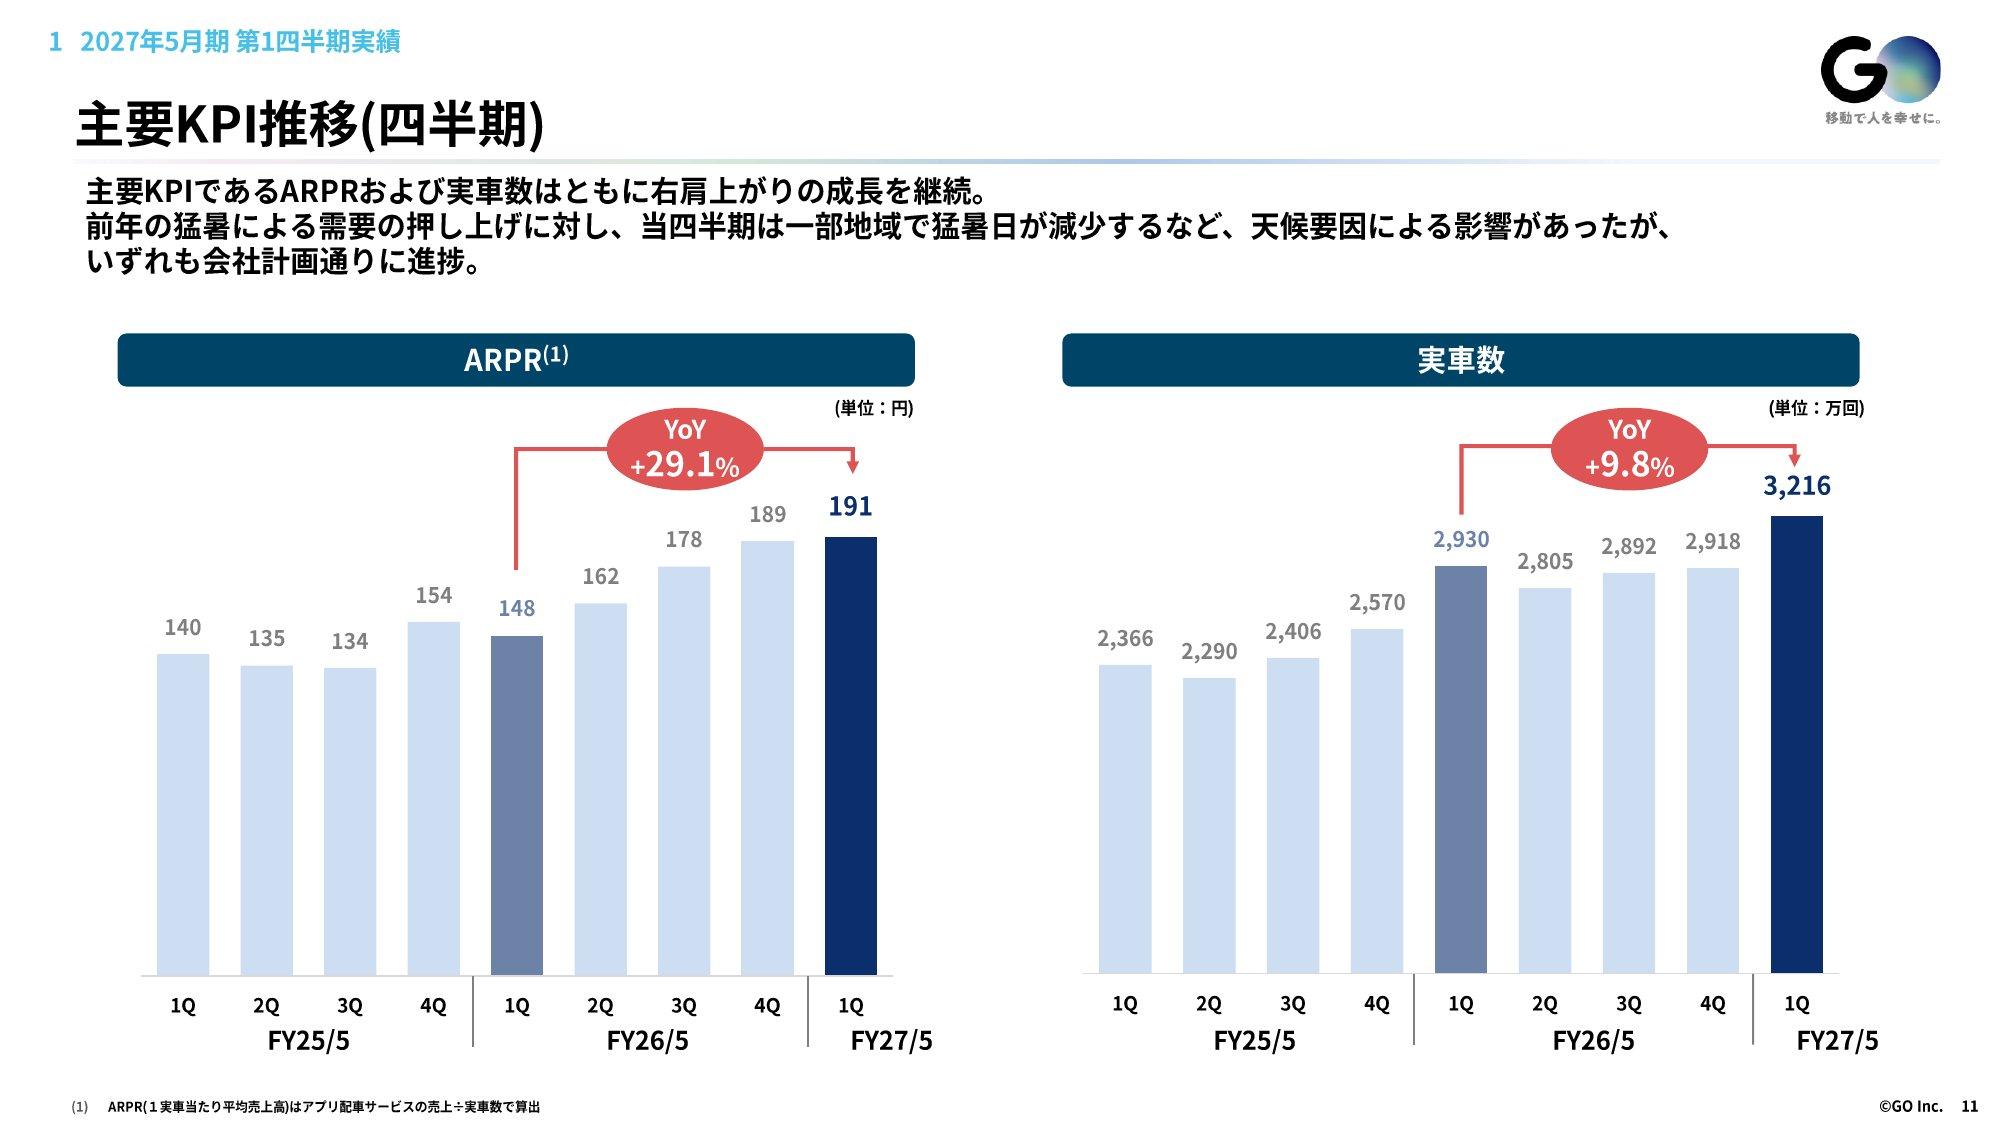
1実車当たり売上高は191円(+29.1%)、実車数は3,216万回(+9.8%):1実車当たり売上高(アプリ配車の売上÷実車数)は前年同期の148円から上がりました。一方、実車数の前年同期比は2026年5月期第1四半期の+23.8%から、第4四半期+13.5%、今回+9.8%と鈍ってきています(四半期ごとの値からKabuGraph算出)。会社は、前年は猛暑で需要が押し上げられたのに対し、今年は一部地域で猛暑日が減ったという天候要因を挙げつつ、計画通りの進捗としています(決算説明資料 p.11)
平均MAUは342万人(+8.8%)、アプリ配車率は30.0%(+2.0pt):アプリ配車率は、主要10都市でGOと提携するタクシー会社の実車のうち、GOアプリで配車した割合です(決算説明資料 p.12)
利益率の改善:売上総利益率は56.3%(前年同期54.2%)、営業利益率は24.8%(KabuGraph算出)でした。会社は「売上高対比の原価率・販管費率はともに低下」と説明しています(決算説明資料 p.10)。調整後EBITDAは33.7億円(+71.2%)で、足し戻した自動運転の費用は1.3億円でした(同 p.37)
純利益の伸び(+29.6%)が営業利益より小さいのは、前年同期に一時的な利益があり、今期は税金と非支配株主の取り分が差し引かれたためとKabuGraphはみています。前年同期は純利益(19.1億円)が営業利益(15.8億円)を上回っていました(決算説明資料 p.8)。2025年8月にDRIVE CHARTをGOドライブとして切り出した際の持分変動利益4.9億円(特別利益)が、この期間に入っています(2026年5月期決算短信 p.15)。今期は特別損益が無く、法人税等(3.4億円)と非支配株主に帰属する利益(2.1億円)が差し引かれて、純利益は営業利益を5.7億円下回りました。会社は純利益の伸びの理由を説明していません。
それでも法人税等の3.4億円は、税引前利益30.2億円の約11%にとどまります(第1四半期決算短信 p.4からKabuGraph算出)。会社予想の純利益112億円も経常利益131億円の約85%で、税負担が軽い前提です。
セグメント別業績
セグメント別売上高推移
セグメント | 2025/5 売上 | 2026/5 売上 | 増減 | 2026/5 利益 |
|---|---|---|---|---|
GO事業 | 272.6億円 | 377.8億円 | +38.6% | 148.4億円 |
その他事業 | 41.8億円 | 36.6億円 | △12.3% | △12.2億円 |
GO事業のセグメント利益率は39.3%(前期は31.2%)と高水準です。実車数が過去最高を更新し、1実車当たり売上高も上がって売上が38.6%伸びた一方、費用の伸びは2割強にとどまりました。その他事業はGX・自動運転への先行投資で赤字ですが、全体の収益性には影響は限定的です。
2027年5月期第1四半期(3か月)は、GO事業が売上高114.1億円・セグメント利益49.5億円(利益率43.4%、KabuGraph算出)、その他事業が売上高8.3億円・セグメント損失△2.8億円でした(第1四半期決算短信 p.6)。
収益性の急改善
GOの収益構造の特徴は、売上成長とともに営業利益率が急改善している点です。営業利益率は2025年5月期の8.7%から、2026年5月期は17.0%へ上がりました。
効いているのは、広告などのマーケティング費用の比率の低下です。金額は増えていますが、売上高に対する比率は23.3%(2024年5月期)→18.9%→16.6%と下がりました。売上総利益率も44.4%→51.6%→54.1%と上がっています。会社は「大規模なマーケティング投資が一巡した」と説明しており、2027年5月期は営業利益率26.8%を見込んでいます。
財務基盤
項目 | 2025/5 | 2026/5 | 2026/8(1Q末) |
|---|---|---|---|
総資産 | 570.7億円 | 764.7億円 | 873.7億円 |
純資産 | 175.5億円 | 278.5億円 | 377.4億円 |
自己資本比率 | 28.2% | 32.6% | 39.8% |
BPS | — | 320.93円 | 約424円 |
ROE | — | 31.7% | — |
純資産は175.5億円から278.5億円に増え、自己資本比率は28.2%から32.6%に上がりました。増えた主な理由は利益の積み上げ(繰延税金資産の計上34.2億円を含む)で、上場で集めたお金ではありません。2026年5月末はまだ上場前だからです。
上場は既存株主の売出しが中心で、会社に入ったお金は7月15日の増資の約70億円です。2026年8月末(第1四半期末)には、この増資と新株予約権の行使で資本金・資本剰余金が計73.6億円増え、利益の積み上げ(24.8億円)と合わせて純資産は377.4億円、自己資本比率は39.8%になりました(第1四半期決算短信 p.2・p.6)。ROEは31.7%(2026年5月期)と高水準ですが、一度きりの税金の戻りを除くと20%弱です。
投資家が注目すべきポイント
株価指標(2026年10月15日終値時点)
指標 | 値 |
|---|---|
株価 | 3,445円 |
時価総額 | 約2,824億円 |
PER(実績) | 30.3倍 |
PER(実績、税金の戻りを除く) | 約49倍 |
PER(会社予想) | 約25.2倍 |
PBR(2026年8月末の自己資本) | 約8.1倍 |
EPS(実績) | 113.78円 |
ROE | 31.7% |
配当利回り | 0%(無配) |
10月15日の終値は第1四半期決算の発表(15:30)前のもので、決算の内容は織り込んでいません。PERとPBRは、そのまま読むと実態からずれる点があります。
PER:2026年5月期の純利益には、一度きりの税金の戻り(繰延税金資産の計上34.2億円)が入っています。これを除くと実績PERは約49倍です。会社予想の純利益112億円で見ると約25.2倍ですが、この予想も税負担が軽い前提です(第1四半期の法人税等は税引前利益の約11%)
PBR:2026年5月期決算短信の1株当たり純資産(320.93円)は上場前の5月末のもので、これで計算すると10.7倍です。7月の増資(約70億円)が入った8月末の自己資本(1株当たり約424円)で計算すると約8.1倍になります
競合比較 — タクシー配車アプリ4社の構図
日本のタクシー配車アプリ市場は、GO、S.RIDE、Uber Taxi、DiDiの4社が主要プレイヤーです。各社の特徴を比較します。
アプリ | 対応エリア | 特徴 | 運営 |
|---|---|---|---|
GO | 全47都道府県 | 配車台数約8.5万台で国内最大。法人向け・高級車等の派生サービスも充実 | GO(東証グロース上場) |
S.RIDE | 東京中心に展開 | 東京都内約12,000台。ソニーGが出資。Uber・DiDiとの連携で訪日客取り込み | S.RIDE(ソニーG系) |
Uber Taxi | 全47都道府県 | 2025年12月に全国展開達成。グローバルブランドで訪日客に強い | Uber Japan(米Uber子会社) |
DiDi | 42都道府県(2026年9月末) | アプリの手数料が無料なのが売り(迎車料金は地域・会社によってかかる)。中国の滴滴出行系でインバウンド客に知名度あり | DiDiモビリティジャパン |
GOの強みは配車台数の圧倒的な規模(約8.5万台)と、日本交通を筆頭とするタクシー会社との深い関係性です。一方、Uber Taxiが全国展開を達成し、S.RIDEがUber・DiDiとの連携で訪日客を取り込むなど、競争環境は激しさを増しています。
成長ドライバーと中期展望
1実車当たり売上高の拡大 — アプリ配車の売上を実車数で割った値で、2023年5月期の77円から121円・141円・169円と伸びました。2027年5月期第1四半期(3か月)も191円と、前年同期の148円から29.1%上がっています。会社は、利用者が払うアプリ手配料の段階的な引き上げ(2025年8月から)と、予約配車・GO PREMIUM・GO BUSINESSなどの付加サービスを要因に挙げています。決済手数料や広告収入はこの指標に入りません
TOKYO PRIMEの広告収入 — タクシーサイネージ広告は国内最大規模。富裕層・ビジネスパーソンへのリーチを武器にBtoB広告の出稿が増加傾向
自動運転タクシー(Waymo) — 2026年9月、米Waymoと協業契約を結びました(日本交通を含む3社の戦略的パートナーシップに基づくもの)。2027年中に東京で、無人の自動運転タクシーの商用運行を始めるのが目標です。台数は段階的に100台規模をめざし、GOのアプリからも呼べるようにします。GOはタクシー会社との連携と全体の設計、日本交通は運行管理を担います。7月の増資で得た約70億円のうち約27億円を、この研究開発に充てる計画です(2026年9月15日のプレスリリース)。開始は必要な許認可を得ることが前提です。会社は商用化の後に車両台数と運行エリアを広げ、実車数(アプリ配車の比率)と1実車当たり売上高を伸ばす考えを示しています(2027年5月期 第1四半期決算説明資料 p.2・p.5)
GX・EV充電事業の種まき — 現時点では赤字ですが、政府のGX政策やタクシーのEV化推進を追い風に、中長期の成長領域です
リスク要因
ロックアップ明けの売り — 2026年12月12日に、DeNA・ドコモ・トヨタ・投資会社など上場時の主な株主の売却制限(ロックアップ、上場後180日)が一斉に明けます。日本交通HDの制限は2027年6月10日まで(継続保有の意向)です
株式の希薄化 — 役員・社員向けの新株予約権(ストックオプション)が、2026年5月末時点で発行済株式の約11%分あります。行使が進むと株数が増え、1株当たりの価値が薄まります。会社も発生可能性を「高」としています。第1四半期にも約120万株が行使され(KabuGraph算出)、潜在株式を含めた1株当たり四半期純利益は28.53円と、EPS(30.98円)より約8%低くなっています
自動運転の費用と許認可 — 無人の自動運転タクシーは、道路交通法・道路運送法などの許認可が下りてから開始時期が決まります。実証の費用(2026年5月期は7.5億円、2027年5月期第1四半期は1.3億円)は当面かかり続け、営業利益を押し下げます
競争政策の監視 — 公正取引委員会は2025年4月の実態調査で、配車アプリは利用が特定のアプリに集中しやすく、独占・寡占に至りうると指摘しました。会社自身も、当局の政策次第でビジネスモデルの一部変更を迫られる可能性をリスクに挙げています
無配当 — 上場以来無配で、2027年5月期も無配の見通し(第1四半期決算でも据え置き)。会社は成長投資を最優先とし、株主還元(配当・自己株式取得)は将来の選択肢として柔軟に検討するとしています(2027年5月期 第1四半期決算説明資料 p.16)。インカムゲイン重視の投資家には不向きです
タクシー業界のドライバー不足 — タクシードライバーの高齢化と人手不足は業界全体の構造的課題。配車可能台数の増加ペースに上限があり得ます
その他事業の赤字 — GX・自動運転・物流のインキュベーション事業は、2026年5月期にセグメント損失△12.2億円(前期はほぼ収支均衡)、2027年5月期第1四半期も△2.8億円でした。投資回収の時期は不透明です
まとめ
GO株式会社は、日本交通とDeNAの統合によって生まれた日本最大のタクシー配車プラットフォームです。2026年5月期に売上高414億円・営業利益70億円を達成し、会社予想の2027年5月期は営業利益130億円と、利益成長の加速が見込まれています。上場後初の四半期決算(2027年5月期第1四半期)は営業利益30億円で、通期予想に対する進捗は23.4%と前期並みのペースでした。
強み — 配車できるタクシー約8.5万台・全47都道府県のネットワーク規模、筆頭株主の日本交通HDを通じたタクシー業界との結びつき、プラットフォーム型の高いスケーラビリティ
注目点 — 1実車当たり売上高の拡大余地、TOKYO PRIMEの広告収入、Waymoと進める自動運転タクシー(2027年中に東京での開始が目標)
リスク — 2026年12月のロックアップ明けの売り、ライドシェア規制や競争政策の変化、Uber Taxi等との競争激化、自動運転の費用、無配当
2026年6月に上場したばかりのため過去のトラックレコードは限られますが、プラットフォームビジネスとしての収益性の急改善は目を引きます。配車件数・MAU・1実車当たり売上高の伸びが続く限り、利益成長は高い蓋然性があります。第1四半期は実車数の伸びが+9.8%に鈍る一方、1実車当たり売上高が+29.1%伸びて売上を支えました。ただし1実車当たり売上高は前の四半期(189円)からはほぼ横ばいです。前期の第2〜4四半期が162円→178円→189円と上がっていったので、いまの水準が続けば、前年同期比の伸びは次の四半期以降に小さくなります(KabuGraphの見方。決算説明資料 p.11 の値から)。この2つの伸びがどこまで続くかが、次の四半期の見どころです。
一方、株価は成長への期待をかなり織り込んでいます。2026年10月15日終値(第1四半期決算の発表前)で、一度きりの税金の戻りを除いた実績PERは約49倍、会社予想PERは約25.2倍、8月末の自己資本で見たPBRは約8.1倍です。四半期決算のKPI推移を丁寧に追いたい銘柄です。