Kudan(4425)の企業分析|空間知覚SLAM技術とKudan PRISMで挑むフィジカルAI市場
Kudan(4425)は、SLAM(自己位置推定・環境地図作成)を中核とする空間知覚技術の専業企業です。2011年に英国ブリストルで創業し、ロボット・ドローン・自動運転車など「すべての機械に眼を」をビジョンに掲げ、デジタルツインとロボティクスの両領域で事業を展開しています。
2026年3月期は売上高12.0億円(前期比+131%)と急成長し、2度上方修正した業績予想も上回りました。フィジカルAI需要の高まりやNEDOの大型案件で売上が伸び、本業の赤字(営業損失)は8.0億円から5.9億円に縮んでいます。最終赤字も1.9億円まで縮みましたが、改善分の半分以上は為替差益(グループ内の外貨建て貸付金を円に換算し直した評価益で、現金は増えない)によるものです。
この記事では、Kudanの空間知覚技術の仕組み、事業構造、業績推移、NEDOプロジェクト、競合環境、投資判断のポイントを、個人投資家の視点からわかりやすく解説します。
この記事の内容(目次)
会社概要 — 英国発・SLAM技術で「すべての機械に眼を」
Kudanは、大野智弘氏(現・代表取締役、筆頭株主)が2011年に英国で立ち上げたKudan Limitedを源流とするディープテック企業です。英国でSLAM(Simultaneous Localization and Mapping)の独自アルゴリズムを研究開発し、2014年に東京で現在のKudan株式会社を設立、2018年に東証マザーズ(現グロース市場)へ上場しました。2020年11月からは、トヨタ自動車・マッキンゼー出身の項大雨氏が代表取締役CEOとして経営を率いています。
項目 | 内容 |
|---|---|
会社名 | Kudan株式会社(Kudan Inc.) |
証券コード | 4425(東証グロース) |
創業 | 2011年(英国ブリストル)、日本法人設立 2014年11月 |
上場 | 2018年12月(東証マザーズ)→ 2022年4月 東証グロース |
代表取締役(創業者) | 大野 智弘 |
代表取締役CEO | 項 大雨(KO DAIU) |
筆頭株主 | 大野 智弘(持株比率29.3%、2026年3月末) |
本社所在地 | 東京都渋谷区神南一丁目23番14号 |
従業員数 | 30名(連結、2026年3月末) |
事業内容 | 空間知覚(SLAM)技術の研究開発・ライセンス・ソリューション提供 |
グループ会社 | Kudan Limited(英国)、Kudan USA LLC(米国)、Kudan Vision株式会社(日本)、Artisense Corporation(米国)、Kudan Germany(独) |
同社のビジョンは「Eyes for All Machines(すべての機械に眼を)」。人間が視覚で空間を認識するように、ロボットや自律走行車が現実世界を理解するための「空間知覚」ソフトウェアを提供しています。NVIDIA・Intel・Qualcommといったグローバル半導体大手とのパートナーシップを持ち、英国・ドイツ・米国に拠点を構えるグローバル体制を築いています。
事業構造を理解する — デジタルツインとロボティクスの2本柱
Kudanの事業は、空間知覚技術を基盤にした「デジタルツイン」と「ロボティクス」の2つの応用領域で構成されています。加えて、コアとなるソフトウェアアルゴリズム単体のライセンスも継続しています。
コア技術 — 空間知覚ソフトウェア
Kudanの技術的な強みは5つに整理できます。
アルゴリズムの独自性 — 学術研究ベースではなく商用利用に最適化した独自SLAM
高性能・柔軟な処理 — エッジデバイスからクラウドまで、演算環境を問わず動作
多様なセンサー対応 — LiDAR・カメラ(単眼/ステレオ)・IMU・ToFなどを組み合わせ可能
部分機能の切り出し — 位置推定だけ、地図作成だけといったモジュール単位での提供が可能
ハードウェア非依存 — 特定のセンサーやプロセッサに縛られず、顧客の既存装置にも組み込める
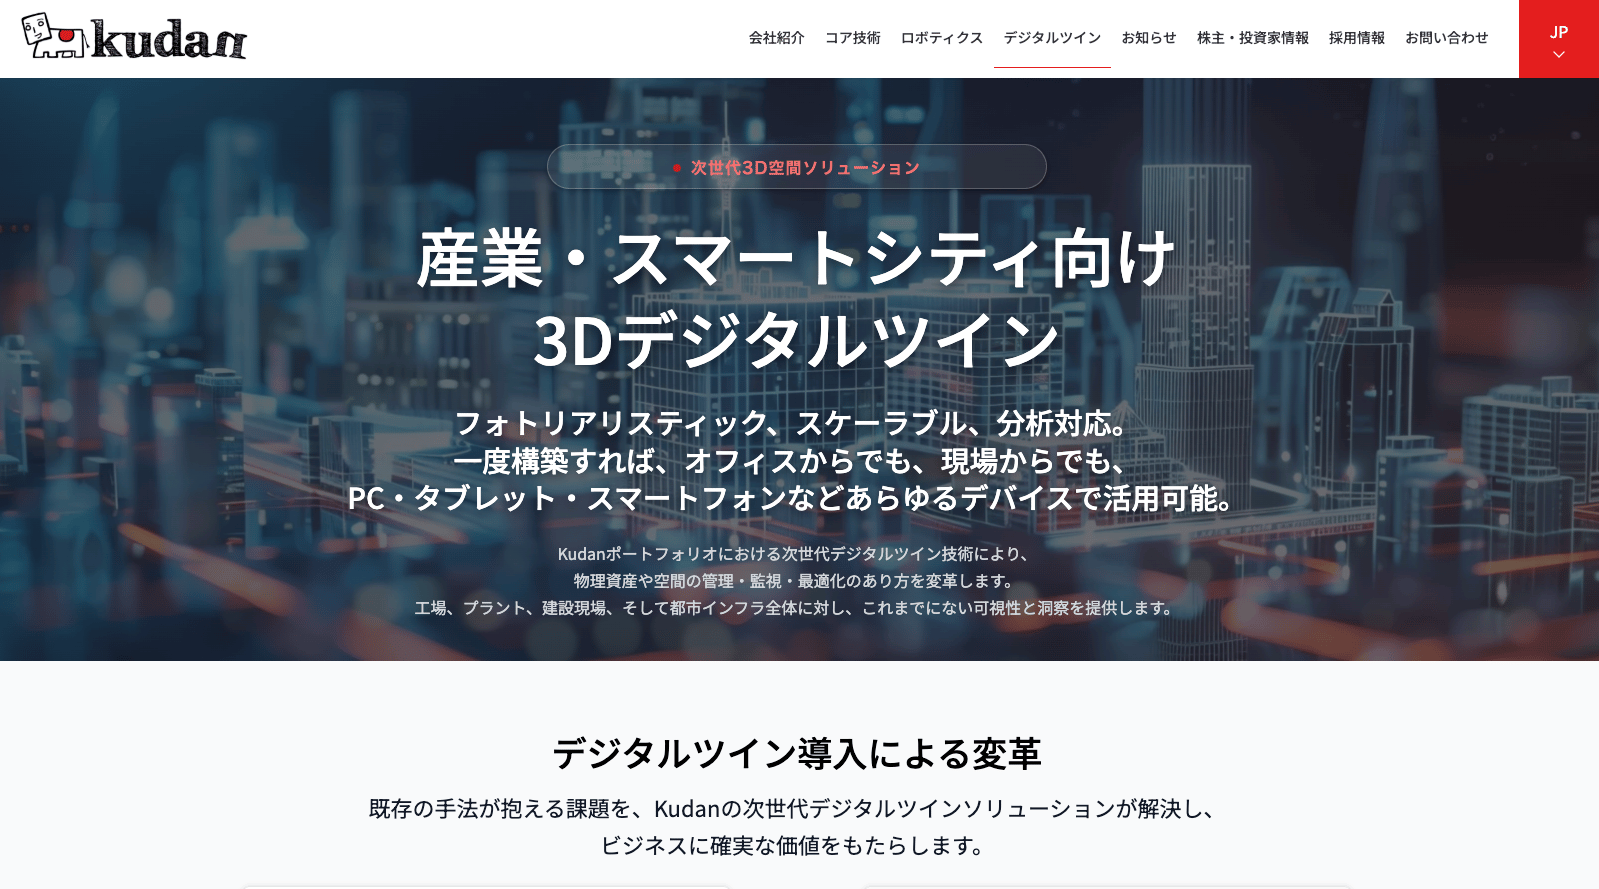
デジタルツイン事業 — Kudan PRISMで現場をまるごと3D化
デジタルツイン事業は、物理空間をフォトリアルな3Dデータに変換し、設備管理・点検業務をDX化する領域です。2025年8月に正式リリースした「Kudan PRISM」が主力プロダクトとなっています。
Kudan PRISM — 3D Gaussian Splatting技術と空間知覚技術を融合した次世代デジタルツインプラットフォーム。ハンドヘルドデバイス・ドローン・ロボットで広域を短時間にスキャンし、設備の属性・点検履歴・図面を3D空間上で一元管理
3Dスキャナー(XGRIDS社製) — 協業先XGRIDS社の手持ち型スキャナー(Lixelシリーズ)を、Kudan PRISMと組み合わせて提供
車載型MMS(V-MMS) — 既存の車に後付けできる低価格の3D計測システム。2025年3月には、NTTインフラネットと組んで、GPSが届きにくい都心のビル街で高精度な3D地図を作る実証に成功
ロボティクス事業 — 自律走行ロボットの「頭脳」を提供
ロボティクス事業では、ロボットが現実空間を自律的に移動するためのナビゲーションソフトウェアを提供しています。
自律ナビゲーション・ソフトウェアパッケージ — 配送ロボット、産業用AGV、清掃ロボット、放送用ロボットカメラ(米FOX SportsのNFL中継で採用)など多様な用途向け。2026年3月期のロボット向け売上は、政府案件(NEDO)を中心に約1.8億円増えました。2027年3月期は倍増を計画しています
AMR開発キット — AMR(自律移動ロボット)をゼロから開発する顧客向けのリファレンスプラットフォーム
四足歩行の点検ロボット — 点検用の四足歩行ロボットを開発する顧客に、位置推定の技術を提供して開発を支援中
顧客がKudanの技術を載せた製品の発売を決めた件数(顧客製品化)は、2025年3月期に8件と前年の2倍になりました。ただ、それらの製品の普及は会社の想定より遅れています。会社は2026年6月から、この件数を主要な指標として開示するのをやめ、売上で進捗を示す方針に変えました。
ビジネスモデル — SWライセンス+HWパッケージの二層構造
Kudanの収益は大きく分けてソフトウェア(SW)とハードウェアパッケージ(HW)の二層です。
SW — SLAMアルゴリズムのライセンス、Kudan PRISMのサブスクリプション、受託開発。高粗利が特徴
HW — 3Dスキャナー、センサー、コンピュータなどの関連機器パッケージ。SWの導入を促す「呼び水」として機能するが、粗利は低い
2027年3月期は「高粗利SWへの集中」を新方針として掲げ、HW売上を意図的に縮小しつつ、SW売上を前期比+3.6億円伸ばす計画です。売上高は減収となりますが、営業損失は5.9億円→3.4億円に大幅縮小する見通しです。
業績推移と財務分析
Kudanの業績は、ディープテック企業特有の大きな波を経てきました。ここでは通期業績の推移と財務の健全性を確認します。
通期業績推移
通期業績推移(売上高・営業利益)
Kudanの売上高は2019年3月期の3.8億円から2026年3月期の12.0億円へと成長していますが、道のりは平坦ではありません。
2019/3期 — 上場直後で売上高3.8億円・営業利益1.2億円の黒字。SLAMライセンスの初期需要を取り込んだ時期。翌2020/3期も営業利益0.1億円の小幅な黒字でした
2021/3期 — 売上高は1.3億円に急減し、営業損失4.5億円。製品化が見込める大型案件に絞り込んだうえ、コロナ禍とArtisense側の研究開発の遅れで、顧客の案件が縮小・凍結されたため
2021〜2022/3期の巨額赤字 — 独ミュンヘン工科大学発のSLAM企業Artisense(ドイツの拠点は現在のKudan Germany)に2020年に出資してグループに加え、2021年に完全子会社にしました。しかし新技術の提供が遅れ、2021/3期に投資と貸付金の評価減など12.3億円、2022/3期にのれんの全額減損14.7億円などを計上しました。2年間の関連損失は約32億円で、最終赤字が16億円・22億円に膨らんだのはこのためです
2026/3期 — フィジカルAI需要の追い風を受け、売上高は前期比+131%の12.0億円と過去最高を大幅更新。業績予想を2度上方修正し、修正後予想も上回りました。上振れ分(約1億円)は、翌期に予定していたハード販売の前倒し計上です
2027/3期(予想) — 売上高10.3億円(前期比−14%)と減収予想。HW売上を絞りSWに集中することで、営業損失は3.4億円に縮小見込み
主要財務指標
決算期 | 売上高 | 営業利益 | 経常利益 | 純利益 | EPS |
|---|---|---|---|---|---|
2022/3 | 271百万円 | −433百万円 | −681百万円 | −2,237百万円 | −283.74円 |
2023/3 | 332百万円 | −598百万円 | −394百万円 | −413百万円 | −49.30円 |
2024/3 | 490百万円 | −527百万円 | −50百万円 | −69百万円 | −7.88円 |
2025/3 | 517百万円 | −800百万円 | −743百万円 | −801百万円 | −72.85円 |
2026/3 | 1,196百万円 | −585百万円 | −174百万円 | −188百万円 | −16.68円 |
2027/3(予) | 1,030百万円 | −340百万円 | — | — | — |
表の経常利益・純利益は為替差益で大きく振れるため、本業の実力は営業利益で見る方が確かです。2024/3期は3.8億円、2026/3期は3.5億円の為替差益が入り、最終赤字が営業損失(5〜6億円)よりずっと小さく見えています。
この為替差益は、グループ内の外貨建て貸付金などを円に換算し直した評価益で、現金は増えません。同じ為替の動きで純資産側は減っており、2026/3期の包括利益(純資産の増減につながる損益の合計)は−5.4億円でした。会社も為替の見通しが立たないとして、2027/3期の経常利益・純利益の予想を出していません。
財務の安全性
赤字が続く企業では財務基盤の確認が特に重要です。
指標 | 2026/3末 |
|---|---|
総資産 | 2,977百万円 |
純資産 | 2,642百万円 |
自己資本比率 | 88.2% |
BPS | 232.30円 |
ROE | −6.5% |
2026年3月末の自己資本比率は88.2%、現預金は約19.9億円で、財務は厚めです。ただし、この資金は利益で積み上げたものではありません。2022年以降に繰り返し発行した新株予約権(株価に合わせて行使価格が変わるタイプ)で集めた資金が中心です。
新株予約権の行使による払い込みは、2023〜2025年3月期の3年間で約43億円にのぼります。発行済株式数は2022年3月末の823万株から2026年3月末の1,130万株へ、約4割増えました。直近の第18回新株予約権は、2026年2月に行使を終えています。
会社は、黒字化に向けた計画の資金は手元にあり、運転資金のための調達計画はないと説明しています。ブリッジレポートも「約6年分の運転資金を確保」と評しています。当面の資金繰りの不安は小さい一方、黒字化が遅れれば再び株数が増える可能性がある点は押さえておきたいところです。
直近四半期の動向(2027/3 Q1)
2027年3月期 第1四半期(2026年4〜6月)は以下の通りです。
売上高:112百万円(前年同期168百万円から−33%)
営業損失:148百万円(前年同期245百万円から40%改善)
純損失:71百万円(前年同期230百万円から69%改善)
売上高の減少は、前年同期に大きく伸びたハード販売の反動です。一方で営業損失は約1億円縮み、本業の収益性は改善方向にあります。ソフトへの集中で粗利が増え、固定費も削減したためです。
ただし、純損失の大きな改善(69%)には為替差益0.77億円も効いています。営業損失は1Qだけで通期予想(3.4億円)の43%に達しましたが、前期も1Qに通期の赤字の4割強が出ていました。売上は通期予想の11%にとどまり、残り9億円余りを2Q以降に積み上げる必要があります。
投資家が注目すべきポイント
成長ドライバー
フィジカルAI市場の急拡大 — 自律走行ロボット・デジタルツインの市場は、労働力不足・インフラ老朽化・物流効率化の需要を背景に急成長しています。SLAM技術はこれらの基盤となる要素技術であり、Kudanは「水平展開」が可能なプラットフォームポジションにいます
Kudan PRISMのSaaS化 — 2025年8月にリリースしたKudan PRISMが設備管理のストック型収益源に育てば、売上の安定性が大幅に向上します。2026年2月にはクラウド版「Kudan PRISM Cloud」を世界向けに提供し始めました。9月には、ネクスコ東日本エンジニアリングと共同開発する高速道路の維持管理向け「PRISM e-Road」を、複数の現場で日常的に使える製品にする段階に進めたと発表しています
NEDO大型プロジェクトの波及効果 — 3年間のプロジェクトで構築した技術標準が、建設以外の産業ロボット全般に横展開される可能性があります。国の研究開発事業でソフトウェア開発のリーダー役を担った実績は、民間大型案件の営業上の信用になります
高粗利SW集中による黒字化接近 — 2027年3月期の営業損失3.4億円は、売上高10.3億円に対して3割程度。SW売上の成長が続けば、あと数年で営業黒字化が視野に入ります
リスク要因
赤字継続と黒字化時期の不確実性 — 通期で営業黒字だったのは上場直後の2019年3月期と2020年3月期の2期だけで、2021年3月期以降は6期連続の営業赤字です。R&D投資が先行する構造上、市場環境の変化次第で黒字化がさらに後ろ倒しになるリスクがあります
株式の希薄化 — 赤字の間の研究開発資金は、これまで新株予約権の発行で賄ってきました(直近は2026年2月に行使を終えた第18回)。会社は当面の調達計画はないとしていますが、黒字化が遅れれば再び株数が増え、1株あたりの価値が薄まる可能性があります
大型案件への依存 — 年間売上12億円規模の企業にとって、1件の大型案件の納期変動が四半期業績を大きく左右します。2021年3月期(コロナ禍)に売上が1.3億円まで落ちた実績は、この脆弱性を示しています
高PBRと希薄な流動性 — PBR 5.8倍(2026年10月9日終値時点)は成長期待を大きく織り込んだ水準です。時価総額153億円・グロース市場の小型株であり、流動性が低く、機関投資家の参入が限られるため、ボラティリティが高い
技術陳腐化リスク — SLAM技術自体はオープンソースの実装(ORB-SLAM、LIO-SAM等)も存在し、NVIDIA・Intel・Qualcommといった大手が同領域を強化する動きもあります。技術優位が持続するかは注視が必要です
無配当 — 創業以来、配当を実施していません。成長投資を優先する方針のため、インカムゲインを求める投資家には不向きです
競合環境
SLAM技術の競合環境は、以下の3つのレイヤーに分かれます。
レイヤー | 主な競合 | 特徴 |
|---|---|---|
SLAM専業 | SLAMcore(英国)、NavVis(独) | SLAMcoreは英Imperial College London発のSLAMスタートアップ。NavVisは産業向け3Dマッピングに強み。同領域ではNianticが6D.ai(Oxford大発)を2020年に、米FAROが英GeoSLAMを2022年に買収するなど、M&Aによる集約が進む |
半導体大手 | NVIDIA、Intel、Qualcomm | 自社チップ向けのSLAM SDKを提供。ただしKudanはこれら大手の「パートナー」でもある |
OSS | ORB-SLAM、LIO-SAM、Cartographer | 大学・Googleなどが無償で公開。商用利用にはカスタマイズとサポートが必要 |
デジタルツイン | GeoSLAM(英国、2022年にFAROが買収)、Leica(スイス) | 3Dスキャナー+ソフトの統合提供。ハードウェア一体型が中心 |
Kudanのポジションは「SLAM専業としてハードウェアに依存しないソフトウェアプラットフォーム」であり、NVIDIA・Qualcommとは競合ではなくパートナー関係にあります。ブリッジレポートでも指摘されているように、SLAM専業企業が相次いで買収される中で独立を維持している点は希少性がありますが、それは裏を返せば「買収されるほどの市場評価を得ていない」可能性でもあります。
株価指標(2026年10月9日終値時点)
指標 | 値 |
|---|---|
株価 | 1,348円 |
時価総額 | 約153億円 |
PER | — (赤字のため算出不能) |
PBR | 5.80倍 |
EPS(実績) | −16.68円 |
配当利回り | 0%(無配) |
ROE | −6.5% |
赤字企業のためPERは算出できません。評価の目安はPSR(株価売上高倍率)で、2026年3月期の売上高12.0億円に対し時価総額153億円でPSR約12.8倍となります。2027年3月期予想ベース(10.3億円)ではPSR約14.8倍です。ディープテック企業として高い期待を織り込んでいる水準であり、業績がコケた場合のダウンサイドは大きいと認識しておくべきです。
まとめ
Kudanは、SLAM技術を軸にフィジカルAI時代の空間知覚プラットフォームを構築する数少ないディープテック企業です。
強み — 独自のSLAMアルゴリズム、NVIDIA・Intel・Qualcommとのパートナーシップ、NEDO事業(建設ロボットのソフトウェア基盤)でソフトウェア開発を主導、現預金約20億円(会社試算で約6年分の運転資金)
課題 — 2021年3月期から6期連続の営業赤字、資金調達のたびに進んだ株式の希薄化、大型案件依存による業績の振れ、PBR 5.8倍の高バリュエーション、SLAM技術の陳腐化リスク
注目ポイント — 2027年3月期の「高粗利SW集中」が予定通り進むか。営業損失3.4億円→黒字への道筋が見えるかどうかが、株価の方向性を決める最大の変数
「フィジカルAI」というテーマに張りたい投資家にとって、Kudanは日本市場では数少ない選択肢です。ただし、赤字継続中の小型グロース株であり、投資判断にはSW売上の成長率・四半期ごとの営業損失の縮小ペース(為替差益で振れる純損益ではなく)・Kudan PRISMの導入実績を丁寧にモニタリングすることが不可欠です。
Kudan
Kudanは、機械が現実空間を認識・理解する『空間知覚』技術を基盤とする企業です。SLAM・自己位置推定・3次元認識・ロボットナビゲーション等を開発。デジタルツインとロボティクスの両領域に応用し、フィジカルAIの実現を支援。設備点検・管理向…