手間いらず(2477)の企業分析|営業利益率72%のサイトコントローラーが宿泊DXで築く高収益モデル
手間いらず(2477)は、宿泊施設向けサイトコントローラー「TEMAIRAZUシリーズ」を主力とする高収益ソフトウェア企業です。
2026年6月期は売上高24.1億円(前期比+10.5%)、営業利益17.5億円(同+8.6%)と5期連続の増収増益を達成。営業利益率は72.4%と、国内上場企業の中でも際立つ高収益を実現しています。
一方で2026年9月には、予約管理システムへの不正アクセス(最大約445万人分の予約者情報)が発覚しました。市場で売買される株が少なく、スタンダード市場の上場維持基準も一部満たせていません。どちらも「投資家が注目すべきポイント」で詳しく解説します。
この記事では、手間いらずのビジネスモデルの仕組み、10年間の業績推移、競合比較、投資判断のポイントを、個人投資家の視点からわかりやすく解説します。
この記事の内容(目次)
会社概要 — 「比較.com」から「手間いらず」への変遷
手間いらず株式会社は、2003年8月に「比較.com株式会社」として設立されました。当初は価格比較サイト「比較.com」を運営するインターネットメディア企業でしたが、2007年に宿泊予約サイトコントローラー「手間いらず!」を運営する有限会社プラスアルファを子会社化し、宿泊テック事業に参入。以降、BtoB事業が急成長し、2017年10月に現社名「手間いらず」へ商号変更しました。
項目 | 内容 |
|---|---|
会社名 | 手間いらず株式会社(Temairazu, Inc.) |
証券コード | 2477(東証スタンダード) |
設立 | 2003年8月(比較.com株式会社として設立) |
上場 | 2006年3月(東証マザーズ)→ 2020年3月 東証一部 → 2022年4月 プライム → 2023年10月 スタンダード |
代表取締役 | 渡邉 哲男 |
本社 | 東京都渋谷区恵比寿 |
決算期 | 6月 |
セクター | 情報・通信業 |
大株主 | 68k株式会社(渡邉社長の資産管理会社)55.5%、渡邉哲男 9.9%(2026年6月末) |
「比較サイト」から「宿泊テック」への転換
手間いらずの沿革は、事業の「主役交代」の歴史です。
2003年 — 比較.com株式会社を設立。価格比較サイト「比較.com」を運営
2006年 — 東証マザーズに上場
2007年 — 「手間いらず!」を運営する有限会社プラスアルファを子会社化。宿泊テック事業に本格参入
2010年 — クラウド型の「手間いらず.NET」を開始
2015年 — 料金の自動調整や競合の料金調査を載せた「TEMAIRAZU」シリーズを発売
2017年 — 商号を「手間いらず株式会社」に変更。主力事業の名前を社名にすることで、宿泊テック企業としてのアイデンティティを明確化
2023年 — 東証プライムからスタンダード市場へ移行。当時は基準を満たしていたが、株価次第でプライムの基準(市場で売買される株の時価総額100億円以上)を割るおそれがあるとして、自ら選んだ
2024年 — 料金の調整を、施設が決めたルールどおりに自動で行う「手間いらず 自動」を発売
事業を理解する — サイトコントローラーと比較.com
手間いらずの事業は大きく「アプリケーションサービス事業(TEMAIRAZUシリーズ)」と「インターネットメディア事業(比較.com)」の2つに分かれます。売上のほぼすべて(2026年6月期で99.8%)はアプリケーションサービス事業です。
アプリケーションサービス事業 — TEMAIRAZUシリーズ
サイトコントローラーとは、ホテル・旅館が複数の予約サイト(OTA)の客室在庫・料金・予約情報を一画面で一元管理するシステムです。楽天トラベル、じゃらん、Booking.com、Expediaなど複数のOTAに在庫を出している施設にとって、各サイトを個別に管理する手間と、在庫の食い違い(オーバーブッキング)のリスクを解消するインフラ的な存在です。
TEMAIRAZUシリーズは、施設の規模やニーズに合わせた4つのプロダクトラインを展開しています。
プロダクト | 対象 | 特徴 |
|---|---|---|
手間いらず 自動 | 中〜大規模施設 | 施設が決めたルールどおりに料金・連泊制限を自動調整。競合の料金調査(レートサーベイ)、予約分析機能「BA+」(2026年8月追加) |
TEMAIRAZU YIELD | 中規模施設 | 在庫連動の自動価格調整、ブッキングアナリティクス(稼働率・RevPAR分析)、競合レートサーベイ |
手間いらず.NET2 | 中小規模施設 | 一括処理による予約サイト管理業務の効率化。コストパフォーマンス重視 |
手間いらずmini | 小規模・民泊 | 複数施設の一括管理に対応。民泊やゲストハウス向け |
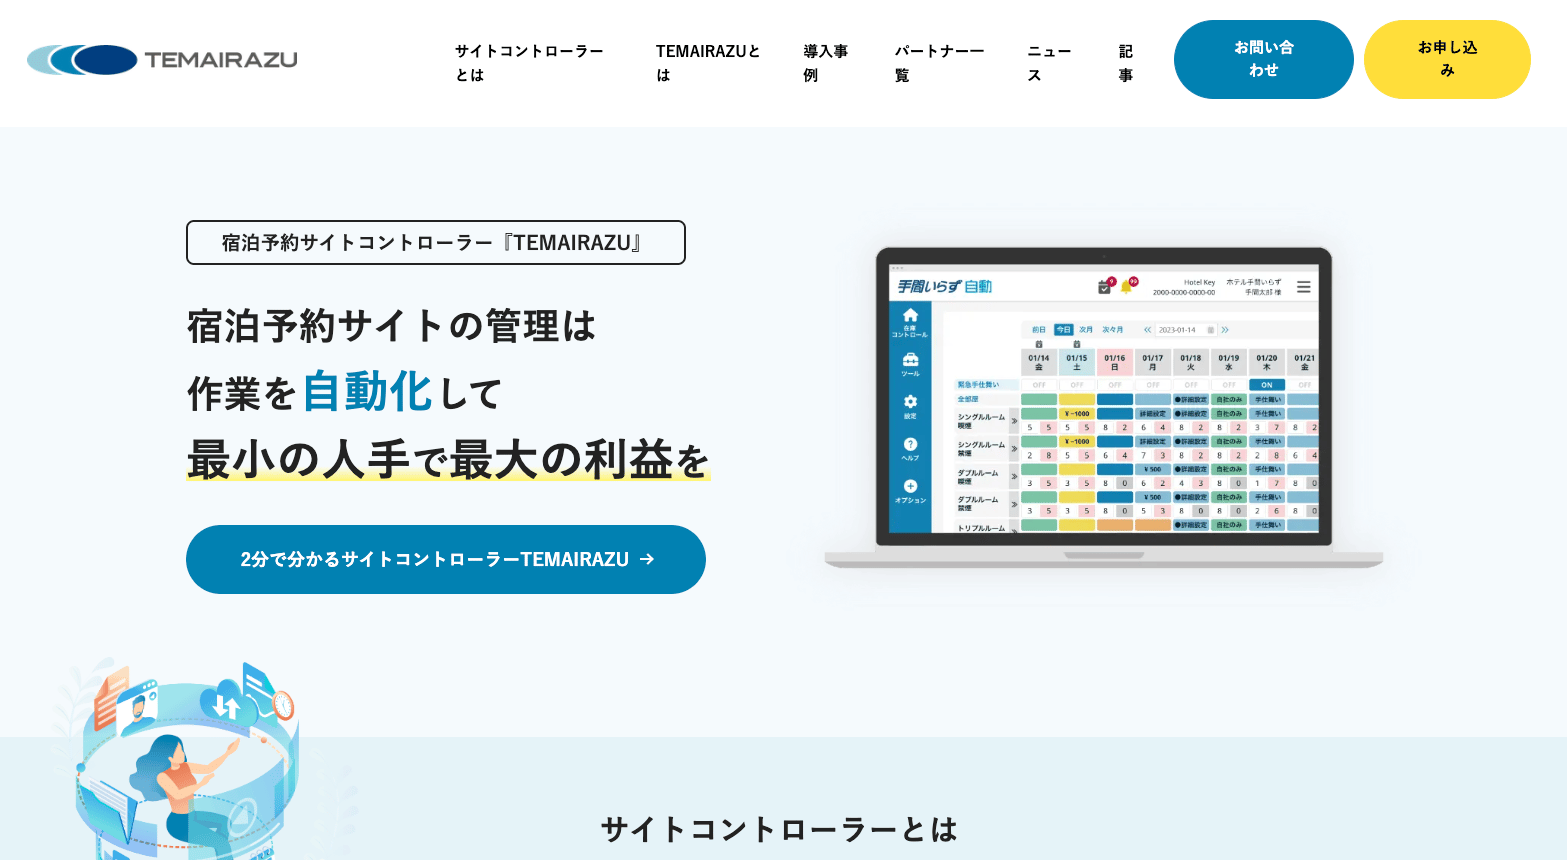
TEMAIRAZUシリーズの強みは、国内最多のシステム連携実績(300以上、同社発表)です。国内外のOTA、PMS(宿泊管理システム)、メタサーチと幅広く連携しており、施設がOTAを追加する際にもスムーズに対応できます。Booking.comの接続パートナー制度でも、最上位の「プレミアパートナー」に認定されていると同社は説明しています。
収益モデル — 月額固定+変動の二層構造
TEMAIRAZUシリーズの課金は、月額固定料金+予約件数に連動した変動料金の二層構造です。月額固定料金が安定的なストック収入をもたらし、宿泊需要が増えるほど変動料金が上積みされます。ソフトウェア事業のため追加コストはほぼ発生せず、この構造が営業利益率72%超という驚異的な収益性を支えています。
決算説明資料によると、2026年6月期の内訳は月額固定の収入が17.9億円(事業売上の74.5%、前期比+9.8%)、予約件数に連動する収入が5.6億円(同23.2%、+17.7%)でした。固定の収入は、解約の少なさと新規契約の増加で伸びています。
関連サービス — 手間なしNEXTと手間なしマーケティング
TEMAIRAZUシリーズのオプションとして、自社ホームページ用宿泊予約システム「手間なしNEXT」(ブッキングエンジン)と、リピーター獲得支援ツール「手間なしマーケティング」を提供しています。OTAの手数料率(通常10〜15%)を回避して自社サイト直販を促進したい施設のニーズに応えるもので、TEMAIRAZUの利用施設に対するアップセルの位置づけです。
インターネットメディア事業 — 比較.com
旧社名の由来である「比較.com」は、楽天市場・Amazon・Yahoo!ショッピングなど主要ECモールの商品価格を横断比較できるサイトです。広告収入とアフィリエイト報酬が収益源ですが、売上は全体の0.2%(2026年6月期で約550万円)にすぎません。検索エンジンからの流入が減り、売上は前期の半分ほどになりました。成長ドライバーとしての役割は終えています。
業績推移と財務分析
手間いらずは2022年6月期から2026年6月期まで5期連続で増収増益を達成しています。コロナ禍の2021年6月期は売上高-2.4%・営業利益-1.6%の減収減益でした。翌期に増収へ戻り、2023年6月期にはコロナ前(2020年6月期)の売上を上回りました。
通期業績推移(売上高・営業利益・営業利益率・売上成長率)
注目すべきは営業利益率の推移です。2017年6月期の52%から年々上昇し、2023年6月期以降は73%前後で安定しています。売上が伸びても費用が大きく増えない、ソフトウェア事業ならではの特徴です。
ただし2026年6月期は、利益率が72.4%と前期(73.6%)から下がりました。費用(売上原価と販管費)が16%増え、売上の伸び(+10.5%)を上回ったためです。会社は人員・開発・セキュリティへの投資を、2027年6月期も引き続き行うとしています。
純利益とEPSの推移
決算期 | 売上高 | 営業利益 | 純利益 | EPS | 1株配当 |
|---|---|---|---|---|---|
2020/6 | 16.5億円 | 11.6億円 | 7.7億円 | 118.47円 | 26.5円 |
2021/6 | 16.1億円 | 11.4億円 | 7.6億円 | 117.06円 | 27.0円 |
2022/6 | 16.3億円 | 11.7億円 | 7.8億円 | 120.78円 | 27.5円 |
2023/6 | 18.1億円 | 13.3億円 | 8.7億円 | 134.86円 | 30.5円 |
2024/6 | 20.2億円 | 14.8億円 | 9.8億円 | 150.69円 | 34.0円 |
2025/6 | 21.9億円 | 16.1億円 | 10.7億円 | 165.73円 | 38.0円 |
2026/6 | 24.1億円 | 17.5億円 | 11.7億円 | 192.25円 | 44.5円 |
会社は2027年6月期も6期連続の増収増益を見込んでいます。予想は売上高27.1億円(+12.4%)、営業利益19.8億円(+13.3%)、純利益13.4億円(+13.9%)、EPS 225.27円です(2026年8月7日公表)。営業利益率は72.9%と、ほぼ横ばいの計画です。
この予想は、9月に見つかった不正アクセス(後述)より前に出されたものです。調査や対応の費用がどれだけかかるかは、会社もまだ算定できていません。
配当推移 — 11期連続増配
1株配当と配当性向の推移
配当性向は10年間ほぼ一貫して20〜23%で安定しています。会社は2019年から「配当性向22.5%」を目安に配当を決めており、2027年6月期からは目安を23.5%に引き上げました。利益が伸びれば配当も増える一方、減益なら減配もありうる仕組みです。2027年6月期の配当予想は53円(前期は44.5円)です。
自社株買いも続けています。2025年9月〜2026年5月に26万株・8億円を上限として買い付けたのに続き、2026年6月からは13万株・3億円を上限に買い付けています(9月末までに約12万株・2.9億円)。2026年6月期は配当と自社株買いで約12.8億円を還元し、純利益(11.7億円)を上回りました。
バリュエーション
指標 | 値 |
|---|---|
株価 | 3,355円 |
時価総額 | 217億円 |
PER(実績) | 17.5倍 |
PER(会社予想) | 14.9倍 |
PBR | 2.99倍 |
配当利回り(実績) | 1.33% |
配当利回り(会社予想) | 1.58% |
ROE | 17.6% |
2026年10月9日終値時点のPERは17.5倍、会社予想ベースでは14.9倍です。営業利益率72%・5期連続増収増益の高収益SaaS企業としては割安な水準と言えます。
一方、時価総額217億円の小型株で、社長側の持ち分や自己株式などを除いた「市場で売買される株」の時価総額は約36億円(2026年6月末)にとどまります。売買が少なく、株価が動きやすい点には注意が必要です。
競合比較と市場環境
国内の主なサイトコントローラーは、手間いらず(TEMAIRAZU)、ねっぱん!、TLリンカーン、らく通withなどです。各社とも導入施設数や接続数で「国内No.1」をうたっていますが、第三者の調査によるシェアは公表されていません。近年はBeds24などの海外勢やオールインワン型のPMS連携サービスも参入しています。
サービス名 | 運営会社 | 特徴 | 主な対象施設 |
|---|---|---|---|
TEMAIRAZUシリーズ | 手間いらず | システム連携300超、Booking.comプレミアパートナー(同社説明)、料金調整を自動化する「自動」 | 小〜大規模 |
ねっぱん! | クリップス | 導入施設数国内1位(同社発表)、プラン一括登録が強み | 小〜中規模 |
TLリンカーン | シーナッツ | 大規模チェーン向け、権限管理・大量データ処理 | 大規模チェーン |
Beds24 | Beds24(海外) | PMS一体型、グローバル対応、初期費用無料 | 民泊・小規模 |
手間いらずの競争力は、同社が国内最多とする300以上のシステム連携にあります。サイトコントローラーは一度導入すると予約サイトとの接続設定・運用フローを変更するスイッチングコストが高く、解約率が低い傾向があります。これが安定した月額収益と高い営業利益率を支える構造です。
市場環境 — 訪日客は伸び悩むが、予約件数は増加
訪日客の伸びは止まりつつあります。訪日客数は2025年に過去最高となった後、2026年は前年を下回る月が多く、1〜8月の累計は前年比2.7%減でした。中国からの訪日客は、同じ期間に前年の半分以下に減っています(日本政府観光局)。
会社も2026年6月期の決算短信で「宿泊需要はやや軟化」と書いています。観光庁の調査では、2025年7月〜2026年5月の延べ宿泊者数が前年同期比で約3%減りました。
それでも手間いらずの予約件数に連動する収入は、2026年6月期に前期比17.7%伸びました。会社は、訪日客が高い水準を保ったことに加え、国内外の予約サイトやシステムとの連携を広げたことで、予約件数が増えたと説明しています。
宿泊施設がOTAを経由して集客する比率が高まるほど、サイトコントローラーへの需要は構造的に拡大します。人手不足の宿泊施設では、料金調整などの作業を自動化したいニーズも強く、上位プロダクト「手間いらず 自動」への移行が今後の成長ドライバーとなり得ます。AIで料金を算出する外部サービス(D+、Tabistなど)ともつながっており、会社は自社でもAI機能の開発を進める方針です。
投資家が注目すべきポイント
強み — なぜ営業利益率72%が実現できるのか
追加費用の小さいソフトウェア事業 — サイトコントローラーはクラウド上で稼働するため、施設が1つ増えても追加コストはほぼ発生しません。営業利益率は2023年6月期以降、72〜74%で推移しています
高いスイッチングコスト — 予約サイトとの連携設定・日々の運用フローが出来上がっているため、施設側が他社に乗り換える動機が小さい。これが低解約率と安定したストック収入を実現
少人数経営 — 従業員44名(2026年6月末)で営業利益17.5億円を稼ぎ出しており、1人あたりの利益創出力が極めて高い
成長ドライバー
上位プランへのアップセル — 2024年に発売した「手間いらず 自動」は、料金調整などを施設のルールどおりに自動で行う上位プラン。既存施設が上位プランへ移行することで1施設あたり単価が向上
ブッキングエンジン・マーケティングツール — 「手間なしNEXT」「手間なしマーケティング」のクロスセルにより、既存顧客からの追加収益を獲得
予約サイト・システムとの連携拡大 — 2026年6月期だけでTraveloka、KKday、Oracle OPERA Cloudなど10社以上と新たにつながりました。販路が増えるほど予約件数が増え、変動課金の上積みにつながります
リスク要因
情報セキュリティ(2026年9月の不正アクセス) — 2026年9月、予約管理システム「TEMAIRAZU」への不正アクセスが見つかりました。最大約445万人分の予約者情報(氏名・連絡先・宿泊施設名・宿泊日・料金)が見られた可能性があると会社は公表しています。クレジットカード情報は保有していないとしています。調査・対応の費用が業績にどれだけ響くかは、まだ算定できていません。施設からの信頼が揺らげば、強みとしてきた解約の少なさにも影響しかねません
上場維持基準を満たしていない — 市場で自由に売買される株の割合(流通株式比率)が2026年6月末で23.2%となり、スタンダード市場の基準(25%)を下回りました。社長側の持ち分や自己株式などが多く、市場に出回る株が少ないためです。2027年6月末までに25%以上に戻せないと、原則として上場廃止の手続きに入ります。会社は、大株主に売却の協力を求めることや、自己株式の消却(買い戻した株を消すこと)を検討しています
創業社長が議決権の約65%を持つ — 渡邉社長と、同氏が100%持つ資産管理会社(68k株式会社)を合わせると、議決権の約65%になります(2026年6月末)。経営の方針は社長の意向で決まりやすく、少数株主の声は通りにくい構造です
サイトコントローラー市場の飽和 — 日本の宿泊施設数には上限があり、普及率が高まるにつれて新規獲得が鈍化するリスク
宿泊需要の外部環境リスク — 中国からの訪日客の急減(2026年1〜8月は前年の半分以下)、円高、パンデミック、自然災害などで宿泊施設の稼働率が下がると、変動料金が減少
流動性リスク — 時価総額217億円(2026年10月9日終値)の小型株で、市場で売買される株の時価総額は約36億円(2026年6月末)にとどまります。大口の売買で株価が大きく動く可能性があります
出典:手間いらず「当社システムへの不正アクセスに関する調査状況および対応について」(2026年10月9日)、「上場維持基準への適合に向けた計画について」(2026年9月30日)、有価証券報告書(2026年6月期)、日本政府観光局「訪日外客数(2026年8月推計値)」よりKabuGraph作成
まとめ
手間いらず(2477)は、宿泊施設向けサイトコントローラーというニッチだが参入障壁の高い市場で、営業利益率72%超・5期連続増収増益・11期連続増配という卓越した実績を積み重ねてきた企業です。ただし2026年9月以降、不正アクセスの発覚と上場維持基準の未達という2つの懸念が加わりました。
収益性 — 営業利益率72.4%は国内上場SaaS企業でも屈指の水準
安定性 — コロナ禍でも赤字に陥らなかったストック収入の厚み
株主還元 — 11期連続増配(2027年6月期は53円を予想)、自社株買いも継続
バリュエーション — PERは17.5倍、会社予想ベースで14.9倍(2026年10月9日終値)。高収益SaaS企業としては控えめ
注意点 — 最大約445万人分の予約者情報に関わる不正アクセスの影響と、流通株式比率(23.2%)が上場維持基準(25%)を下回っていること。社長側が議決権の約65%を持ち、市場で売買される株も少ない
成長の鍵は、料金調整を自動化する上位プラン「手間いらず 自動」へのアップセル、予約サイト・システムとの連携拡大、ブッキングエンジン等のクロスセルです。宿泊需要のマクロ環境リスクはあるものの、「デジタル化が不可逆」という市場構造と「一度入れたら替えにくい」というスイッチングコストが長期的な競争優位を支えています。
当面は、不正アクセスの調査結果と費用、施設の解約が増えないか、2027年6月末までに上場維持基準を満たせるかの3点を確認したいところです。次の決算(2027年6月期第1四半期)で、費用や業績予想の扱いが示されるかに注目です。