JX金属(5016)の企業分析|半導体用ターゲット世界シェア約65%、AI半導体需要で急成長する先端材料メーカー
JX金属(5016)は、半導体用スパッタリングターゲットで世界シェア約65%、スマートフォンなどの基板(FPC)に使う圧延銅箔で約80%を握る先端材料メーカーです。2025年3月にENEOSグループから分離し東証プライムに新規上場。AI半導体需要の拡大と銅価格の上昇を追い風に、2026年3月期は売上高8,846億円(前期比+23.7%)、営業利益1,750億円(同+55.5%)と大幅な増収増益を達成しました。
2027年3月期Q1(2026年4〜6月の3ヶ月)の営業利益は814億円(前年同期比+175%)。チリの銅鉱山の権益を一部売った一度きりの利益(約190億円)を除いても、前年同期の約2.1倍です。通期予想は売上高1兆250億円・営業利益2,320億円に上方修正されました(2026年8月6日公表)。
この記事では、JX金属の3つの事業セグメントの構造、業績推移、AI半導体向け成長戦略、競合環境、投資判断のポイントを、個人投資家の視点からわかりやすく解説します。
この記事の内容(目次)
会社概要 — ENEOSから独立した「先端材料の総合メーカー」
JX金属は、1905年に久原房之助が日立鉱山を開業したことに始まる、100年超の歴史を持つ非鉄金属企業です。長らくENEOS(旧JXTGホールディングス)の完全子会社でしたが、2025年3月19日に東証プライム市場へ新規上場し、独立した上場企業となりました(公開価格820円)。
項目 | 内容 |
|---|---|
会社名 | JX金属株式会社(JX Advanced Metals Corporation) |
証券コード | 5016(東証プライム) |
創業 | 1905年(日立鉱山の開業) |
上場 | 2025年3月19日(東証プライム) |
代表取締役社長 | 林 陽一 |
従業員数 | 10,450名(連結、2026年3月末) |
本社 | 東京都港区虎ノ門 |
セクター | 非鉄金属(鉄鋼・非鉄) |
会計基準 | IFRS |
ENEOSからの独立と資本構成
JX金属はもともとENEOSホールディングスの完全子会社でした。上場と自社株買いを経て、ENEOSの持分は約35%まで下がっています。
2025年3月:上場時にENEOSが保有株の約58%を売り出し(需要に応じた追加売出し分を含む)、持分は100%から42.4%に
2026年6月:JX金属が自社株の公開買付け(TOB)でENEOSから約5,730万株を1,949億円(1株3,401円)で買い取り、ENEOSの持分は35.3%に
買い取りの資金は、同時に発行した2,500億円の転換社債(CB。決められた価格で株に換えられる社債)で調達しました。一度に大量の株が市場に出て株価が下がるのを避けるため、会社が買い取る形を選んだと説明しています。
ENEOSは2026年2月、「持分が3分の1を下回らない範囲で一部を売る」意向をJX金属に伝えていました。今の35.3%から3分の1までは2%ほどです。
「資源から先端材料まで」一貫したサプライチェーン
JX金属のビジネスモデルの核は、銅・レアメタルの資源開発から製錬・リサイクル、先端材料の製造販売まで一気通貫でカバーする垂直統合モデルです。チリの銅鉱山への出資、銅の製錬・リサイクル、茨城県の磯原工場に代表される先端材料の工場を持ち、資源の確保から製品、リサイクルまでをつなぐサプライチェーンを強みに挙げています。
2026年9月には、米国の酸化チタン顔料大手Tronox社と、レアアース(希土類)の製錬事業への参入を検討する共同調査を始めると発表しました。豪州・米国などを候補地に、2027年にかけて事業として成り立つかを評価します(費用は約50億円を両社で折半)。先端材料に欠かせないレアアースを、採掘だけでなく製錬の段階から押さえる狙いです。
3つの事業セグメントを理解する
JX金属は事業を半導体材料、情報通信材料、基礎材料の3セグメントに分けています。前2者を成長の核となる「フォーカス事業」、基礎材料を安定収益基盤の「ベース事業」と位置づけています。
セグメント別売上構成比(2026年3月期)
半導体材料 — 半導体用ターゲットで世界シェア約65%
半導体材料セグメントはJX金属の成長戦略のコアです。主力製品であるスパッタリングターゲットは、半導体チップの配線を形成する際に不可欠な金属薄膜材料。半導体用ターゲット全体での世界シェアは約65%です(同社推定、2026年度時点)。
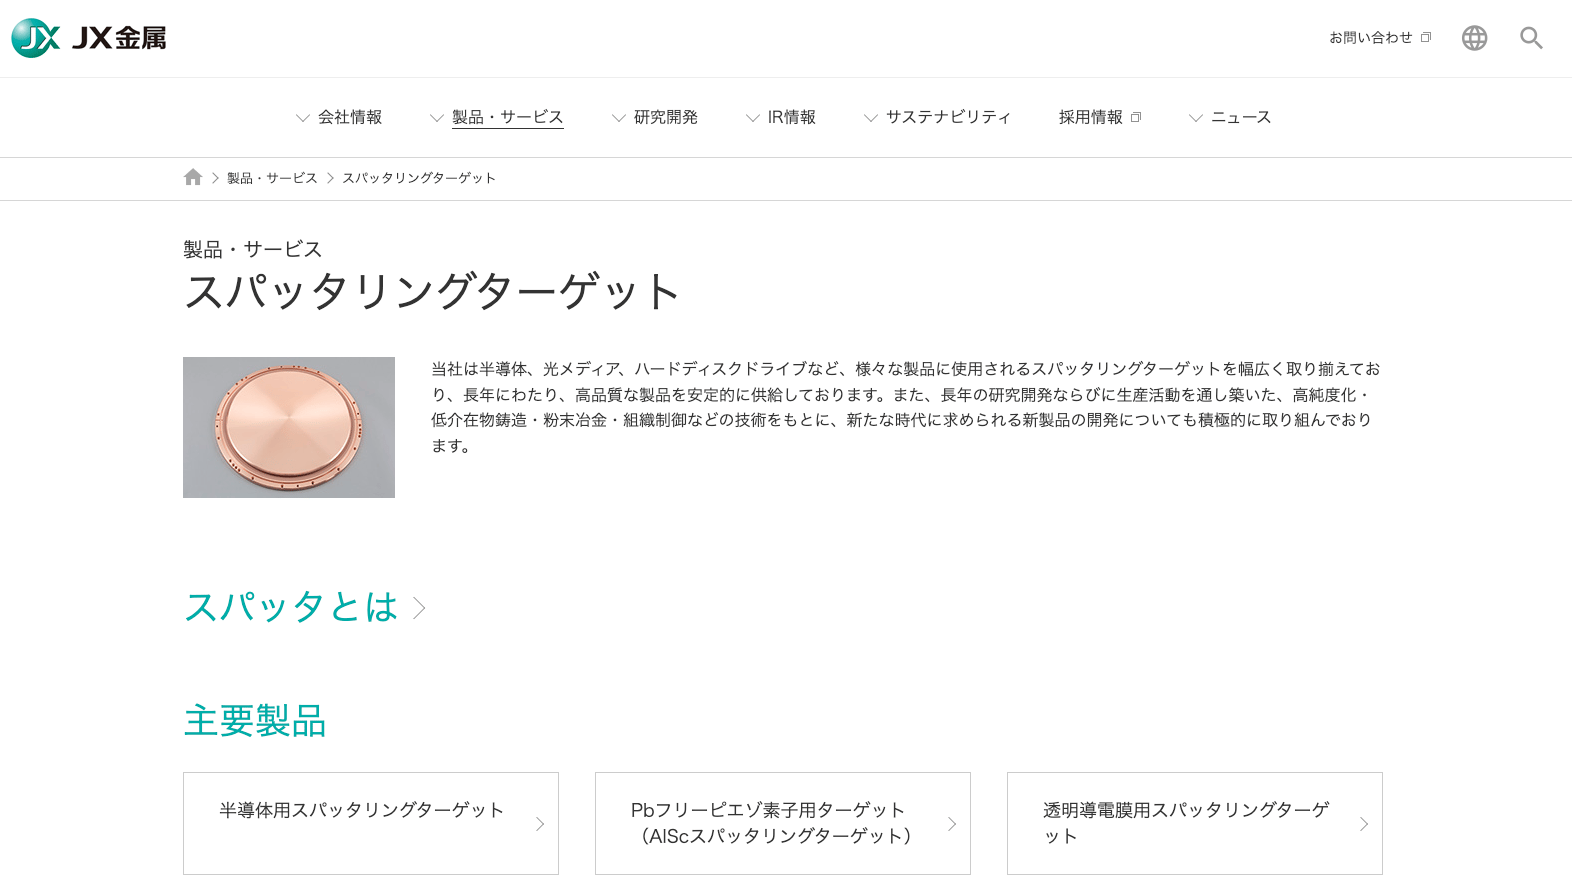
AI向け先端ロジック半導体やHBM(High Bandwidth Memory)の製造では、配線の微細化と多層化が進み、ターゲット材の使用量が増加しています。2026年3月期の半導体材料セグメントは売上高1,772億円(前期比+19.8%)、セグメント利益395億円(同+47.7%)と高い成長を記録しました。
ただし利益の伸びには、前年にタンタル・ニオブ事業で出した一時的な損失(のれんの減損や構造改革の費用)がなくなった効果、約56億円が含まれます。主力のターゲットなど(薄膜材料)の利益は409億円で、伸びは+20%でした。
情報通信材料 — FPC用圧延銅箔で世界シェア約80%
情報通信材料セグメントの主力製品は圧延銅箔とチタン銅です。圧延銅箔はスマートフォンなどの折り曲げられる基板(FPC)に使われ、FPC用での世界シェアは約80%です(同社、2026年度時点)。チタン銅はコネクタなどの電子部品向けで、高い強度と導電性を両立する高機能素材です。
2026年3月期は売上高3,187億円(前期比+20.2%)、セグメント利益315億円(同+25.5%)。スマートフォン向けの圧延銅箔の回復と、AIサーバーのコネクタに使うチタン銅の増販が増益につながりました。値上げなどの収益改善の取り組みも寄与しています。
基礎材料 — 銅鉱山への出資と、製錬・リサイクル
基礎材料セグメントは、チリの銅鉱山への出資(資源事業)と、銅の製錬(銅鉱石→電気銅)・リサイクルからなります。出資先はカセロネス(持分25%)、ロス・ペランブレス(12.52%)、エスコンディーダ(3%)の3鉱山です。
利益の中心は鉱山への出資です。2026年3月期のセグメント利益1,395億円のうち1,009億円が資源事業で、銅価格の影響を強く受けます。銅は電気自動車やデータセンターの電力インフラで需要が伸びており、長期的な追い風があります。
2026年3月期は売上高4,079億円(前期比+33.1%)、セグメント利益1,395億円(同+87.2%)と大幅増益。主な要因は銅価格の上昇です。加えて、カセロネス銅鉱山の運営会社が繰延税金資産(将来の税金が減る見込みを先に利益に計上する会計処理)を積み増し、出資比率に応じて取り込む利益が約190億円増えました。この分は一時的なものです。ただし銅価格への感応度が高いため、市況次第で利益が大きく変動する点は留意が必要です。
セグメント別売上高推移
セグメント別利益推移
業績推移と財務分析
JX金属は2025年3月に上場したばかりのため、上場後の通期実績は2期(2025/3期・2026/3期)です。ここではこの2期の業績推移と2027/3期の会社予想を確認します。なお、JX金属はIFRS適用企業のため経常利益の開示はありません。
2025/3期の売上高は、前の期(1兆5,123億円)から半減しています。チリの銅鉱山会社と、銅の原料調達・販売を担うパンパシフィック・カッパーの株を一部売って両社が連結子会社から外れ、その売上が連結の売上高に入らなくなったためです。
通期業績推移(売上高・営業利益・営業利益率・売上成長率)
項目 | 2025/3期 | 2026/3期 | 2027/3期(予) |
|---|---|---|---|
売上高 | 7,149億円 | 8,846億円 | 1兆250億円 |
営業利益 | 1,125億円 | 1,750億円 | 2,320億円 |
親会社帰属当期利益 | 683億円 | 1,046億円 | 1,410億円 |
EPS | 73.53円 | 112.94円 | 155.80円(予) |
1株配当 | 109.55円 | 31円 | 20円(予) |
2027年3月期Q1 — 営業利益2.8倍(売却益を除くと2.1倍)、通期も上方修正
2027年3月期Q1(2026年4〜6月の3ヶ月)は、売上高2,606億円(前年同期比+36.2%)、営業利益814億円(同+175.5%)でした。ただし、このうち約190億円は一度きりの利益です。4月にチリのカセロネス銅鉱山の権益の一部(5%分)を約340億円で売った売却益で、持分は30%から25%に下がりました。
残りの増益は、銅価格の上昇と円安(計約265億円)と、AIデータセンター向けのターゲットやチタン銅などの増販(約80億円)によるものです。売却益を除いても、営業利益は前年同期の約2.1倍に増えています。
セグメント | Q1売上高 | 前年同期比 | Q1利益 | 前年同期比 |
|---|---|---|---|---|
半導体材料 | 521億円 | +34.2% | 144億円 | +69% |
情報通信材料 | 931億円 | +19.1% | 131億円 | +70% |
基礎材料 | 1,237億円 | +65.1% | 568億円 | +289% |
8月には通期予想も上方修正しました。売上高は当初予想9,300億円→1兆250億円、営業利益は1,900億円→2,320億円です。上積み420億円の大半(約400億円)は、前提の銅価格(1ポンド520→586セント)と為替(1ドル150→157円)の見直しによるものです。パンパシフィック・カッパーを連結から外した2025/3期以降では、初めて売上高1兆円を超える見通しです。
株価指標
2026年10月9日終値(3,622円)で計算しました。6月の自社株TOBで約1,950億円分の株を買い取り、純資産と株数が3月末から大きく変わったため、PBRはTOB後の6月末の数字で計算しています(3月末の数字のままだと4.6倍と低く出ます)。配当利回りは今期の会社予想20円を使いました。
指標 | 値 |
|---|---|
株価 | 3,622円 |
時価総額 | 約3兆4,379億円 |
PER(実績) | 32.1倍 |
PER(会社予想) | 23.2倍 |
PBR(2026年6月末の純資産) | 約5.0倍 |
配当利回り(会社予想20円) | 0.55% |
ROE(2026年3月期) | 15.6% |
配当と株主還元
上場後の株主から見ると、2026年3月期の配当31円は増配です。表の2025年3月期109.55円のうち91.55円は、上場前の2024年11月に、当時100%を持っていた親会社ENEOSへ払った配当(総額850億円)でした。上場後の株主が受け取ったのは期末の18円だけで、2026年3月期は31円(中間6円・期末25円、配当性向27.4%)に増えています。
2027年3月期は20円の予定です。新しい方針は「配当性向25%程度、下限20円」ですが、大型の自社株買いを行うため今期は下限の20円とする、と会社が説明しています。8月に引き上げた会社予想の利益で見ると、配当性向は約13%です。
その自社株買いは、6月のTOBでENEOSから買い取った1,949億円分です。ただし資金は転換社債(CB)2,500億円で調達しており、買い取った株のうち消却(株を消して発行済株式数を減らすこと)したのは400万株だけです。残りの約5,330万株は、CBが株に換えられたときに渡すために会社が持っています。
CBの転換価額(株に換えるときの価格)は4,860円です。株価がこれを上回って転換が進むと、最大で約5,100万株が再び市場に出ます。1株当たり利益を押し上げる効果は、その分だけ薄まる可能性がある点に注意が必要です。
投資家が注目すべきポイント
AI半導体が成長の最大のドライバー
JX金属の成長ストーリーの核は、AI半導体需要の構造的な拡大です。生成AIの普及に伴い、GPUやHBMの生産量が急増しており、配線形成に使うスパッタリングターゲットの需要も増加しています。さらに、先端半導体の微細化(3nm、2nm世代)が進むほど配線の層数が増え、1チップあたりのターゲット使用量も増加するという構造的な追い風があります。
半導体用ターゲットで世界シェア約65%を持つJX金属は、AI投資の波を取り込みやすい位置にいます。2026年3月には茨城県ひたちなか市に新工場を開業し、ターゲットのさらなる増産投資も決めています。
競合環境 — 寡占市場だが油断は禁物
半導体用ターゲットの市場は、JX金属が世界シェア約65%を占める寡占市場です。会社は強みとして、金属を超高純度に精製・加工する技術と、半導体製造装置メーカーの標準材料に指定されていることを挙げています。
企業 | 主な領域 | 特徴 |
|---|---|---|
JX金属(5016) | スパッタリングターゲット、圧延銅箔、銅製錬 | 半導体用ターゲット世界シェア約65%。資源から先端材料まで一貫 |
住友金属鉱山(5713) | 金・銅・ニッケルの鉱山と製錬、電池材料 | 長期ビジョンは「世界の非鉄リーダー」。銅鉱山の権益で重なる(ターゲットは手がけていない) |
三菱マテリアル(5711) | 銅製錬、超硬工具、電子材料 | 総合材料メーカー。銅の原料調達と販売をJX金属が出資する会社に統合予定 |
DOWAホールディングス(5714) | 製錬・リサイクル、電子材料、銅合金の板条 | 廃棄物リサイクルのリーダー。銅合金の板条で一部重なる |
Materion(米国) | 先端合金、スパッタリングターゲット | 海外のターゲット材競合。ニッチ素材に特化 |
国内の非鉄大手(住友金属鉱山・三菱マテリアル・DOWA)とは、銅の資源・製錬・リサイクルや銅合金で事業が重なります。一方、半導体用ターゲットではJX金属が世界シェア約65%と抜きん出ています。
三菱マテリアルとは、競合から協力へ変わりつつあります。2026年5月、銅精鉱(銅の原料)の購入と電気銅の販売の事業を、JX金属が出資するパンパシフィック・カッパーに統合する最終契約を結びました(10月1日予定)。統合後の出資比率はJX金属32.50%、三菱マテリアル32.00%などです。
住友金属鉱山
海外での銅・金鉱石採掘から非鉄金属製錬、ニッケル・リチウムなどの電池材料、粉体・結晶・パッケージ材料等の機能性材料で、電池産業向け材料供給を強化。
三菱マテリアル
銅・金・銀・鉛等の非鉄金属製錬、環境リサイクル、銅加工品・電子材料の製造販売、超硬製品、地熱・水力発電、セメント関連事業で総合資源・素材企業として展開。
リスク要因
銅価格・為替の変動 — 基礎材料セグメントの利益は銅のLME価格に連動し、連結利益の過半を占めます。銅価格の反落や円高は業績に直結します
半導体サイクルの波 — AI需要は堅調ですが、半導体業界は本質的にシクリカル。設備投資が後退局面に入ればスパッタリングターゲット需要も減少しうるため、PER 32倍(実績、2026年10月9日終値)はサイクルピークの水準に見える可能性も
株式の需給 — ENEOS(持分35.3%)は3分の1を下回らない範囲で売る意向で、追加の売却余地は2%ほどです。一方、転換社債(転換価額4,860円)が株に換えられると、最大で約5,100万株が市場に出ます
地政学リスク — チリ(カセロネス銅鉱山)での資源権益、台湾への半導体材料供給など、地政学的なリスクが事業に影響する可能性があります
まとめ
JX金属は、半導体用スパッタリングターゲットで世界シェア約65%、FPC用圧延銅箔で約80%という圧倒的な市場地位を持つ先端材料メーカーです。2025年3月のENEOSからの独立上場後、AI半導体需要と銅価格上昇の追い風を受けて急速に業績を拡大しています。2026年10月には日経平均株価の構成銘柄にも採用されました。
強み:スパッタリングターゲットの圧倒的シェア、AI半導体需要の直接的な恩恵、資源から先端材料まで垂直統合されたサプライチェーン
注意点:銅価格への高い感応度(銅価格は2026年に史上最高値を更新)、一度きりの売却益を含む今期の利益、半導体サイクルの変動リスク、転換社債の転換による株式の需給、配当利回りの低さ
注目指標:四半期ごとのセグメント別利益(特に半導体材料の成長率)、銅のLME価格推移、ENEOSの持分(35.3%)と転換社債の転換状況
2027年3月期は売上高1兆250億円・営業利益2,320億円の会社予想が示されており、パンパシフィック・カッパーを連結から外して以降では初めて売上高1兆円を超える見通しです。AI半導体需要の恩恵を直接受ける「素材のAI銘柄」として、中長期の成長性に注目が集まっています。