JR東海(9022)の企業分析|東海道新幹線で営業利益率41%×リニア品川・名古屋間11兆円の巨額投資
2027年3月期 第2四半期決算まで反映
JR東海(9022)は、東海道新幹線という日本の大動脈を運営する鉄道会社です。東京〜名古屋〜大阪を結ぶ東海道新幹線は、年間約1.8億人(2026年3月期)が利用する世界有数の高速鉄道路線であり、運輸業としてJR東海の売上の約82%を占めています。
2026年3月期は売上高2兆62億円(前期比+9.5%)、営業利益8,302億円(同+18.1%)、営業利益率41.4%と過去最高業績を達成しました(大阪・関西万博とインバウンドの追い風を含む)。一方、次世代の「リニア中央新幹線」は品川・名古屋間だけで総工事費が11.0兆円と公表され、開業時期の不透明さが投資家の注目を集めています。
この記事では、JR東海の高収益の源泉である東海道新幹線の事業構造、リニア中央新幹線の進捗と財務影響、業績推移、投資判断のポイントを、個人投資家の視点から解説します。
会社概要 — 東海道新幹線の「ドル箱路線」を独占する鉄道会社
JR東海(東海旅客鉄道)は、1987年の国鉄分割民営化で設立されました。東海道新幹線と東海地方の在来線を運営するほか、流通業(駅構内店舗・百貨店)と不動産業(駅ビル賃貸)を展開しています。
項目 | 内容 |
|---|---|
会社名 | 東海旅客鉄道株式会社(Central Japan Railway Company) |
証券コード | 9022(東証プライム・名証プレミア) |
設立 | 1987年4月(国鉄分割民営化) |
代表取締役社長 | 丹羽俊介 |
従業員数 | 約29,569名(連結、2026年3月時点) |
本社 | 愛知県名古屋市中村区名駅一丁目1番4号(JRセントラルタワーズ) |
平均年収 | 約861万円(2026年3月期、前期比+50万円) |
出典:JR東海 2026年3月期 決算短信、JR東海 有価証券報告書等(IR資料室)
セグメント構成 — 運輸業が売上の8割超を占める一極集中型
JR東海の事業は「運輸業」「流通業」「不動産業」の3つの報告セグメントで構成されます。運輸業、すなわち東海道新幹線と在来線が全社売上の約82%(ホテル・旅行・車両製造などの「その他」を除く3報告セグメント内では約88%)を占める、極めて集中度の高い事業構造です。
セグメント別売上構成比(2026年3月期)
3つの事業と成長戦略を理解する
東海道新幹線 — 営業利益率41%を支える「のぞみ」1時間最大13本の高頻度運行
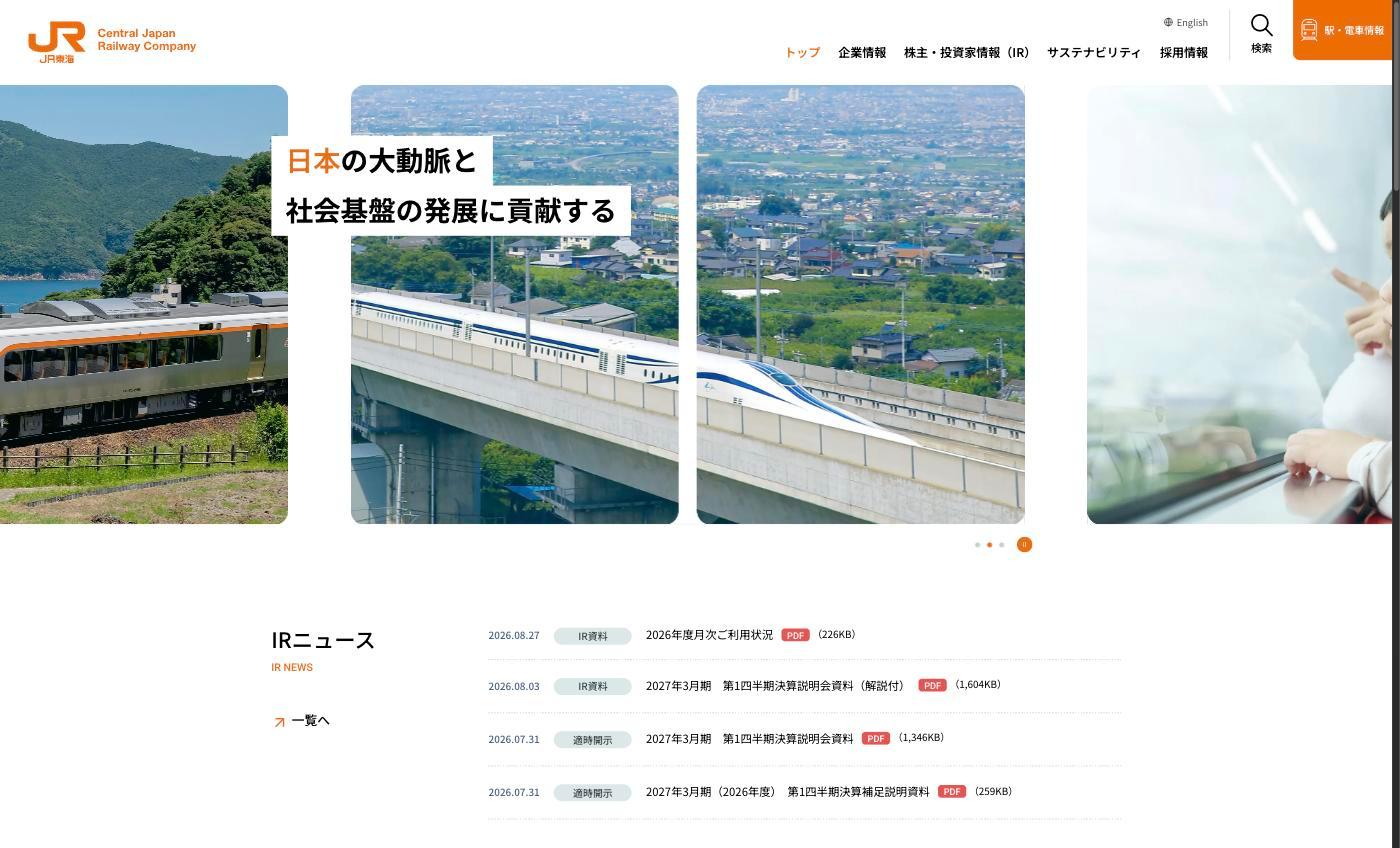
東海道新幹線はJR東海の利益の大部分を生み出す「ドル箱路線」です。東京〜新大阪間の552.6kmを約2時間21分で結び、2026年3月期は年間約1.8億人(1億8,392万人、前期比+9.6%)を輸送しました。同期の運輸業売上高は1兆6,417億円(外部顧客向け)、営業利益率は約46.7%(セグメント利益÷外部顧客売上高)と驚異的な水準です。
収益力の源泉は「のぞみ」の高頻度運行にあります。2020年3月のダイヤ改正で「のぞみ12本ダイヤ」(1時間あたり最大12本運行)を実現し、2026年3月のダイヤ改正からは一部時間帯で最大13本に増強しました。ピーク時は約5分間隔で「のぞみ」が発車し、航空機に匹敵する座席供給力を維持しています。
2027年7月からは「のぞみ」の指定席料金を引き上げます。2026年10月16日、JR西日本と共同で「のぞみ」・「みずほ」の指定席特急料金を2027年7月1日購入分から改定すると発表しました(東京〜新大阪は700円の値上げ)。会社はインフレで安全性やサービスを維持するコストが上がっていることを理由に挙げています。グリーン料金も座席や待合室などのサービス向上を踏まえ、2027年12月15日乗車分から改定します(JR東海・JR西日本 2026年10月16日リリース)。
インバウンド需要も追い風です。訪日外国人旅行者の増加に伴い、東海道新幹線の利用者数はコロナ前を上回る水準に達しており(2025年4〜6月の輸送量は2018年度比105%、2026年3月期の新幹線座席利用率は67.9%)、「Golden Route with the Shinkansen」キャンペーンなどの訪日外国人向け情報発信や、「Shinkansen Smart EX」での英語予約対応を強化しています。
EX予約・スマートEX — チケットレス乗車のデジタル戦略
EX予約・スマートEXは、JR東海のデジタル戦略の核となるサービスです。交通系ICカードやスマートフォンで東海道・山陽・九州新幹線のチケットレス乗車が可能。窓口に並ぶ必要がなく、直前まで何度でも予約変更が無料でできます。
EXサービスの普及は、駅窓口の人員削減や自動改札の効率化を通じて、運営コストの低減にも寄与しています。EXサービスの会員数は2026年3月1日に2,000万人に到達し(JR東海ほか 2026年5月12日リリース)、東海道新幹線利用者のチケットレス化が着実に進んでいます。
リニア中央新幹線 — 時速500km、品川・名古屋間だけで総工費11兆円の超巨大プロジェクト
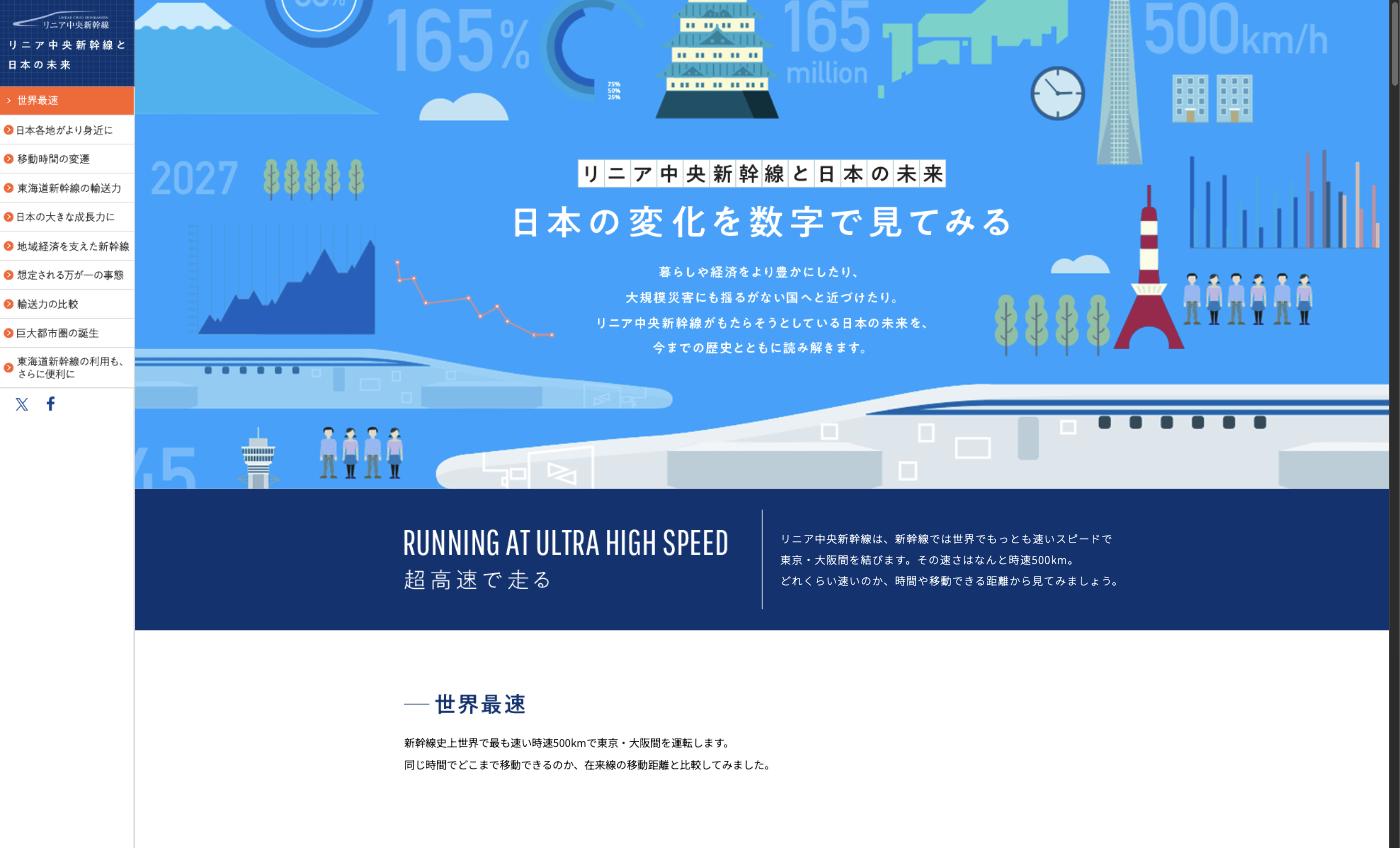
リニア中央新幹線は、超電導磁気浮上方式で時速500kmの営業運転を目指す、JR東海の長期成長戦略の柱です。品川〜名古屋間(約286km)を約40分で結ぶ計画で、将来的には大阪まで延伸し、東京〜大阪間を約67分で移動可能にします。
しかし、プロジェクトは多くの課題を抱えています。
総工事費の膨張:2025年10月にJR東海が品川・名古屋間の総工事費を11.0兆円と公表(工事実施計画の7.04兆円から約4兆円増。資材価格高騰・難工事が要因)
開業時期の不透明さ:会社は資金計画の試算上、品川・名古屋間の開業時期を便宜上2035年と仮置きしています(開業時期の見通しを示すものではないと明記)。唯一未着工だった南アルプストンネル静岡工区(8.9km)は、2026年2月に準備工事へ着手し、7月18日に本体工事の自然環境保全協定を静岡県と締結。ただし施工に携わる大成建設が国土交通省から営業停止命令(2026年11月7日〜2027年3月6日)を受け、トンネル掘削の着手は2027年3月以降にずれ込む見通しと報じられています。会社の正式な開業時期は示されておらず、依然不透明
財政投融資の活用:国の財政投融資3兆円(長期・固定・低利の借入)を活用して金利負担を抑制し、名古屋・大阪間の早期着工につなげる。ただし財投分も返済義務のある長期借入金(貸借対照表の「中央新幹線建設長期借入金」)で、建設は自己負担が原則
出典:JR東海 リニア中央新幹線公式サイト、JR東海「中央新幹線品川・名古屋間の総工事費に関するお知らせ」(2025年10月29日)、JR東海 2026年3月期 決算短信
業績推移と財務分析
通期業績推移 — コロナ禍からV字回復し過去最高を更新
JR東海はコロナ禍の2021年3月期に営業赤字(▲1,848億円)に転落し、最終赤字は2期連続となりましたが、2023年3月期に黒字転換。その後急速に業績を回復させ、2026年3月期には売上高2兆62億円、営業利益8,302億円と過去最高を達成しました。営業利益率は41.4%と、コロナ前の2019年3月期(37.8%)を大きく上回っています。なお2026年3月期の増収には大阪・関西万博の押し上げが含まれており、第3四半期累計の運輸収入(前年同期比+12%)のうち約4ポイントが万博効果でした(2026年2月2日 決算説明会資料)。
通期業績推移(売上高・営業利益・営業利益率)
2027年3月期の減益予想について
2027年3月期の会社予想は売上高2兆490億円(前期比+2.1%)、営業利益7,570億円(同▲8.8%)、純利益4,870億円(同▲11.9%)の増収減益です。2026年10月28日に、上期の実績等を反映して期初(4月28日)の予想(売上高1兆9,930億円・営業利益7,020億円・純利益4,470億円)から引き上げました。期初の決算短信で会社が挙げた減益要因は次の2点です。
大阪・関西万博の増収効果の剥落:会社は2025年10月の資金計画試算で、2026年度以降の運輸収入を万博効果を控除した1兆4,900億円(2025年度予想1兆5,300億円比▲400億円)と置いていました。ただし上期はビジネス・観光・訪日外国人の利用が堅調で、単体の運輸収入は万博が開かれた前年同期を1.2%上回り、通期の単体運輸収入の予想も1兆5,540億円から1兆5,940億円(前期比+0.5%)に引き上げています
労務費の上昇:上期は当社とグループ会社の労務費等の上昇で連結の営業費が前年同期比7.1%増え、営業利益は減益でした。通期の連結営業費は1兆2,920億円(前期比+9.9%)を見込んでいます
JR東海は期初の業績予想を保守的に置く傾向があり(2026年3月期は期初予想の営業利益6,670億円に対し実績8,302億円)、今期も上期の時点で営業利益予想を550億円引き上げました。
2027年3月期 上期(4〜9月累計)— 運輸収入は万博の前年を上回るも、労務費の上昇で微減益
2026年10月28日開示の上期決算(4〜9月の6ヶ月累計)は、売上高1兆129億円(前年同期比+3.1%)、営業利益4,471億円(同▲1.5%)、純利益2,884億円(同▲3.2%)でした。会社は、運輸収入が万博の開かれた前年同期を上回った一方、当社とグループ会社の労務費等の上昇で営業費が増えたと説明しています。運輸業は営業収益8,282億円(+1.2%)、営業利益4,174億円(▲2.5%)で、純利益には関係会社株式評価損(特別損失)と防衛特別法人税の適用開始による税負担の増加も響きました。
項目 | 2027/3期 上期(4〜9月累計) | 前年同期比 |
|---|---|---|
売上高 | 1兆129億円 | +3.1% |
営業利益 | 4,471億円 | ▲1.5% |
経常利益 | 4,259億円 | +0.1% |
純利益 | 2,884億円 | ▲3.2% |
自己資本比率 | 48.6% | 前期末46.6%から上昇 |
長期債務残高 | 4兆7,345億円 | 前期末比338億円減 |
上方修正後の通期予想に対する営業利益の進捗率は59.1%です。予想EPSは512.38円で、10月28日に決議した自己株式取得の影響は含んでいません(JR東海 2027年3月期 第2四半期(中間期)決算短信)。
配当・株主還元 — 配当性向は低いが自社株買いで補完
JR東海は2023年10月に1株を5株に分割しました。分割後の配当は2025年3月期31円、2026年3月期32円で、2027年3月期は東海道新幹線の利用が堅調なことを踏まえ、予想を32円から34円(中間17円・期末17円)に増額しました(JR東海 2026年10月28日 剰余金の配当および配当予想の修正に関するお知らせ)。配当性向は2026年3月期で約5.6%と低水準ですが、株主還元の主体は配当ではなく自社株買いです。
2026年3月期:自社株買い1,100億円:2,882万株を取得し、2026年3月18日に全数消却(発行済株式総数の2.80%、10億3,000万株→10億117万7,100株)。配当308億円と合わせた総還元額は約1,408億円で、純利益5,528億円に対する総還元性向は約25%
2027年3月期:200億円+100億円:2026年4月28日決議の200億円(579万株)は7月21日までに取得を終え、8月31日に消却(発行済株式総数は9億9,538万5,200株に)。10月28日には上限100億円・360万株(自己株式を除く発行済株式の0.38%)の追加取得を決議し、11月2日〜30日に市場で買い付け、12月15日に全数消却する予定です(JR東海 2026年10月28日 自己株式取得に係る事項の決定)
還元方針:会社は「安定配当を継続し、中央新幹線の工事費等を確保するために内部留保を蓄積する」方針は変えないとしつつ、業績が試算を上振れて資金に余裕ができた場合は上振れ分の一部を株主還元に充てることも検討するとしています(2025年10月31日 決算説明会資料)
配当利回りは会社予想ベースで約0.9%と低めですが、実績PER 6.6倍・PBR 0.71倍とバリュエーションは割安な水準にあります(2026年10月28日終値3,770円ベース、時価総額約3.8兆円。終値は同日15時30分の決算発表への反応を含みません)。2027年3月期の会社予想EPS 512.38円で計算した予想PERは約7.4倍です。
財務の健全性
指標 | 2025/3期 | 2026/3期 |
|---|---|---|
自己資本比率 | 44.6% | 46.6% |
有利子負債(長期債務残高) | 4兆7,786億円 | 4兆7,684億円(前期末比102億円減) |
総資産 | 10兆3,233億円 | 10兆8,761億円 |
売上高営業利益率 | 38.4% | 41.4% |
投資家が注目すべきポイント
成長ドライバー — リニア開業後の「二重大動脈」構想
JR東海の成長シナリオは「リニア中央新幹線の開業」に集約されます。リニアが品川〜名古屋間で開業すれば、東海道新幹線との「二重大動脈」が実現。東海道新幹線は「ひかり」「こだま」中心の沿線輸送に転換し、両路線合計での輸送力・収益力が飛躍的に向上する見込みです。
また、リニア開業後は東海道新幹線のダイヤに余裕ができるため、大規模改修工事を効率的に実施でき、安全性向上とコスト最適化が期待できます。
リスク要因 — 巨額投資・自然災害・競合
最大のリスクはリニア投資の膨張と開業遅延です。品川・名古屋間の総工費11兆円のうち約2兆円を投資済み(2025年10月時点)ですが、静岡工区(南アルプストンネル、8.9km)は最大の難所です。2026年2月に準備工事へ着手し、7月18日には本体工事に必要な自然環境保全協定を静岡県と締結しましたが、2026年10月28日の中間期決算短信の時点でトンネル掘削にはまだ着手していません。
さらに10月23日、静岡工区の施工に携わる大成建設が、リニアの品川駅・名古屋駅の工事を巡る独占禁止法違反(談合)事件で国土交通省から営業停止命令(2026年11月7日〜2027年3月6日)を受けました(国土交通省関東地方整備局 2026年10月23日 建設業者に対する監督処分について)。JR東海は2027年3月6日まで掘削に着手できないとの見解を示したと報じられています(東京新聞(共同通信配信)2026年10月23日)。
丹羽社長は10月28日の会見で、開業時期を年内に示す方針を維持し、品川・名古屋間の工期や工事費に「影響があるとは考えていない」と述べました(東京新聞(共同通信配信)2026年10月28日)。ただし会社は2024年3月に、静岡工区は着手から開業まで約10年かかるとの工程を示しており(国土交通省 第2回静岡工区モニタリング会議 資料1)、KabuGraphは開業が資金計画で仮置きした2035年より遅れる可能性が高いとみています。
南海トラフ巨大地震は事業継続上の最大リスクです。東海道新幹線は震源想定域を横断しており、長期運行停止となれば収益に甚大な影響が及びます。JR東海はこれをリニア建設の根拠の一つとしており、リニアを「もう一つの大動脈」として備える戦略です。
航空との競合も見逃せません。LCC(格安航空会社)の台頭により、東京〜大阪間の価格競争は激化しています。ただし、東海道新幹線の所要時間(約2時間21分)と運行本数の優位性は揺るがず、ビジネス需要での地位は盤石です。
まとめ
JR東海は、東海道新幹線という唯一無二のインフラから生まれる営業利益率41%の高収益モデルと、リニア中央新幹線(品川・名古屋間)への11兆円投資という壮大な成長ストーリーを持つ、極めてユニークな投資先です。
過去最高業績:2026年3月期に売上2兆円突破、営業利益8,302億円、営業利益率41.4%を達成(万博効果を含む)。2027年3月期は労務費の上昇などで減益予想ながら、上期(4〜9月累計)の営業利益は▲1.5%にとどまり、10月に通期の営業利益予想を7,570億円(▲8.8%)へ上方修正
財務健全性:自己資本比率48.6%(2026年9月末)、長期債務残高を4兆7,345億円まで減らしつつリニア投資を継続
バリュエーション:実績PER 6.6倍・PBR 0.71倍と割安(会社予想EPS 512.38円ベースでは約7.4倍、2026年10月28日終値3,770円)。配当利回りは予想ベースで約0.9%と控えめだが、2026年3月期は1,100億円の自社株買いで総還元性向約25%。今期も2円の増配と計300億円の自社株買いを決めた
注意点:リニア総工費11兆円(品川・名古屋間)の膨張、施工会社の営業停止で静岡工区の掘削着手が2027年3月以降にずれ込む見通しと開業時期の不透明さ、東海道新幹線への極端な依存
短期的には実績PER 6.6倍の割安さと過去最高業績の安定感が魅力ですが、中長期的にはリニアの進捗が株価のカタリストとなるでしょう。静岡工区の着工と開業時期の正式表明、工事進捗と財務への影響を定期的にモニタリングすることをおすすめします。
東海旅客鉄道
東京・名古屋・大阪を結ぶ東海道新幹線及び在来線による旅客輸送が中心。JR東海ツアーズによる旅行事業、ホテル運営、駅・沿線商業施設の開発・運営、不動産事業など多角展開。