東京電力HD(9501)の企業分析|柏崎刈羽6号機再稼働と福島廃炉9000億円、電力最大手が抱える光と影
2027年3月期 第2四半期決算まで反映
東京電力ホールディングス(9501)は、首都圏の電力供給を担う日本最大の電力会社です。2026年4月に柏崎刈羽原発6号機が営業運転を再開し、燃料費削減による収益改善が期待される一方、福島第一原発の廃炉に関わる特別損失がかさみ、2026年3月期は最終赤字4,542億円となりました。
2026年3月期は売上高6兆3,285億円(前期比−7.1%)、営業利益3,376億円(同+44.0%)と基礎収益力は改善しましたが、災害特別損失9,138億円(うち燃料デブリ取り出し準備費用等9,030億円)の計上により大幅な最終赤字となっています。
この記事では、東京電力HDの5つの事業セグメント、柏崎刈羽原発再稼働の影響、福島廃炉費用の構造、首都圏のデータセンター需要、競合、投資判断のポイントを、個人投資家の視点から解説します。
会社概要 — 日本の電力需要の約3分の1を占める首都圏を支える電力インフラの巨人
東京電力ホールディングスは、2016年4月の持株会社化により誕生しました。福島第一原発事故(2011年)後、実質国有化を経て、発電・送配電・小売を分社化した日本最大の電力グループです。
地盤の首都圏は日本の電力需要の約3分の1を占めます(送配電網で運ぶ電力量の全国比32.5%、2025年度。東京電力パワーグリッド「現状と今後について」2026年8月 p.6)。筆頭株主は原子力損害賠償・廃炉等支援機構(原賠機構)で、議決権の50.08%を持つ支配株主です(2026年3月31日現在、東京電力HD「支配株主等に関する事項について」2026年6月26日)。
項目 | 内容 |
|---|---|
会社名 | 東京電力ホールディングス株式会社 |
証券コード | 9501(東証プライム) |
代表執行役社長 | 小早川 智明 |
従業員数 | 38,341名(連結、2026年3月末。単体7,157名) |
本社 | 東京都千代田区内幸町一丁目1番3号(2026年12月1日付で同区内幸町1丁目5番3号 新幸橋ビルディングへ変更予定) |
時価総額 | 約7,402億円(2026年10月30日終値時点) |
株価 | 460.6円(2026年10月30日終値。PBR0.31倍、無配) |
5つのセグメントの売上構成(2026年3月期)
セグメント別売上構成比(2026年3月期)
5つの事業を理解する
東京電力グループは「ホールディングス」「フュエル&パワー」「パワーグリッド」「エナジーパートナー」「リニューアブルパワー」の5つのセグメントで構成されています。子会社63社、関連会社74社(2026年3月時点)のグループ企業が各領域を担っています。
エナジーパートナー — 連結売上の8割弱を占める小売事業
東京電力エナジーパートナーは、首都圏を中心に家庭・法人向けの電力・ガス小売を手がけます。2026年3月期はセグメント売上高4兆9,896億円(内部取引を含む。うち外部顧客への売上高は4兆8,349億円で連結売上高の76.4%)、セグメント経常損益は2,549億円(燃料費調整の期ずれ影響を除くと2,319億円)でグループ最大の収益源です。
2016年4月1日の電力小売の全面自由化で、家庭も電気の買い先を選べるようになりました(資源エネルギー庁「電力の小売全面自由化って何?」)。自由化後に参入した新電力や都市ガス会社との競争は今も続き、2026年4〜9月の累計の小売販売電力量は742億kWhと前年同期から128億kWh減り、会社は減少のうち71億kWhを「競争要因」と説明しています(東京電力HD 2026年度第2四半期決算説明資料 p.11)。
パワーグリッド — 首都圏の送配電網を独占
東京電力パワーグリッドは、首都圏の送配電を地域独占で担う規制事業です。2026年3月期はセグメント売上高2兆2,943億円(内部取引を含む。うち外部顧客への売上高は1兆2,256億円で連結売上高の19.4%)、セグメント経常損益は817億円。託送料収入(小売会社が支払う送配電網の利用料)は安定的で、電力自由化の影響を受けにくい収益基盤です。
2026年11月1日実施の託送料金の改定は、物価・金利の上昇などを踏まえて単価を引き上げる内容です(家庭などの低圧は1kWhあたり平均8.58円→9.65円、税抜。東京電力パワーグリッド「託送供給等約款の変更届出について」2026年9月11日・2026年度第2四半期決算説明資料 p.44)。データセンターの接続に向けて変電所の新設・増設も進めています(後述の「AIデータセンターと首都圏の電力需要」)。
フュエル&パワー — 発電燃料の調達と火力発電
東京電力フュエル&パワーは、LNG・石炭などの燃料調達と火力発電を担うJERA(ジェラ)に50%を出資する会社です。外部顧客への売上高は37億円(セグメント間の内部売上高はゼロ)と小さいものの、セグメント経常損益は833億円(期ずれ影響を除くと783億円)(2026年3月期)。利益の中身は主にJERAの持分法投資損益(出資比率に応じて取り込む利益)で、燃料費調整制度の「期ずれ影響」によって利益が変動しやすい特徴があります(2026年度第2四半期決算説明資料 p.9)。
2015年4月30日:東京電力と中部電力の合弁でJERAを設立。出資比率は東京電力フュエル&パワー50%・中部電力50%
2019年4月1日:両社の燃料受入・貯蔵・送ガス事業と既存の火力発電事業をJERAに統合
中部電力(9502)の企業分析|火力はJERAに集約、浜岡原発は審査申請を取り下げ
中部電力(9502)は愛知など中部5県に電気を届ける大手電力。火力は東京電力と折半出資のJERAに移し利益の柱に。浜岡原発は申請を取り下げて全額減損し、2027年3月期は2,150億円の最終赤字予想。配当70円、PBR0.60倍、東邦ガスなど競合との違いを解説。
リニューアブルパワー — 高利益率の再生可能エネルギー
東京電力リニューアブルパワーは、水力・風力・太陽光発電を手がけます。経常利益率21.4%と、持分法投資利益が大半を占めるフュエル&パワーを除けばグループ内で最も高い収益性を持ちますが、2026年3月期は卸電力販売の減少により売上高1,892億円(前期比▲10.8%)、セグメント経常損益403億円(同▲24.7%)と減収減益でした。上期(2026年4〜9月の累計)は卸電力販売の増加などで経常損益583億円(前年同期433億円)と増益に転じています(2026年度第2四半期(中間期)決算概要 p.4–5)。銚子沖洋上風力発電所の運営のほか、グループの水力発電の設備容量は揚水式を含め約980万kW(2025年度、TEPCO統合報告書2026「ESGデータ」)にのぼります。
柏崎刈羽原子力発電所 — 6号機再稼働の意義
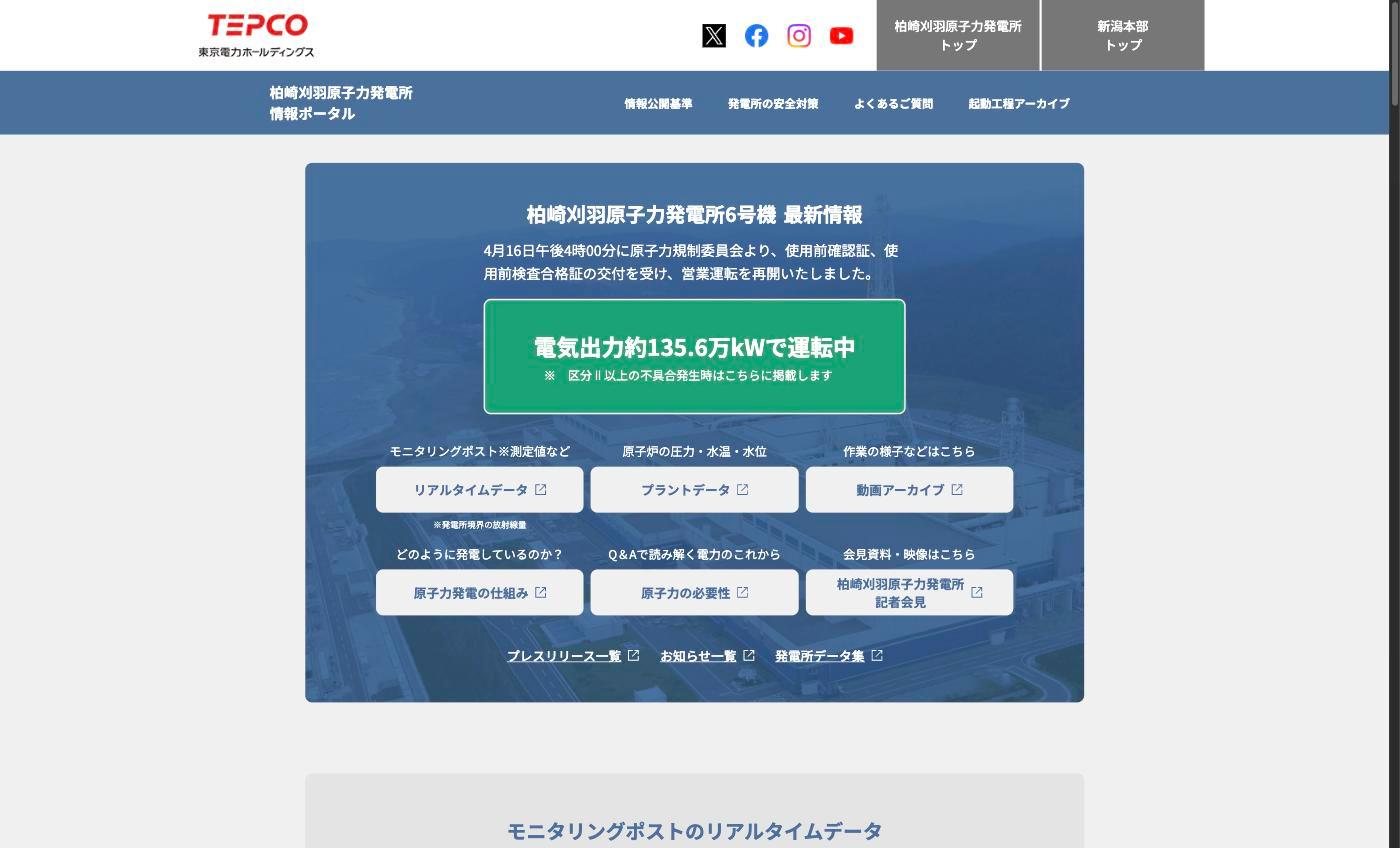
柏崎刈羽原発6号機は2026年4月16日に営業運転を再開しました(東京電力HD 2026年4月16日のコメント)。出力約135.6万kWのABWR型炉で、6号機は約14年間停止しており、福島第一原発の事故後、東京電力の原発としては初めての再稼働です。原子力規制委員会の安全審査合格、新潟県の了解(2025年12月23日、新潟県防災局)を経て、2026年1月21日に原子炉を起動しました(翌22日に制御棒の警報で一度停止、東京電力HD 2026年1月22日)。
一方、7号機は特定重大事故等対処施設(テロ対策施設)の設置期限を2025年10月に迎えており、期限までに完成していないため運転できない状態が続いています(2026年10月29日時点)。工事完了予定は2029年8月で、7号機の再稼働は数年先になります。また6号機についても、特重設の設置期限が2031年4月(2026年9月11日に施行された原子力規制委員会の規則改正で、従来の2029年9月から延びた)であるのに対し工事完了予定は2031年9月と後ろ倒しになっており、会社資料では特重設がないために運転が認められない期間が生じる見通しが示されています。1・2号機については、廃炉の方向で検討すると表明しています(東京電力HD 2025年10月16日)。また、社員が核物質防護の秘密文書を決められた手順によらず複製・持ち出した問題で、原子力規制委員会は2026年3月4日に規制検査の対応区分を「第1区分」から「第2区分」に変え、追加検査を行うことを決めました(東京電力HD 2026年3月4日)。
出典:資源エネルギー庁「柏崎刈羽原子力発電所6号機が再稼働―運転再開への道のり(前編)」、東京電力HD 2026年度第2四半期決算説明資料 p.31(特重設の設置期限と工事完了予定)、新潟日報(2026年7月29日、4〜6月の収支改善効果の報道)
セグメント別経常損益推移(2025年3月期 → 2026年3月期)
AIデータセンターと首都圏の電力需要 — 申込みは1,790万kW、実際の供給はこれから
世界のデータセンターの電力消費は2024年の約415TWh(世界の電力消費の約1.5%)から、2030年には約945TWhへ倍増する見通しです(IEA「Energy and AI」2025年4月)。国内では、電力広域的運営推進機関(全国の電力需給を調整する機関)が、データセンター・半導体工場の新増設で2035年度に全国の最大需要電力が762万kW(うちデータセンター661万kW)増えると見込み、その半分以上を東京エリアが占めます。東京エリアの最大需要電力は2025年度の5,453万kWから2035年度に5,888万kWへ増える想定です(全国及び供給区域ごとの需要想定(2026年度)2026年1月21日公表 p.13–14・p.16)。
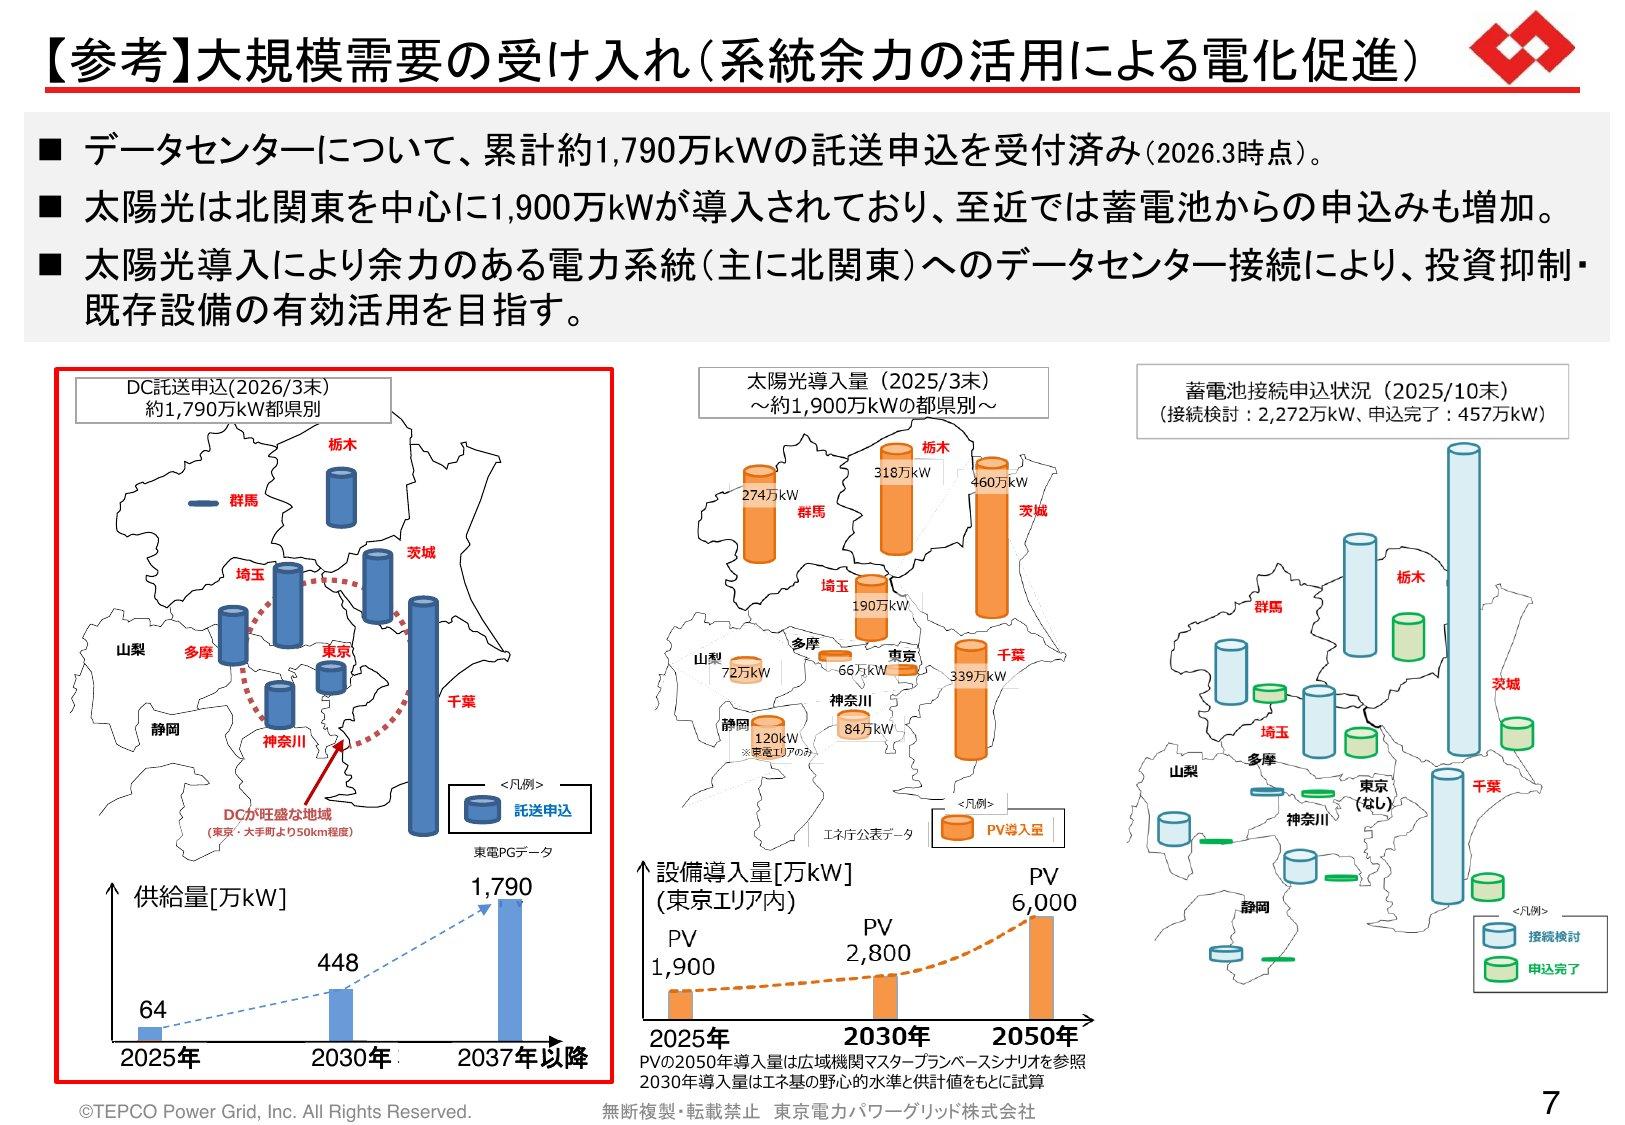
東京電力パワーグリッドが受け付けたデータセンターの託送申込み(送配電網につないで電気を届けてもらう申込み。契約見込みを含む)は2026年3月末で累計約1,790万kWと、東京エリアの最大需要電力の3割強にあたる規模です。ただし同社の資料では、データセンターへの供給量は2025年の64万kWから2030年に448万kWで、申込みの全量に届くのは2037年以降です。上の需要想定が数えるのも工事費の負担契約まで進んだ案件など実現性の高いものだけで(同想定 p.11)、申込みの量は期待を含んだ数字と見ておくのが安全です。
東京電力にとっては、販売電力量と託送収入が増える追い風です。一方で、5か所(総容量2,400MVA)の変電所の新設・増設など送配電への投資がかさみ、会社は物価高に加えたデータセンター向けの設備投資の増加を、フリーキャッシュフローが赤字になる理由に挙げています(TEPCO統合報告書2026 p.9・p.21–22)。会社自身も、千葉県印西白井エリアでNTTグループと共同のデータセンターを開発するなど(2023年12月19日の発表)、電気を売るだけでなくデータセンターの誘致・開発にも乗り出しています。
【投資テーマ解説】データセンター|AI需要で国内投資10兆円規模へ・バリューチェーン全体の関連銘柄を徹底解説
AI・クラウド需要の急拡大で国内データセンター投資が10兆円規模に達する見通し。IT事業者・通信・不動産・電力・空調・サブコン・光通信の7層に広がる関連銘柄と投資機会を解説します。
業績推移と財務分析
通期業績推移(売上高・営業利益)
通期業績推移(売上高・営業利益・営業利益率・売上高成長率)
2023年3月期は燃料価格の高騰で燃料費調整額が増えて売上が急増する一方、燃料・卸電力市場価格の高騰で電気の調達費用が膨らみ、営業赤字2,289億円を計上しました(2023年3月期 決算短信)。2024年3月期以降は燃料費調整の「期ずれ好転」もあり黒字に回復し、2026年3月期は営業利益3,376億円(前期比+44%)と大幅増益を達成しています。
2027年3月期 上期(2026年4〜9月の累計)— 市場価格の高騰で営業赤字、最終損益は黒字
上期(4〜9月の累計、6か月)は売上高3兆2,713億円(前年同期比+3.8%)、営業損益336億円の赤字(前年同期は2,170億円の黒字)、経常利益906億円(同2,821億円)でした。会社の説明では、小売の販売電力量は減ったものの、燃料・卸電力市場価格の高騰などで送配電会社の需給調整に関わる売上が増えて増収となった一方、小売と送配電の両方で電気の調達費用がかさみました。期ずれ影響を除いた経常利益は996億円(前年同期2,321億円)です(東京電力HD 2026年度第2四半期(中間期)決算概要 p.2・p.4)。
特別損失は原子力損害賠償費273億円だけで(出荷制限指示による損害や風評被害などの賠償見積額を、算定期間の延長などで積み増したもの。東京電力HD「特別損失の計上に関するお知らせ」2026年10月29日・同決算概要 p.6)、前年同期の災害特別損失9,041億円がなくなったため、純損益は527億円の黒字(前年同期は7,123億円の赤字)に転じました。2027年3月期の業績予想は上期の決算でも「未定」のままです(2027年3月期 第2四半期(中間期)決算短信)。決算の発表は10月29日の取引終了後で、翌30日の終値は460.6円(前日比−7.0%)でした。
特別損失と最終損益
営業利益・経常利益は2026年3月期まで3期続けて黒字でしたが、最終損益は福島廃炉費用に大きく左右されます。2026年3月期は以下の特別損失を計上しました。
項目 | 金額(2026/3期) |
|---|---|
災害特別損失(うちデブリ取り出し準備費用等9,030億円) | 9,138億円 |
原子力損害賠償費 | 827億円 |
特別利益(関係会社株式売却益1,030億円・原賠機構資金交付金818億円) | 1,849億円 |
最終損益 | −4,542億円(赤字) |
特別損失は合計9,966億円(前期1,430億円)に達しました。2025年7月23日に開催された原子力損害賠償・廃炉等支援機構の「燃料デブリ取り出し工法評価小委員会」で、燃料デブリ取り出しの準備作業のあり方が示されたことを踏まえ、新たに見込まれる取り出し準備の作業費用等9,030億円を災害特別損失に計上したものです(東京電力HD「特別損失の計上に関するお知らせ」2025年7月31日)。3号機の本格的な取り出しは「上」と「横」から進める2つの工法を組み合わせ、取り出しを始めるまでの準備に12〜15年程度かかる見通しです(第五次総合特別事業計画 p.24)。
一方で、送配電子会社が持つ関電工株の一部売却などで関係会社株式売却益1,030億円を計上するなど、特別利益も1,849億円ありました(東京電力HD「特別損益の計上及び通期連結業績予想と実績との差異に関するお知らせ」2026年4月30日)。売却後も東京電力パワーグリッドは関電工の発行済株式の3分の1超を持ち続ける方針です(2026年1月29日の発表)。
関電工(1942)の企業分析|データセンター・再エネ需要で中計目標を前倒し達成、東電系の総合設備工事大手
関電工(1942)の事業構造(電力・屋内電気・空調管設備工事)、10年間の業績推移、中期経営計画の前倒し達成、グリーンイノベーション戦略、株主還元強化を個人投資家向けに包括的に解説します。
主要財務指標(2026年3月期)
指標 | 数値 |
|---|---|
売上高 | 6兆3,285億円 |
営業利益 | 3,376億円 |
経常利益 | 4,173億円 |
当期純利益 | −4,542億円 |
総資産 | 15兆5,756億円 |
純資産 | 3兆4,183億円 |
自己資本比率 | 21.8%(前期25.1%) |
配当 | 無配(2011年以降継続) |
電力・ガス大手との株価指標比較
同じ電力・ガスセクターの関西電力(9503)、大阪瓦斯(9532)と並べると、東京電力HDの特異な位置づけが見えてきます。最終赤字でPERが算出できず無配が続く一方、PBRは0.31倍と2社を大きく下回ります。
銘柄 | 株価 | 時価総額 | PER | PBR | 配当利回り |
|---|---|---|---|---|---|
東京電力HD(9501) | 460.6円 | 約7,402億円 | —(赤字) | 0.31倍 | 無配 |
関西電力(9503) | 2,614.5円 | 約2兆9,150億円 | 7.7倍 | 0.84倍 | 2.87% |
大阪瓦斯(9532) | 5,892円 | 約2兆2,577億円 | 15.1倍 | 1.25倍 | 2.04% |
投資家が注目すべきポイント
強み・成長ドライバー
1. 原発再稼働による構造的なコスト改善
柏崎刈羽6号機の営業運転再開は、東京電力にとって約14年ぶりの原発稼働です。会社は原発1基の稼働で年間約1,000億円の収支改善効果を見込んでいます(市場から電気を買う場合との比較による試算。2026年4〜6月の3か月は約470億円程度と報じられています)。加えて、CO2排出量の削減にも貢献し、カーボンプライシングの導入が進む中での競争力強化につながります。
ただし再稼働後の上期(2026年4〜9月の累計)は、燃料・卸電力市場価格の高騰に伴う電気調達費用の増加などにより営業損益△336億円(前年同期+2,170億円)、経常利益906億円(同2,821億円)と大幅な減益・営業赤字となりました。原発再稼働のコスト改善効果は、燃料市況の変動に容易に打ち消される規模であることに留意が必要です。
2. データセンター需要の急増による電力需要拡大
AI・クラウドの普及に伴い、首都圏のデータセンター建設が急増しています。東京エリアのデータセンターの託送申込みは累計約1,790万kW(2026年3月末)に達し、電力需要の増加は東京電力にとって追い風です。会社は「2040年度までの首都圏のデータセンター需要の伸び率で世界トップクラス」を第五次総合特別事業計画の戦略目標に掲げています。ただし実際の供給は2030年で448万kWの見通しで、送配電網の増強投資が先に膨らむ点には注意が必要です。
3. 再生可能エネルギーの利益率が高い
リニューアブルパワー事業は経常利益率21.4%と、持分法投資利益が大半を占めるフュエル&パワーを除けばグループ内で最も高い収益性です。ただし2026年3月期は卸電力販売の減少により減収減益となっており、洋上風力・水力発電の拡大による収益基盤の再構築が今後の課題です。
注意すべきリスク
1. 福島廃炉の負担は30〜40年続く
燃料デブリの取り出しは、2号機で2026年10月から3回目の試験的取り出しの作業に入り、1・3号機は準備作業の段階です(東京電力HD 2026年度第2四半期決算説明資料 p.36–37)。本格的な取り出しには長期間を要します。廃炉・賠償・除染の総費用は政府試算で約23.4兆円(2016年12月の21.5兆円から2023年末に約2兆円引き上げ)とされており、収束の道筋が見えない中でさらに膨らむ可能性もあります。東京電力は賠償・廃炉の資金として年5,000億円程度を捻出し続ける必要があり(同資料 p.41–42)、2026年3月期の9,030億円のように廃炉の作業費用の見積りが増えると、その時点で巨額の特別損失が出ます。
2. 実質国有化と株主還元の制約
原子力損害賠償・廃炉等支援機構が議決権の50.08%(2026年3月31日現在)を保有する実質国有化の状態が続いています。会社は震災以降、配当の基本方針を取り下げており、2027年3月期も中間配当を見送り、期末も無配の予定で、復配の見通しは立っていません。キャピタルゲイン(値上がり益)のみの投資判断が求められます。経営の立て直しでは、2026年2月2日から3月31日まで、出資や事業の協業を担う提携先(アライアンスパートナー)の提案を募集しました。選定の結果は2026年10月末時点で公表されておらず、その行方も株主にとって重要な材料です。
3. 燃料価格変動リスク
LNG・石炭価格の変動は電力料金への転嫁にタイムラグが生じるため、短期的に収益を大きく左右します。中東情勢の不安定化が続く限り、業績のブレは避けられません。2027年3月期の業績予想が「未定」とされている背景もここにあります。
まとめ
東京電力HDは、柏崎刈羽6号機の再稼働でコスト構造の改善余地が生まれた一方、再稼働後の上期(2026年4〜9月の累計)は電気の調達費用の増加などで営業赤字となるなど収益は燃料市況に大きく左右され、さらに福島廃炉という「もう一つの現実」が常に財務を圧迫する構造にあります。
営業利益は過去10年で最高水準の3,376億円(2026/3期)。ただし2027年3月期の上期(4〜9月の累計)は電気の調達費用の増加などで営業損益△336億円と赤字
福島廃炉費用は今後30〜40年続く見込みで、費用の見積りが増えた年は巨額の特別損失で最終赤字になりうる(2026/3期は最終赤字4,542億円)
無配は当面継続の見通しで、値上がり益狙いの投資スタンスが前提
データセンター需要・再エネ拡大は中長期の追い風だが、燃料価格リスクは残る
「原発再稼働」と「福島廃炉」という二つの大テーマが交錯する東京電力は、電力セクターの中でも特異なリスク・リターン構造を持つ銘柄です。投資判断の際は、本業の損益(上期は営業赤字)だけでなく、特別損失の推移にも注目する必要があります。
東京電力ホールディングス
日本最大級の電力企業グループ。首都圏で電力・ガス供給を手がける「東京電力エナジーパートナー」、燃料・火力事業の「東京電力フュエル&パワー」、再生可能エネルギー発電の「東京電力リニューアブルパワー」、送電網運用の「東京電力パワーグリッド」を展…
本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資の最終判断はご自身の責任でお願いいたします。記事中の業績は2027年3月期 上期(2026年4〜9月の累計)まで、株価指標は2026年10月30日終値時点の情報に基づいています。