Terra Drone(278A)の企業分析|Unifly買収と防衛参入で世界首位を狙うドローンプラットフォーマー
Terra Drone(278A)は、産業用ドローンソリューションと空域管理システム(UTM)の2本柱で「低空域経済圏のグローバルプラットフォーマー」を目指す、東証グロース上場のドローン企業です。
2024年のDrone Industry Insightsの調査でドローンサービス企業として世界1位を獲得。2023年にはベルギーのUTMリーディングカンパニー・Uniflyを子会社化し、さらに2026年にはウクライナの防衛ドローン企業2社を買収して防衛市場にも本格参入しました。
この記事では、Terra Droneの事業構造、グローバル展開、防衛事業の最新動向、業績推移と投資判断のポイントを、個人投資家の視点からわかりやすく解説します。
会社概要 — 「空のインフラ」を構築するグローバルドローン企業
Terra Droneは、テラモーターズ創業者の徳重徹氏が2016年に設立したドローン企業です。「Unlock "X" Dimensions(異なる次元を融合し、豊かな未来を創造する)」を掲げ、産業用ドローンのハード・ソフト・サービスを一貫提供する「ドローンソリューション事業」と、ドローンの空域管理システムを手掛ける「運航管理(UTM)事業」の2セグメントで構成されています(出典: Terra Drone 会社概要)。
項目 | 内容 |
|---|---|
会社名 | Terra Drone株式会社(テラドローン) |
証券コード | 278A(東証グロース) |
設立 | 2016年2月 |
上場 | 2024年11月29日(東証グロース) |
代表取締役社長 | 徳重 徹 |
従業員数 | 551名(連結、2026年1月末時点) |
本社 | 東京都渋谷区南平台町 |
決算期 | 1月 |
セクター | 精密機器(電機・精密) |
設立4年で世界1位、2024年に2度目の首位 — 怒涛のグローバル展開
Terra Droneの最大の特徴は、設立初年度から海外展開を前提とした戦略です。日本のスタートアップとしては異例のスピードで国際展開を進めてきました。
2016年 — 設立。同年11月にはベルギーのUTM企業Uniflyに出資し、創業わずか9ヶ月で空域管理への布石を打つ
2019年 — インドネシアのUAVサービス企業(現PT. Terra Drone Indonesia)とオランダの非破壊検査企業(現Terra Inspectioneering B.V.)に出資し、海外展開を開始(それぞれ2020年・2022年に連結子会社化)
2020年 — Drone Industry Insightsの世界ランキングでドローンサービス企業として初めて1位を獲得
2023年 — サウジアラビア(Terra Drone Arabia、2月)、マレーシア(Terra Drone Agri、7月)に子会社を設立
2023年7月 — Unifly NVの株式51%を取得し子会社化。国土交通省傘下のJOINとの共同出資で実現(出典: PR TIMES)
2024年 — Drone Industry Insightsの調査でドローンサービス企業として2度目の世界1位を獲得。11月に東証グロース市場へ上場
2026年3月 — 防衛装備品市場への本格参入と米国法人設立を発表。6月にはウクライナの迎撃ドローン企業2社(ウィニーラボ、アメージング・ドローンズ)の持分50%を取得し子会社化(出典: 日本経済新聞)
2026年1月期の売上構成は、ドローンソリューション事業が売上の大半を占め、運航管理(UTM)事業はUniflyを中心に立ち上げ段階にあります。2026年1月期末時点で連結子会社10社を含むグループ体制で、日本・インドネシア・オランダ・ベルギー・マレーシア・サウジアラビアなどに拠点を展開しています(出典: Terra Drone 有価証券報告書 2026年1月期)。
【投資テーマ解説】ドローン|市場規模1兆円へ・レベル4解禁と経済安保が生む投資機会
国内ドローン市場5,000億円→2030年1兆円の成長見通し、レベル4飛行解禁・経済安保指定・防衛需要の追い風、ACSL・Terra Drone等の関連銘柄を投資家向けに解説します。
通期業績推移(売上高・営業利益)
2つの事業セグメントを理解する
ドローンソリューション — 測量・点検・農業をワンストップで提供
ドローンソリューションセグメントは、産業用ドローンのハードウェア・ソフトウェア・サービスを組み合わせたソリューションを提供する事業です。大きく「測量」「点検」「農業」の3領域で構成されています。
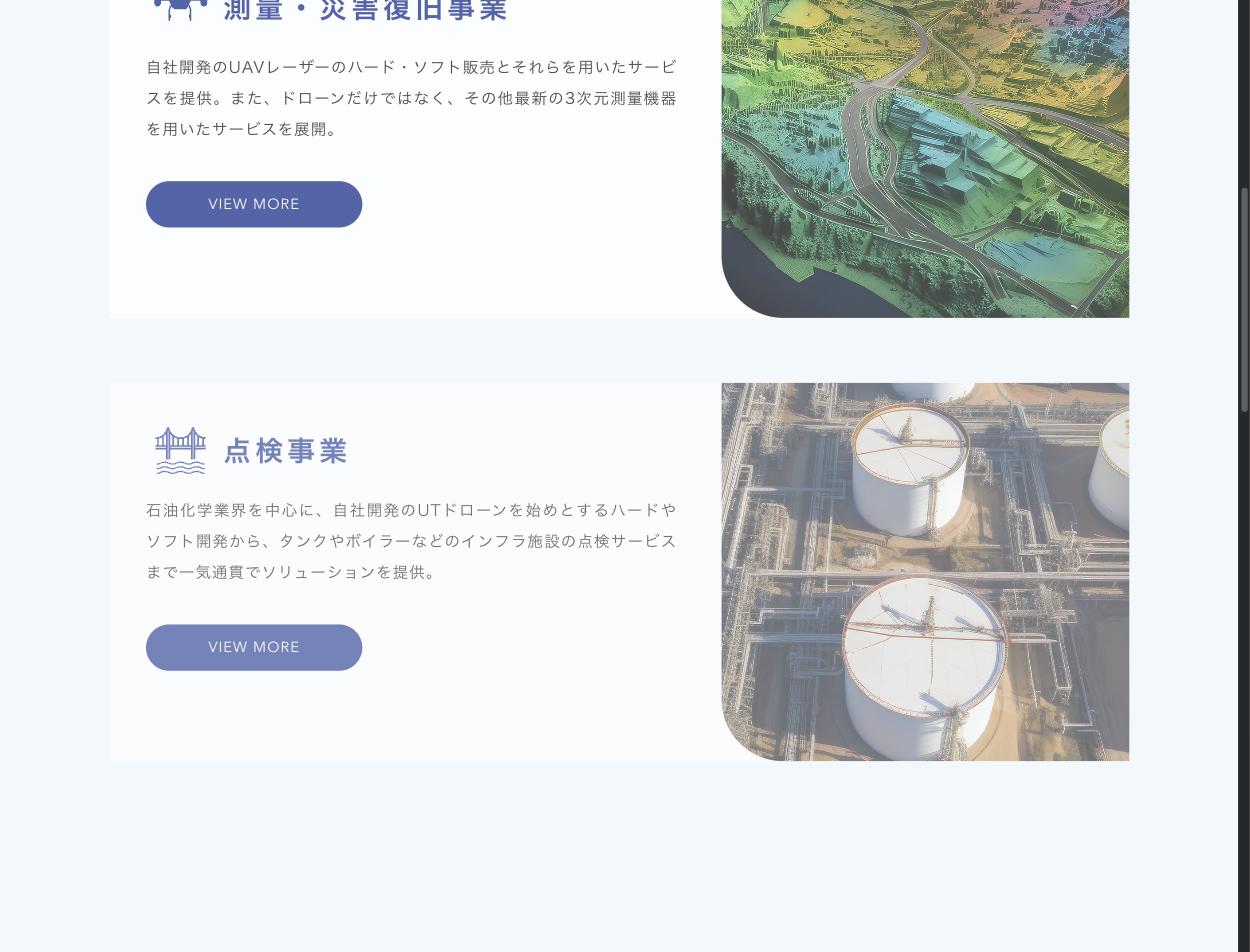
① 測量事業 — 自社開発Terra Lidarで国内建設現場のDXを推進
自社開発のUAVレーザ測量機器「Terra Lidar」シリーズを搭載したドローンによる3次元計測サービスを提供しています。従来のトータルステーション(地上型測量機器)と比べて、外業作業時間を約87%短縮できるとされます(出典: 国土交通省「ICT土工事例集」)。
データ解析にはクラウドサービス「Terra Cloud」を提供しており、飛行計画の作成から解析、3次元点群データの納品・閲覧・共有までワンストップで完結します。国土交通省が推進するi-Construction(ICT活用による建設現場の生産性向上)にも対応しています。
さらに、ハンディ型3Dスキャナ「Terra SLAM RTK」も展開しており、高精度なSLAM技術により測量精度5cmの点群データを取得可能です。
② 点検事業 — FPSO板厚計測で世界初の船級承認を得た超音波探傷ドローン
点検事業の中核は、特許取得済みの超音波探傷機能搭載ドローン「Terra UT」です。石油化学プラントのタンクや配管の板厚を、ドローンが飛行しながら非破壊で計測できます。従来は作業員が仮設足場を組んで高所作業を行う必要がありましたが、ドローンの活用で点検コストの削減と作業員の安全確保を両立しています。
オランダの子会社Terra Inspectioneering B.V.を通じて、石油メジャーのシェルの欧州最大規模の製油所や、世界最大手化学メーカーBASFの施設でも点検実績があります。
また、屋内点検用ドローン「Terra Xross 1」も展開しています。ビジュアルセンサーとLiDARを搭載し、タンク・煙突・ボイラーなど屋内設備の目視点検に対応。同等性能の他社製品と比べて約3分の1の価格を特長としており、米国・オランダ・ドイツ・台湾・チリ・イタリアの6カ国で代理店販売を開始しています(出典: Terra Drone 有価証券報告書 2026年1月期)。
③ 農業事業 — インドネシア・マレーシアのパーム油農園を効率化
2023年7月にシンガポールのAvirtech Solutions社がインドネシア・マレーシアで展開していた農業関連事業を買収し、パーム油農園へのドローン農薬散布事業に参入しました。スプレー半径10cm以内での高精度散布が可能で、手動散布と比べてムラなく効率的な散布を実現しています。
インドネシアとマレーシアは世界のパーム油生産の約84%を占めますが、労働力不足が深刻な課題です。ドローン散布により、農業労働者の作業負荷軽減と生産性向上の両立を図っています。RSPO(持続可能なパーム油のための円卓会議)認証を受けた顧客のみを対象とし、ESG経営も推進しています。2025年8月にはヤンマーグループのPT. Yanmar Diesel Indonesiaと販売パートナー契約を締結し、コメ農家向けにも事業を拡大中です(出典: Terra Drone 有価証券報告書 2026年1月期)。
運航管理(UTM) — 「空の信号機」を世界に実装するUnifly
運航管理セグメントの中核は、2023年に子会社化したベルギーのUnifly NVです。UTM(Unmanned Aircraft System Traffic Management)は、ドローンが飛行する低空域での交通管理システムのこと。自動車でいう「信号機・高速道路」、航空機でいう「管制塔」に相当します。
Uniflyは欧州を中心に11カ国以上の航空管制機関(ANSP)にUTMを導入済みで、民間UTM事業者としてグローバル最多の実装実績を持ちます。大株主にはドイツの航空管制局DFS(ドイツ政府100%出資)やベルギー政府傘下のファンドSFPI-FPIMが名を連ねており、政府レベルの信頼を得ている点がUniflyの最大の強みです。
UTM事業の収益モデルは、初期導入料(スポット)+年間ライセンス・飛行回数に応じた従量課金(リカーリング)です。各国の航空管制機関が顧客となるため、導入後の解約リスクは低く、ドローン飛行件数の増加に応じて従量課金が積み上がるストック型のビジネスモデルです。
今後、レベル4飛行(有人地帯での目視外飛行)や空飛ぶクルマ(UAM)が本格普及すれば、UTMは空の社会インフラとして爆発的な需要拡大が期待されています。日本では2022年12月の航空法改正でレベル4飛行が認可されました(出典: 国土交通省 レベル4飛行ポータルサイト)。
UTM市場の競合環境 — 欧米防衛大手が上位を占める中でのポジション
UTM市場(2025年時点で約13億ドル規模)は、Airbus(シェア約20%)、Thales、Leonardo、Lockheed Martin、L3Harrisの欧米防衛大手5社が市場全体の約65%を握っています。地域別では北米が約38%を占め最大市場です。この構図だけを見ると「米国・欧州の巨大企業が支配する市場」に映りますが、UTMには各国の航空法規制と密接に連動するという特性があり、一つのグローバルスタンダードが全てを取る構造にはなりにくい点が重要です(出典: Global Market Insights「Unmanned Traffic Management Market」2025、Fortune Business Insights)。
民間UTM専業プレイヤーとしては、米国のAirMap(2021年にDroneUpが買収、世界で日次約10万フライトを処理)が主要な競合です。米国内UTMシェアNo.1だったAloft Technologiesには、Terra Droneが2024年3月に出資して筆頭株主となり、2025年9月に完全子会社化を発表しましたが、同年12月に交渉を中止し、2026年2月に保有株式を全て売却しました(2026年1月期にAloft関連でM&A関連損失1.6億円と持分法投資損失4.4億円を計上)。現在のUTM事業は欧州のUniflyが軸で、米国は防衛向け法人「Terra Defense」の設立準備という形で再構築中です。各国の航空当局ごとに認可・実装が必要なため、先行して政府レベルの信頼を獲得したプレイヤーが極めて有利な市場構造です(出典: 持分法適用関連会社Aloft Technologies Inc.の異動(株式譲渡)および特別損失の計上に関するお知らせ 2026年2月12日)。
防衛事業 — ウクライナの実戦知見で自衛隊に迎撃ドローンを納入
Terra Droneは2026年3月に防衛装備品市場への本格参入と米国法人設立を発表し、同年6月にはウクライナの防衛ドローン企業2社(ウィニーラボ、アメージング・ドローンズ)の持分50%を取得して子会社化しました。両社はロシア・ウクライナ戦争でシャヘド型自爆ドローンの迎撃に実戦成功した実績を持つ企業です(出典: 日本経済新聞 2026年6月15日)。
防衛装備庁の「迎撃ドローン早期取得プログラム」では38社から提案が寄せられ、実証試験に進んだ4機種のうち、すべての要求要件を満たしたのはTerra Droneの「Terra B1」のみでした。ウクライナの実戦で撃墜実績を持つ迎撃ドローンを国内で量産し、2026年9月から海上自衛隊への配備が開始される予定です(出典: 日本経済新聞 2026年8月25日)。
また、子会社Uniflyは2026年6月に欧州最大級の防衛企業MBDAと対ドローン(C-UAS)ソリューションで提携を発表しており、UTM技術を防衛分野にも展開する方針です。産業用ドローンで培った技術基盤を防衛に転用するという、デュアルユース戦略が特徴です。さらに米国法人「Terra Defense」の設立も推進しており、日本発の防衛ドローン企業としてグローバル展開を目指しています(出典: Terra Drone プレスリリース)。
業績推移と財務分析
通期業績推移 — 売上成長は継続も赤字拡大フェーズ
Terra Droneは売上高は着実に成長している一方、先行投資による赤字が拡大するフェーズにあります。2026年1月期は、国内測量事業の減収(自治体補助金の縮小)や体制拡大・M&Aに伴う販管費の増加で営業損失が11.4億円に広がったうえ、インドネシア子会社の火災・減損や米Aloft社関連の損失など特別損失15.4億円と持分法投資損失4.4億円が重なり、純損失は25.0億円に拡大しました。
決算期 | 売上高 | 営業利益 | 純利益 |
|---|---|---|---|
2024年1月期 | 29.6億円 | -2.4億円 | -3.5億円 |
2025年1月期 | 44.4億円 | -6.3億円 | -4.7億円 |
2026年1月期 | 47.8億円 | -11.4億円 | -25.0億円 |
2027年1月期(予想) | 50.7億円 | -16.6億円 | -12.7億円 |
通期業績推移(売上高・営業利益・純利益)
2026年1月期の純利益が-25億円と大きく悪化していますが、これにはインドネシア子会社で2025年12月に発生した火災事故による損失(火災損失3.5億円)や、同子会社の固定資産の減損(5.7億円)、米Aloft社株式の売却に伴う損失といった一時的な費用が含まれています(出典: 日本経済新聞)。2027年1月期の会社予想では純損失は-12.7億円に改善する見通しです。
2027年1月期1Q(2026年2〜4月)— 売上微増も赤字継続
2027年1月期第1四半期は売上高10.1億円(前年同期比+6.6%)、営業損失4.3億円、純損失2.5億円となりました。ドローンソリューション事業は売上高8.5億円(前年同期比-4%)と農業事業の案件遅れで足踏みした一方、運航管理事業はUniflyの案件積み上がりにより売上高1.6億円(同2.6倍)と伸びています(出典: 2027年1月期 第1四半期決算短信)。
2027年1月期2Q累計(2026年2〜7月)— 増収も赤字拡大、MSワラントで手元資金は72.9億円に
2026年9月14日開示の第2四半期(中間期)決算は売上高22.4億円(前年同期比+15.1%)、営業損失8.2億円、純損失6.8億円でした。ドローンソリューション事業は測量・点検・農業の各分野が伸びて売上高19.1億円(同+6.4%)、運航管理事業はUniflyを中心とした海外案件の獲得で売上高3.3億円(同2.2倍)と両セグメントとも増収です。一方で営業損失は前年同期から拡大し、通期予想(営業損失16.6億円)は据え置かれました(出典: 2027年1月期 第2四半期(中間期)決算短信)。
項目 | 2027/1 2Q累計 | 前年同期比 | 通期予想 | 進捗率 |
|---|---|---|---|---|
売上高 | 22.4億円 | +15.1% | 50.7億円 | 44% |
営業利益 | -8.2億円 | 赤字拡大 | -16.6億円 | 49% |
経常利益 | -7.0億円 | 赤字拡大 | -14.2億円 | 49% |
純利益 | -6.8億円 | 赤字拡大 | -12.7億円 | 54% |
財務面では、MSワラント(第18〜22回新株予約権)の行使により中間期の株式発行による収入が57.4億円にのぼり、7月末の現金及び預金は72.9億円(期首20.2億円)、総資産は117.5億円、自己資本比率は83.8%に上昇しました。発行済株式数は1月末の971.8万株から7月末に1,039.7万株へ増え、9月7日までに第18〜21回の行使が完了して累計調達額は約120億円に達しています(出典: 第21回新株予約権の大量行使、行使の完了及び月間行使状況に関するお知らせ 2026年9月7日)。
決算と同日に開示されたその他の事項は次の通りです。
Uniflyの貸倒損失: 子会社化前の2021年に受注した開発案件で、外注先の品質不良により一括検収を受けられず、売掛金等の貸倒で特別損失約0.9億円を計上(外注先からの保証金0.3億円を営業外収益に計上し、純影響は約0.6億円の損失)。以後の新規契約はマイルストーンごとの部分検収に移行済み(出典: 営業外収益および特別損失の計上に関するお知らせ 2026年9月14日)
連結範囲の拡大: Sora Consulting GmbH、Euro USC Netherlands、Terra Defense Europe OÜ(エストニア)の3社を新規連結
株式分割: 2026年8月27日に1株→2株の株式分割を公表(基準日9月30日、効力発生日10月1日)。下記の株価指標を参照
株価指標(2026年9月14日時点)
指標 | 値 |
|---|---|
株価 | 20,310円 |
時価総額 | 約2,112億円 |
PER(株価収益率) | 赤字のため算出不可 |
PBR(株価純資産倍率) | 40.8倍(2026年1月期末の1株純資産497.57円ベース) |
ROE(自己資本利益率) | -43.2%(2026年1月期、赤字) |
配当利回り | 0%(無配) |
PSR(株価売上高倍率) | 約42倍(2027/1予想ベース) |
なお、2026年10月1日を効力発生日とする1株→2株の株式分割(基準日9月30日)が予定されています。分割後は株価・1株当たり純資産・EPSがそれぞれ半分になりますが、PBR・PSRなどの倍率は変わりません。10月以降に株価を見る際は、本記事の20,310円が分割前の値である点に注意してください(出典: 株式分割及び定款の一部変更並びに新株予約権の行使価額等の調整に関するお知らせ 2026年8月27日)。
のれんとは|M&Aで生まれる無形資産と日本基準・IFRSの償却差異
のれん(会計)の意味・計算方法・日本基準とIFRSの償却ルールの違い・減損リスクを解説。M&A時に発生する無形資産の仕組みと、投資家がBSで確認すべきポイントがわかります。
投資家が注目すべきポイント
3つの強み
1. UTMプラットフォームという参入障壁の高いインフラ事業
Uniflyが欧州11カ国以上の航空管制機関に導入済みのUTMは、国家レベルの空域管理インフラであり、一度導入されれば切り替えは極めて困難です。ドイツ政府や欧州の規制当局との強固な関係性は、後発企業が容易に再現できるものではありません。ドローン飛行件数が増えるほど従量課金が積み上がるリカーリング型の収益構造も魅力です。
2. 「世界1位」のドローンサービス実績とグローバル拠点網
Drone Industry Insightsの2024年調査でドローンサービス企業として世界1位を獲得した実績は、グローバル企業の信頼を得るための強力なブランドです。シェルやBASFといった世界的な大企業での点検実績、インドネシアやサウジアラビアでの測量・農業事業の展開など、日本のスタートアップとしては異例のグローバルフットプリントを持っています。
3. 防衛事業という新たな成長ドライバー
ウクライナの実戦経験を持つ企業の買収により、防衛装備庁の迎撃ドローン取得プログラムで38社中唯一の全要件クリアを達成しました。日本の防衛予算拡大(2027年度までにGDP比2%への引き上げ)を追い風に、防衛ドローンの量産が新たな収益源となる可能性があります。「産業用ドローン→防衛ドローン」というデュアルユース戦略は、Terra Drone独自のポジションです。
注意すべきリスク
1. MSワラントによる継続的な希薄化
2026年1月期末に17.9億円まで減った現金等は、2026年6月公表のMSワラント(第18〜22回新株予約権)の行使で2026年7月末に72.9億円へ回復し、当面の資金枯渇リスクは後退しました。一方で行使が進むたびに発行済株式数が増え(2026年1月末972万株→9月上旬約1,076万株)、既存株主の希薄化が続く構造です。営業赤字が続く限り、将来の追加調達も同じ形で行われる可能性があります。
2. PSR 40倍超という超高バリュエーション
時価総額約2,112億円(2026年9月14日時点)に対して売上高50億円程度の企業であり、将来の急成長を大幅に織り込んだ株価水準です。防衛関連のテーマ性で急騰した直後であり、テーマ株特有の急落リスクも意識すべきです。PBRも40.8倍(2026年1月期末の1株純資産ベース。MSワラントで増えた2026年7月末の自己資本で計算しても約21倍)と、純資産に対しても極めて高い評価がなされています。
3. UTM市場の立ち上がりの不確実性
UTM事業はドローン飛行件数の増加に依存しますが、レベル4飛行や空飛ぶクルマの普及スピードは規制次第です。各国の規制整備が遅れれば、UTM市場の本格的な立ち上がりも後ろ倒しになります。その場合、年7億円規模の運航管理セグメントの赤字(2026年1月期のセグメント損失7.1億円、2027年1月期2Q累計3.7億円)が長引くことになります。
4. 地政学リスクとカントリーリスク
インドネシア・マレーシア(農業事業)、サウジアラビア(測量事業)、ウクライナ(防衛技術の源泉)と、地政学リスクの高い地域に事業が分散しています。為替リスクやカントリーリスクは常に意識する必要があります。
まとめ
Terra Drone(278A)は、「ドローンソリューション」「UTM空域管理」「防衛ドローン」の3軸で、低空域経済圏のグローバルプラットフォーマーを目指す成長戦略を推進しています。
投資の観点からのポイントを整理すると、以下の通りです。
事業の独自性: ドローンサービス世界1位の実績と、Uniflyを通じた国家レベルのUTMインフラ事業。産業用と防衛のデュアルユース戦略は日本企業として唯一無二のポジション
成長性: 防衛ドローンの自衛隊への納入開始(2026年9月〜)、UTM市場のレベル4飛行・空飛ぶクルマ普及による中長期的な市場拡大が期待
財務リスク: 赤字拡大中(2027/1予想 営業損失-16.6億円)。MSワラントの行使で手元資金は72.9億円(2026年7月末)に回復したが、黒字化の時期は不透明で、行使が進むほど希薄化が続く点に注意
バリュエーション: PSR約42倍、PBR約41倍(2026年9月14日時点)と、将来の成長を大幅に織り込んだ水準。防衛テーマの一過性人気で終わるか、実態が伴うかの見極めが重要
設立4年で世界1位を獲得(2024年に2度目の首位)し、防衛装備庁の選定でも唯一の全要件クリアを果たすなど、技術力と事業推進力では圧倒的な実績を持つ企業です。一方で赤字拡大・高バリュエーション・MSワラントによる希薄化は無視できません。「ドローン市場の将来性に賭けるハイリスク・ハイリターンの成長株」として、中長期視点での投資判断が求められる銘柄といえるでしょう。
Terra Drone
産業用ドローン・ハード・ソフト・サービスを組み合わせたソリューション提供。UTM開発・構築によるドローン運航管理システムを展開。『ドローンソリューション』『運航管理』の2セグメントで、ドローン産業の基盤インフラを構築。
本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資の最終判断はご自身の責任でお願いいたします。記事中の数値は2026年9月14日時点の情報に基づいています。