ブルーイノベーション(5597)の企業分析|BEPプラットフォームで挑むドローン社会実装の最前線
ブルーイノベーション(5597)は、独自のデバイス統合プラットフォーム「Blue Earth Platform(BEP)」を基盤に、ドローン・ロボットによるインフラ点検・防災・物流ソリューションを提供する企業です。
2025年12月期は売上高10.5億円(前期比▲14.0%)、営業損失▲5.5億円と赤字が継続していますが、2026年12月期は売上高16億円(同+52.2%)への大幅増収を計画。「フルカスタム対応」から「標準パッケージ型」へのビジネスモデル転換により、収益構造の改善を目指しています。
この記事では、ブルーイノベーションの4つのソリューション事業、業績推移、ビジネスモデル転換戦略、投資判断のポイントを、個人投資家の視点からわかりやすく解説します。
この記事の内容(目次)
会社概要 — ドローン社会実装のパイオニア
ブルーイノベーションは、1999年に現社長・熊田貴之氏の父である熊田知之氏が設立した有限会社アイコムネットを前身とする企業です。大学院で海岸防災を研究していた熊田貴之氏が、海岸防災コンサルティング事業の中で東京大学と共同開発した「ドローンを活用した海岸モニタリングシステム」をきっかけにドローン領域へ進出し、2013年に現社名へ変更しました。
項目 | 内容 |
|---|---|
会社名 | ブルーイノベーション株式会社(Blue innovation Co., Ltd.) |
証券コード | 5597(東証グロース) |
設立 | 1999年6月(前身:有限会社アイコムネット) |
上場 | 2023年12月12日(東証グロース) |
代表取締役社長 | 熊田貴之 |
従業員数 | 68名(2025年12月末時点) |
本社 | 東京都文京区本郷5-33-10 |
資本金 | 8億10百万円(2026年6月末時点) |
セクター | 情報・通信業 |
東大発の技術を産業用ドローンへ
ブルーイノベーションの特徴は、ドローンやロボットを「売る」のではなく、それらを統合制御するプラットフォーム「BEP」を軸に、業務課題を解決するソリューションを提供する点にあります。
2001年8月 — 海岸防災コンサルティング事業を開始。その中で東京大学と共同でドローンを活用した海岸モニタリングシステムを開発し、ドローン知見の蓄積を開始
2008年4月 — 無人航空機による空撮を手がける「航空写真・映像事業部」を開始
2013年 — 社名を「ブルーイノベーション」に変更。ドローン事業を本格推進
2018年1月 — ドローン統合管理システム「Blue Earth Platform(BEP)」を発表。複数のドローン・ロボットの一元管理を実現
2023年12月 — 東証グロース市場に上場。公開価格1,584円に対し初値2,023円(+27.7%)
現在のソリューション体系は「点検」「ポート」「教育」「ネクスト」の4分野で構成されています。主力は点検ソリューションで、プラント・送電線・下水道などのインフラ点検業務をドローン・ロボットで自動化するサービスが売上の55%(2025年12月期)を占め、2026年12月期中間期には74%まで比率が高まっています(出典: 2025年12月期 有価証券報告書・2026年12月期 第2四半期決算短信)。
ソリューション別売上構成(2025年12月期)
4つのソリューションを理解する
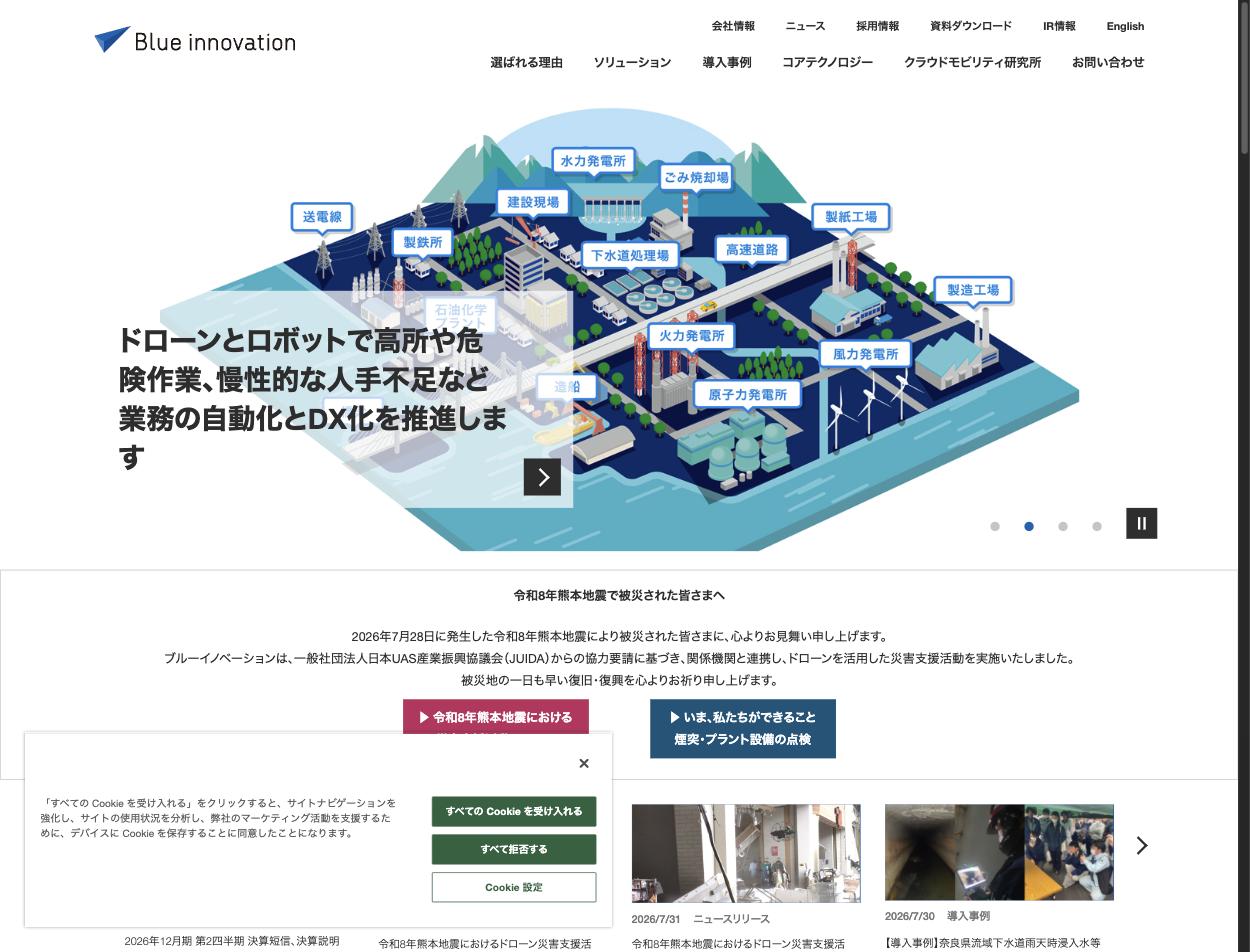
点検ソリューション — 売上の主力、320以上の現場で導入実績
点検ソリューションは、ブルーイノベーションの売上の過半を占める主力事業です(2025年12月期は55%、2026年12月期中間期は74%)。石油化学プラント、製鉄所、発電所、下水道といったインフラ施設の点検をドローン・ロボットで自動化します。3つのサブサービスで構成されています。
① BEPインスペクション — プラント施設の屋内点検に特化したドローンソリューションです。機体はスイスFlyability社の球体ドローン「ELIOS」シリーズ(同社が国内独占販売契約に基づき販売)で、足場を組まずに高所・狭所の設備状態を撮影・記録できます。全国約320以上の現場で導入実績があり(2025年12月期時点、出典: 2025年12月期 決算説明資料)、これまでに70台以上のドローン・ソフトウェアを販売してきました(2024年12月期有価証券報告書時点)。
② BEPライン — 送電線の点検に特化したドローンソリューションです。独自の送電線追従モジュールをドローン機体に搭載し、事前の飛行ルート設定なしで自動的に送電線を追従飛行します。2022年11月にサービスを開始しました。2026年5月には約73%軽量化した新モデル「BEPラインmini」を発表し、小型ドローンでの運用も可能になりました(出典: ドローンジャーナル 2026年5月)。
③ BEPサーベイランス — プラントや工場、倉庫内で自動走行ロボット(AGV)が定期的に自動巡回し、設備状況や計器の数値をクラウド上で管理・レポート化するサービスです。2024年2月に正式サービスを開始しました。ドローンが入れない屋内環境での点検自動化を担います(出典: ブルーイノベーション プレスリリース 2024年2月)。
教育ソリューション — ドローンパイロットの育成
教育ソリューションは、ドローンの産業活用に向けたパイロット育成と、パイロット専用のデータ管理プラットフォームを提供する事業です。ドローンの社会実装が進むにつれ、操縦資格を持つパイロットの不足が課題となっており、この人材育成ニーズに応えています。
ポートソリューション — ドローンの離発着インフラ
ポートソリューションは、ドローンが自動で離発着するための「ドローンポート」の開発・提供事業です。物流、防災、定期点検用途で、人がいなくてもドローンを自動離発着させることが可能です。ドローンの完全自動運航に不可欠なインフラとして、今後の市場拡大が期待される分野です。
ネクストソリューション — 共同開発・DXコンサル
ネクストソリューションは、顧客との共同開発やDX化に向けたコンサルティングサービスを提供する事業です。将来の新サービスの種を仕込む「研究開発型」の位置づけとなっています。
業績推移と財務分析
通期業績推移 — 赤字継続も、2026年は大幅増収を計画
ブルーイノベーションは上場以来、営業赤字が継続しています。2025年12月期は社会実装案件のフルカスタム対応比率が高まり、人的リソースへの負荷が集中。売上計上の後ろ倒しが発生し減収となりました。一方、2026年12月期は標準パッケージ型への転換により売上高16億円(前期比+52.2%)を計画しています。
決算期 | 売上高 | 営業利益 | 純利益 |
|---|---|---|---|
2023年12月期 | 12.6億円 | ▲2.9億円 | ▲3.0億円 |
2024年12月期 | 12.2億円 | ▲4.0億円 | ▲3.9億円 |
2025年12月期 | 10.5億円 | ▲5.5億円 | ▲6.4億円 |
2026年12月期(予想) | 16.0億円 | ▲3.8億円 | ▲3.9億円 |
通期業績推移(売上高・営業利益)
注目すべきは2025年12月期から2026年12月期にかけての売上回復の大きさです。会社予想通りなら売上は+52.2%と大幅増収となり、営業赤字幅も5.5億円→3.8億円へ縮小する見通しです。ただし、上場以来3期連続で営業赤字が続き、2024年・2025年と2期連続で赤字幅が拡大してきた経緯を踏まえると、予想の達成可能性は慎重に見る必要があります。
2026年12月期 中間決算 — 売上は+44%増の好スタート
2026年8月に発表された中間決算(2026年1〜6月)は、売上高7.5億円(前年同期比+44.3%)と大幅増収を達成。通期予想16億円に対する進捗率は47.2%と順調です。一方、営業損失は▲1.8億円、中間純損失は▲1.8億円と赤字は継続しています。自己資本比率は4.3%まで低下しており、財務基盤の脆弱さが際立つ状況です(出典: 2026年12月期 第2四半期決算短信)。
株価指標(2026年8月26日時点)
指標 | 値 |
|---|---|
株価 | 1,366円 |
時価総額 | 約56億円 |
PER(株価収益率) | — (赤字のため算出不可) |
PBR(株価純資産倍率) | 約107倍(2026年6月末の自己資本ベース。直近通期基準では約27倍、下記注参照) |
自己資本比率 | 4.3%(2026年6月末時点) |
配当利回り | 0%(無配) |
年初来高値 / 安値 | 3,045円(2026/5/12) / 1,117円(2026/7/29) |
投資家が注目すべきポイント
成長ドライバー
1. ドローン市場の急拡大
日本のドローンビジネス市場は2023年度の3,854億円から2028年度には約9,054億円に達すると予測されています(出典: インプレス総合研究所『ドローンビジネス調査報告書2024』)。特に2022年12月のレベル4飛行(有人地帯での目視外飛行)解禁を契機に、物流・点検分野での社会実装が加速しています。ブルーイノベーションの技術は、まさにこの社会実装の核となるプラットフォームです。
【投資テーマ解説】ドローン|市場規模1兆円へ・レベル4解禁と経済安保が生む投資機会
国内ドローン市場5,000億円→2030年1兆円の成長見通し、レベル4飛行解禁・経済安保指定・防衛需要の追い風、ACSL・Terra Drone等の関連銘柄を投資家向けに解説します。
2. インフラ老朽化問題と人手不足
日本では高度経済成長期に建設されたインフラが一斉に老朽化を迎えています。点検・保守に従事する熟練作業員の高齢化・減少も同時に進行しており、ドローン・ロボットによる点検自動化は「あったら便利」ではなく「なければ回らない」レベルの社会的ニーズになりつつあります。特に下水道(管路総延長 約49万km)や送電線(全国約8万km)といった膨大なインフラは、人手での点検に限界があります。
3. ビジネスモデル転換による収益性改善の可能性
同社はこれまでフルカスタム対応型の受託ビジネスが中心でしたが、下水道点検や防災などの高需要分野に特化した「標準パッケージ型」の販売モデルへ転換を進めています。パッケージ化が進めばスケーラブルな収益構造(=売上が増えても原価が比例して増えない)に近づき、黒字化への道筋が見えてきます。
注意すべきリスク
1. 継続する赤字と脆弱な財務基盤
上場以来3期連続で営業赤字が続き、赤字幅も2024年・2025年と2期連続で拡大しました。自己資本比率はわずか4.3%(2026年6月末時点)にまで低下しています。純資産は約5,600万円(新株予約権を除く自己資本は約5,200万円)しかなく、1株当たり自己資本は12.72円に過ぎません(第2四半期決算短信ベース。直近通期基準のBPSは50.02円)。赤字が続けば債務超過リスクもあり、追加の資金調達(増資)による株式希薄化の可能性は高いといえます。
2. 極めて小さい事業規模
売上高は10〜16億円規模と上場企業としては極めて小さく、従業員68名の小規模組織です。大型案件の受注・失注が業績を大きく左右する構造であり、業績の予見可能性は低い状態です。
3. 競合環境
ドローン点検市場にはTerra Drone(278A)、Liberaware(218A)、ACSL(6232)といった上場企業が参入しています。大手重工業メーカーの参入も想定されるため、プラットフォームとしての差別化を維持できるかが課題です。
4. 株価のボラティリティ
2026年の年初来高値3,045円(5月12日)と安値1,117円(7月29日)の差は約2.7倍と、値動きが極めて大きいグロース銘柄です。時価総額56億円と小型のため、少額の売買で株価が大きく動きやすい点に注意が必要です。
まとめ
ブルーイノベーション(5597)は、ドローン・ロボットの統合制御プラットフォーム「BEP」を武器に、インフラ点検の自動化という社会的課題の解決に挑む企業です。
投資の観点からのポイントを整理すると、以下の通りです。
市場環境: ドローン市場は2028年度に約9,054億円規模へ成長見込み。レベル4飛行解禁やインフラ老朽化で社会実装が加速
技術優位性: 複数ドローン・ロボットの一元管理プラットフォーム「BEP」が差別化の核。プラント点検で320現場以上の実績
成長戦略: フルカスタム型から標準パッケージ型へ転換中。下水道・防災に特化してスケーラブルな収益構造を目指す
注意点: 3期連続の営業赤字(2024年・2025年と2期連続で拡大)、自己資本比率4.3%と財務面は危険水域。増資による希薄化リスクあり。時価総額56億円の小型株で値動きが大きい
ドローンの社会実装が本格化する「第一世代」の企業として、市場テーマとしての注目度は高い一方、赤字継続・小規模・低い自己資本比率というファンダメンタルズ面の課題は看過できません。「ドローン市場の成長に賭ける超ハイリスク・ハイリターン銘柄」として、リスク許容度の高い投資家向けの銘柄といえるでしょう。
ブルーイノベーション
ブルーイノベーションは、ドローンとロボットの統合管理プラットフォーム「Blue Earth Platform(BEP)」を開発・提供するソリューション企業。ドローンそのものの製造は行わず、複数メーカーのドローンやロボットを一元管理するソフト…
本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資の最終判断はご自身の責任でお願いいたします。記事中の数値は2026年8月26日時点の情報に基づいています。