資生堂(4911)の企業分析|SHISEIDO・Clé de Peau・NARSに絞るコア3戦略と270億円のコスト削減
2026年12月期 第2四半期決算まで反映
資生堂(4911)は、1872年創業、売上高で日本最大の化粧品企業であり、Clé de Peau Beauté・SHISEIDO・NARSなどのプレステージブランドを世界展開するグローバルビューティーカンパニーです。
2024年・2025年と2期連続で最終赤字を計上しましたが、「アクションプラン2025-2026」による構造改革が進展し、2026年上期にはコア営業利益444億円(前年同期比+90.1%)と大幅な業績回復を見せています。
この記事では、資生堂のブランドポートフォリオ、地域別セグメントの構成と課題、構造改革の進捗、投資判断のポイントを、個人投資家の視点からわかりやすく解説します。
この記事の内容(目次)
会社概要 — 150年を超えるビューティーカンパニー
資生堂は1872年に東京・銀座で洋風調剤薬局として創業し、1897年の化粧水「オイデルミン」発売から化粧品事業へ展開しました。現在は世界約120カ国・地域で事業を展開する日本最大のプレステージ化粧品企業です(出典:資生堂企業情報)。化粧品技術者の国際学会IFSCC大会での受賞は32回と他社最多で、スキンケア領域の研究開発の蓄積が同社の基盤です(出典:アクションプラン2025-2026 p.10)。
項目 | 内容 |
|---|---|
会社名 | 株式会社資生堂(Shiseido Company, Limited) |
証券コード | 4911(東証プライム) |
設立 | 1927年(創業:1872年) |
本社 | 東京都中央区銀座七丁目5番5号 |
従業員数 | 26,330名(連結・就業人員、2025年12月末。ほか平均臨時雇用者5,665名) |
会計基準 | IFRS(国際会計基準) |
通期業績推移
通期業績推移(売上高・営業利益・営業利益率)
2019年12月期には営業利益率10.1%を確保していましたが、コロナ禍による化粧品需要の急減、中国市場の低迷、構造改革費用の計上が重なり、2024年・2025年と2期連続で最終赤字に転落しました。2026年12月期は営業利益590億円・営業利益率6.0%と黒字転換を見込んでいます。
グラフの2021年12月期は営業利益1,006億円(営業利益率10.0%)と跳ねていますが、これはパーソナルケア事業の譲渡益を含むIFRS遡及値で、実力ベースの利益水準ではありません。当時の日本基準による開示は売上高10,352億円・営業利益416億円(営業利益率4.0%)でした。
ブランドポートフォリオと成長戦略
資生堂は「スキンビューティーカンパニー」への変革を掲げ、プレステージスキンケアブランドに経営資源を集中する戦略をとっています。
「Core3」ブランド戦略
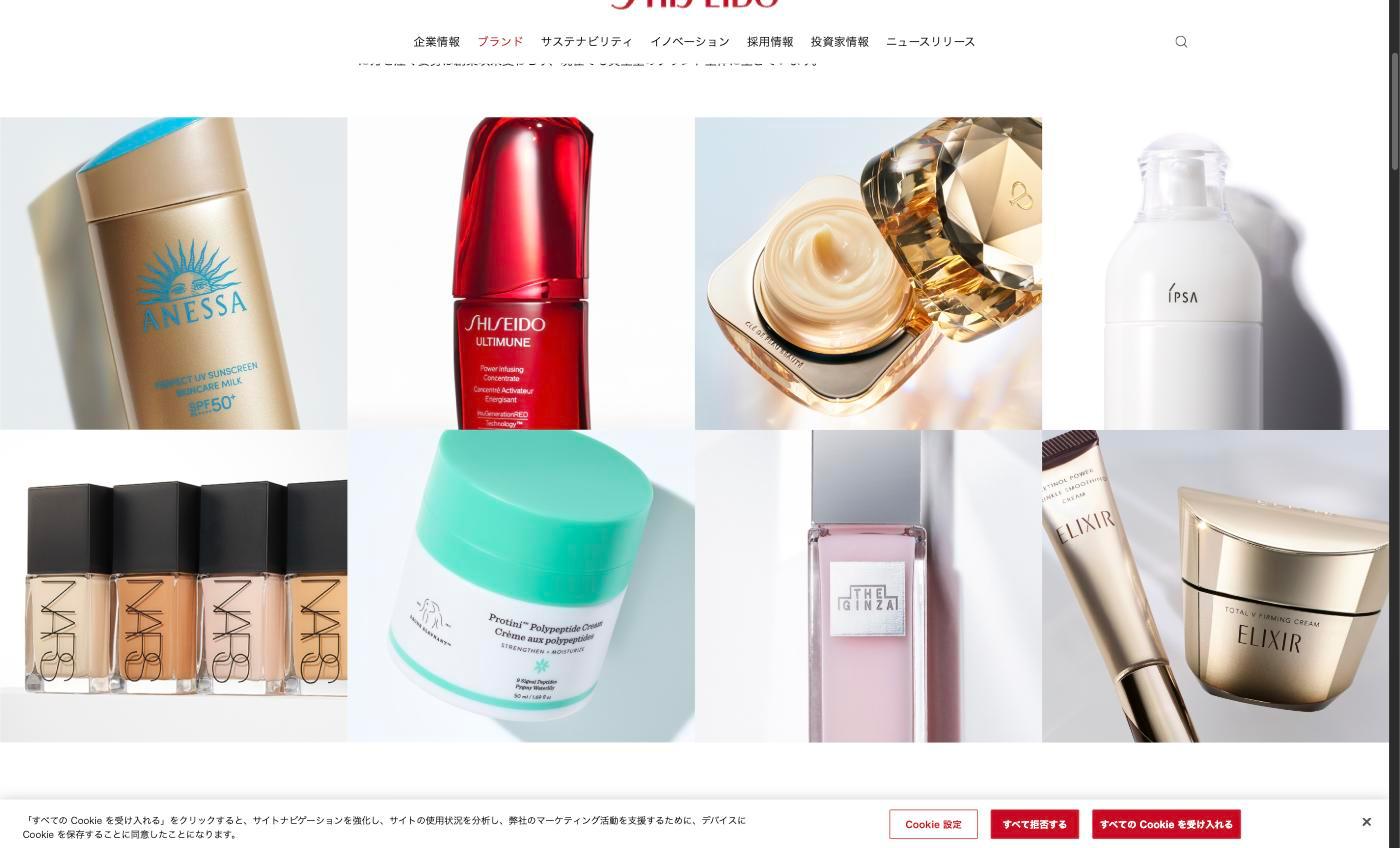
アクションプラン2025-2026では、以下の3ブランドを、成長性・収益性・競争優位性に基づき選定した「コア3(Core3)」ブランドと位置づけ、マーケティング投資を集中させています(出典:アクションプラン2025-2026)。
SHISEIDO:グローバル旗艦ブランド。「アルティミューン」シリーズを中心にスキンケアのリーディングブランドとして展開
Clé de Peau Beauté:最上位プレステージブランド。中国・アジアを中心にラグジュアリー化粧品として高い認知度を持つ。2026年Q2に中国でプラス成長を回復
NARS:メイクアップ中心の米国発プレステージブランド。欧米・アジアで展開し、スキンケアラインの拡充も進行中
コア3に加え、ネクスト5(アネッサ、narciso rodriguez、ISSEY MIYAKE、エリクシール、Drunk Elephant)の計8ブランドへ投資を集中させます。2025-2026年累積でマーケティング投資を300億円積み増し、2026年には注力8ブランドへマーケティング投資の80%超を配分する計画です(出典:アクションプラン2025-2026 p.7-8)。
地域別セグメント構成(2025年12月期)
地域別売上構成比(2025年12月期)
中国・トラベルリテール事業は売上・利益とも最大で、売上構成比35.3%、コア営業利益645億円を稼ぎます。日本事業も構造改革効果で前年比+131億円のコア営業利益390億円と大きく改善しました。米州事業はコア営業利益△116億円の赤字に加え、米州事業資金生成単位ののれん減損損失468億円を計上しました。
構造改革「アクションプラン2025-2026」の進捗
資生堂は2024年11月に発表した2カ年計画「アクションプラン2025-2026」に基づき、大規模な構造改革を推進しています(出典:資生堂 アクションプラン2025-2026)。
改革の3本柱
ブランド力の基盤強化:Core3を軸に注力8ブランドへ投資を集中し、2025-2026年累積でマーケティング投資を300億円積み増す。収益性の低いブランドは戦略的な撤退・縮小も検討
高収益構造の確立:原価低減・マーケティング投資の効率化・人件費削減によるコスト構造改革。2025年は単年で270億円(計画「200億円超」を上回る。内訳は人件費150億円、その他経費60億円、原価40億円、マーケティング投資20億円)を削減し、2024年の200億円と合わせた累計は約470億円。2026年はさらに単年250億円超の削減効果を見込む
事業マネジメントの高度化:FOCUS(需要予測精度向上・リードタイム短縮)によるSCM改革、在庫の適正化
人件費削減はすでに人員構成に表れています。連結従業員数(就業人員)は2021年12月末の35,318名から2025年12月末には26,330名へ、4年で約9,000名(△25%)減少しました(出典:資生堂 2025年12月期 有価証券報告書)。
さらに2025年11月には、アクションプラン2025-2026で築いた収益基盤を引き継ぐ位置づけで「2030中期経営戦略」を策定しました。2030年の財務目標はコア営業利益率10%以上・ROIC10%以上・ROE12%以上・フリーキャッシュフロー1,000億円以上で、2025-2030年の年平均売上成長率は+2〜5%を掲げています(出典:資生堂 2030中期経営戦略)。
2026年上期の業績回復
2026年1-6月期の業績は大幅に改善しました(出典:資生堂 2026年12月期 第2四半期(中間期)決算短信)。
指標 | 2026年1-6月 | 前年同期比 |
|---|---|---|
売上高 | 4,990億円 | +6.2% |
コア営業利益 | 444億円 | +90.1% |
営業利益 | 419億円 | +131.8% |
会社は決算説明資料で「構造改革から成長」への移行が着実に進捗していると説明しています。上期のコア営業利益は前年同期比+211億円で、米州を中心とした構造改革効果が収益性に結実したことと、全社的なコストマネジメントの強化が主因です(出典:資生堂 2026年12月期 第2四半期 決算説明資料)。セグメント別のコア営業利益の増加寄与は次のとおりです(いずれも上期累計、前年同期比)。
中国・トラベルリテール:+88億円。上期売上は実質△0.1%とほぼ横ばいだが、ブランド横断での価格規律の強化と人的生産性の向上で増益
米州:+78億円。構造改革効果でコア営業利益が+20億円と黒字転換
アジアパシフィック:+24億円
投資家が注目すべきポイント
中国市場の回復持続性がカギ
資生堂の業績回復は中国市場の動向に大きく左右されます。2026年Q2にClé de Peau Beautéが中国でプラス成長を回復したものの、上期の中国・トラベルリテールの売上は実質△0.1%と横ばいにとどまりました。
会社が2026年上期時点で挙げる地政学リスクは、日中関係の緊張に伴う中国人旅行者の訪日減・旅行先シフトと中東情勢です。日本事業でも中国人旅行者の減少によるインバウンド売上の落ち込みが重しとなっており、多様な国籍の旅行者需要の獲得が課題に挙げられています(出典:資生堂 2026年12月期 第2四半期 決算説明資料)。
バリュエーション:割安か、それとも業績に見合った水準か
株価3,561円(2026年9月18日終値、時価総額1兆4,244億円)は、2019年12月期の高値9,170円から6割超下落した水準にあります。2025年12月期は最終赤字のため実績PERを算出できず、2026年12月期の予想純利益420億円(予想EPS 105.12円)をベースにした予想PERは約34倍です。
同日終値で実績PER26.7倍の花王(4452)と単純比較はできませんが、資生堂の株価は業績回復の実現を前提にした水準だと言えます。会社は2026年12月期にコア営業利益率7%(コア営業利益690億円)、2030中期経営戦略で2030年に同10%以上を目標に掲げており、この水準まで収益性が回復すれば株価の回復余地は大きくなります(出典:東証株価・決算短信よりKabuGraph算出、2026年9月18日時点)。
競合比較:花王との違い
同じ化粧品・日用品セクターの花王(4452)と比較すると、資生堂はプレステージ化粧品に特化しているのに対し、花王は日用品(洗剤・衛生用品)と化粧品の両輪で安定経営を実現しています。資生堂は景気・消費者心理の変動に左右されやすい一方、成功時のアップサイドは大きい「グロース寄りの消費財銘柄」と位置づけられます。
花王
花王は日本を代表する総合生活用品・化粧品メーカーです。スキンケア・メイクアップ・ボディケア等の化粧品事業、食器用洗剤・衣料用洗剤・柔軟剤・トイレタリー等の生活用品事業を国内外で幅広く展開。「ビオレ」「キュレル」「ソフィーナ」「アタック」「ク…
まとめ
資生堂は2期連続の最終赤字からの反転局面にあり、構造改革「アクションプラン2025-2026」の成果が2026年上期に顕在化しつつあります。
強み:Clé de Peau Beauté等のプレステージブランドポートフォリオ、2026年上期のコア営業利益+90%改善、IFSCC大会での受賞32回(他社最多)に表れる研究開発力
リスク:中国・TR事業への高い依存度(35%)、Drunk Elephant減損、韓国ブランドとの競争激化
注目材料:中国市場の回復持続性、コスト構造改革の進捗、ブランド撤退・縮小の具体化
2019年水準の利益率回復が実現するかが長期投資の判断ポイントです。2026年12月期の配当予想は年60円(前期40円から+20円の増配、配当性向57.1%)で、2026年9月18日終値3,561円に対する予想配当利回りは約1.7%です。
資生堂
国内最大手の化粧品メーカー。スキンケア・メイクアップを中心に化粧品・化粧用具の研究開発・製造販売をグローバルに展開する。プレステージブランド「SHISEIDO」「クレ・ド・ポー ボーテ」、プレミアムブランド「ELIXIR」「ANESSA」な…