富士フイルム(4901)の企業分析|CDMO×半導体材料×instaxで変貌を遂げた「構造転換の成功例」
富士フイルムホールディングス(4901)は、かつての写真フィルム企業から、ヘルスケア・半導体材料・オフィスソリューション・イメージングの4事業を柱とするグローバル複合企業へと構造転換を遂げた日本企業の成功例です。
2026年3月期は売上高3兆3,570億円(前期比+5.0%)、営業利益3,502億円(同+6.1%)と、売上高・営業利益・純利益のすべてで過去最高を更新しました。AI半導体向け材料の急成長とインスタントカメラ「instax」の好調がけん引しています。
一方、2027年3月期第1四半期(4〜6月の3ヶ月)は営業利益512億円(前年同期比−32.0%)と減益で、バイオCDMOの費用先行によりヘルスケアが営業赤字に転落。会社はヘルスケアの通期営業利益予想を690億円から410億円へ引き下げました。
この記事では、富士フイルムの4つの事業セグメントの強みと課題、業績推移、CDMO・半導体材料を中心とした成長戦略、投資判断のポイントを、個人投資家の視点からわかりやすく解説します。
会社概要 — 写真フィルムから「ヘルスケア・マテリアル企業」へ
富士フイルムは1934年に写真フィルムの国産化を目的に設立されました。2000年代のデジタルカメラ普及によるフィルム市場の急縮小を受け、写真フィルム製造で培った技術を応用し、ヘルスケア・エレクトロニクス・機能性材料へと大胆な事業転換を断行。現在は売上高3兆円超のグローバル複合企業へと生まれ変わっています(出典:富士フイルムHD公式サイト)。
項目 | 内容 |
|---|---|
会社名 | 富士フイルムホールディングス株式会社(FUJIFILM Holdings Corporation) |
証券コード | 4901(東証プライム) |
設立 | 1934年1月(2006年10月に持株会社体制へ移行) |
代表取締役 | 後藤 禎一(代表取締役社長・CEO) |
従業員数 | 約7.4万名(73,526名、連結、2026年3月末) |
本社 | 東京都港区赤坂 |
会計基準 | 米国会計基準(US GAAP) |
セグメント別売上構成比(2026年3月期)
セグメント別売上構成比(2026年3月期)
ビジネスイノベーション(旧・富士ゼロックス)が売上構成比35%で最大ですが、利益面ではエレクトロニクスとイメージングの貢献が大きく、事業ポートフォリオの利益構造は大きく変化しています。
通期業績推移(売上高・営業利益・営業利益率)
4つの事業を理解する
富士フイルムグループは「ヘルスケア」「エレクトロニクス」「ビジネスイノベーション」「イメージング」の4セグメントで事業を展開しています。以下、各事業の概要と投資家にとっての注目ポイントを解説します。
1. ヘルスケア — バイオCDMO・内視鏡・医薬品
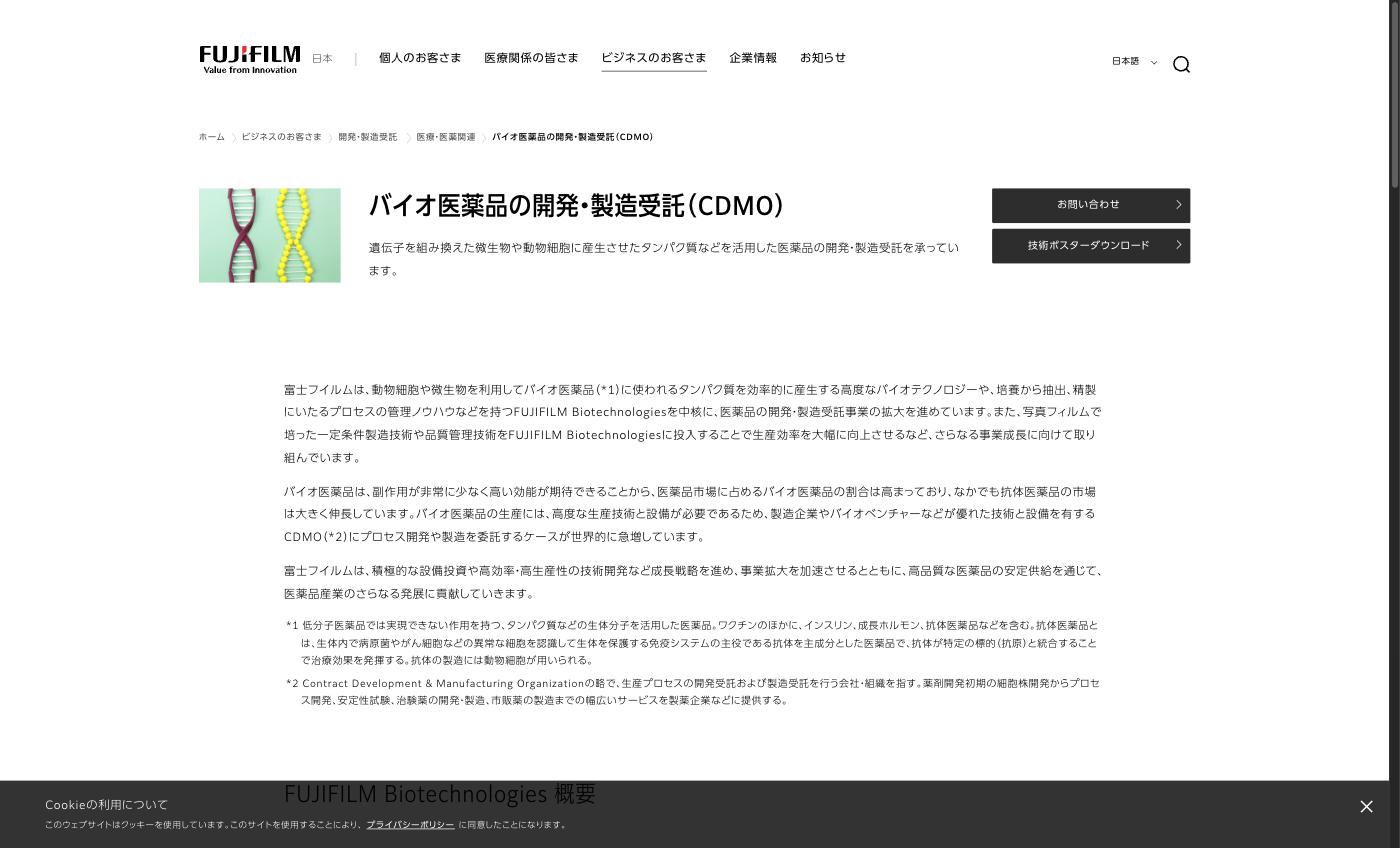
ヘルスケアセグメントは売上高1兆989億円(2026年3月期、前期比+4.9%)で、富士フイルムの成長ドライバーとして位置づけられています(出典:2026年3月期決算短信)。主要事業は以下の通りです。
バイオCDMO:FUJIFILM Biotechnologies(旧FUJIFILM Diosynth Biotechnologies、2025年6月にブランド変更)を中核に、デンマーク・米国・英国でバイオ医薬品の開発・製造を受託。日本では富士フイルム富山化学の富山工場でADC(抗体薬物複合体)の一貫製造サービスを2027年に開始予定。抗体医薬品、遺伝子治療薬など高度なバイオ医薬品の製造に強みを持つ
メディカルシステム:内視鏡システム、CT/MRI、X線装置、AI画像診断支援など。ヘルスケアセグメント売上の約64%を占める
ライフサイエンス:化粧品「ASTALIFT」、再生医療用の細胞培養関連製品、医薬品(富山化学)など
2. エレクトロニクス — AI半導体材料で急成長
エレクトロニクスセグメントは売上高4,562億円(前期比+11.9%)、営業利益1,009億円(同+34.4%)と大幅増益を達成。営業利益率22.1%はイメージングに次ぐグループ2番目の水準です(出典:2026年3月期決算短信)。売上の内訳は以下の通りです(構成比は2026年3月期、決算説明会資料より。2027年3月期は半導体材料3,350億円・AF材料1,750億円の会社予想)。
半導体材料(約65%、2,946億円):CMPスラリー(化学機械研磨剤、銅配線用で世界トップシェア)、フォトレジスト、ポリイミドなど。AI用先端半導体の製造工程に不可欠な素材を供給
AF(アドバンストファンクショナル)材料(約35%、1,616億円):ディスプレイ材料(有機EL用フィルム等)、データテープ、産業機材(プレスケール等)、ファインケミカルなど
特にAI半導体向けCMPスラリーは、TSMCやSamsung等の先端ファブで採用が拡大中です。2025年には熊本拠点のCMPスラリー生産能力を増強し、需要の急増に対応しています(出典:富士フイルムニュースリリース)。
3. イメージング — instax「チェキ」が利益の柱
イメージングセグメントは売上高6,271億円(前期比+15.7%)、営業利益1,600億円(同+14.9%)と高い収益性を誇ります。営業利益率25.5%はグループ最高水準です。
instax「チェキ」:インスタントカメラ・フィルムの世界的ブランド。SNS世代を中心にグローバルで人気が継続し、フィルム販売が安定的な収益源
デジタルカメラ:ミラーレスカメラ「Xシリーズ」「GFXシリーズ」がプロ・ハイアマチュア層で高い支持を獲得
4. ビジネスイノベーション — 旧・富士ゼロックス事業のDX転換
ビジネスイノベーションは売上高1兆1,748億円(前期比-2.0%)、営業利益637億円(同-14.6%)と減収減益。旧・富士ゼロックスから2021年に社名変更し、複合機を中心としたオフィスソリューション事業を展開しています。
ペーパーレス化の進行で複合機市場は構造的に縮小傾向にあり、DXソリューション(FUJIFILM IWpro等のクラウドサービス、IT運用管理など)への転換を推進中です。2026年8月6日にはBI事業のパーシャル・スピンオフを含む戦略的選択肢の検討開始を発表しました。富士フイルムビジネスイノベーション株の20%未満をHDが残し、残りを株主に現物配当して同社を上場させる形で、実施する場合は2〜3年後の実行を視野に入れています(出典:富士フイルムHD 2026年8月6日適時開示)。
セグメント別売上高推移(2024/3〜2027/3予想)
業績推移と財務分析
売上高・利益の推移
富士フイルムの業績は、構造転換の進展とともに着実に拡大しています。以下は2020年3月期以降の主要な期の通期業績です。
決算期 | 売上高 | 営業利益 | 純利益 | EPS |
|---|---|---|---|---|
2020/3 | 2兆3,151億円 | 1,866億円 | 1,250億円 | 102円 |
2022/3 | 2兆5,258億円 | 2,297億円 | 2,112億円 | 176円 |
2024/3 | 2兆9,609億円 | 2,767億円 | 2,435億円 | 202円 |
2026/3 | 3兆3,570億円 | 3,502億円 | 2,767億円 | 230円 |
2027/3(予) | 3兆5,600億円 | 3,650億円 | 2,800億円 | 234円 |
セグメント別営業利益構成
セグメント別営業利益推移(2024/3〜2027/3予想)
利益構造は大きく変化しています。2022年3月期(当時の区分)はヘルスケアが1,005億円で最大の利益源、イメージングは370億円にとどまっていました。2026年3月期はイメージング(1,600億円)とエレクトロニクス(1,009億円)の2事業でセグメント営業利益合計の67%を稼ぐ構造に転換しています。
一方、ヘルスケアはバイオCDMOの費用先行で2023年3月期の1,028億円をピークに減益が続き、2027年3月期は会社予想410億円と4期連続の減益となる見込みです(1,028→974→799→636→410億円)。会社がバイオCDMOの営業黒字化の目標に置くのは2028年3月期(2026年2月の事業説明会)で、回復にはまだ時間がかかります。
2027年3月期 第1四半期 — 営業利益32%減、ヘルスケアが赤字に
2026年8月6日に発表した2027年3月期第1四半期(4〜6月の3ヶ月)は、売上高8,265億円(前年同期比+10.3%)と増収ながら、営業利益512億円(同−32.0%)、純利益374億円(同−30.4%)の大幅減益でした。
セグメント | 売上高 | 前年同期比 | 営業利益 | 前年同期 |
|---|---|---|---|---|
ヘルスケア | 2,568億円 | +12.4% | −127億円 | 43億円 |
エレクトロニクス | 1,277億円 | +25.0% | 311億円 | 225億円 |
ビジネスイノベーション | 2,732億円 | −0.1% | −14億円 | 156億円 |
イメージング | 1,688億円 | +16.2% | 434億円 | 418億円 |
連結 | 8,265億円 | +10.3% | 512億円 | 753億円 |
減益の主因は次の3点です。
ヘルスケアの赤字転落:バイオCDMOで米国の新規大型設備の稼働開始に伴う費用が先行したうえ、米国の中小型設備が規制当局の監査対応のため計画外で停機。内視鏡・医療ITは好調だったが吸収できず、営業損失127億円(前年同期は43億円の黒字)
ビジネスイノベーションの一時費用:体質強化を目的とした一時費用を計上し、営業損失14億円(前年同期は156億円の黒字)
半導体メモリー価格の高騰:医療機器・複合機・デジタルカメラ等の部材コストを押し上げ、第1四半期で−37億円、通期では−250億円の影響を織り込み
配当推移 — 17期連続増配へ
富士フイルムは株主還元にも積極的です。2027年3月期は1株75円(17期連続増配)を予定しており、予想配当利回りは約2.3%(予想配当75円÷2026年9月15日終値3,230円、KabuGraph算出)。2024年4月1日効力発生の1株→3株の株式分割後も増配を継続しています。
投資家が注目すべきポイント
成長のカギはバイオCDMOと半導体材料
富士フイルムの中長期的な成長を左右するのは、バイオCDMO事業の黒字化・拡大と、半導体材料事業のAI需要の持続性です。
中期経営計画「VISION2030」では2024〜2026年度の3年間でグループ全体で1.9兆円の成長投資を計画し、うち1.6兆円をバイオCDMO・半導体材料などの成長/新規事業に集中投入しています。バイオCDMOではデンマーク・富山・米国での新拠点稼働が進んでいますが、2027年3月期第1四半期は米国新設備の費用先行と計画外の停機でヘルスケアが営業赤字となり、会社はヘルスケアの通期営業利益予想を690億円から410億円に引き下げました。
会社がバイオCDMOの営業黒字化の目標に置くのは2028年3月期で、新設備の稼働率が計画どおり上がるかが利益貢献の時期を左右します(出典:バイオCDMO事業説明会資料)。
半導体材料は、AI半導体の製造に不可欠な銅配線用CMPスラリーで世界トップシェアのポジションを持ちます。半導体材料を含むエレクトロニクス部門は、2027年3月期第1四半期(4〜6月の3ヶ月)も売上高1,277億円(前年同期比+25.0%)、営業利益311億円(同+38.2%)と好調が続き、通期の営業利益予想も1,060億円から1,200億円に上方修正されました。ただし、半導体市況全体が調整局面に入った場合には減速するリスクがあります。
BI事業のスピンオフとコングロマリットディスカウントの解消
2026年8月6日、会社はBI事業のパーシャル・スピンオフを含む戦略的選択肢の検討開始を発表しました。BI事業の一部を切り出すのではなく、富士フイルムビジネスイノベーションに関連事業を集約したうえで、HDが株式の20%未満を残し、残りをHD株主に現物配当で分配して同社を東証に上場させる——つまりBI事業全体を分離し、少数株だけを手元に残す仕組みです。実施する場合は2〜3年後の実行を視野に、上場市場や税制適格要件を今後検討するとしています。
2026年9月9日には、グラフィックコミュニケーション事業のうち中国の刷版材料子会社と日本・北米以外の刷版販売機能を中国JRT社へ譲渡すると発表しました(譲渡事業の売上は連結の1%未満で業績影響は軽微)。VISION2030で「価値再構築事業」と位置づけた事業の整理も並行して進んでいます。
PBRが1倍前後にとどまる中、事業ポートフォリオの整理・集中は市場からの評価向上に繋がる可能性があります。PER 14.1倍・PBR 1.01倍(2026年9月15日終値3,230円、KabuGraph算出)は、ヘルスケア・半導体材料といった成長事業を持つ企業としてはやや割安な水準といえます。BI事業のスピンオフが実現すれば、成長事業への再評価が進む可能性があります。
まとめ
富士フイルムは、写真フィルムの衰退を乗り越え、ヘルスケア・半導体材料・instaxという成長ドライバーを手にした「構造転換の成功例」です。
強み:バイオCDMO事業の世界的ポジション、AI半導体向けCMPスラリーの急成長、instaxの安定収益、17期連続増配
リスク:CDMO先行投資の負担(2027年3月期はヘルスケアが4期連続減益の会社予想)、BI事業の構造的縮小、半導体サイクル依存、PBR 1倍前後にとどまるコングロマリットディスカウント
注目材料:BI事業スピンオフの具体化、CDMO新拠点の稼働率向上、半導体材料の設備増強計画
PER 14.1倍・PBR 1.01倍・予想配当利回り2.3%(2026年9月15日終値3,230円、KabuGraph算出)は、成長ポテンシャルに対して割安感がある水準です。CDMO事業の収益化時期と、BI事業の再編がバリュエーション見直しのカタリストとなるかに注目です。
富士フイルムホールディングス
写真フィルムで創業し、ヘルスケア・マテリアルズ・ビジネスイノベーション・イメージングの4領域に事業を転換した総合テクノロジー企業。医療用画像診断システム、医薬品(富山化学)、バイオCDMO、再生医療等のヘルスケア事業を成長の柱に据える。ディ…