ブリヂストン(5108)の企業分析|タイヤ世界首位級、プレミアム戦略でタイヤ事業利益率13%弱を確保
ブリヂストン(5108)は、ミシュランと並ぶ世界首位級のタイヤメーカーです。乗用車用・トラックバス用・鉱山用超大型タイヤを中心に、化工品・ゴルフ用品なども展開するグローバル企業です。
2025年12月期は売上収益4兆4,295億円、調整後営業利益4,937億円(利益率11.1%)と高い収益性を維持。プレミアムタイヤに特化した戦略で、コア事業であるタイヤ事業の調整後営業利益率12.8%(前年差▲1.0pt、会社表現では「13%弱を確保」)を維持しています(ブリヂストンIR)。
2026年12月期の上期(1〜6月累計)は売上収益2兆3,217億円(前年同期比+9.7%)、調整後営業利益2,809億円(同+19.7%)といずれも上期として過去最高を更新し、2025年に費用を計上した事業再編・再構築の効果が利益に表れ始めています(2026年8月7日開示の第2四半期決算短信)。
この記事の内容(目次)
会社概要 — タイヤ世界首位級のグローバル企業
項目 | 内容 |
|---|---|
会社名 | 株式会社ブリヂストン(Bridgestone Corporation) |
証券コード | 5108(東証プライム) |
設立 | 1931年3月 |
代表 | 森田 泰博 Global CEO(2026年8月時点) |
従業員数 | 115,716名(連結、2025年12月31日時点) |
本社 | 東京都中央区 |
決算期 | 12月 |
地域別売上構成比(2025年12月期)
通期業績推移(売上収益・営業利益)
事業を理解する — プレミアム×ソリューション
① タイヤ事業 — プレミアム戦略で調整後営業利益率12.8%
ブリヂストンのタイヤ事業は事業別売上の約63%(2兆9,356億円)を占める主力事業で、ソリューション事業が31%、化工品・多角化事業が6%を構成しています(会社公表の構成比。連結消去前の事業別売上の単純合計に対する比率で、連結売上収益4兆4,295億円に対してはタイヤ事業が約66%)。プレミアム戦略として、18インチ以上の高付加価値タイヤや鉱山用超大型タイヤに注力し、数量ではなく質(利益率)を重視する経営を行っています。
2025年12月期のタイヤ事業は調整後営業利益3,770億円(前年比93%)・利益率12.8%(前年差▲1.0pt)と、米国関税や需要低迷の影響でタイヤ事業単体では減益・利益率低下でした。ただし2026年12月期上期(1〜6月累計)は調整後営業利益2,169億円(前年同期比+15%)・利益率14.1%(同+0.6pt)へ回復しています。
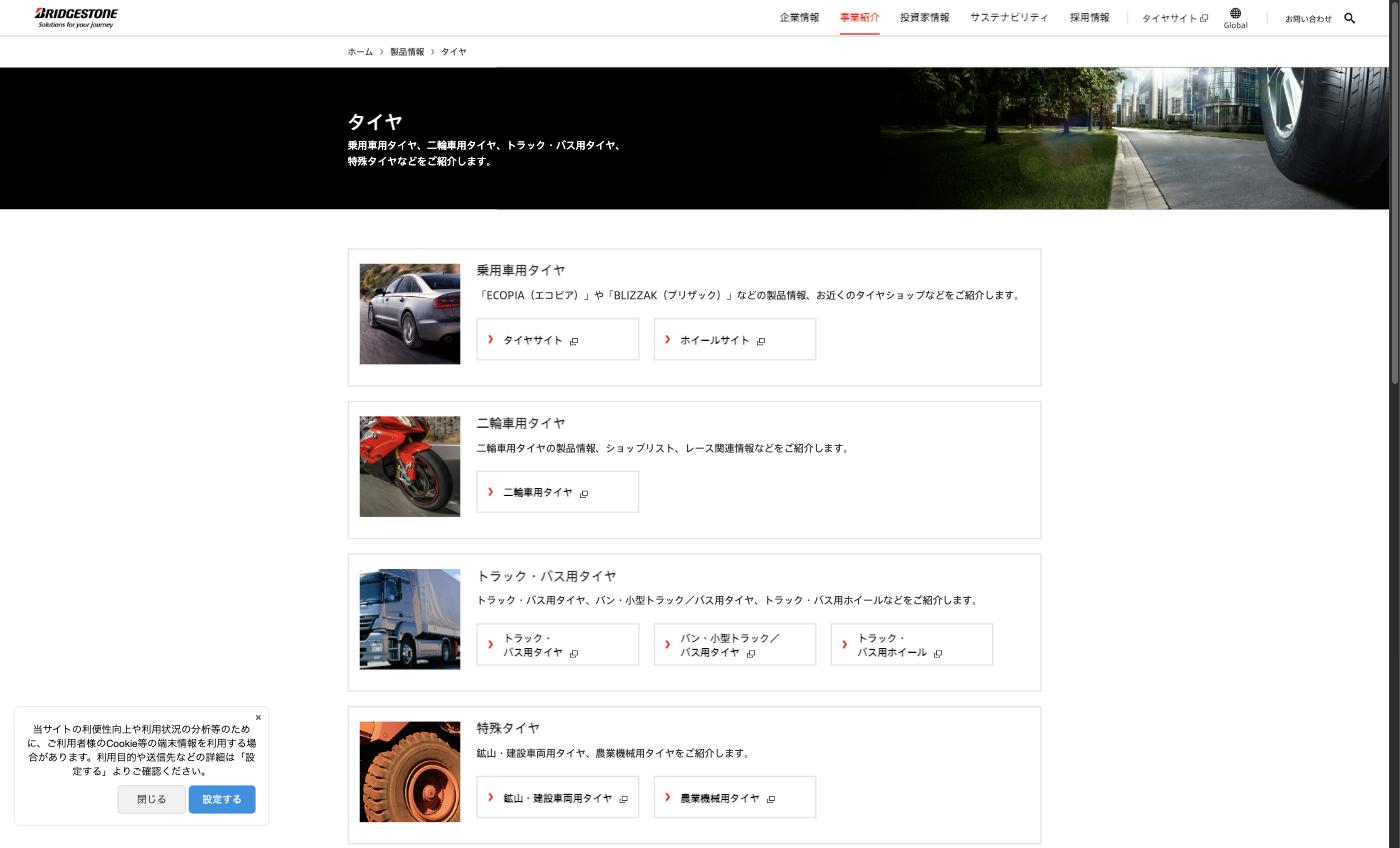
製品カテゴリは乗用車用、二輪車用、トラック・バス用、特殊タイヤ(鉱山・建設車両用、農業機械用、航空機用など)の4つ。特に鉱山用超大型タイヤは競合が少なく高マージンの事業領域で、鉱山・建設車両用・航空機用・農業機械用・二輪用を合わせた「Specialties」区分の調整後営業利益率は2026年12月期上期で22.9%(前年同期21.2%)と、全社の12.1%を大きく上回ります。ブランドとしてはECOPIA(低燃費)、BLIZZAK(スタッドレス)、POTENZA(スポーツ)などを展開しています。
② ソリューション事業 — 生産財系BtoBが利益率11.7%に改善
ソリューション事業(2025年12月期の売上収益1兆4,207億円、事業別構成比31%)は、小売サービス(1兆587億円、北米の金融小売を含む)と生産財系BtoBソリューション(3,620億円)からなります。後者がタイヤのメンテナンスサービス、フリート管理(運送事業者向けタイヤ管理)、リトレッド(再生タイヤ)、鉱山向けソリューションなどBtoBのサービスビジネスで、売上の4分の3は小売サービスが占めます。
2025年12月期は生産財系BtoBソリューションが調整後営業利益422億円(前年比182%)・利益率11.7%(前年差+5.0pt)と大幅増益となりました。小売サービスは利益率6.6%(同+1.4pt)、ソリューション事業全体では7.9%(同+2.3pt)です。2026年12月期上期も生産財系BtoBは売上収益1,904億円(前年同期比+13%)・調整後営業利益256億円(同+52%)・利益率13.4%(同+3.4pt)と改善が続いており、タイヤの「モノ売り」からサービスの「コト売り」への転換を進めています。
③ 化工品・多角化事業
化工品事業(油圧ホース・ゴムクローラ等の工業資材、免震ゴム・橋梁用ゴム支承等の建築・土木資材)1,592億円に加え、スポーツ・サイクル事業(ゴルフ用品・自転車)585億円、米州多角化事業(空気バネ)638億円で構成されます。防振ゴム事業は2022年に譲渡済みで決算上は非継続事業に分類され、コンベヤベルト事業も2024年12月31日で撤退を完了しており、不採算事業の整理を進めてきました。タイヤ事業で培ったゴム技術を応用した事業群で、売上構成比は小さいものの、安定したニッチ市場を持っています。
財務分析とバリュエーション
指標 | 2024/12期 | 2025/12期 | 2026/12予 |
|---|---|---|---|
売上収益 | 4兆4,301億円 | 4兆4,295億円 | 4兆5,000億円 |
営業利益 | 4,433億円 | 3,812億円 | —(調整後営業利益5,150億円を計画) |
EPS | 208.10円 | 246.00円 | — |
1株配当 | 105円 | 115円 | 125円(予想) |
BPS | 2,724.49円 | 2,868.49円 | — |
2026年12月期 上期 — 売上収益・調整後営業利益とも上期として過去最高
2026年8月7日に開示された第2四半期決算では、上期(1〜6月累計)の売上収益が2兆3,217億円(前年同期比+9.7%)、調整後営業利益が2,809億円(同+19.7%、利益率12.1%)といずれも上期として過去最高でした。前年に事業再編費用を計上した反動もあり、IFRS営業利益は2,802億円(同+70.4%)、中間利益は2,062億円(同+78.5%)と大幅増益です。
四半期ごとに見ると、第1四半期(1〜3月の3ヶ月)の売上収益1兆1,134億円(前年同期比+5.2%)・調整後営業利益1,222億円(同+10%、利益率11.0%)に対し、第2四半期(4〜6月の3ヶ月)は売上収益1兆2,082億円(同+14%)・調整後営業利益1,587億円(同+29%、利益率13.1%)と、四半期を追って伸びが加速しました。
項目(上期累計) | 2025/12期 上期 | 2026/12期 上期 | 前年同期比 |
|---|---|---|---|
売上収益 | 2兆1,164億円 | 2兆3,217億円 | +9.7% |
調整後営業利益 | 2,346億円(利益率11.1%) | 2,809億円(利益率12.1%) | +19.7% |
営業利益(IFRS) | 1,645億円 | 2,802億円 | +70.4% |
中間利益(親会社帰属) | 1,155億円 | 2,062億円 | +78.5% |
EPS(中間) | 85.11円 | 163.30円 | +91.9% |
配当 — 5年で2倍超、配当性向50%を目安
1株配当はコロナ禍で減配した2020年12月期の55円から2025年12月期の115円へ5年で2倍以上に増配しています(2026年1月1日付で1株→2株の株式分割を実施したため、分割後ベースに換算。分割前の実額では110円→230円)。起点の2020年は減配年なので伸びが大きく見えますが、減配前の2019年12月期80円(分割後換算)と比べても+44%です。
2026年12月期は分割後125円(分割前換算250円、中間60円+期末65円)を予想しています。配当方針は連結配当性向50%を目安とし、実績は2024年12月期50.5%、2025年12月期46.7%、2026年12月期予想46.1%と目安の前後で推移しています。
1株配当の推移
自社株買い — 2年で4,500億円、取得分は全数消却
配当に加え、ブリヂストンは2024〜2026年の中期事業計画(24中計)で累計4,500億円の自社株買いを実施しています。2025年に3,000億円、2026年に1,500億円を取得し、いずれも取得した株式を全数消却する方針です。
実施年 | 取得額 | 取得株数 | 消却 |
|---|---|---|---|
2025年 | 3,000億円 | 9,335万9,400株(7.3%) | 2026年1月23日に全数消却済み |
2026年 | 約1,500億円(上限1,500億円、2月17日〜8月31日に取得終了) | 4,264万9,100株(3.5%) | 2026年9月18日に全数消却予定(消却後の発行済株式総数12億9,139万株) |
この株数減は1株当たりの数値を押し上げます。2026年12月期の会社予想は当期利益が前期比+3.9%(3,400億円)なのに対しEPSは+10.1%(270.87円)で、差の大半は自社株買いによる株数減の効果です。
投資家が注目すべきポイント
強み・成長ドライバー
① プレミアムタイヤ戦略でタイヤ事業利益率12.8% — 18インチ以上の高付加価値タイヤに経営資源を集中し、量よりも質を重視する経営を続けています。2025年12月期は米国関税や需要低迷で利益率12.8%(前年差▲1.0pt)に低下したものの、2026年12月期上期は14.1%へ回復しました。鉱山用超大型タイヤなど競合の少ない高マージン領域(Specialties区分の調整後営業利益率は2026年上期22.9%)でのポジションも盤石です。
② ソリューション事業の成長 — タイヤの「モノ売り」からフリート管理・リトレッド・メンテナンスなどの「コト売り」へ転換を加速。2025年12月期には生産財系BtoBソリューションが利益率11.7%(前年差+5.0pt)に改善し、2026年12月期上期も13.4%(前年同期差+3.4pt)と改善が続いています。タイヤ販売本数に依存しない新たな収益の柱が育っています。
③ 5年で配当2倍超の増配と2年で4,500億円の自社株買い — コロナ禍で減配した2020年12月期の55円から2025年12月期115円(いずれも2026年1月1日付1:2株式分割後の換算値)へ着実に増配し、減配前の2019年12月期80円と比べても+44%。連結配当性向50%を目安に据え、2025年に3,000億円、2026年に1,500億円の自社株買いを実施して取得分は全数消却する(2026年分は9月18日に消却予定)など、株主還元への強いコミットメントが見えます。グローバルに分散された事業基盤が安定した還元を支えています。
リスク要因
① 新車用タイヤの販売減少 — EVシフトやグローバル自動車販売台数の伸び鈍化により、新車装着用(OE)タイヤの販売が減少傾向です。リプレイス需要は堅調ですが、構造的な逆風は避けられません。
② 天然ゴム・原材料価格の変動 — 主原料である天然ゴム・合成ゴムの価格変動が利益に直結します。プレミアム品への価格転嫁力はありますが、急騰局面ではマージン圧迫リスクがあります。
③ 2025年12月期の営業減益と、米国関税・中東情勢によるコスト増 — 2025年12月期は営業利益3,812億円(前期比-14.0%)と減益を記録。調整後営業利益ベースでは4,937億円で利益率11.1%と堅調ですが、欧州・北米のトラック・バス用タイヤ工場再編や南米事業の再編など事業再編・再構築費用(調整項目の純額1,125億円)を計上したことに加え、前期に土地の売却益633億円があった反動で、見かけ上の減益になっています。
2026年12月期上期は営業利益2,802億円(前年同期比+70.4%)と反転しましたが、米国関税の影響が上期で前年比250億円、中東情勢によるコスト増が下期で600億円強と見込まれ、会社は通期予想(調整後営業利益5,150億円、前期比+4.3%)を据え置いています。ブリヂストンは調整後営業利益を主要KPIとしており、IFRS営業利益の予想は開示していません。
まとめ
タイヤ世界首位級で、プレミアム戦略によりタイヤ事業の調整後営業利益率12.8%(2026年12月期上期は14.1%)を確保する収益体質。2026年上期は売上収益・調整後営業利益とも上期として過去最高
米州48%を筆頭にグローバル分散された収益構造で地域リスクを軽減
5年で配当2倍超の増配に加え、2025〜2026年で4,500億円の自社株買い(全数消却)。生産財系BtoBソリューションも利益率11.7%(2026年上期13.4%)で成長中
新車用タイヤ減少と原材料価格変動に加え、米国関税・中東情勢によるコスト増(2026年下期で600億円強の見込み)がリスク。EVタイヤ市場での競争にも注意
ブリヂストンは「タイヤのモノ売り」から「ソリューションのコト売り」への事業モデル転換を進めるグローバルリーダーです。プレミアム戦略による高利益率と安定した増配実績は、長期投資家にとって魅力的なポイントでしょう。
ブリヂストン
世界最大手のタイヤメーカー。「BRIDGESTONE」「FIRESTONE」ブランドで乗用車用・トラックバス用・建設鉱山車両用・航空機用タイヤを製造・販売し、世界150カ国以上で事業を展開する。タイヤに加え、フリート管理やリトレッド(再生タ…