アイシン(7259)の企業分析|eAxle開発で電動化時代に挑む売上5兆円の部品メーカー
アイシン(7259)は、AT(自動変速機)世界首位のトヨタグループ自動車部品メーカーです。「走る・曲がる・止まる」に関わるモビリティ部品と、業務用空調・家庭用燃料電池などのエナジーソリューション事業を展開しています。
2026年3月期は売上収益5兆1,178億円(前期比+4.5%)、営業利益2,288億円(同+12.7%)と増収・2桁増益を達成(アイシン 2026年3月期決算短信)。eAxle(電動駆動モジュール)の開発でEV時代の成長も見据えています。
この記事の内容(目次)
会社概要 — AT世界首位の総合部品メーカー
項目 | 内容 |
|---|---|
会社名 | 株式会社アイシン(AISIN CORPORATION) |
証券コード | 7259(東証プライム・名証プレミア) |
設立 | 1965年8月 |
従業員数 | 約11.3万名(連結、2026年3月31日現在) |
本社 | 愛知県刈谷市 |
通期業績推移(売上収益・営業利益)
事業を理解する — モビリティとエナジー
① モビリティ事業 — 「走る・曲がる・止まる」の総合力
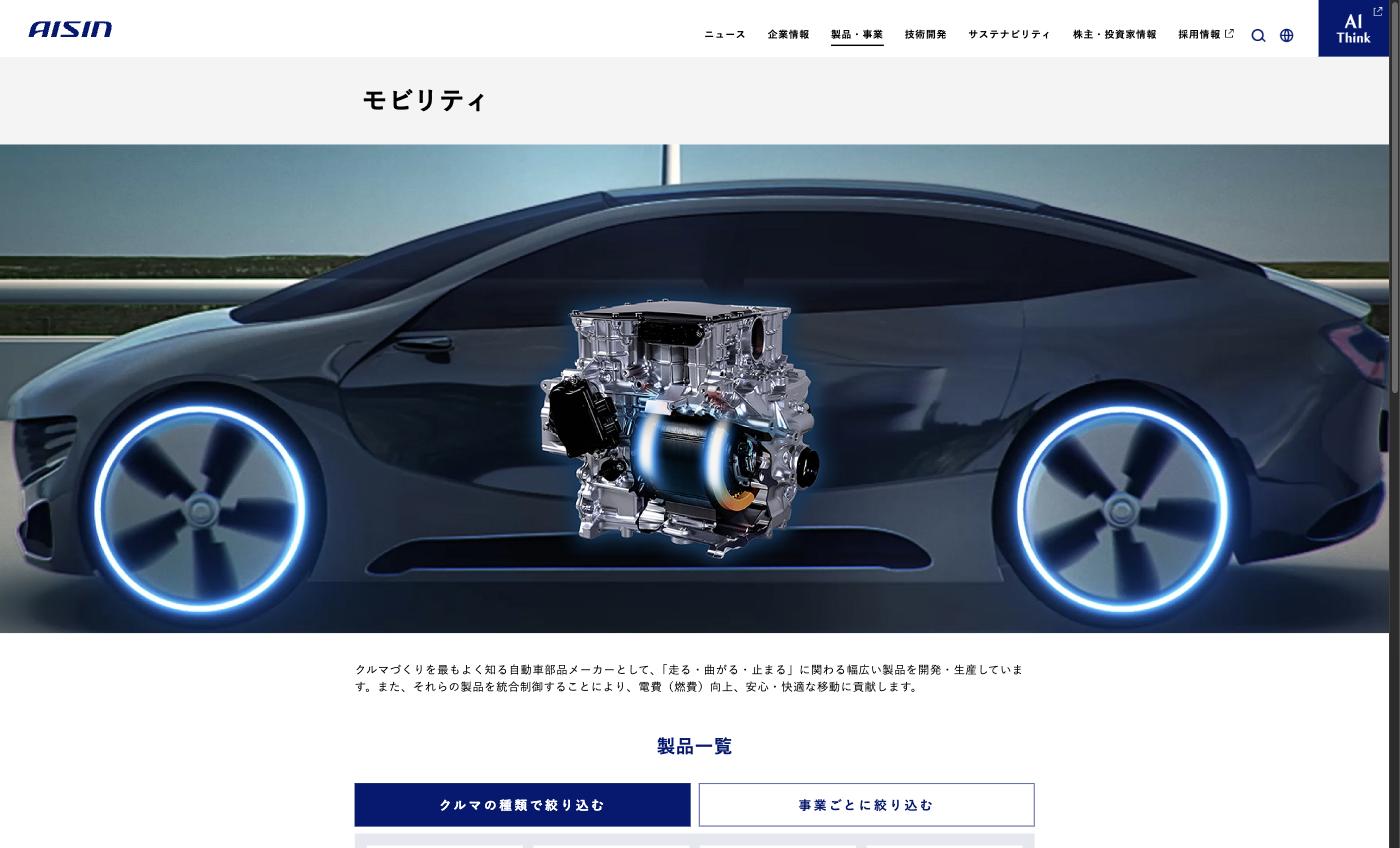
モビリティ事業はアイシンの売上の約97%(2026年3月期)を占める主力事業です。主な製品群は以下の通りです(区分は有価証券報告書に準拠)。
パワートレイン:AT(世界首位)・CVT、ハイブリッドトランスミッション、eAxle(EV用電動駆動モジュール、BluE Nexusとの共同開発品)、電動ウォーターポンプ・電動オイルポンプ
走行安全:ディスクブレーキ・回生協調ブレーキシステム・電動パーキングブレーキ、ESC(横滑り防止装置)、アクティブリアステアリング、シフト・バイ・ワイヤ、自動駐車システム
車体:パワースライドドア・パワーバックドア、サンルーフ、ドアロック・ドアハンドル、グリルシャッター
特に注目されるのがeAxle(電動駆動モジュール)です。モーター、インバーター、トランスアクスルを一体化した製品で、デンソー・トヨタとの合弁会社BluE Nexus(アイシン45%・デンソー45%・トヨタ自動車10%)を通じて開発しています。第1世代はトヨタbZ4Xや新型クラウンに採用され、2025年には第2世代の市場投入を完了。スモール/ミディアム/ラージ・プレミアムの3サイズをフルラインアップ化し、2028年にかけて第1・第2世代の拡販を進める計画です(アイシン 2028年中期経営計画(2026年2月19日))。
② エナジーソリューション事業
学校・店舗・オフィス向けの業務用ガスヒートポンプエアコン(GHP)、家庭用燃料電池コージェネレーションシステム「エネファーム」など、エネルギー関連製品を展開しています。売上規模は連結の約2.5%(2026年3月期で1,262億円)とモビリティに比べ小さいものの、脱炭素・省エネ需要の追い風を受けて成長が期待される分野です。
地域別業績(2026年3月期)
地域別売上収益(2026年3月期)
業績推移と財務分析
アイシンの直近6年間の業績推移を見ると、2026年3月期は売上収益5兆1,178億円(前期比+4.5%)、営業利益2,288億円(同+12.7%)と増収・2桁増益を達成しました。2027年3月期の会社予想は売上収益5兆2,500億円、営業利益2,350億円と引き続き増収増益を見込んでいます。
主要財務指標(2026年3月期実績)
指標 | 値 |
|---|---|
売上収益 | 5兆1,178億円(前期比+4.5%) |
営業利益 | 2,288億円(営業利益率4.5%) |
最終利益 | 1,717億円(前期比+59.6%) |
EPS | 232.64円 |
1株配当 | 70円 |
営業利益率の推移
営業利益率は2023年3月期に1.3%まで低下しましたが、2026年3月期には4.5%まで回復。原価低減と北米事業の改善が寄与しています。ただし自動車部品メーカーとしては依然として低水準であり、収益力の向上が継続課題です。なお2027年3月期第1四半期は資材高・関税の影響で2.8%に低下しており(次節)、回復基調が続くかは体質改善効果の積み上げ次第です。
営業利益率の推移
2027年3月期 第1四半期 — 増収も営業利益は23.6%減
2026年7月31日に開示された第1四半期(2026年4〜6月)は、円安効果で売上収益1兆3,156億円(前年同期比+7.8%)と増収を確保した一方、営業利益は366億円(同−23.6%)と2桁減益でした。営業利益率は前年同期の3.9%から2.8%に低下しています。
項目 | 2027年3月期 1Q | 前年同期比 |
|---|---|---|
売上収益 | 1兆3,156億円 | +7.8% |
営業利益 | 366億円(営業利益率2.8%) | −23.6% |
親会社帰属四半期利益 | 319億円 | −19.4% |
パワートレインユニット販売台数 | 253万台(うち電動ユニット83万台) | −3.9%(電動ユニットは+35.4%) |
通期予想(据え置き) | 売上収益5兆2,500億円・営業利益2,350億円・純利益1,500億円・年間配当75円 | 営業利益の1Q進捗率 約16% |
減益の要因として会社が挙げているのは次の3点です(アイシン 2027年3月期第1四半期決算短信・決算説明会資料)。
パワートレインユニット販売台数の減少:トヨタの生産台数が254万台から241万台(−5.3%)に減り、AT・CVT・HEV・eAxleの合計販売台数も263万台から253万台に。売上・構成変動で営業利益を207億円押し下げました
中東情勢による資材価格の高騰:営業利益への影響は109億円のマイナス。日本・北米の両セグメントで費用負担が先行しました
北米の関税影響と欧州の生産減:北米はハイブリッドトランスミッションの増産で売上収益+19.5%ながら、関税と資材高で営業利益は−28.8%。欧州は得意先の生産台数減少で売上収益−17.1%、営業損失6億円に転落しました
一方で円安効果(+152億円)と企業体質改善努力(+152億円)が下支えし、電動ユニットの販売は前年同期比+35.4%と伸びています。会社は「企業体質改善努力が計画以上に進捗していることや、為替が想定よりも円安基調であることから、業績は概ね計画通りに推移している」として、通期予想を据え置きました。営業利益の進捗率は約16%と低く、第2四半期以降に体質改善効果をどれだけ積み上げられるかが焦点です。
投資家が注目すべきポイント
強み・成長ドライバー
① AT世界首位の安定収益基盤 — 内燃機関車の販売は当面続く見通しで、AT/CVT需要は急減しません。この間に稼いだキャッシュフローが電動化投資の原資になります。
② eAxleでEV時代の成長を確保 — BluE Nexus(アイシン45%・デンソー45%・トヨタ10%)で開発するeAxleは、トヨタのEV戦略の中核部品。2025年に第2世代の市場投入を完了し、3サイズのフルラインアップで採用車種の拡大が期待されます。
③ バリュエーション水準の割安さ — PBR 0.76倍(2026年9月1日終値2,317円ベース)と東証のPBR1倍目標に対して大きな改善余地があります。2026年4月には上限1,000億円・6,500万株(発行済株式の約9%)の自己株式取得と3,300万株の消却を決議し、自己株式の公開買付け(買付価格1,986円)で2,323万株を取得済み。政策保有株式の売却(2023〜2025年の累計2,664億円)も進めており、資本効率の改善はすでに動き出しています(アイシン 自己株式の取得状況に関するお知らせ(2026年7月6日))。
リスク要因
① 内燃機関→EV移行のスピード — EV化が想定以上に加速した場合、AT/CVTの需要縮小が収益を圧迫します。eAxleの収益化が間に合わないリスクがあります。
② トヨタグループへの高い依存度 — 売上の約70%がトヨタグループ向け(2026年3月期69.7%、トヨタ自動車単体では約30%)。トヨタの戦略転換や生産調整が直接的に業績を左右します。2027年3月期第1四半期の減益も、トヨタの生産台数減(−5.3%)が起点でした。
③ 中国市場の構造変化 — 中国(外部顧客向け売上の約11%、2026年3月期)ではBYDなど地場メーカーによるサプライチェーン内製化が進み、日系部品メーカーのシェアが縮小傾向です。中国民族系メーカー向け売上は2026年3月期に13.2%減少しました。
まとめ
AT世界首位の安定収益基盤とeAxleによるEV時代の成長戦略を併せ持つ
増収・2桁増益で利益率も改善傾向。PER 約10倍・配当利回り3.2%(予想配当75円ベース)はバリュー水準(2026年9月1日終値2,317円時点)
2027年3月期第1四半期は営業利益23.6%減。通期予想は据え置きだが、トヨタの生産減・資材高・関税の影響で進捗率は約16%と低く、下期の体質改善効果が焦点
内燃機関→EV移行は最大のリスクだが、eAxle・電動ポンプ等で構造転換を進行中
PBR 0.76倍で東証の1倍目標に対して改善余地あり。資本効率改善策に注目
アイシンはAT世界首位という「現在の強み」と、eAxle開発という「未来への投資」の両方を持つ企業です。内燃機関からEVへの移行期間が長いほどアイシンには有利に働きますが、eAxleの量産拡大と収益化のスピードが中長期の評価を左右するでしょう。
アイシン
トヨタグループの大手自動車部品メーカー。オートマチックトランスミッションを主力に、ハイブリッドトランスミッションやeAxleなど電動化に対応したパワートレイン製品を手がける。ディスクブレーキやエレクトロニックスタビリティコントロールといった…