花王(4452)の企業分析|36期連続増配の「利益率改善ストーリー」と5事業の全容
2026年12月期 第2四半期決算まで反映
花王(4452)は、洗剤・衛生用品の「ハイジーンリビングケア」、スキンケア・ヘアケアの「ヘルスビューティケア」、化粧品、業務用製品の「ビジネスコネクティッド」、そしてBtoB素材の「ケミカル」の5事業を展開する日本最大級の日用品メーカーです。
2022年の原材料高騰と2023年の構造改革費用(547億円)で利益が大きく落ち込みましたが、構造改革を推進した結果、2026年上期は営業利益958億円(前年同期比+38.5%)と過去最高を更新しました(土地売却益115億円を含む。除いても843億円・+21.8%)。通期予想も上方修正されました。
36期連続増配を継続中です。ただし株価上昇と2026年7月1日実施の1:2株式分割を経て、現在の配当利回りは約2.2%(2025年12月期の実績配当を分割調整した77円ベース、2026年9月18日終値3,478円)まで低下しており、「高配当株」としての妙味は薄れています。
会社概要 — 日用品の王者
項目 | 内容 |
|---|---|
会社名 | 花王株式会社(Kao Corporation) |
証券コード | 4452(東証プライム) |
設立 | 1940年(創業:1887年) |
代表取締役 | 長谷部 佳宏(代表取締役社長執行役員) |
従業員数 | 31,514名(連結、2025年12月31日現在) |
本社 | 東京都中央区日本橋茅場町 |
会計基準 | IFRS(国際会計基準) |
セグメント別売上構成比(2025年12月期)
セグメント別売上構成比(2025年12月期)
通期業績推移(売上高・営業利益・営業利益率)
2019年をピークに営業利益率は低下し、2022年は原材料高騰で7.1%に、2023年はベビー用紙おむつ事業の整理・化粧品ブランドの統廃合・人財構造改革など547億円の構造改革費用を計上して3.9%まで落ち込みました。ただし一時費用を除くコア営業利益は1,147億円(利益率7.5%)と2022年から増益で、原材料高は戦略的な値上げで吸収し始めていました(出典:花王 2023年12月期 決算説明資料)。
その後は構造改革が奏功し2026年12月期は営業利益率10.6%まで回復する見通しです(出典:花王 2026年12月期 第2四半期決算短信)。
5つの事業を理解する
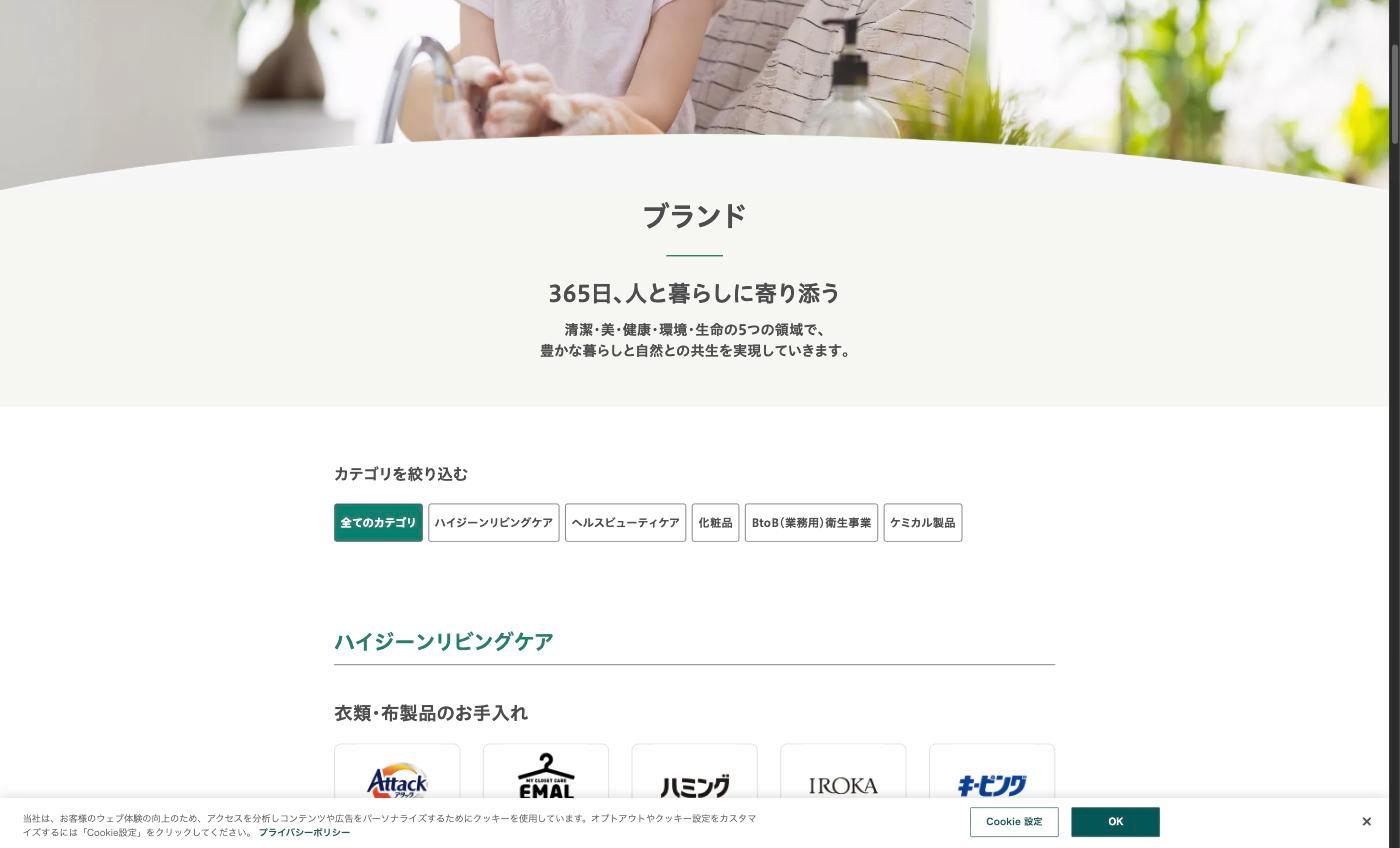
1. ハイジーンリビングケア — 売上構成比32%の基幹事業
売上高5,493億円(2025年12月期)。衣料用洗剤「アタック」、食器用洗剤「キュキュット」、住居用洗剤「マジックリン」、衛生用品「ロリエ」「メリーズ」など、日本の家庭に深く浸透した生活必需品ブランドを多数保有しています。景気変動に左右されにくく、安定的な収益基盤となっています。
2. ヘルスビューティケア — 売上構成比25%
売上高4,329億円。スキンケア「Bioré」、ヘアケア「エッセンシャル」「メリット」、オーラルケア「ピュオーラ」、入浴剤「バブ」、温熱シート「めぐりズム」など。Bioréは北米・アジアでも高い認知度を持ち、グローバル展開の柱となっています。
3. 化粧品 — 売上構成比15%、黒字化を達成
売上高2,616億円。「KANEBO」「SENSAI」「Curél(キュレル)」「KATE」「LUNASOL」「SOFINA」などのブランドを展開。2025年12月期は営業利益104億円(前年比+141億円、利益率4.0%)と大幅に改善し、赤字だった日本事業の黒字化を達成しました(出典:花王 2025年12月期 連結決算の概要)。
4. ビジネスコネクティッド — 売上構成比2%の業務用事業
売上高392億円(2025年12月期)、営業利益23億円。業務用衛生製品やライフケア製品など、法人・施設向けの製品を扱うセグメントです。売上構成比は2%と小規模ですが、決算短信では独立した報告セグメントとして開示されており、花王の報告セグメントは全部で5つあります。
5. ケミカル — 売上構成比26%のBtoB事業
売上高4,515億円。油脂製品、香粧品製品、機能材料製品、情報材料製品(トナー・インクジェット用インク等)など産業向け素材を製造・販売。花王が日用品メーカーであると同時に「素材メーカー」でもあり、売上の26%を占める報告セグメントとして化学事業を持つのは、P&Gやユニリーバには見られない事業構造です(P&Gにも油脂化学品を外販するP&G Chemicals部門はあるが、報告セグメントではなく規模も小さい)。界面活性剤やトナー・インクジェットインクなど、消費者には見えにくい分野でグローバル競争力を持っています。
業績推移と構造改革の成果
2026年上期決算 — 過去最高の営業利益(土地売却益115億円を含む)
2026年1-6月期(上期累計)の業績は大幅に改善しました(出典:花王 2026年12月期 第2四半期決算短信)。
指標 | 2026年1-6月(上期累計) | 前年同期比 |
|---|---|---|
売上高 | 8,719億円 | +7.8% |
営業利益 | 958億円(過去最高、土地売却益115億円を含む) | +38.5% |
営業利益(土地売却益除き) | 843億円 | +21.8% |
純利益 | 657億円 | +32.3% |
営業利益率 | 11.0% | +2.4pt |
土地売却益を除いた増益151億円は、セグメント別に化粧品+54億円、ケミカル+37億円、ハイジーンリビングケア+36億円、ヘルスビューティケア+17億円、ビジネスコネクティッド+4億円と全セグメントの増益によるものです(残りは全社費用等の調整)。通期予想は売上高1兆8,000億円、営業利益1,900億円(土地売却益を含む)に上方修正されています(出典:花王 2026年12月期 第2四半期決算短信)。
配当推移 — 36期連続増配のディフェンシブ銘柄
花王は2026年7月1日付で1株を2株に分割しています。以下のグラフは過去の配当も分割後ベースに換算しました(分割前の実額では2025年12月期が154円、2026年12月期の会社予想が156円)。
1株配当推移
株主優待制度を新設(2026年8月5日発表)
配当に加え、2026年8月5日に株主優待制度の新設を発表しました。毎年12月31日を基準日(初回は2026年12月31日)に、100株以上を半年以上保有する株主が対象です(株数は分割後ベース。初回に限り連続保有要件なし)。会社は「安定的・継続的な配当を軸とする従来の株主還元方針に変更はなく、優待はこれを補完するもの」と位置づけています(出典:花王 株主優待制度の新設に関するお知らせ)。
1,000株以上:化粧品セットまたは家庭品セット(10,000円相当)
400〜999株:化粧品セットまたは家庭品セット(6,000円相当)
100〜399株:抽選で自社製品をプレゼント
投資家が注目すべきポイント
利益率回復の持続性
2019年のピーク時には営業利益率14.1%を誇っていた花王ですが、2022年の原材料高騰で7.1%に、2023年は構造改革費用547億円の計上で3.9%まで低下しました。2023年を一時費用除きのコア営業利益率7.5%に置き換えると、7.1%→7.5%→9.0%(2024年)→9.7%(2025年)→10.6%(2026年予想)の緩やかな改善で、「V字回復」というより着実な積み上げです。
2026年予想の営業利益1,900億円にも上期の土地売却益115億円が含まれ、これを除いた利益率は約9.9%です。2019年水準への完全復帰にはまだ道半ばで、原材料価格の安定と、製品の値上げ浸透が今後の利益率を左右します。
資生堂との比較
同じ化粧品・日用品セクターの資生堂(4911)は「プレステージ化粧品特化」でアップサイドが大きいがリスクも高いのに対し、花王は「日用品基盤+化学事業」で安定性を重視。配当利回りは花王約2.2%に対し資生堂約1.1%(いずれも2025年12月期の実績配当を2026年9月18日終値で割った値)と花王が上回ります。ただし会社予想配当ベース(花王78円・資生堂60円)では約2.2%対約1.7%と差は縮まります。
資生堂は2025年12月期が最終赤字(純損失407億円)でPERが算出できず、2026年12月期は純利益420億円への黒字転換を会社予想しています。投資スタイルによって使い分けたい2銘柄です。
資生堂
国内最大手の化粧品メーカー。スキンケア・メイクアップを中心に化粧品・化粧用具の研究開発・製造販売をグローバルに展開する。プレステージブランド「SHISEIDO」「クレ・ド・ポー ボーテ」、プレミアムブランド「ELIXIR」「ANESSA」な…
まとめ
花王は構造改革が奏功し、利益率が着実に回復している局面にあります。
強み:36期連続増配(上場企業として日本最長)、2026年上期の営業利益が過去最高(土地売却益を除いても+21.8%)、日用品+ケミカルの安定事業構造
リスク:原材料価格の変動、化粧品事業の競争激化、成長率の限界
注目材料:利益率の2019年水準(14%)への回復、化粧品事業の利益成長、37期目の連続増配
株価3,478円(2026年9月18日終値)に対し、実績PER 約26.7倍(2025年12月期EPS 260.3円を分割調整した130.15円ベース)、会社予想EPS 149.21円で計算した予想PER 約23.3倍、PBR 約2.96倍(2025年12月期末BPS 2,352.49円を分割調整した1,176円ベース)、配当利回り 約2.2%(実績77円ベース)です。ディフェンシブな事業基盤は健在ですが、バリュエーションに割安感はなく、利益率回復が会社予想どおり進むかを見極めたい水準です。
花王
花王は日本を代表する総合生活用品・化粧品メーカーです。スキンケア・メイクアップ・ボディケア等の化粧品事業、食器用洗剤・衣料用洗剤・柔軟剤・トイレタリー等の生活用品事業を国内外で幅広く展開。「ビオレ」「キュレル」「ソフィーナ」「アタック」「ク…