ワンキャリア(4377)の企業分析|口コミ70万件のデータ資産と売上成長率40%が映す新卒採用DXの実力
2026年12月期 第2四半期決算まで反映
ワンキャリア(4377)は、就活口コミプラットフォーム「ワンキャリア」を基盤に、企業向け採用DXサービスと転職支援サービスを展開するHR Tech企業です。
2025年12月期は売上高75.8億円(前期比+40.3%)、営業利益21.3億円(同+64.2%)と大幅な増収増益を達成し、連結初年度にして過去最高益を更新しました。2026年12月期も上期累計(1〜6月)で売上高58.1億円(前年同期比+44.8%)・営業利益23.7億円(同+73.9%)と好調で、通期では買収したキッズ・コーポレーションの約5億円を含めて売上110億円(前期比+45.2%、上方修正後)を見込んでいます。
この記事では、ワンキャリアの3つの事業の仕組み、業績推移、成長戦略、投資判断のポイントを、個人投資家の視点からわかりやすく解説します。
この記事の内容(目次)
会社概要 — 「キャリアデータの透明化」で新卒市場を変えたスタートアップ
ワンキャリアは、マース ジャパンでマーケティング・経営企画に携わった宮下尚之氏が2015年に設立したHR Techスタートアップです。「人の数だけ、キャリアをつくる。」をミッションに、就職活動にまつわるデータの透明化を通じて、企業と求職者の情報格差をなくすことを目指しています。
項目 | 内容 |
|---|---|
会社名 | 株式会社ワンキャリア(ONE CAREER Inc.) |
証券コード | 4377(東証グロース) |
設立 | 2015年8月 |
上場 | 2021年10月(東証マザーズ)→ 2022年4月 東証グロース |
代表取締役社長 | 宮下 尚之 |
従業員数 | 343名(2026年6月末、連結) |
本社 | 東京都渋谷区 |
セクター | 情報・通信業 |
設立10年で「キャリアデータのインフラ」を構築
ワンキャリアの特徴は、就活生の口コミ・体験データを軸に、新卒採用市場のデジタルインフラを短期間で構築した点にあります。
2013年 — 宮下尚之氏が経営する株式会社トライフで就活メディア「ONE CAREER」を開始
2015年 — 株式会社ワンキャリアを設立し、同年12月にトライフから「ONE CAREER」の事業を譲り受け
2020年 — 企業向け採用クラウド「ワンキャリアクラウド(ONE CAREER CLOUD)」を提供開始。採用計画(2021年)・スカウト(2022年)・採用管理(2023年)と機能を拡張
2021年 — 東証マザーズに上場。転職サービス「ONE CAREER PLUS」を開始し、新卒から転職へと領域を拡張
2025年 — 初配当を実施、1:3の株式分割を実施。ブランド統一で「ONE CAREER」から「ワンキャリア」へ名称変更。ライトローズ(CAMPUS REACH運営)の子会社化により連結決算を開始
企業数は51,444社(2026年9月時点)が掲載されており、法人取引累計社数は7,496社(2026年6月末、前年同期比+44.0%)に達しています。70万件超(2026年6月末)のクチコミ・就活体験データは日本最大級の規模で、就活生にとって「リアルな選考情報が手に入るプラットフォーム」として定着しています。
通期業績推移(売上高・営業利益・営業利益率)
3つの事業を理解する
ワンキャリアは「キャリアデータプラットフォーム事業」の単一セグメントで構成されていますが、サービスは大きく3つの領域に分かれます。
① 学生向けプラットフォーム「ワンキャリア」
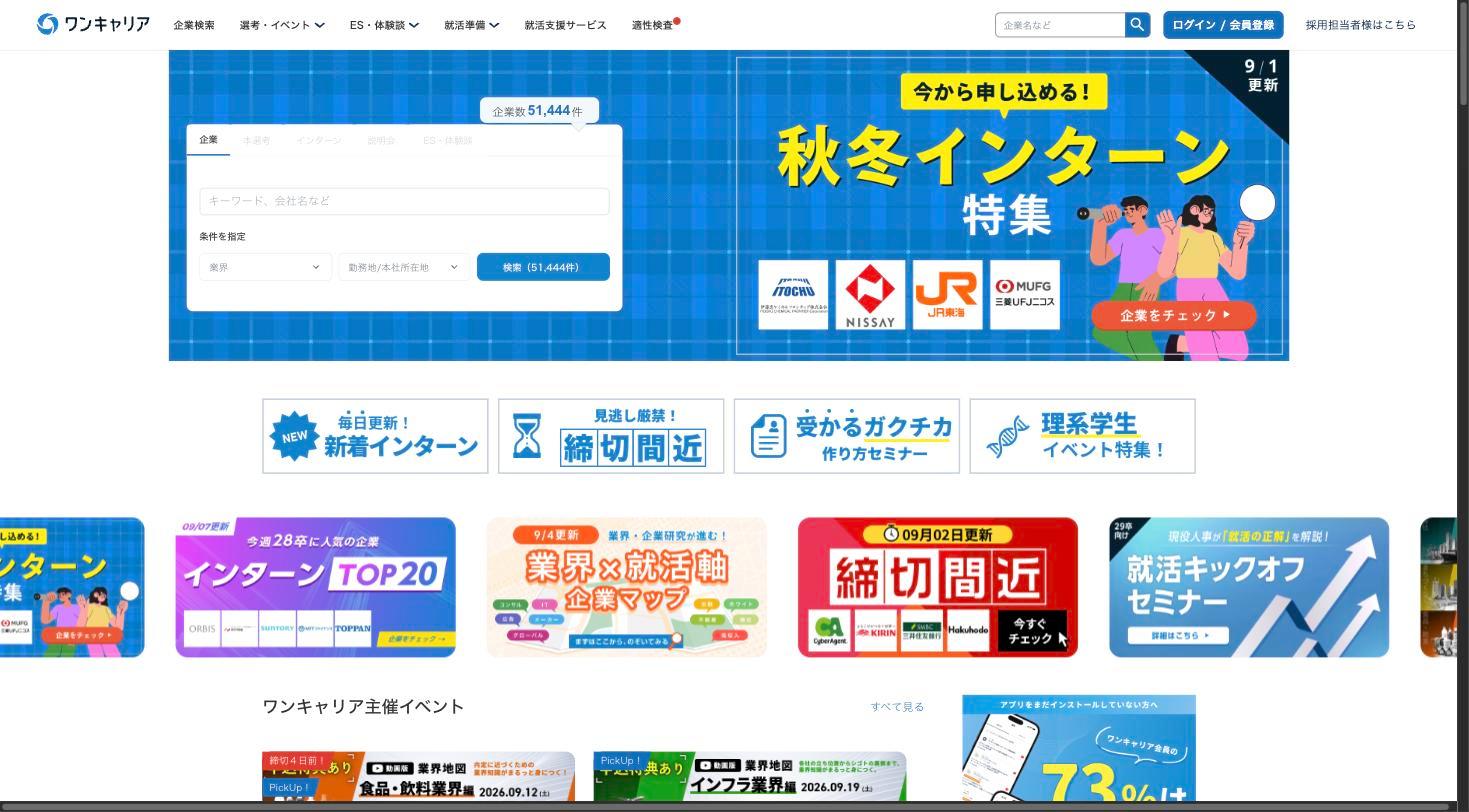
ワンキャリアの原点であり集客基盤となるサービスです。就活生が実際に経験した選考プロセス(ES・面接・内定者の体験談)を口コミとして蓄積し、次の世代の就活生に提供するのが最大の特徴です。リクナビやマイナビが「求人情報の掲載」が中心であるのに対し、ワンキャリアは「選考の中身」を可視化しているという差別化ポイントがあります。
掲載企業数: 51,444社(2026年9月時点)
クチコミ・就活体験データ: 70万件超(2026年6月末)。ES・面接・GDの体験談やクチコミが蓄積
利用は学生側無料。企業向けサービスの集客チャネルとして機能
② 企業向け採用DXサービス「ワンキャリア(採用ご担当者向け)」
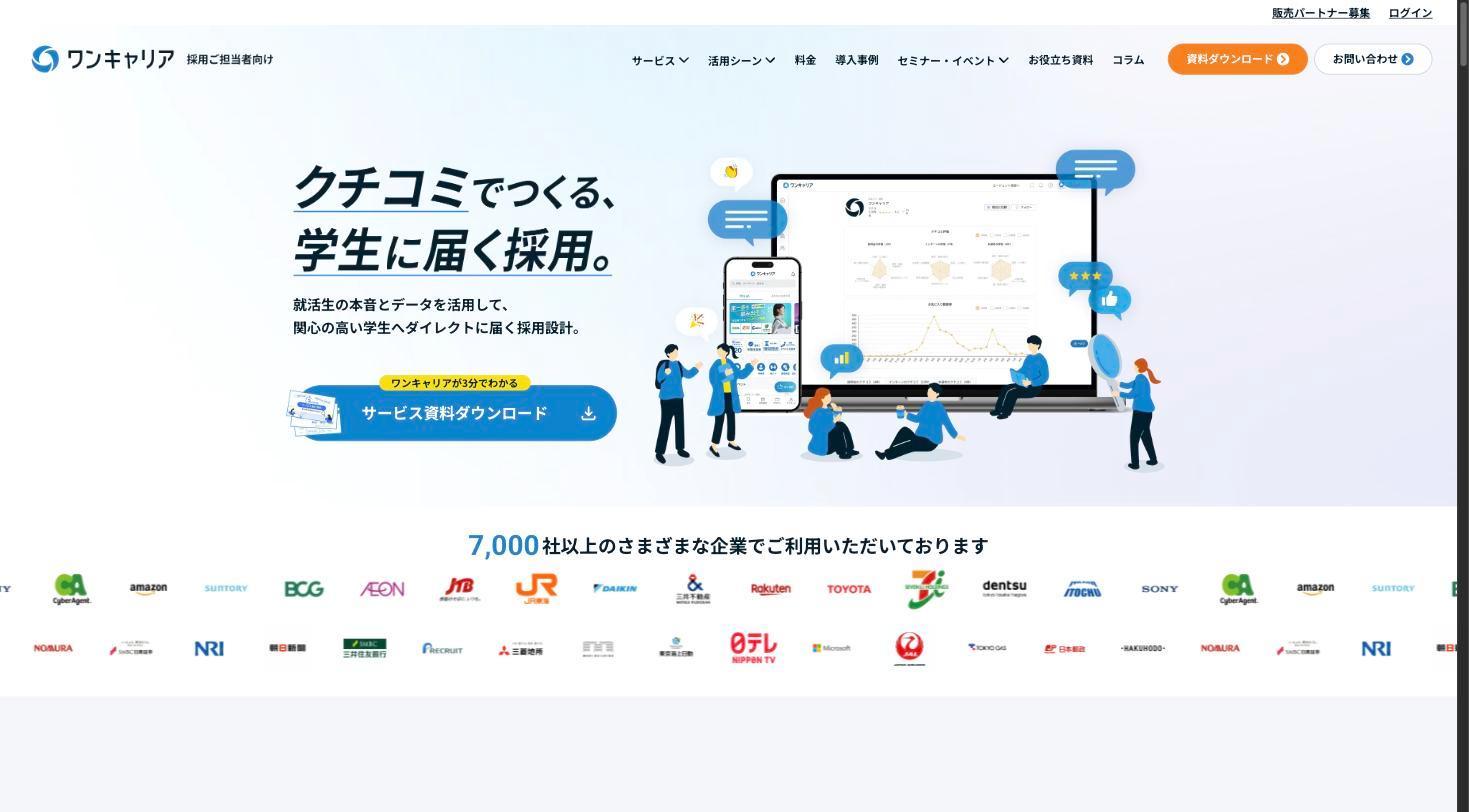
ワンキャリアの主要な収益源がこの企業向けサービスです。累計取引社数は7,496社(2026年6月末時点、前年同期比+44%)に達しています。
企業向けサービスの主な機能は以下の7つです。
サービス | 概要 | 収益モデル |
|---|---|---|
求人掲載 | インターン・本選考情報の掲載 | 掲載課金 |
スカウト | 企業から学生へのダイレクトアプローチ。高い承諾率が強み | 月額(送信枠制) |
採用計画 | 競合の選考スケジュールや学生の声を可視化 | SaaS課金 |
オンラインイベント・動画 | オンライン説明会・採用動画の配信 | 掲載課金 |
オフラインイベント | 説明会・座談会など対面イベント | イベント課金 |
新卒紹介 | 成功報酬型の人材紹介 | 成功報酬 |
採用管理(ATS) | 応募から入社まで一元管理 | SaaS課金 |
求人掲載とスカウトが売上の中心で、「掲載課金+ダイレクト課金」の二本柱で構成されています。スカウト機能は特にワンキャリアの口コミデータを活用できるため、企業にとって「自社に関心の高い学生」を効率的に発見できる点が評価されています。販売パートナーは100社を超え、間接販路も拡大中です。
③ 転職サービス「ワンキャリア転職」
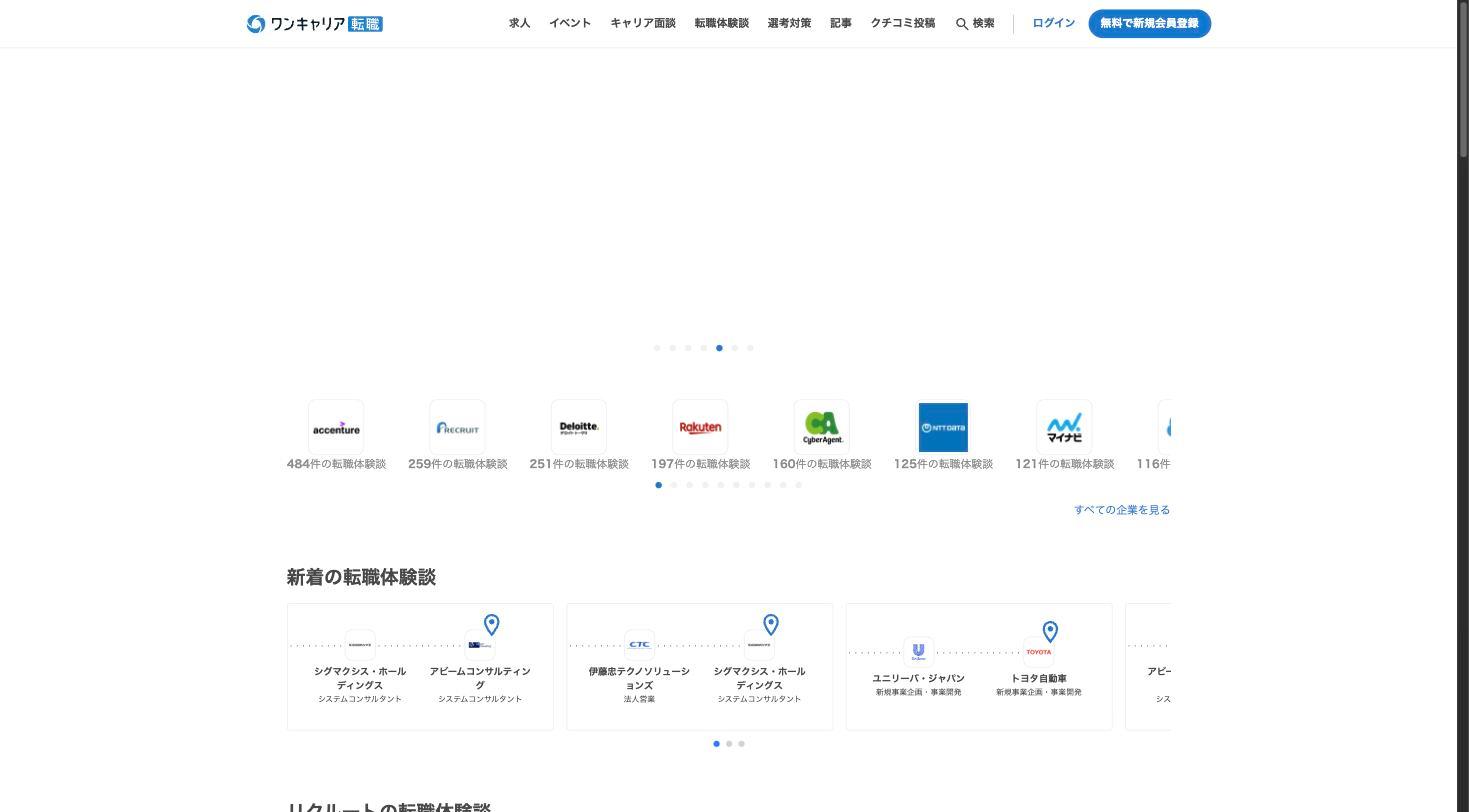
2021年に「ONE CAREER PLUS」として開始し、2025年7月に「ワンキャリア転職」へ名称変更した中途採用領域のサービスです。累計会員数は20万人を突破(2026年5月時点)しています。
ワンキャリア転職のユニークな点は、「新卒で出会い、中途で再会する」というコンセプトです。新卒時にワンキャリアを利用した学生が数年後に転職を検討する際、同じプラットフォーム上で転職活動を行える設計になっています。新卒向けサービスで獲得した会員基盤を転職市場でも活用し、LTV(顧客生涯価値)を最大化する戦略です。
2026年1月から就活中の学生にもワンキャリア転職への登録を促す施策を開始し、学生会員が10万人に到達しました。将来の転職ユーザーを先取りで囲い込む動きです。現時点では売上全体に占める比率は小さいものの、中途採用の市場は新卒の約4倍の大きさ(会社資料では新卒採用領域の約1,600億円に対し、中途採用領域は約6,000億円)があり、中長期の成長ドライバーと位置付けられています。
リクルートホールディングス
人材と販促の領域でグローバルに事業を展開する持株会社。3つの戦略ビジネスユニットで構成される。中核は求人検索エンジン「Indeed」と企業口コミサイト「Glassdoor」を60以上の国と地域で運営するHRテクノロジーで、「リクルートエージ…
業績推移と財務分析
売上高は5期連続で30%超成長
ワンキャリアは2021年12月期から2025年12月期まで5期連続で売上成長率30%超を達成しています。2025年12月期は連結初年度となり、売上高75.8億円(前期比+40.3%)、営業利益21.3億円(前期比+64.2%)と、営業利益率も24.0%→28.1%へ改善しました。
決算期 | 売上高 | 前期比 | 営業利益 | 営業利益率 | 純利益 | EPS |
|---|---|---|---|---|---|---|
2021/12 | 19.5億円 | — | 4.2億円 | 21.6% | 2.7億円 | 17.31円 |
2022/12 | 28.4億円 | +45.5% | 6.2億円 | 21.8% | 4.5億円 | 25.81円 |
2023/12 | 39.7億円 | +39.8% | 10.0億円 | 25.1% | 6.9億円 | 40.08円 |
2024/12 | 54.0億円 | +36.0% | 13.0億円 | 24.0% | 9.2億円 | 52.12円 |
2025/12 | 75.8億円 | +40.3% | 21.3億円 | 28.1% | 15.0億円 | 83.31円 |
2026/12(予) | 110.0億円 | +45.2% | 31.0億円 | 28.2% | 21.5億円 | 116.98円 |
2026年12月期の上期(1〜6月)は利益が大きく先行
2026年8月13日の第2四半期決算では、上期累計(1〜6月)の売上・利益とも前年同期を大きく上回りました。通期予想は7月31日に上方修正済みで、8月の決算では据え置いています。
売上高:58.1億円(前年同期比+44.8%)。通期予想110億円に対する進捗率は52.8%
営業利益:23.7億円(同+73.9%)。営業利益率は40.8%(前年同期34.0%)、通期予想31億円に対する進捗率は76.5%
純利益:16.6億円(同+71.7%)。通期予想21.5億円に対する進捗率は77.0%
出典:ワンキャリア 2026年12月期 第2四半期決算短信・決算説明資料よりKabuGraph作成。前年同期は単体決算との比較。
会社の説明では、増収は求人掲載・スカウトの伸びと、法人取引社数(+44.0%)・会員数の拡大によるものです。増益はAI活用による生産性の向上と、費用対効果の低い営業・マーケティング施策の見直しが効きました。
財務の健全性と株主還元
自己資本比率は60.3%(2026年6月末、連結)と高水準です。2025年12月末の69.1%から下がったのは、繁忙期に前受金(契約負債)が16億円増えた季節的な要因です。借入金は短期借入金1億円だけの実質無借金で、現金及び現金同等物は90.7億円を保有しており、M&Aや新規事業投資に充当できる資金余力があります。なお6月末の数字には、7月31日に完了したキッズ社の買収(会社は取得時に5億円の借入れを予定)は反映されていません。
株主還元については、2024年12月期に上場来初の配当(1株30円、分割前ベース)を実施。2025年12月期は分割後25円、2026年12月期は上方修正に伴い35円に引き上げる予想です。配当性向は約30%で、グロース企業としては積極的な株主還元姿勢といえます。
株価指標
指標 | 値 | 参考 |
|---|---|---|
株価 | 2,375円 | 2026年9月30日終値 |
時価総額 | 約438億円 | |
PER(実績) | 28.5倍 | 2025/12期 EPS 83.31円基準 |
PER(予想) | 20.3倍 | 2026/12期 予想EPS 116.98円基準 |
PBR | 7.90倍 | 2025/12期末 BPS 300.72円基準 |
配当利回り | 1.05% | 2025/12期 年間25円基準 |
ROE | 31.4% | 2025/12期(期首・期末の自己資本の平均で算出) |
オープンワーク
オープンワークは、「ひとりひとりが輝く、ジョブマーケットを創る」というミッションで、社員クチコミを基盤とするワーキングデータプラットフォーム「OpenWork」を運営。2025年末時点で81,000社以上、2,060万件の社員クチコミと月間…
投資家が注目すべきポイント
成長ドライバー
1. 構造的な人手不足が追い風
日本の労働人口の減少に伴い、企業の新卒採用意欲は高水準で推移しています。少子化で学生1人あたりの採用コストが上昇する中、「効率的にターゲット学生にリーチする」ニーズは構造的に高まっており、ワンキャリアのデータドリブンな採用支援の需要は中長期で拡大が見込まれます。
2. 転職市場への本格参入で狙える市場が広がる
会社資料によると、足元で狙う市場の大きさは新卒採用領域が約1,600億円、中途採用領域(ホワイトカラーの人材紹介とダイレクトリクルーティング)が約6,000億円です(いずれも矢野経済研究所の調査をもとにした推計)。中途は新卒の約4倍の大きさがあり、ワンキャリア転職が順調に立ち上がれば狙える市場は大きく広がります。新卒で蓄積した口コミデータと会員基盤を中途に転用できるのは、ワンキャリアならではの優位性です。
3. KPIが裏付けるオーガニック成長の強さ
ワンキャリアはサービス別の売上内訳を開示していませんが、法人取引社数や会員数などのKPIは四半期ごとに公表しています。2026年6月末時点で法人取引累計社数は7,496社(前年同期比+44.0%)、新卒サービスの累計会員数は258.3万人(前年同期比+41.1万人)に達しています。中期経営計画では2030年に新卒事業300億円・中途事業50億円の連結売上高350億円(EBITDA 100億円)を目標としており、これはM&Aの寄与を含まないオーガニック成長ベースの数字です。
4. M&Aによる非連続成長と高校生領域への進出
高校生の進路支援を手がけるキッズ・コーポレーション(京都市)を、持株会社のゼロワンブレインごと買収しました。キッズ社は全国約3,500校の高校ネットワークを持ち、高校生に進学・就職サポートサービスを提供しています。
2026年3月26日:ゼロワンブレイン(キッズ社の持株会社)の全株式を取得することを決議
2026年7月31日:株式の取得が完了し、2社が連結子会社に。同日、10月1日を効力発生日としてキッズ社がゼロワンブレインを吸収合併することも決議
2026年9月30日(第3四半期末):連結を開始。第3四半期は貸借対照表だけを連結
2026年10〜12月(第4四半期):キッズ社の損益を連結に取り込み始める
狙いは、ワンキャリアのサービス対象を「大学生の就活」から「高校生の進路選択」へ前倒しし、高校→大学→就活→転職とキャリアの全フェーズを一貫カバーする体制を構築することです。加えて、キッズ社の高校ネットワークを通じてブルーカラー・エッセンシャルワーカー(製造・物流・建設・介護福祉)の採用領域にも進出する計画です。
2026年12月期の損益に入るのは第4四半期(10〜12月)分だけで、売上の押し上げは約5億円(全社予想110億円の約5%)です。7月31日の上方修正のうち、売上高の+5億円は全額がこのキッズ社の取り込みによるものです(営業利益の+1億円は、既存事業の+1.7億円とキッズ社の▲0.7億円の差し引き)。
キッズ社の事業は売上・利益が第2四半期(4〜6月)に偏るため、第4四半期だけを取り込む今期は、のれん償却を含めて営業利益を▲0.7億円押し下げる見込みです。高校生向けの進路支援とワンキャリアの既存事業(大学生向け就活DX)は顧客層が異なり、シナジーの実現にはPMI(統合後の経営)の巧拙が問われます。豊富な手元資金(2026年6月末で90.7億円)を活かした追加M&Aも期待されますが、会社は当面キッズ社のPMIを最優先するとしています。
リスク要因
1. 新卒採用市場への依存リスク
現時点では売上の大半を新卒採用関連サービスが占めています。日銀の利上げサイクルが続く局面では、企業の採用予算圧縮が中途→新卒の順で波及するリスクがあります(リーマンショック後は大卒求人倍率が2009年卒の2.14倍から2012年卒の1.23倍へ3年で低下。リクルートワークス研究所調べ)。構造的な人手不足が下支えするとはいえ、転職サービスの売上構成比がまだ限定的なため、事業ポートフォリオの多角化が課題です。
2. 大手プレイヤーとの競争
新卒市場ではリクナビ(リクルート)やマイナビが依然として圧倒的な知名度を持っています。中途市場でもビズリーチ(ビジョナル)やdoda(パーソル)などの強力なプレイヤーが先行しており、クチコミを軸にした転職・就職サイトでは社員クチコミを集めるOpenWorkが競合します。口コミデータという独自資産がどこまで差別化要因として機能するかが問われます。
3. バリュエーション
PER 28.5倍(2025/12実績ベース、2026年9月30日終値時点)は、2026/12期予想EPSで見ると約20倍に低下しますが、成長率40%超の維持が前提となります。PEGレシオ(PER÷EPS成長率)は約0.5倍と1倍を下回り、成長率対比では割安感があります。ただし、景気や競争環境の変化で成長率が鈍化した場合の株価調整リスクには留意が必要です。
4. 連結会計とオーガニック成長率の読み方
2025年12月期は連結初年度ですが、連結のきっかけはライトローズ(CAMPUS REACH運営)の2025年10月子会社化であり、同社の売上規模は約1,200万円と極めて小さいため連結・個別の差はほぼゼロです(売上75.8億円、営業利益21.3億円はいずれも同額)。つまり2025年12月期の+40.3%成長は実質的に100%オーガニックです。
2026年12月期の上期累計の+44.8%成長も、M&Aの寄与を含まない既存事業の実力値です(キッズ社の損益の連結は第4四半期から)。一方、通期予想の+45.2%にはキッズ社の約5億円が含まれており、これを除くと+38.6%(期初予想の105億円と同じ)と、2025年12月期の+40.3%からはやや減速する計画です。
まとめ
ワンキャリアは、70万件超の就活口コミデータという独自資産を基盤に、新卒採用DX市場で急成長を続けるHR Tech企業です。
売上高75.8億円、営業利益率28.1% — 売上成長率40%超と高い収益性を両立(2025年12月期連結)
口コミ×データのネットワーク効果 — 51,444社の企業情報と70万件超の口コミが参入障壁として機能
新卒→転職のライフタイム展開 — 転職会員20万人突破、新卒の約4倍の中途採用市場へ広げる起点に
リスクは新卒依存と大手との競争 — 景気変動に伴う採用凍結リスク、リクルート・マイナビとの競争に留意
2026年12月期は上期累計で営業利益が通期予想の76.5%まで進みました。会社予想(上方修正後)は売上110億円・営業利益31億円で、下期は翌期以降に向けた成長投資を優先する計画です。転職事業が売上に本格寄与するフェーズに入るかどうかが、中長期の投資判断における次の焦点です。
ワンキャリア
ワンキャリアは、「人の数だけ、キャリアをつくる。」をミッションに掲げるキャリアデータプラットフォーム企業。求職者向けに企業の口コミ・選考体験談・求人情報を提供する就活サイト「ONE CAREER」、転職サイト「ONE CAREER PLUS…