オープンワーク(5139)の企業分析|826万人の口コミデータが生む採用プラットフォームの競争優位
オープンワーク(5139)は、国内最大級の社員口コミプラットフォーム「OpenWork」を軸に、口コミデータを活かした採用支援サービス「OpenWorkリクルーティング」で急成長するHR Techプラットフォーム企業です。
2025年12月期は営業収益46.5億円(前期比+31.4%)、営業利益12.0億円(同+16.9%)と大幅な増収増益を達成。主力のOpenWorkリクルーティングは前期比+34.2%(2026年上期累計は前年同期比+39.3%)と高成長を続けています。2026年4月にはCXO人材紹介のBNGパートナーズを子会社化し、ハイクラス人材紹介にも参入しました。
2026年12月期は、BNGパートナーズを含む連結で営業収益62億円を見込みます。既存事業だけの計画は57億円(前期比+22.5%)で、営業利益14.5億円(同+20.9%)は連結でも既存事業だけでも同じです。
この記事では、オープンワークのビジネスモデルの仕組み、業績推移、成長戦略、投資判断のポイントを、個人投資家の視点からわかりやすく解説します。
この記事の内容(目次)
会社概要 — 口コミで「働く」を透明にするプラットフォーマー
オープンワーク株式会社は、「働きがいをすべての人へ」をスローガンに、「ひとりひとりが輝く、ジョブマーケットを創る。」をミッションに掲げ、企業の労働環境を社員の声で可視化するプラットフォーム事業を展開しています。2007年の設立以来、「Vorkers」の名称で口コミサービスをスタートし、2019年に「OpenWork」へリブランドしました。
項目 | 内容 |
|---|---|
会社名 | オープンワーク株式会社(OpenWork Inc.) |
証券コード | 5139(東証グロース) |
設立 | 2007年6月 |
上場 | 2022年12月(東証グロース) |
代表取締役社長 | 大澤 陽樹 |
親会社 | 株式会社リンクアンドモチベーション(持株比率52.6%、2026年6月末時点) |
本社 | 東京都渋谷区渋谷2-24-12 渋谷スクランブルスクエア39階 |
セクター | 情報・通信業 |
口コミサイトから「ジョブマーケットのインフラ」へ
オープンワークの成長の軌跡は、口コミデータの蓄積 → トラフィックの獲得 → 採用プラットフォームへの進化という3段階で整理できます。
2007〜2017年 — 「Vorkers」として口コミプラットフォームを運営。社員・元社員の実体験に基づく企業評価を蓄積し、就職・転職の情報インフラとしての地位を確立
2018年 — リンクアンドモチベーションと資本業務提携し、会員と採用企業を直接つなぐ採用サービス「Vorkersリクルーティング」を立ち上げ
2019年 — 社名・サービス名を「OpenWork」に変更。採用サービスも「OpenWorkリクルーティング」に改称
2020年 — リンクアンドモチベーションの連結子会社となり、経営基盤を強化
2022年〜 — 東証グロースに上場。リクルーティング事業が急成長し、口コミサイトから採用プラットフォーム企業へと変貌。2026年4月にはBNGパートナーズを子会社化し、ハイクラス人材紹介にも参入
現在のオープンワークの収益構造を見ると、OpenWorkリクルーティングが売上の約7割を占める成長ドライバーとなっています。2026年12月期中間期のサービス別営業収益は以下の通りです。
サービス別営業収益構成比(2026年12月期 中間期)
通期業績推移(営業収益・営業利益・営業利益率・売上成長率)
2つの事業を理解する
オープンワークのビジネスモデルは、口コミデータの蓄積(OpenWork)→ 採用プラットフォームでのマネタイズ(OpenWorkリクルーティング)という2層構造になっています。口コミプラットフォームが集客装置として機能し、そこに集まる転職・就職意向の高いユーザーに対して企業が採用アプローチできる仕組みです。
① OpenWork — 国内最大級の社員口コミプラットフォーム
「OpenWork」は、現職・退職済みの社員が自社を8つの評価項目(待遇面の満足度、社員の士気、風通しの良さ、社員の相互尊重、20代成長環境、人材の長期育成、法令順守意識、人事評価の適正感)でスコアリングし、口コミを投稿するプラットフォームです。
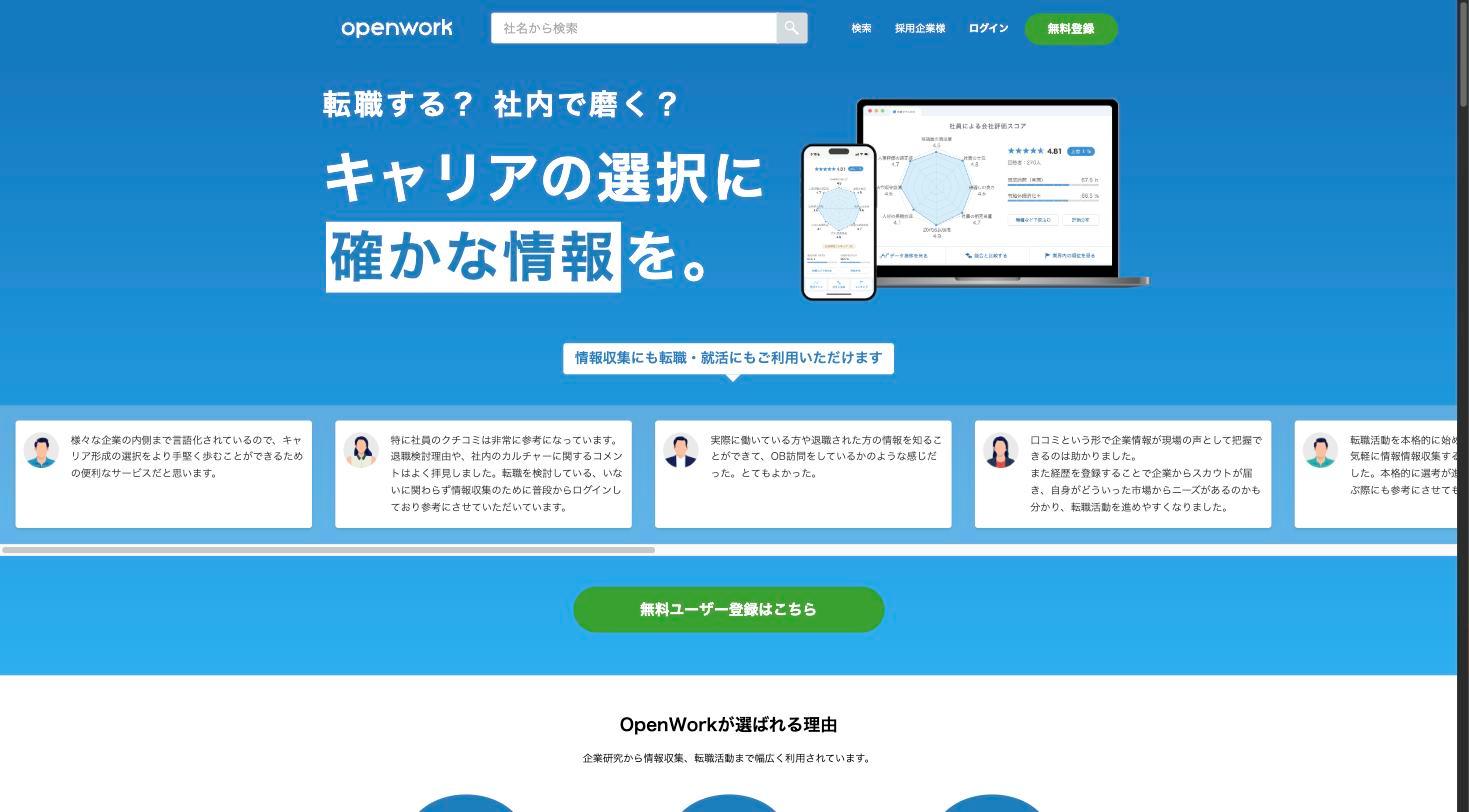
2026年6月末時点で登録ユーザー数約820万人、口コミ・評価スコア約2,190万件を抱え(ユーザー数は7月末に826万人)、就活生の3人に2人以上が登録する(2026年卒の約46万人のうち32万人超)情報インフラとなっています。
OpenWorkの収益源は以下の2つです。
有料会員の月額課金(月額1,800円、税込1,980円) — 投稿や登録をしなくても口コミを読める有料プラン
提携サービスへの送客による紹介料 — ユーザーが転職エージェントなど提携先の人材サービスに登録すると紹介料が入る(2025年に単価を引き上げ)
② OpenWorkリクルーティング — 口コミ×スカウトの採用プラットフォーム
OpenWorkリクルーティングは、OpenWork上に蓄積された口コミ・評価スコアを活用して企業が求職者にアプローチできるダイレクトリクルーティングサービスです。社員の声が採用ブランディングとして機能する点が最大の特徴で、知名度に頼らず優秀な人材を獲得できるため、成長企業を中心に導入が拡大しています。企業がスカウトを送る相手は、OpenWorkでWeb履歴書を登録したユーザーです。
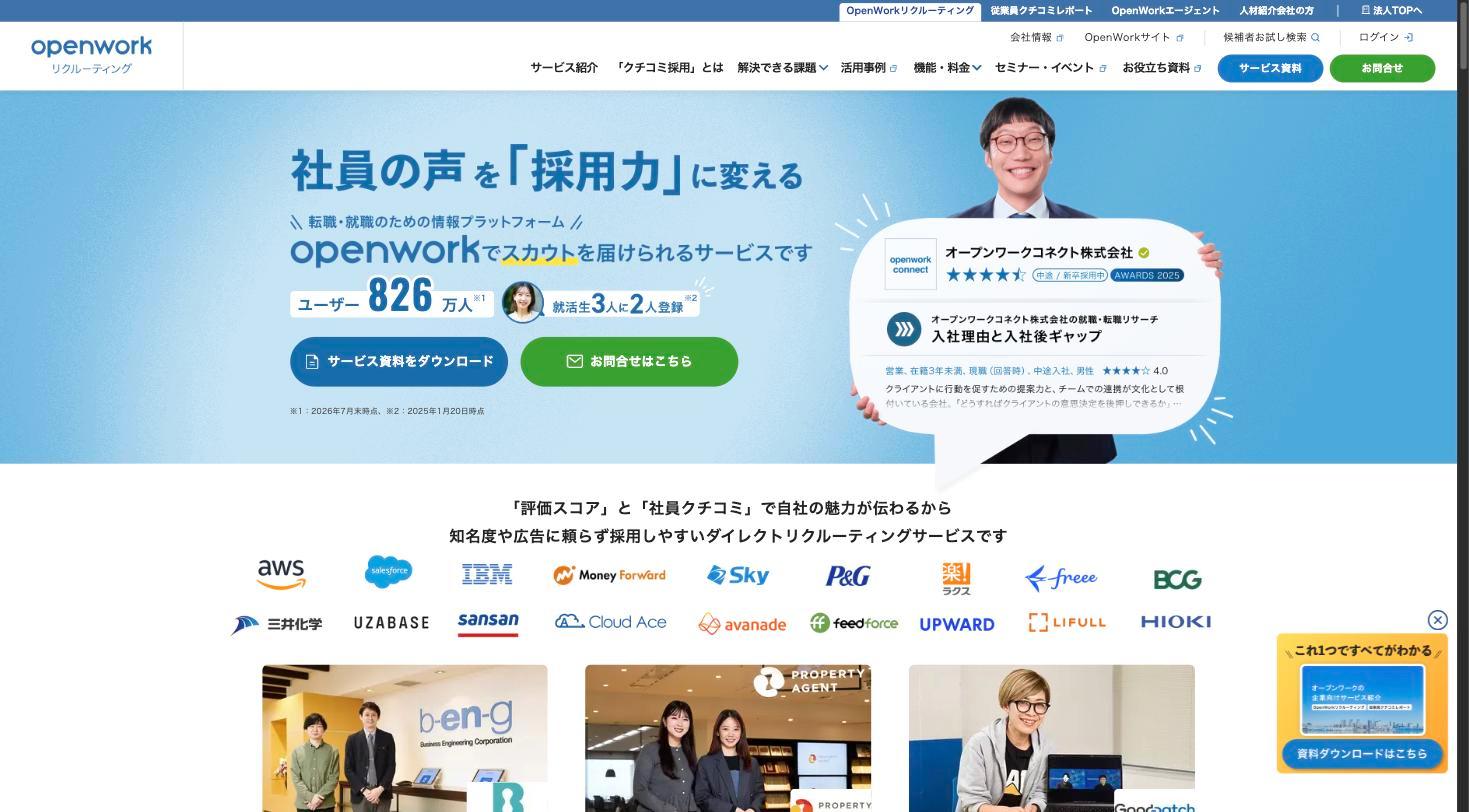
OpenWorkリクルーティングの料金体系は年間の基本利用料+採用成功報酬です。成功報酬は候補者の年収にかかわらず一律で、1つの契約で中途・新卒の両方のスカウトが使えます(2026年6月末時点、税別。オープンワーク 2026年12月期 第2四半期決算説明資料 p.12、OpenWorkリクルーティング公式サイト)。
項目 | 料金(税別) | 補足 |
|---|---|---|
基本利用料 | 120万円/年〜 | 利用期間・スカウト送信数でプランが分かれる |
成功報酬(中途) | 1名70万円 | 中途のみの利用は80万円 |
成功報酬(新卒) | 1名30万円 | 新卒のみの利用は35万円 |
主要KPIは以下の通りです(2026年6月末時点)。
KPI | 数値 | 前年比 |
|---|---|---|
OpenWork登録ユーザー数 | 820万人 | +10.6% |
累計口コミ・評価スコア | 2,190万件 | +12.2% |
Web履歴書登録者数 | 183万人 | +21.0% |
求人数 | 13.4万件 | +35.9% |
累計導入社数 | 6,510社 | +9.5% |
求人数は3月末と同じ13.4万件にとどまり、前年比の伸びは3月末の+58.5%から+35.9%に縮みました。導入社数は2026年から累計の数え方に変わり、会社は基本利用料の有償化で社数の増え方が緩やかになったと説明しています(増えた分はすべて有料の契約)。
業績推移と財務分析
売上は3年で2.3倍、リクルーティング事業が牽引
オープンワークの営業収益は2022年12月期の20.4億円から2025年12月期には46.5億円へと3年間で2.3倍に成長しました。成長のエンジンは主力のOpenWorkリクルーティングで、2025年10〜12月の3ヶ月では前年同期比+41.2%と、2025年の四半期で最も高い伸びでした。2026年上期累計も前年同期比+39.3%と、40%近い伸びが続いています。
営業収益・営業利益・純利益の推移
営業利益率は30%から20%台半ばへ
営業利益率は2022年12月期の30.0%から、広告宣伝費やエンジニア採用への先行投資を進めたことで2025年12月期には25.8%に低下しましたが、プラットフォームビジネスとしては依然高水準です。2026年12月期の予想は既存事業で25.4%、利益の薄い人材紹介のBNGパートナーズを含む連結では23.4%です。
2025年12月期は1〜9月の累計で通期営業利益予想(11.3億円)を超え、着地は12.0億円と上振れしました。2026年上期累計の営業利益も10.9億円と通期予想の75%に達していますが、これは広告投資を下期に後ろ倒ししたためで、会社は通期予想を据え置いています。
会社は2030年に営業収益150億円以上・営業利益30億円以上を「最低ライン」とする中期成長目標を掲げています。2026年予想(連結62億円)から150億円に届くには、年+25%前後の成長が4年続く必要があります。
会社自身も今の成長率では「若干不足に見える」とし、基本利用料などの継続的な収益の積み上げ、AIによるマッチング効率の向上、関西などへのエリア拡大で成長率を引き上げる前提です。M&Aによる上積みは、目標に大きくは織り込んでいないと説明しています。
株価指標と株式分割
オープンワークは2023年11月2日に1株を4株に分割しています。EPS推移を見る際は分割調整後の数値で比較する必要があります。2026年9月30日終値時点の株価指標は以下の通りです。
指標 | 数値 |
|---|---|
株価 | 944円 |
時価総額 | 約201億円 |
PER(株価収益率・実績) | 23.5倍 |
PER(会社予想) | 20.3倍 |
PBR(株価純資産倍率) | 2.85倍 |
ROE(自己資本利益率) | 12.2% |
配当利回り | 0.95%(2026/12期予想ベース) |
自己資本比率 | 80.4%(2026年6月末時点) |
なお、2026年12月期には初の株主配当を始め、中間配当4.5円を9月15日から支払っています(期末も4.5円の予想で年間9円)。年間の連結配当性向20%程度を目安とする方針で、デジタルギフトの株主優待(年2回)も続けています。
前期まで無配だったため、成長投資と株主還元の両立を目指す新たなフェーズに入ったといえます。
投資家が注目すべきポイント
成長ドライバー
ダイレクトリクルーティング市場の拡大。日本の採用市場は従来の人材紹介(エージェント経由)から、企業が候補者に直接アプローチするダイレクトリクルーティングへと急速にシフトしています。OpenWorkリクルーティングは「口コミで企業の実態がわかる」という差別化により、年収にかかわらず一律の成功報酬(中途1名70万円、2026年6月末時点)で、候補者の年収が高いほど採用単価を抑えやすい仕組みです。求人数は13.4万件(2026年6月末、前年比+35.9%)と増えており、リクルーティングの売上も2026年上期累計で前年同期比+39.3%と伸びています。
クロスセルとARPU向上の余地。2025年にはOpenWorkの提携送客単価を引き上げ、OpenWorkの営業収益は前期比+20.0%伸びました。2026年はリクルーティングへの送客とのバランスを取るため横ばいの計画で(上期累計は前年同期比+4.1%)、単価を引き上げる主役はリクルーティングに移っています。
2025年3月に導入した基本利用料つきの新プランや、「スペシャルスカウト」などの高単価オプション商材で、導入企業1社あたりの売上(ARPU)を引き上げる戦略です。累計導入社数の伸び(+9.5%)は緩やかでも、単価の向上で売上成長を保つ構造です。
オルタナティブデータサービスの拡大。OpenWorkに蓄積された口コミデータを、国内外の資産運用会社や企業向けに提供するオルタナティブデータサービスは、2025年12月期に前期比+89.6%(約1.9倍)と伸びました。ただし2026年上期累計は前年同期比+13.7%にとどまり、通期計画(+35.6%)に対する進捗は41%です。
売上に占める割合は約3%とまだ小さいものの、従業員満足度データは企業の中長期的な競争力を示す「非財務データ」として注目度が高く、将来的にはESGデータ提供が第3の収益柱となる可能性があります。
リスク要因
景気後退による採用市場の縮小。売上の約7割を占めるOpenWorkリクルーティングは企業の中途・新卒採用活動に連動しています。景気後退局面では採用凍結や延期が発生し、売上のうち採用成功報酬の部分は入社人数の減少がそのまま響きます(年間の基本利用料は一定の下支えになります)。足元でも、国内の転職者数は2026年1〜3月平均で前年同期比95%(312万人)に減っています(総務省「労働力調査」)。ただし、リーマンショック後も有効求人倍率の回復とともにHR Tech市場は拡大しており、構造的な成長トレンドは維持される見通しです。
親子上場の構造的課題。リンクアンドモチベーション(東証プライム、2170)が株式の52.6%(2026年6月末時点)を保有する親子上場の構造です。親会社は組織開発コンサルティングを主力としており事業シナジーはありますが、利益相反の懸念や少数株主保護の観点からガバナンス上のリスクとなりえます。完全子会社化(TOB)の可能性も投資判断上の不確実性です。
広告宣伝費の拡大による利益率の低下。テレビCM(関西を中心に放映、お笑い芸人の起用)やWeb広告への先行投資を積極化しており、人件費も2026年4〜6月の3ヶ月で前年同期比+32.3%と急拡大しています(2026年通期の計画は+23%)。営業利益率は2022年12月期の30.0%から2025年12月期は25.8%に下がり、2026年予想は連結で23.4%です。投資回収の時間軸に注意が必要です。
まとめ
オープンワーク(5139)は、約2,190万件の口コミデータと約820万人のユーザー基盤(2026年6月末)をベースに、日本の採用市場のデジタル化を推進するプラットフォーム企業です。
事業構造 — 口コミプラットフォーム「OpenWork」で集客し、基本利用料+成功報酬の「OpenWorkリクルーティング」でマネタイズする2層モデル。成功報酬は年収にかかわらず一律
成長性 — 2024年以降、営業収益は年20〜30%台、営業利益は年15〜20%前後で成長(2026年予想の売上は既存事業で+22.5%、BNGパートナーズを含む連結で+33.2%)。2030年に売上150億円以上・営業利益30億円以上の中期目標を掲げ、ハイクラス人材紹介やESGデータ事業にも領域を拡大
株価指標 — 予想PERは約20倍(2026年9月30日終値、実績PERは23.5倍)。利益の伸び(年15〜20%前後)と比べると、成長をおおむね織り込んだ水準。2026年12月期に初配当を始め(中間4.5円を実施、年9円予想)、成長と還元の両立フェーズへ
注意点 — 親子上場の構造的リスク、景気変動による採用市場の縮小、先行投資による利益率低下に注意
口コミデータという参入障壁の高い資産を武器に、ダイレクトリクルーティング市場という成長分野で着実にシェアを拡大しているオープンワーク。株価は予想PER約20倍(2026年9月30日終値)で、PERと比べるべき利益の伸びが年15〜20%前後であることを踏まえると、今の成長はおおむね織り込まれた水準です。
リクルーティングの高い伸びが続き、広告投資の回収やBNGパートナーズの立ち上がりで利益の伸びが売上の伸びに近づけば、評価が上がる余地があります。親子上場という構造リスクを許容できる投資家にとっては、中長期の成長投資先として検討に値するでしょう。
オープンワーク
オープンワークは、「ひとりひとりが輝く、ジョブマーケットを創る」というミッションで、社員クチコミを基盤とするワーキングデータプラットフォーム「OpenWork」を運営。2025年末時点で81,000社以上、2,060万件の社員クチコミと月間…