プレイド(4165)の企業分析|ARR100億円突破・CXプラットフォーム「KARTE」の成長とAI戦略
プレイド(4165)は、CXプラットフォーム「KARTE」を中核に、Webサイト・アプリ上の顧客体験をリアルタイムに最適化するSaaS企業です。
2025年9月期は売上高134.0億円(前期比+21.9%)、営業利益14.3億円と過去最高を更新しました。ARR(年間経常収益)は2024年9月末に100億円を超え、2026年6月末には135.7億円まで積み上がっています。一方、2026年12月期は決算期変更による15ヶ月の変則決算で、人材採用が想定より早く進んで人件費が先に膨らんだため、利益の予想を下方修正しています。
この記事では、プレイドのKARTEの製品群、業績推移、AI戦略(Agent Studio・Remote MCP)、決算期変更の影響、投資判断のポイントを、個人投資家の視点からわかりやすく解説します。
この記事の内容(目次)
会社概要 — 「データによって人の価値を最大化する」CXのパイオニア
プレイドは、倉橋健太氏が2011年に創業したCX(顧客体験)プラットフォーム企業です。新卒で入社した楽天で楽天市場のサイト構築やマーケティングを担当した経験から、「ネットの向こうにいる一人ひとりの顧客を可視化したい」という思いで起業しました。
項目 | 内容 |
|---|---|
会社名 | 株式会社プレイド(PLAID, Inc.) |
証券コード | 4165(東証グロース) |
設立 | 2011年10月 |
上場 | 2020年12月(東証マザーズ)→ 2022年4月 東証グロース |
代表取締役CEO | 倉橋健太 |
従業員数 | 624名(連結、2026年6月末時点。2025年9月末は531名) |
本社 | 東京都中央区銀座(GINZA SIX 10F) |
セクター | 情報・通信業 |
赤字を乗り越えARR100億円に到達した軌跡
プレイドの歩みは、先行投資と成長のバランスを模索し続けた10年と要約できます。
2011年 — 倉橋健太氏が創業。「データによって人の価値を最大化する」をミッションに掲げる
2015年 — CXプラットフォーム「KARTE」を正式リリース。Web上のユーザー行動をリアルタイムに解析し、一人ひとりに最適な接客を実現
2018年 — Google Cloudのパートナー支援プログラム「Google Cloud SaaS イニシアチブ」の参加企業に認定
2019年 — Googleから出資を受ける
2020年 — 東証マザーズに上場。コロナ禍のDX需要で企業のデジタル顧客接点への投資が加速
2021年 — NPS(顧客推奨度)調査のエモーションテックを子会社化。カスタマーサポート向けのRightTouchを新たに設立
2022〜2023年 — KARTEの販売体制の増強(人員・広告宣伝)で2期連続の営業赤字。2023年9月期はエモーションテックののれん11.2億円を減損し、純損失21億円
2024年9月 — ARR(年間経常収益)が100億円を突破(10月に発表)。2024年9月期は営業黒字に転換
2025年9月期 — 売上高134.0億円・営業利益14.3億円と過去最高を更新。解析MAU(月間アクティブユーザー)は約10億人に到達
2025年11月 — KARTEの導入支援やクラウド活用支援を手がけるCloudFitを買収。決算期を9月から12月に変更すると発表
2026年8月 — 利益の予想を下方修正。自己株式取得(上限5億円)を決議し、9月10日に取得を終了
ビジネスモデル — サイトの「顧客を知る力」を売る
プレイドの収益モデルは、KARTE各プロダクトの月額サブスクリプションが中心です。Webサイトやアプリの解析対象ユーザー数(MAU)に応じた従量課金も組み合わせており、顧客企業のサイトが成長するほどプレイドの収益も伸びる構造になっています。
導入企業にはJTB、コーセー、三菱地所、MUFG、サントリー、SHARP、JCB、ZOZOTOWN、DHCなど大手企業が多数含まれています(出典: KARTE公式サイト)。SaaS型のストック収益であるため、解約率が低ければ毎年の売上が積み上がっていきます。
KARTE製品群を理解する
KARTEは単一のプロダクトではなく、CX(顧客体験)の最適化に関わるあらゆる機能を統合したプラットフォームです。主要なプロダクトを3つ紹介します。
KARTE Web — リアルタイムWeb接客
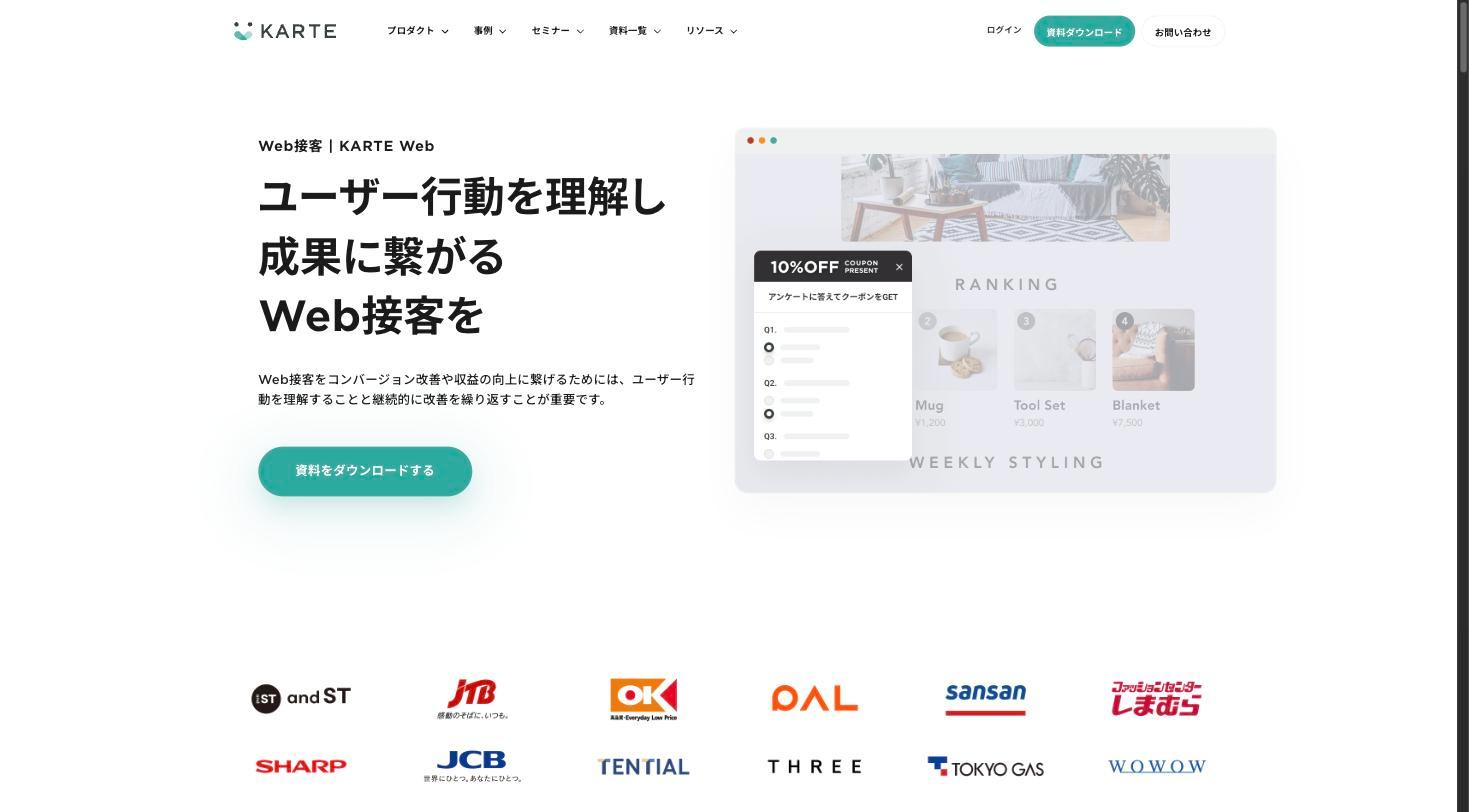
KARTEの中核プロダクトです。Webサイト訪問者の行動をリアルタイムに解析し、ポップアップ表示、チャット接客、コンテンツの出し分けなどを一人ひとりに最適化します。たとえばECサイトでは、初回訪問者には新規会員クーポンを、リピーターにはおすすめ商品を表示する、といった使い方ができます。
従来のWeb接客ツールがページ単位の設定だったのに対し、KARTEは「人」単位でユーザーを認識する点が大きな違いです。サイトをまたいだ行動履歴や属性データを蓄積し、セグメントごとに体験を変えられます。
KARTE Blocks — ノーコードでサイトを改善
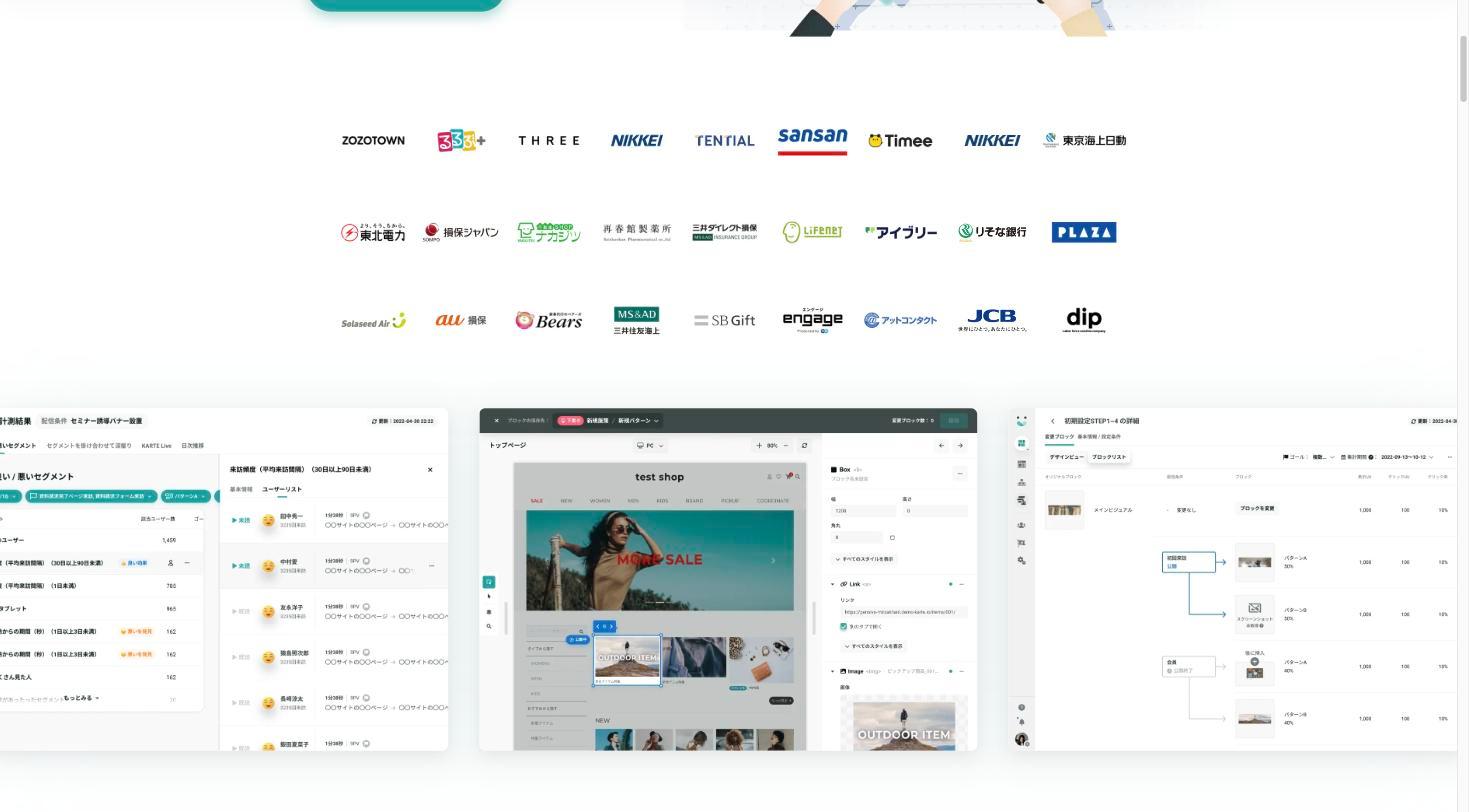
KARTE Blocksは、Webサイトのテキストや画像をエンジニアの手を借りずに書き換えられるノーコードツールです。マーケティング担当者がブラウザ上でドラッグ&ドロップするだけでLPの改善やA/Bテストを実行でき、サイト改善のPDCAサイクルを高速化します。
KARTEの行動データと連携することで、パーソナライズされたページをセグメントごとに出し分けることも可能です。開発部門への依頼待ちがなくなるため、導入企業では施策の実行スピードが大幅に向上しています。
KARTE Signals — 広告の無駄打ちを減らす
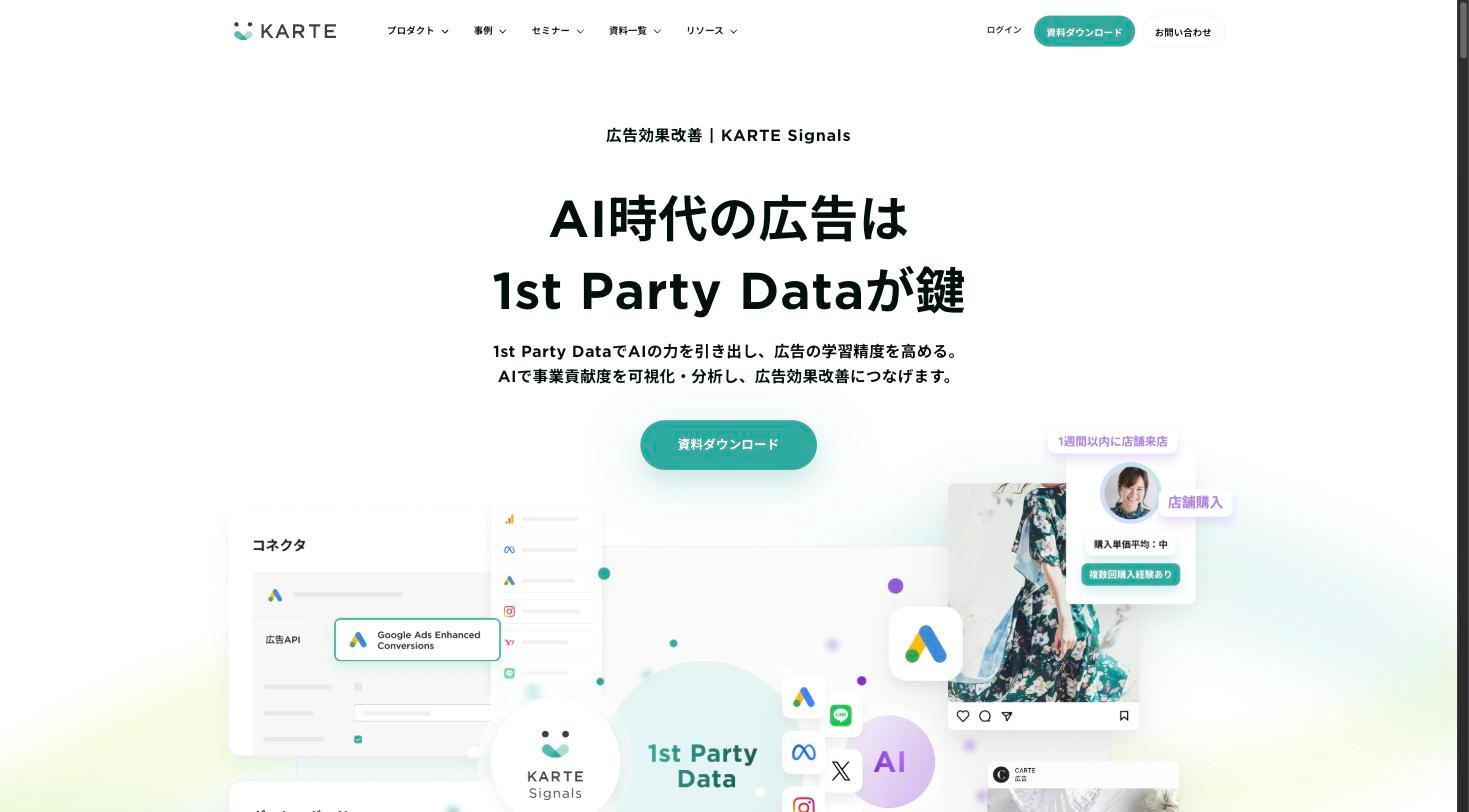
KARTE Signalsは、KARTEが蓄積した1stパーティデータを広告プラットフォームに連携し、広告効果を最大化するプロダクトです。Cookieレス時代にサードパーティデータへの依存が難しくなるなか、自社サイトの行動データを活用して「購入確度の高いユーザー」に広告を集中できます。
Google広告やMeta広告との連携に対応しており、プレイドがGoogleと戦略提携している強みが活きる領域です。広告費の効率化は企業のマーケティング予算に直結するため、ROI(投資対効果)の訴求がしやすいプロダクトといえます。
AI戦略 — Agent StudioとRemote MCP
プレイドは2025年以降、KARTEにAIエージェント機能を積極的に統合しています。主な取り組みは2つです。
Agent Studio(β版) — KARTEのデータを活用して自律的にCX施策を立案・実行するAIエージェント。施策の提案からA/Bテスト結果の分析まで、マーケターの業務を自動化する
Remote MCP(β版) — KARTEのデータや機能を外部のAIツールから呼び出せるようにするプロトコル対応。Claude、ChatGPTなどのAIアシスタントからKARTEのユーザーデータを参照・操作できる仕組み
AI活用の推進は、人材採用と並んで2026年12月期の費用を押し上げている要因の一つ(後述)ですが、KARTEが保有する膨大な顧客行動データはAIの学習基盤として他社には真似しにくい競争優位になり得ます。
グループ会社によるCX領域の拡張
プレイドは買収に加え、新会社の設立や事業の分社化を通じて、CX関連の機能を広げてきました。
RightTouch — 2021年にプレイドが設立。カスタマーサポート向けの「QANT」シリーズで、問い合わせ前の自己解決を支援
エモーションテック — 2021年に子会社化。NPS・顧客満足度などのCX/EX(従業員体験)分析を提供
CODATUM — 2023年にプレイドから分社。SQLでデータを扱うエンジニア向けのデータ分析(BI)ツール「Codatum」を提供
CloudFit — 2025年11月に買収(取得額約10億円)。KARTEの導入・活用支援や、企業のクラウド・DX活用を支援
「顧客のデータを集めて→分析して→施策に活かす」というCXの全工程をグループで一気通貫で提供できる体制を構築しています。
業績推移 — 赤字からV字回復、そして成長投資フェーズへ
プレイドの業績は、上場後の先行投資期→赤字→V字回復→再投資という典型的なSaaS企業の軌跡をたどっています(出典: プレイドIR)。
通期業績推移(売上高・営業利益・営業利益率・売上成長率)
2022〜2023年の赤字期 — 販売体制の増強とのれんの減損
2022年9月期・2023年9月期はいずれも営業赤字(各−8.8億円)でした。会社の説明では、KARTEの販売を強化するために組織を見直して人員を増やし、新規顧客を開拓するための広告宣伝費もかさんだためです。
特に2023年9月期は純損失21億円と、営業赤字の2倍以上に膨らみました。2021年に子会社化したエモーションテックの事業計画を見直し、当初見込んだ収益が得られないとして、のれん(買収額のうち相手の純資産を上回った部分)11.2億円を減損したためです。
2025年9月期 — 過去最高益でV字回復
売上高134.0億円(前期比+21.9%)、営業利益14.3億円(前期比+450%)と大幅な増収増益を達成しました。売上高が2割以上伸びた一方、販管費の伸びは+9.8%にとどまり、営業利益率は10.7%まで改善。ROE(自己資本利益率)も27.8%(決算短信)と高水準です。
ARR(年間経常収益)は2025年9月末で121.7億円(前年同期比+20.6%)となり、SaaS企業としてのスケールが一段と拡大しています。
2026年12月期 — 決算期変更と採用の前倒しによる減益予想
2026年12月期は2つの大きな変化があります。
決算期変更(9月→12月) — 今期は2025年10月〜2026年12月の15ヶ月間が対象となる変則決算です。前期(12ヶ月)との単純比較はできません
成長投資(人材採用とAI活用) — 今期を成長投資期と位置づけ、AI活用を進めながら、プロダクト開発・営業・カスタマーサクセス(導入後の活用支援)の人材を積極的に採用。採用が想定より早く進んだため、Q3短信(2026年8月13日開示)と同時に利益の予想を下方修正しました
売上高 | 営業利益 | 純利益 | |
|---|---|---|---|
当初予想(2025年11月) | 205.7億円 | 21.8億円 | 13.2億円 |
修正予想(2026年8月) | 208.0億円 | 16.0億円(▲26.7%) | 6.0億円(▲54.7%) |
売上高は大手顧客との取引拡大やCloudFitの連結で微増修正ですが、営業利益は21.8億円→16.0億円、純利益は13.2億円→6.0億円と大幅な下方修正です。
会社の説明では、優秀な人材の採用が想定を上回るペースで進み、人件費が先に発生していることに加え、その他の費用も保守的に見込んだためです。売上が追いつく前に人を増やしたことによる減益で、連結従業員は2025年9月末の531名から2026年6月末には624名に増えています。
Q3累計(9ヶ月)の進捗状況
2026年12月期Q3累計(2025年10月〜2026年6月、9ヶ月間)の実績は以下のとおりです。
2026/12期 Q3累計(9ヶ月)の進捗率
15ヶ月決算の9ヶ月経過時点(時間進捗60%)に対し、売上高の進捗率は57.3%、営業利益は52.6%とやや遅れています。ただし会社は「投資強化はQ3で一巡、Q4以降は増益トレンドに転じる見込み」としており、営業利益は2026年7〜9月に3.05億円、10〜12月に4.52億円と、残りの期間に多く出る計画です(第3四半期決算説明資料)。
Q3累計の売上高は前年同期比+21.2%成長しており、トップラインの成長は続いています。ただしこの伸びには、2025年11月に買収したCloudFitの上乗せが含まれます。主力のサブスクリプション売上高は+18.4%(2026年4〜6月の3ヶ月)、ARRは+18.7%(2026年6月末)です。営業利益が前年同期比−32.3%と減っているのは、人材採用やAI関連の投資で販管費が増えたためです。
売上成長率の推移
売上高成長率(前期比)の推移
売上成長率は20%前後で安定推移しています。2023年9月期に18.3%と減速した局面もありましたが、その後は20%超を維持しています。SaaS企業としてARR100億円を超える規模で売上高の20%超の成長を維持している点は評価できます。ただし、売上の土台となるARRの伸びは2026年6月末で+18.7%と、20%をやや下回ってきています。
投資ポイント — 強みとリスクを整理する
強み① CXプラットフォーム市場のパイオニア
KARTEは2015年の正式リリース以来、日本のCXプラットフォーム市場を切り拓いてきた先駆者です。解析MAU 12億人超(2026年6月)、ARR 135.7億円(2026年6月末)という規模は、後発のスタートアップが容易に追いつけるものではありません。
導入企業にはJTB、コーセー、三菱地所、MUFG、JCBなど大手企業が名を連ねており、エンタープライズ領域での実績が競合との差別化要因です。CXプラットフォームはサイトの根幹に組み込まれるため、一度導入されるとスイッチングコストが高い点もポジティブです。
強み② Google戦略提携
プレイドは2018年にGoogle Cloudのパートナー支援プログラム(Google Cloud SaaS イニシアチブ)の参加企業に認定され、2019年にはGoogleから出資を受けています。Google Cloud上でKARTEのインフラを運用し、Google広告との連携機能(KARTE Signals)を提供するなど、世界最大のデジタル広告プラットフォームとの連携はプレイドの大きなアドバンテージです。
強み③ AIエージェント×CXデータの先行者利益
Agent StudioやRemote MCPは現時点ではβ版ですが、KARTEが蓄積した膨大な顧客行動データをAIの学習基盤に活用できる点は強力です。「CXのデータを持つ者がCXのAIで勝つ」という構図が成り立てば、プレイドの先行者利益は大きくなります。
リスク① 業績予想の大幅な下方修正
2026年12月期のQ3短信と同時に、営業利益予想を21.8億円→16.0億円、純利益予想を13.2億円→6.0億円に下方修正しました。採用が想定より早く進んで人件費が先に出たことと、その他の費用を保守的に見込んだことが理由です。
会社は採用計画にQ3で概ね目処が付き、Q4以降は増益に転じると見ています。ただし、増やした人員が売上に結びつくまでの時間は読みにくく、見通しどおりに利益が戻るかは不透明です。AI活用(Agent Studioなど)が収益に結びつく時期も、まだ見えていません。
リスク② 競合環境の激化
CX/CDPの領域では、Salesforce Marketing Cloud、Adobe Real-Time CDP、Treasure Dataなどグローバル大手が本格参入しています。国内でもSprocketなどの競合が存在します。プレイドは日本市場でのリアルタイム接客に強みがありますが、グローバル大手がAI機能を急速に拡充するなか、技術的な差別化を維持できるかが問われます。
リスク③ 無配当とバリュエーション
プレイドは創業以来無配当で、配当を重視する投資家には不向きです。一方で、2026年8月13日に自己株式取得(上限110万株・5億円)を決議し、9月10日までに71万3,500株を約5億円で買い終えました。同じ日に、資本剰余金を振り替えて単体の繰越欠損(過去の赤字の累積)も解消しており、資本政策の自由度を高めています。
株価指標は次のとおりです(株価は2026年9月30日終値の675円)。
実績PER:25.0倍(2025年9月期の実績EPS 26.99円が基準)
予想PER:約46倍(会社予想EPS 14.62円が基準)。15ヶ月決算の利益なので、12ヶ月の実績PERとは単純比較できない
12ヶ月換算の予想PER:約58倍(予想EPSを12/15倍した約11.7円で計算、KabuGraph算出)
PBR:5.82倍
出典:東証株価・決算短信よりKabuGraph算出(2026年9月30日終値時点)。12ヶ月換算は15ヶ月の予想を月数で按分した簡易計算
実績PERだけを見るとグロース株として高すぎる水準ではありませんが、12ヶ月換算した今期の予想EPSは前期実績の半分以下です。利益予想の下方修正直後である点を考えると楽観は禁物です。
まとめ
プレイドは、CXプラットフォーム「KARTE」で日本市場をリードし、ARR 135.7億円(2026年6月末)、解析MAU 12億人超の規模に成長したSaaS企業です。2025年9月期にV字回復を果たしましたが、2026年12月期は人材採用とAI活用への投資を前倒ししたことで、一時的に利益が落ち込む局面にあります。
投資判断のカギは、今期増やした人員とAI活用(Agent Studio・Remote MCP)が、中期的にKARTEのARPU(顧客単価)向上や新規顧客獲得につながるかです。Google戦略提携という後ろ盾を持ちつつ、12億人規模の行動データをAIで活用する構想は野心的ですが、実行フェーズではまだ不確実性が残ります。
CXプラットフォーム市場の成長性に賭ける成長株投資として注目に値しますが、決算期変更による変則決算の読みにくさと、利益予想の下方修正リスクは十分に考慮すべきでしょう。
プレイド
プレイド(PLAID)はCX(顧客体験)プラットフォーム「KARTE」を提供。ウェブサイトやスマートフォンアプリを訪れるユーザーの行動データを収集・解析し、顧客を個人単位で可視化。一人ひとりの顧客に対してメール、LINE、チャットを通じたパ…
本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資の最終判断はご自身の責任でお願いいたします。記事中の数値は2026年9月30日時点の情報(株価指標は同日終値)に基づいています。