ソラコム(147A)の企業分析|IoT通信プラットフォームで世界1,000万回線を突破した成長戦略
ソラコム(147A)は、IoTプラットフォーム「SORACOM」を提供するテクノロジー企業です。筆頭株主はKDDIで、議決権の42.1%を持ちます(2026年3月末)。世界206の国と地域をカバーするIoT通信基盤を構築し、契約回線数は2026年7月に1,000万回線を突破しました(2025年に子会社化したミソラコネクトの回線を含むグループ合計)。
2026年3月期は売上高124億円(前期比+38.1%)、営業利益8.7億円(同+32.7%)と大幅な増収増益を達成し、ARR(年間経常収益)は110億円に到達しました。継続課金のリカーリング収益(売上高の約75%)は、約半分を海外(グローバル)で稼いでいます。2026年3月期の海外比率は48%で、国内のミソラコネクトを連結した影響で一時的に下がったものの、2027年3月期第1四半期(4〜6月)には50.5%と再び半分を超えました。
この記事では、ソラコムのIoTプラットフォームの仕組み、業績推移、AI×IoT戦略、投資判断のポイントを個人投資家の視点から解説します。
会社概要 — 元AWS出身CEOが創業したIoTインフラ企業
ソラコムは、Amazon Web Services(AWS)でエバンジェリストを務めた玉川憲氏が2014年に創業したIoTプラットフォーム企業です。従来は通信キャリアが独占していたモバイルコアネットワークをクラウド上にソフトウェアで構築するという革新的なアプローチで、IoT通信のコストと導入ハードルを劇的に下げました。
項目 | 内容 |
|---|---|
会社名 | 株式会社ソラコム(SORACOM, INC.) |
証券コード | 147A(東証グロース) |
設立 | 2014年11月 |
上場 | 2024年3月(東証グロース) |
代表取締役社長 CEO | 玉川 憲(元AWS エバンジェリスト) |
資本金 | 28億51百万円(2026年3月末時点) |
本社 | 東京都港区元赤坂 |
主要株主 | KDDI株式会社(議決権の42.1%、その他の関係会社。2026年3月末) |
セクター | 情報・通信業 |
創業から上場まで — 10年の軌跡
2014年 — 元AWSの玉川憲氏が設立。誰もが気軽にIoTを使える「テクノロジーの民主化」を基本コンセプトに、「世界中のヒトとモノをつなげ、共鳴する社会へ」をビジョンに掲げる
2015年 — IoTプラットフォーム「SORACOM」を提供開始。クラウド上にモバイルコアを構築する世界初のアプローチ
2017年 — KDDIへの株式譲渡でKDDIグループに参画(KDDIの連結子会社に)。通信インフラの信用力と大企業への販路を獲得
2024年 — 東証グロース市場に上場(3月)。上場に伴う売出しでKDDIの議決権は65.7%から44.4%に下がり、KDDIは親会社ではなくなる
2025年 — 丸紅グループのMVNO事業を承継したミソラコネクトを子会社化(8月、出資比率51%)
2026年 — ARR 110億円(3月末)。Gartnerの評価(マネージドIoTコネクティビティサービスのMagic Quadrant)で、KDDIと共同の「Soracom-KDDI」として初めてリーダーに選ばれる。7月に契約回線数1,000万を突破
通期業績推移と会社予想(売上高・営業利益・営業利益率・売上成長率)
IoTプラットフォーム「SORACOM」を理解する
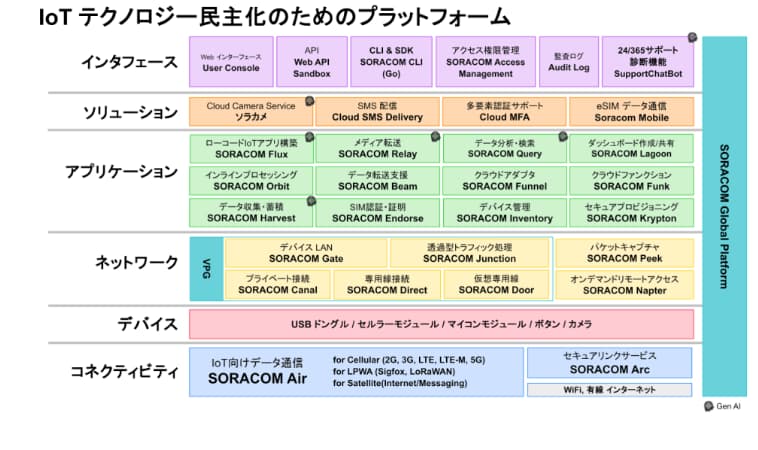
ソラコムの事業は単一セグメントですが、提供するサービスは「コネクティビティ(通信)」「アプリケーション」「ソリューション」の3レイヤーで構成されています。IoTデバイスの通信から、データ収集・分析・AI活用までをワンストップで提供するプラットフォームです。
コネクティビティ — SORACOM Air(IoT SIM)
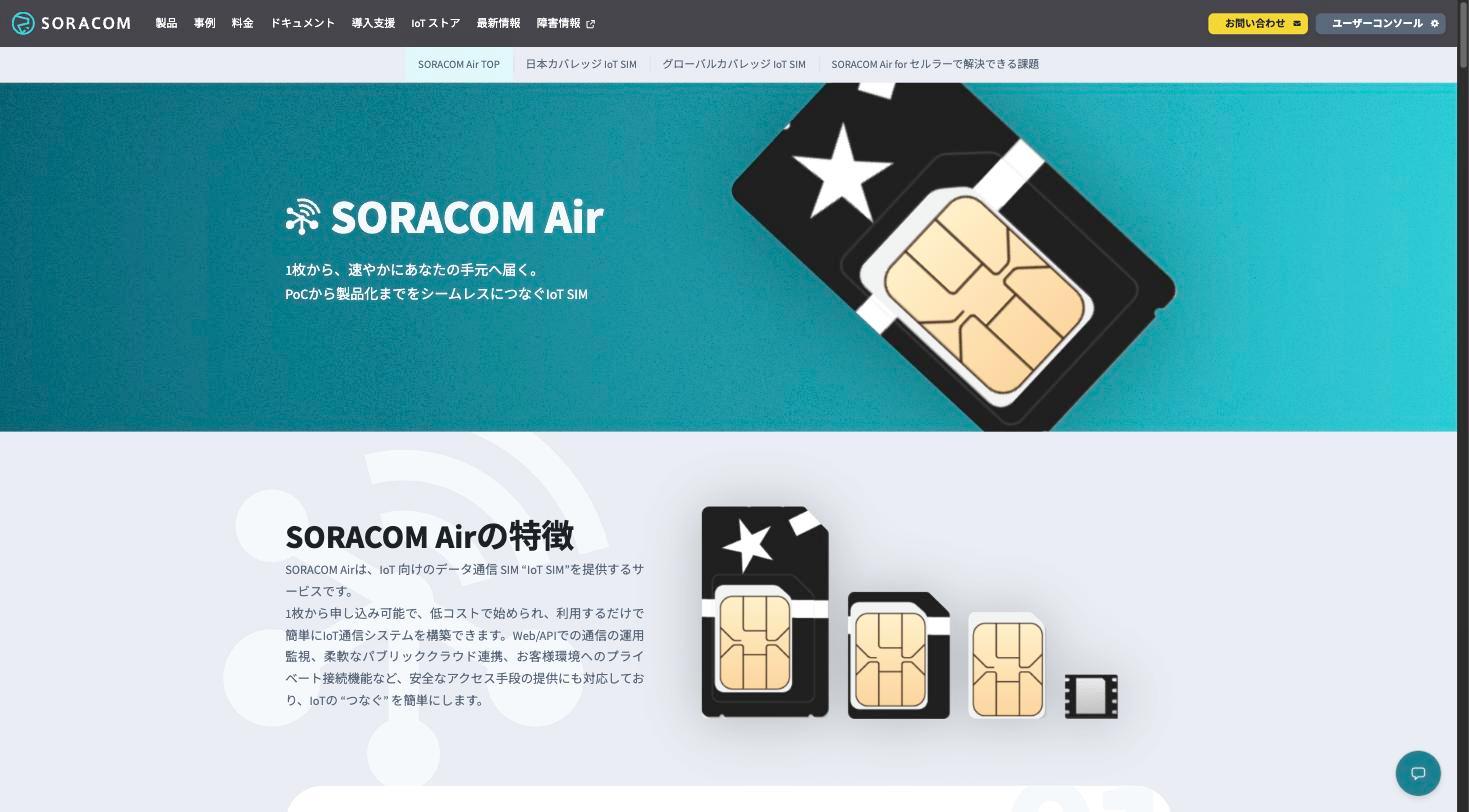
ソラコムの基盤サービスがSORACOM Airです。IoTデバイスに挿すSIMカードを提供し、2G/3G/LTE/LTE-M/5Gのセルラー通信、LPWA(Sigfox、LoRaWAN)、さらには衛星通信までをカバーします。
特筆すべきは、従来の通信キャリアがハードウェアで構築していたモバイルコアネットワークをクラウド(AWS)上にソフトウェアで実装した点です。これにより、1枚のSIMから申し込み可能で、Web/APIでリアルタイムに通信の監視・制御ができます。従来のMVNOが年単位の契約・大量発注を前提としていたのに対し、ソラコムはPoCから製品化までシームレスにスケールできる仕組みを実現しました。
なぜ簡単に真似できないのか — 技術的な参入障壁
「クラウドで通信を処理する」と聞くと簡単そうですが、ソラコムは既存ソフトをクラウドに移したのではありません。そもそもクラウドで動く通信ソフトが存在しなかったので、ゼロから作ったのがポイントです。
携帯電話のコアネットワーク(PGW・HSSと呼ばれる中核装置)は、EricssonやNokiaが専用ハードウェアごと売る世界で、汎用のクラウドサーバーで動くソフトウェア版は市場にありませんでした。ソラコムはこれをGo言語で一から自社開発し、独自のコアインターフェース「Polaris」とマイクロサービス群「Dipper」として実装しています。
実装のハードルは大きく3つあります。
テレコムの通信プロトコル(GTP・Diameter等)は仕様書だけで数千ページあり、さらにキャリアごとに仕様書にない独自の挙動がある
携帯通信はデバイスごとにセッション状態を持つ「ステートフル」な処理で、「ステートレスにスケール」するクラウドの設計思想と根本的に相性が悪い
テレコムの知識とクラウドの設計力を両方持つエンジニアがほとんどいない。通信のプロはキャリアに、クラウドのプロはWeb系にいて、両者が交わる場面は少ない
ただし、この先行優位が永続する保証はありません。大手キャリア自身が5G時代にクラウドコアへ移行しつつあり、技術差は時間とともに縮まります。ソラコムにとっては、先行期間のうちに顧客基盤(1,000万回線・NRR 121%)とプラットフォームの粘着性をどこまで積み上げられるかが勝負です。
一方でソラコムは2026年7月、自社開発のクラウドネイティブなモバイルコア技術を国内外の通信事業者(MNO・MVNO)へ提供する新事業を始めました。会社は「数百億円規模といわれるMNO設備更新需要」の取り込みを狙っており、KDDIへのOEM提供の実績もあります。キャリアのクラウド移行は、競合要因であると同時に販売機会にもなります。
アプリケーション — SORACOM Flux(ローコードIoTアプリビルダー)
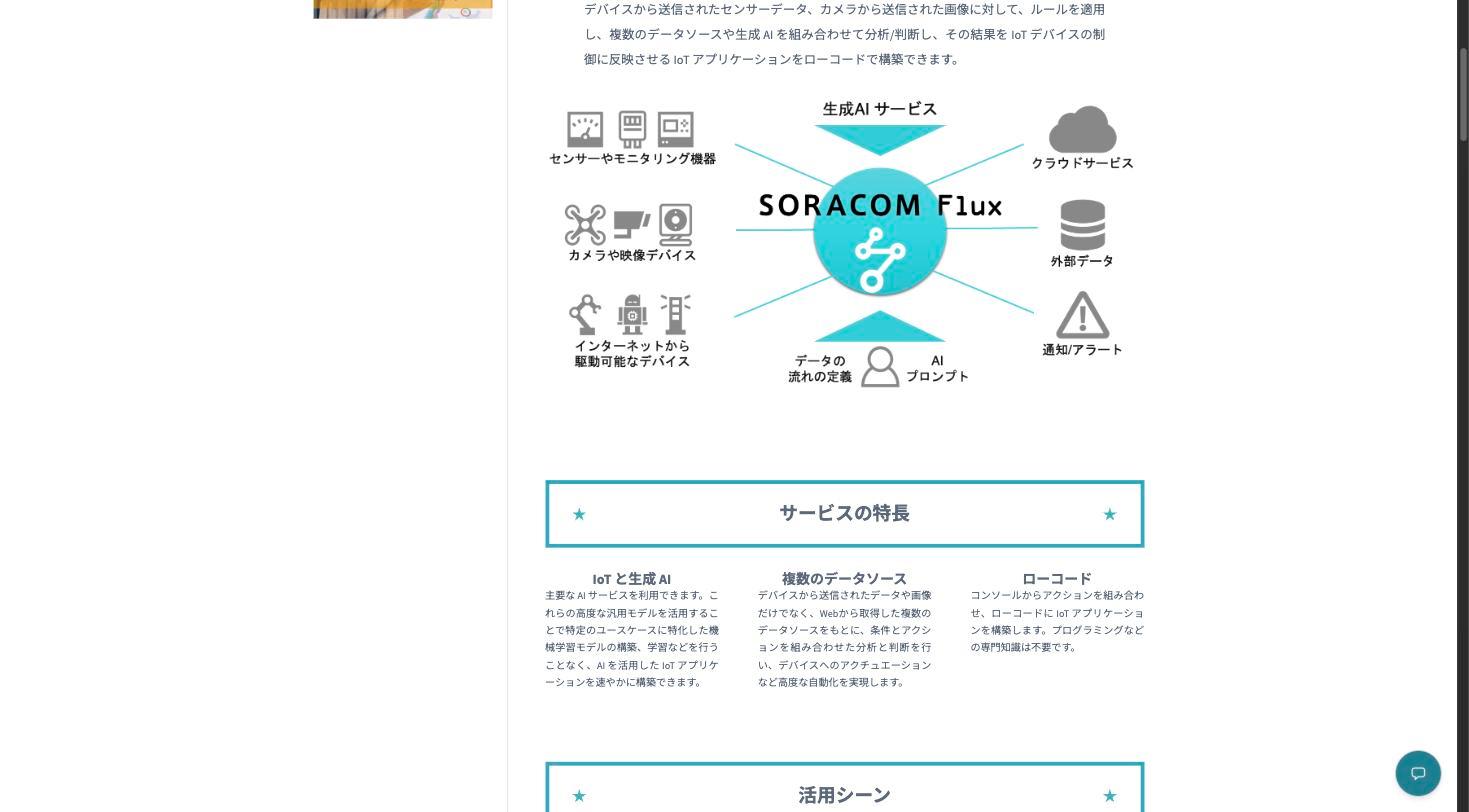
2024年に提供を開始したSORACOM Fluxは、センサーデータやカメラ画像を生成AIで分析し、IoTデバイスの自動制御まで行えるローコードアプリケーションビルダーです。プログラミングの専門知識がなくても、コンソール上でドラッグ&ドロップ操作でIoTアプリケーションを構築できます。
Fluxの戦略的な意義は、ソラコムが「通信屋」から「IoTアプリケーションプラットフォーム」へと進化する点にあります。通信SIMだけでは大手クラウドプロバイダーとの差別化が難しくなりますが、アプリケーション層まで囲い込むことで顧客のスイッチングコストを高め、ARPAの向上に繋がります。
新サービス — SORACOM Agent(AIエージェント)
2026年7月に発表されたSORACOM Agentは、IoTプロジェクトのライフサイクル全体(要件定義・設計・開発・運用)をAIが支援するエージェントサービスです。IoTシステム構築の専門知識がなくても、自然言語での対話を通じてデバイス選定やネットワーク設計、トラブルシューティングまで行えます。
IoT導入の最大のボトルネックは技術人材の不足です。SORACOM Agentにより、IoTの専門家がいない企業でもIoTプロジェクトを立ち上げられるようになり、ソラコムの潜在市場を大幅に拡大する可能性があります。
業績推移と財務分析
売上高は2期で57%成長 — リカーリング比率は約75%
ソラコムは2024年3月に上場したため、下の表は上場後の通期実績3期と今期の会社予想です。2024/3期の売上高79.3億円から2026/3期には124.2億円へ、2期で57%の売上成長を達成しています。
指標 | 2024/3 | 2025/3 | 2026/3 | 2027/3(予) |
|---|---|---|---|---|
売上高 | 79.3億円 | 89.9億円 | 124.2億円 | 151.2億円 |
営業利益 | 7.3億円 | 6.6億円 | 8.7億円 | 11.2億円 |
純利益 | 4.9億円 | 3.5億円 | 6.3億円 | 7.1億円 |
営業利益率 | 9.2% | 7.3% | 7.0% | 7.4% |
EPS | 12.59円 | 7.84円 | 13.94円 | 15.49円 |
注目すべきはリカーリング(経常)収益の高さです。2026/3期のリカーリング収益は93.0億円で売上高の74.8%を占め、前期比+41.7%の成長を遂げています。IoT SIMは一度デバイスに組み込まれると継続的に通信料が発生するため、回線数の積み上がりが安定収益に直結します。
リカーリング収益の約半分が海外 — 米国売上はCAGR71%
ソラコムの大きな成長ドライバーが海外事業です。リカーリング収益に占めるグローバル(米国・欧州と、海外で使う日本の顧客の売上)の比率は、2025/3期に51.5%とすでに半分を超えていました。2026/3期は国内のミソラコネクトを連結したことで48.0%に下がりましたが、2027/3期Q1(3ヶ月)は50.5%と再び半分を超えています。
なお、売上高全体に占める海外比率は2026/3期が40.0%、2027/3期Q1が45.7%です。会社は2027/3期にグローバルのリカーリング収益56.8億円(比率49.7%)を計画しています。
特に伸びているのが米国です。米国の売上高は、第1四半期どうしで比べた3年間(2024/3期Q1→2027/3期Q1)の年平均成長率が71%、通期では2024/3期の5.7億円から2026/3期の19.5億円へ年平均85%で伸びました。会社は理由として、IntelisysやTD SYNNEXなどのディストリビューター(販売代理網)経由の販売拡大を挙げています。
リカーリング収益の推移(国内・グローバル、通期実績)
2027/3期Q1 — 売上52%増・営業利益69%増で好発進
直近の2027/3期第1四半期(2026年4〜6月の3ヶ月)は、売上高33.8億円(前年同期比+52.1%)、営業利益2.1億円(同+69.3%)と大幅な増収増益でした。会社は主因として、2025年8月に子会社化したミソラコネクト(Misora Connect)の連結と、海外事業の高い伸びを挙げています(2027/3期Q1決算説明)。
リカーリング収益は+48.6%でした。会社はM&Aを除くオーガニックの伸びを「20%台後半」としており、KabuGraphの逆算ではミソラコネクトの連結効果は約20pt(伸びの約4割)です。円安の上乗せもあり、為替の影響を除くとリカーリング収益の伸びは+41.4%になります(1ドル150円で試算、決算説明資料)。
前期通期の伸び(売上高+38.1%)もミソラコネクトの連結を含んだ数字で、連結前だった前年同期(2026/3期Q1)の売上高の伸びは+17.7%でした。連結は2025年8月からなので、前年も連結済みで比較条件が揃うのは第3四半期(10〜12月)以降です。
通期の会社予想は売上高151.2億円(前期比+21.7%)です。会社はこの予想を、新たなM&Aを織り込まず、為替を1ドル150円とする前提で組んでいます。
なお、ミソラコネクトの連結は売上を押し上げた一方で粗利率を8pt引き下げています(47.0%、前年同期比−8.0pt)。ソラコム本体より粗利率が低い事業のため、クラウドネイティブ技術への置き換えによる粗利改善が今後の課題です。一方、販管費率は40.6%(同−8.7pt)に下がりました。会社は生成AIの活用による業務効率化を理由に挙げています(販管費の額はミソラコネクト分や広告宣伝の強化で前年同期比+25.3%)。
投資家が注目すべきポイント
成長ドライバー
1. IoT市場の構造的成長
調査会社IoT Analyticsの推計(State of IoT 2025、2025年10月公表)では、世界のIoT接続数は2025年に前年比14%増の211億台、2030年には390億台(2025年からの年平均13.2%増)に達する見込みです。スマートファクトリー、コネクテッドカー、スマートシティなど、IoTの適用領域は拡大を続けており、ソラコムの成長の土台となっています。
ソラコムはCounterpoint Researchの2026年IoTコネクティビティ管理プラットフォームランキングで3年連続の「リーダー」に選出され(BusinessWire 2026年4月21日)、2026年にはGartnerの評価でも初めてリーダーに位置づけられました。市場成長の恩恵を直接享受できるポジションにあります。
2. NRR121%が示す「自然増収」の力
NRR(Net Revenue Retention = 売上継続率)は2026/3期に121%(前期は117%)でした。前期までに獲得した顧客からのリカーリング収益が、1年で21%増えたことを意味します。IoTは「少数のSIMでPoC → 成功したら大量展開」というパターンが多く、1社あたりの回線数が時間とともに自然増加します。主要顧客(年100万円以上のリカーリング収益があったアカウント)の年間解約率が0.4%(2026/3期末)と低いことと合わせ、強固なリカーリング基盤が形成されています。
3. 中期目標 — 2031年3月期に売上高500億円
ソラコムは2026年5月に中長期目標を改定し、2031年3月期の目途として売上高500億円(年平均成長率30%以上)、オーガニック部分のEBITDAマージン20%超を掲げました。2026/3期の124億円から5年で約4倍という意欲的な水準で、500億円のうち2〜3割はM&A(インオーガニック成長)で積み上げる前提です。改定前の目標は売上高200億円超・EBITDAマージン10%超でした(2026/3期通期決算説明)。
リスク要因
1. 高いバリュエーション
2026年10月1日終値の978円で、PERは70.2倍(2026/3期の実績EPS 13.94円基準。会社予想EPS 15.49円基準では約63倍)、PBRは4.04倍、PSR(時価総額÷2026/3期の売上高)は約3.6倍です。成長鈍化時のバリュエーション調整リスクは常に意識する必要があります。
また、PERの分母となる2026/3期の純利益6.3億円(前期比+79.0%)には一時的な要因が2つ入っています。税負担を軽くした法人税等調整額(将来の税金が減る見込みを利益に反映したもの)の益2.1億円と、取引先に差し入れた保証金への貸倒引当金など1.9億円の特別損失です。
2. 筆頭株主KDDIとの関係
KDDIは議決権の42.1%を持つ筆頭株主で、ソラコムにとっては親会社ではなく「その他の関係会社」です。グループのシナジーは大きい一方、関係は資本・取引・契約・人の4つの面にわたります。
資本関係:2024年3月の上場に伴う売出しで議決権は65.7%から44.4%に下がり、2026年3月末は42.1%。KDDIは今後も持分法適用会社に当たる水準で保有を続ける方針
取引関係:回線の調達先であると同時に、2026/3期の連結売上高の9.3%を占める大口顧客でもある
契約上の制約:業務提携契約で、KDDIが指定する通信事業者・業務と競合する場合は、KDDIとの事前合意または事前協議が必要。指定業務は限られており、業績への影響は限定的と会社は説明
人的関係:取締役6名のうちKDDI出身は1名。2026年7月の株主総会で藤井彰人氏から野口一宙氏(KDDIで海外を含むコネクティッド事業を統括)に交代
出典:ソラコム 有価証券報告書(2026年3月期)、支配株主等に関する事項について(2026年6月30日)、親会社及びその他の関係会社の異動に関するお知らせ(2024年3月26日)、役員人事に関するお知らせ(2026年6月1日)よりKabuGraph作成
会社は「経営においてKDDIの承認を要する事項はない」と開示する一方、KDDIは議決権を通じて経営判断に影響を及ぼし得る立場にあり、その利益が他の株主と一致しない可能性があることをリスクに挙げています。筆頭株主による非公開化(TOB)の可能性もゼロではありません。
3. M&Aによる粗利率の低下
粗利率は2026/3期に49.4%へ下がりました(前期56.0%)。主因は粗利率の低いミソラコネクトの連結で、2027/3期Q1(3ヶ月)も47.0%(前年同期比−8.0pt)でした。会社はクラウドネイティブのコアへの置き換えで改善を計画していますが、実現するまでは営業利益率が7%前後にとどまる可能性があります。
中長期目標の500億円はM&Aで2〜3割を積み上げる前提なので、利益率の低い会社を買えば、同じように全体の利益率が一時的に下がることは今後もありえます。
まとめ
ソラコムは、誰もが気軽にIoTを使える「テクノロジーの民主化」を掲げ、IoT通信のグローバルプラットフォームを構築してきた企業です。
事業モデル — IoT SIM(SORACOM Air)を基盤に、データ収集・AI分析・アプリケーション構築までをワンストップで提供するプラットフォーム。リカーリング収益比率は約75%(2026/3期74.8%)、主要顧客の年間解約率0.4%の堅固な基盤
成長性 — 2026/3期は売上高124億円(+38.1%増)、ARR 110億円。契約回線数は子会社分を含め1,000万を突破。リカーリング収益の約半分を海外で稼ぎ、米国が成長を牽引。中長期目標は2031/3期に売上高500億円(2〜3割はM&Aで積み上げる前提)
リスク — PER70倍の高バリュエーション、筆頭株主KDDI(議決権42.1%)との関係、M&Aによる粗利率の低下。成長投資フェーズのため配当はゼロ
IoT市場の構造的成長を背景に、SORACOM Flux・SORACOM AgentなどAI×IoTの融合で次の成長ステージに入りつつあるソラコム。通信プラットフォームの強固な堀と、グローバル展開の加速が、中長期的な投資テーマとして注目に値します。
本記事のデータは2026年10月2日時点の情報に基づいています。株価指標は2026年10月1日終値ベース。投資判断はご自身の責任でお願いいたします。
ソラコム
IoTプラットフォーム「SORACOM」を提供するMVNO型テクノロジー企業。KDDIやNTTドコモから通信回線を調達し、クラウド上に独自構築したモバイル・コアでIoT特化の通信サービスを低コストで提供する。IoT SIM・データ通信回線・…