グローバルセキュリティエキスパート(4417)の企業分析|教育・診断・コンサルの三位一体で売上110億円を突破
グローバルセキュリティエキスパート(4417)は、サイバーセキュリティの「教育」「診断」「コンサルティング」をワンストップで提供する専業企業です。
2026年3月期は売上高110億円(前期比+25.2%)、営業利益22億円(同+38.6%)と大幅増益を達成し、営業利益率は初めて20%を突破しました。サイバー攻撃の高度化と人材不足を背景に4期連続で25%超の売上成長を続けており、2027年3月期も売上高137.8億円(+25.0%)、営業利益29.4億円(+31.3%)と増収増益を見込んでいます。足元の第1四半期(2026年4〜6月の3ヶ月)も売上高+23.9%、営業利益+41.7%と、会社の計画どおりに進んでいます。
この記事では、GSXの3つの事業領域の仕組み、業績推移と財務の強さ、成長の持続可能性と投資リスクを、個人投資家の視点から解説します。
この記事の内容(目次)
会社概要 — サイバーセキュリティの「かかりつけ医」
グローバルセキュリティエキスパート(以下GSX)は、2000年に設立されたサイバーセキュリティ専業企業です。「教育」「脆弱性診断」「コンサルティング」の3本柱で、企業のセキュリティ対策を入口から出口まで一貫して支援するビジネスモデルを構築してきました。
項目 | 内容 |
|---|---|
会社名 | グローバルセキュリティエキスパート株式会社(GSX) |
証券コード | 4417(東証グロース) |
設立 | 2000年4月 |
代表取締役社長 | 青柳 史郎 |
従業員数 | 221名(連結、2026年3月末) |
本社 | 東京都港区 |
セクター | 情報・通信業 |
資本金 | 5億46百万円 |
セキュリティ人材不足という追い風
日本のサイバーセキュリティ市場は構造的な成長局面にあります。経済産業省の推計によれば、セキュリティ人材は需要に対して大幅に不足しており、企業の内製化だけでは対応が追いつかない状況です。
GSXはこの人材ギャップを、「自社で人を育てるための教育サービス」と「外部の専門家が代行する診断・コンサルサービス」の両面から埋めるポジションを取っています。セキュリティ対策が経営課題として認識されるようになった2020年代に入り、売上高は2022/3期から2026/3期の4年間で約2.5倍に拡大しました。
通期業績推移(売上高・営業利益・営業利益率・売上成長率)
2022/3期の売上高43億円から2026/3期には110億円へと成長。営業利益率も10%から20%超へ改善しており、売上の拡大と利益率の向上が同時に進む理想的な成長軌道を描いています。
事業を理解する — 3つのサービス領域
GSXのサービスは、公式サイトでは「セキュリティを学ぶ」「リスクを見つける」「組織・運用体制を作る」の3カテゴリに整理されています。会計上は単一セグメントですが、会社は顧客層ごとに次の3事業に分けて売上を説明しています(カッコ内は2026/3期の売上構成比)。
サイバーセキュリティ事業(64.8%):準大手・中堅・中小企業向け。標的型メール訓練、コンサルティング、脆弱性診断、セキュリティ製品の導入・運用など
セキュリティ教育事業(13.5%):IT企業・SIer向けのセキュリティ人材育成講座(SecuriSTなど)。売上は前期比+50%
セキュリティ人材事業(21.7%):100%子会社CyberSTARによるセキュリティ技術者の常駐派遣(SES)。売上は前期比+42%
出典:グローバルセキュリティエキスパート 2026年3月期決算説明資料よりKabuGraph作成
以下では公式サイトの3カテゴリに沿って、サービスの中身を見ていきます。
セキュリティを学ぶ — トラップメール・SecuriST
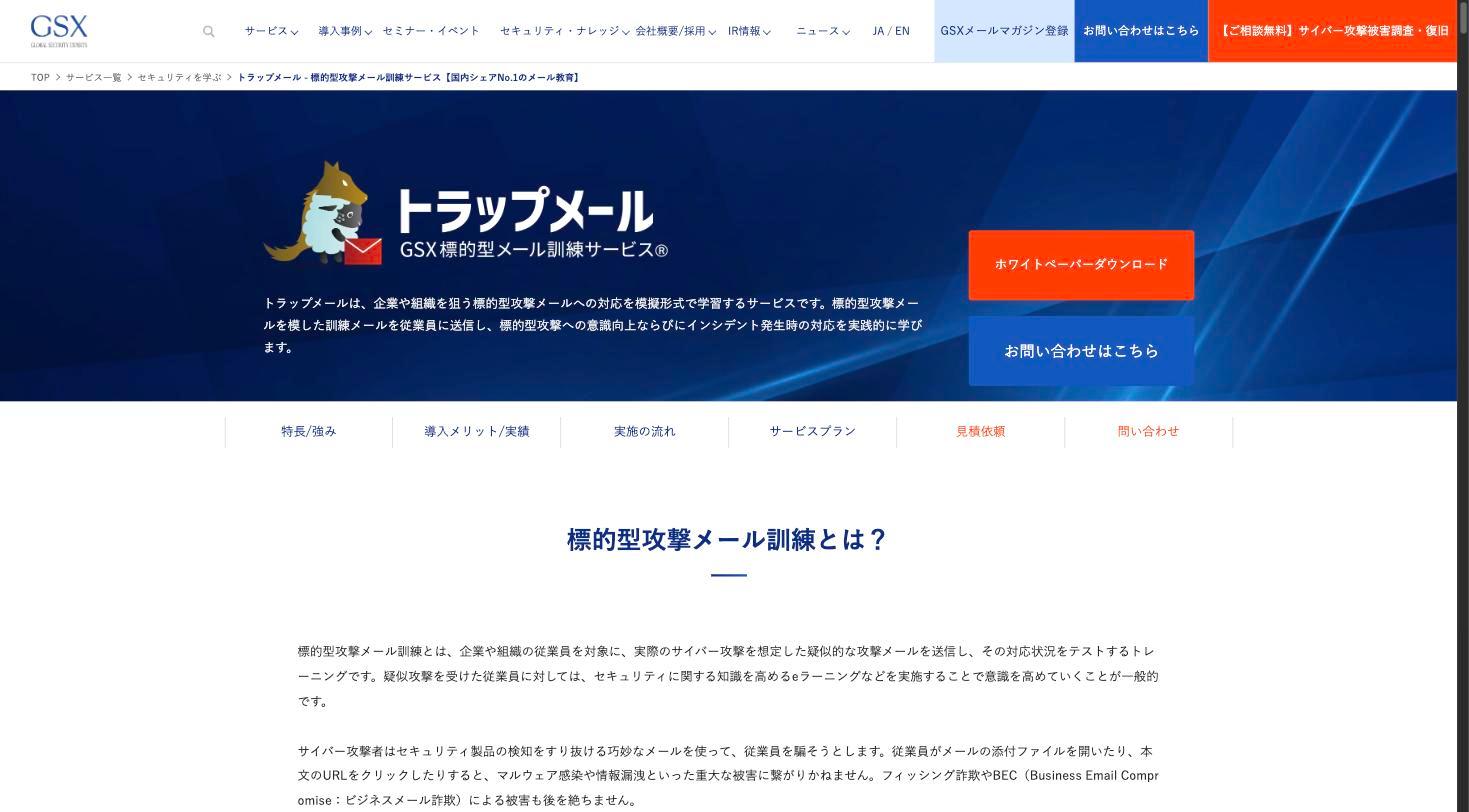
GSXの教育サービスの入口となるのが、標的型攻撃メール訓練サービス「トラップメール」です。実際の攻撃を模した訓練メールを従業員に送信し、開封率・URLクリック率を可視化することで、組織のセキュリティ意識を定量的に測定します。
累計導入社数は11,000社以上(OEM供給を含む)で、幅広い業種・規模の企業で採用されています。訓練は1回きりではなく定期的に繰り返すことで効果が高まる性質のサービスであり、ストック型の収益基盤を形成しています。
また、セキュリティ人材の育成・認定サービス「SecuriST」では、脆弱性診断士やセキュアWebアプリケーション設計士などの資格認定を行っています。企業内にセキュリティの「目利き」を育てることで、外部サービスへの依存を減らしたい顧客ニーズに応えるサービスです。
リスクを見つける — 脆弱性診断・ペネトレーションテスト
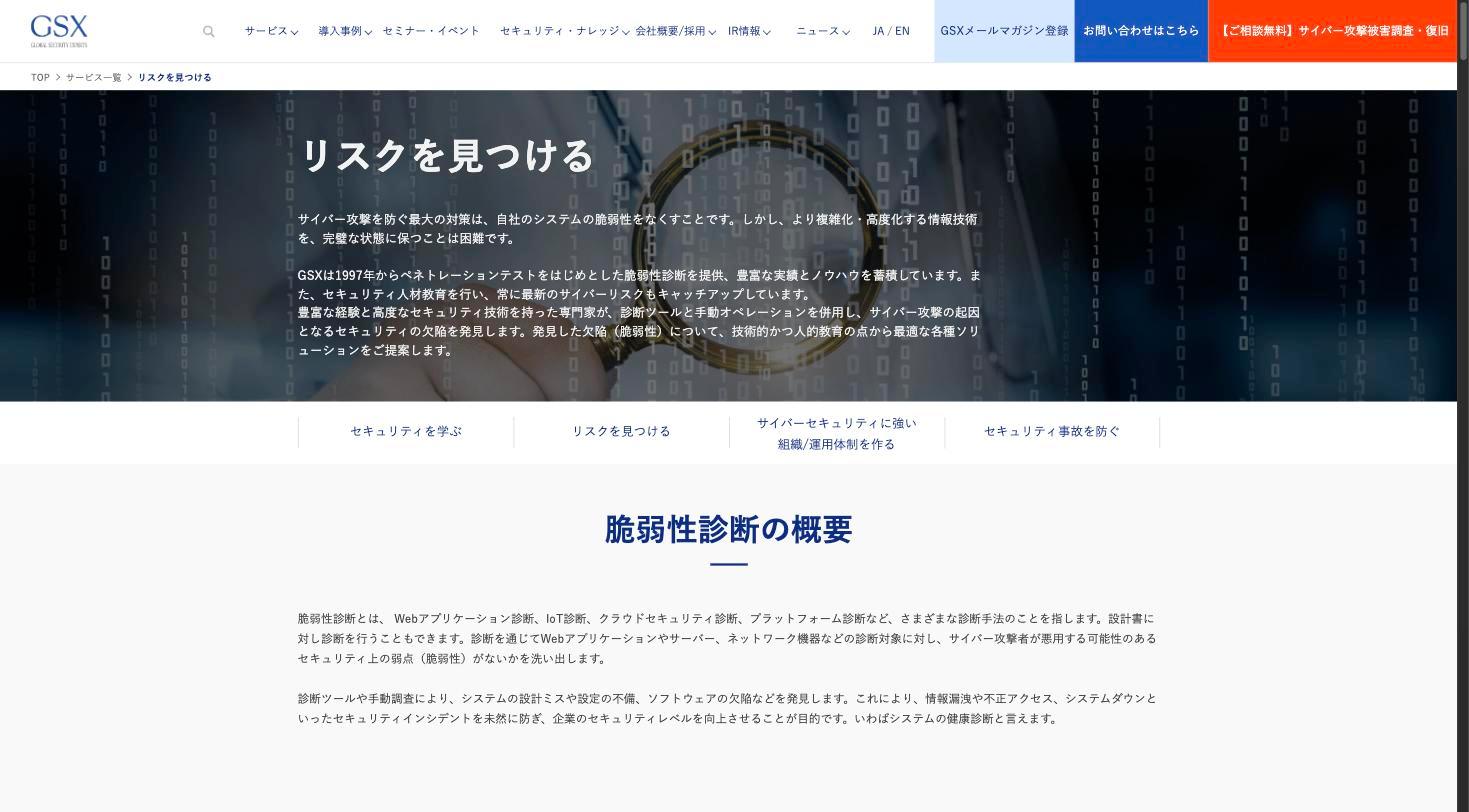
Webアプリケーション診断、プラットフォーム診断、スマホアプリ診断、IoTセキュリティ診断、クラウドセキュリティ診断など、技術的な脆弱性を専門家が網羅的に検査するサービス群です。
特に近年はペネトレーションテスト(擬似攻撃テスト)の需要が伸びています。脆弱性診断が「穴を見つける」サービスなのに対し、ペネトレーションテストは「その穴を使って実際にどこまで侵入できるか」を検証するもので、より高度な専門性が求められます。
サプライチェーン攻撃のリスクが認識されるにつれ、取引先から診断の実施を求められるケースが増えており、「やらなければならない」需要として案件数が拡大しています。
組織・運用体制を作る — コンサルティング・セキュリティエンジニア派遣
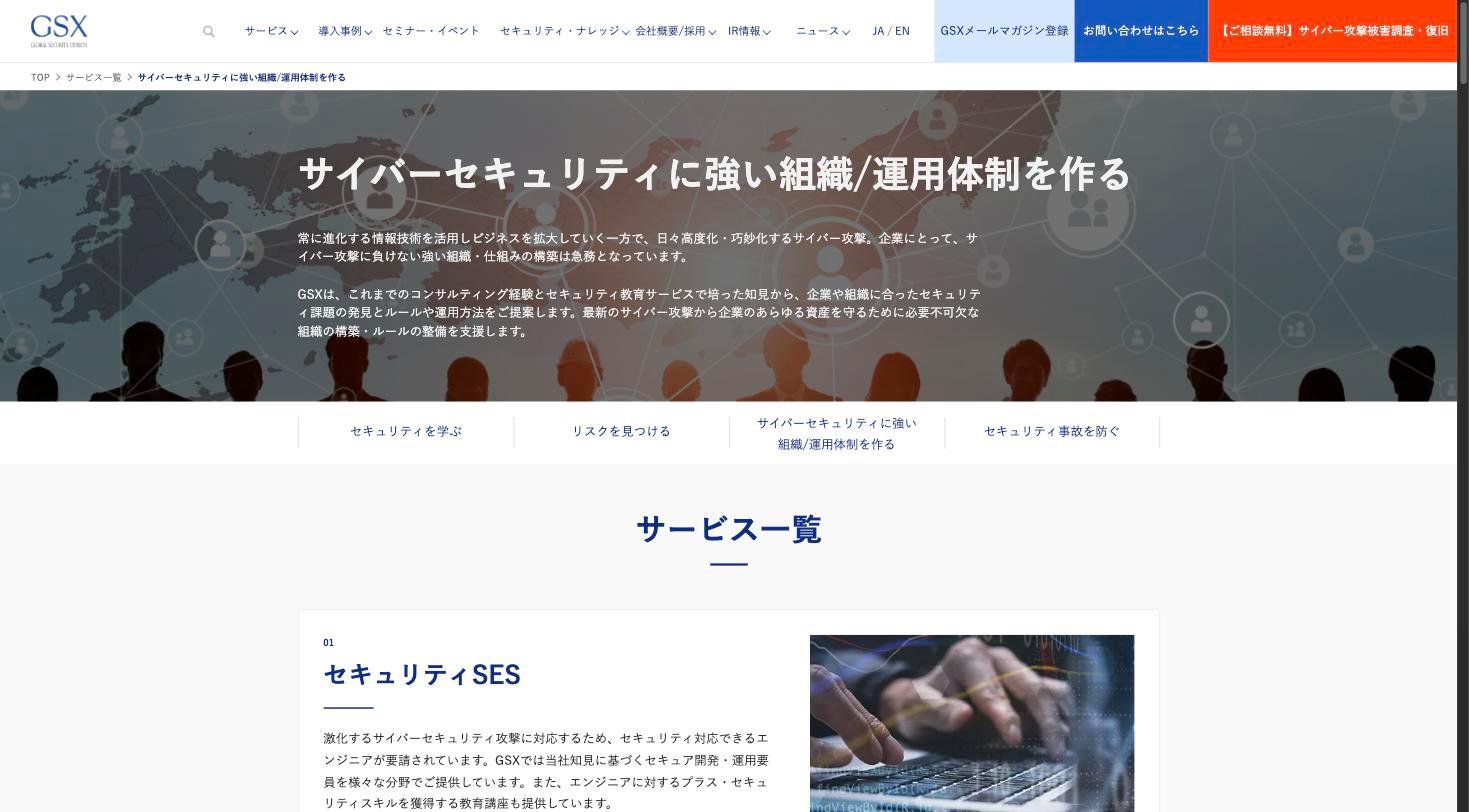
セキュリティポリシーの策定、CSIRT(インシデント対応チーム)の構築支援、ISMS認証取得コンサルなど、組織としてのセキュリティガバナンスを整えるサービスです。
加えて、セキュリティエンジニアの常駐派遣(SES)も行っています。人材が確保できない企業に対してGSXのエンジニアが常駐し、セキュリティ運用を代行します。コンサルとSESを組み合わせることで、「設計だけして終わり」ではなく運用まで伴走する関係を構築し、長期的な取引につなげています。
業績推移と財務分析
売上高・利益の推移
GSXの業績は「成長の加速」と「利益率の改善」が同時に進むフェーズにあります。
決算期 | 売上高 | 営業利益 | 営業利益率 | 純利益 | EPS | 1株配当 |
|---|---|---|---|---|---|---|
2022/3 | 43.9億円 | 4.4億円 | 10.0% | 2.6億円 | 20.23円 | 3.75円 |
2023/3 | 55.6億円 | 7.4億円 | 13.3% | 4.9億円 | 36.10円 | 7.00円 |
2024/3 | 70.0億円 | 11.1億円 | 15.9% | 7.8億円 | 52.42円 | 13.11円 |
2025/3 | 88.0億円 | 16.2億円 | 18.3% | 10.1億円 | 67.24円 | 20.86円 |
2026/3 | 110.2億円 | 22.4億円 | 20.3% | 14.9億円 | 98.85円 | 34.60円 |
2027/3予 | 137.8億円 | 29.4億円 | 21.3% | 20.0億円 | 133.19円 | 49.11円 |
売上高は2022/3期の43.9億円から2026/3期には110.2億円へと4年間で2.5倍に成長。毎期25〜27%の成長率を安定的に維持しています。営業利益率も10.0%→20.3%へ倍増しています。前半は売上拡大に伴う販管費率の低下(21.0%→15.9%)が主因で、直近では売上総利益率の向上(2025/3期34.8%→2026/3期36.2%)が加わっています。
会社は、各事業でのAI活用も売上総利益率の向上に寄与したと説明しています(2026年3月期決算説明資料)。進行中のAIプロジェクトには、AIを使ったセキュリティ規程の文書診断(コンサル)、運用支援ツール「SecOps.AI」(チューニング段階)、ログ分析の自動化があります。
純利益・純利益率の推移
純利益率も5.9%から13.5%へ改善。2027/3期の会社予想では純利益20億円(+34.4%)を見込んでおり、利益成長率が売上成長率を上回るフェーズが続いています。
EPSと配当の推移
GSXは2022年11月1日付と2025年6月1日付に、それぞれ1:2の株式分割を実施しています(累計で1株→4株)。以下のチャートは2回の分割を遡及調整し、現在の株数基準にそろえた数値です。
EPS・1株配当・配当性向の推移(分割調整後)
分割調整後のEPSは2022/3期の20.23円から毎期増加しており、2026/3期は98.85円、2027/3期の予想では133.19円と、2025/3期(67.24円)から2年で約2倍の伸びを見込みます。
1株配当も2022/3期の3.75円から2026/3期は34.60円へと約9.2倍に増加。2027/3期は49.11円を予想しており、配当性向は約37%と利益成長に見合った増配を続けています。2025年7月には累進配当(原則として減配せず、配当を維持または増やす方針)も導入しました。
ただし、配当利回りは今期の予想配当ベースで約0.9%(2026年9月30日終値5,470円時点)と水準としては高くなく、キャピタルゲインを重視する成長株の位置づけです。
ROEと資本効率
ROE(自己資本利益率)は2026/3期に39.8%(前期は32.8%)と極めて高い水準です。決算短信の値で、期首と期末の自己資本の平均で割っています(期末の自己資本で割ると33.8%)。利益率の改善と成長投資のバランスが取れており、自己資本を効率的に活用できていることを示しています。
PBRは約18.7倍(2026年9月30日終値時点)と高いですが、ROE30%超であれば資本コストの観点からは正当化されやすい水準です。
投資家が注目すべきポイント
成長ドライバー
1. セキュリティ市場の構造的拡大
サイバー攻撃の件数は年々増加しており、ランサムウェアによる被害は製造業・医療機関・自治体にまで及んでいます。政府は「サイバーセキュリティ経営ガイドライン」の改訂や、サプライチェーン全体のセキュリティ対策を評価する制度の整備を進めており、企業がセキュリティ投資を「任意」から「必須」に切り替える流れは不可逆です。
2. クロスセルによる顧客単価の向上
トラップメール(教育)→脆弱性診断→コンサル・SESという自然なアップセルの導線を持っています。新規顧客の獲得コストを教育サービスで抑えつつ、より高単価なサービスへ展開できる構造は、顧客数の増加以上に売上を押し上げる効果があります。
販路の面では、地域に顧客基盤を持つSIerなどとの連携を広げています。2026年9月30日には、全国に拠点を持つ独立系SIerのキーウェアソリューションズ(3799)と資本業務提携を結び、同社株の6.59%を約6.6億円で取得しました。販売連携と人材育成を進める内容で、業績への影響は精査中とされています。
3. 2027/3期の会社予想と中期成長
会社は2027/3期に売上高137.8億円(+25.0%)、営業利益29.4億円(+31.3%)を予想しています。過去の実績を見ると、売上高は直近3期とも会社予想とほぼ同額(上振れ0.2%以内)で着地し、営業利益の上振れも2%前後でした(純利益は2025/3期に予想を2.8%下回りました)。計画の達成確度は高い一方、大幅な上振れを前提にできる実績ではありません。
足元の第1四半期(2026年4〜6月の3ヶ月)は、売上高27.7億円(前年同期比+23.9%)、営業利益5.0億円(同+41.7%)と第1四半期として過去最高でした。通期予想に対する進捗率は売上高20.1%、営業利益17.0%で、会社は「計画どおりの進捗」としています。
なお、2026年8月には資本業務提携先の網屋(4258)の株式の半数を同社の自社株買いに応じて譲渡すると発表し、第2四半期(10月30日発表予定)に特別利益6.7億円を計上する見込みです。一時的な利益なので、純利益が膨らんでも本業の成長とは分けて見る必要があります(通期予想への影響は精査中、提携は継続)。
投資リスク
1. バリュエーションの高さ
2026年9月30日終値(5,470円)時点のPERは実績ベースで約55倍、今期予想ベースでも約41倍です。25%成長が織り込まれた水準であり、成長が鈍化した場合の株価下落リスクは大きいと言えます。一方で、PEGレシオ(PER÷EPS成長率)は約1.6倍(今期予想のEPS成長率約35%で計算)です。成長率を加味すれば極端な割高とまでは言えませんが、割安感もない水準です。
2. 人材確保と人件費の上昇
セキュリティ人材は業界全体で不足しており、優秀なエンジニアの採用競争は激しさを増しています。GSXの事業モデルはマンパワーに依存する側面があり、人材の質と量を確保し続けられるかが成長の鍵を握ります。急速な規模拡大に伴う人件費の増加が利益率を圧迫するリスクも存在します。
3. 競合環境の変化
NTTデータ、野村総合研究所などの大手SIerや、ラックなどのセキュリティ専業大手がセキュリティ事業を強化しています。さらに外資系のセキュリティベンダーも日本市場への参入を加速しており、GSXが主戦場とする中堅企業市場でも競争は激化する可能性があります。
まとめ
グローバルセキュリティエキスパート(4417)は、セキュリティの「教育」「診断」「コンサルティング」をワンストップで提供し、サイバーセキュリティ人材不足という構造的な追い風を受けて成長を続ける企業です。
投資の観点からのポイントを整理すると、以下の通りです。
事業モデル:教育→診断→コンサルの三位一体でクロスセルが効く構造。トラップメールの累計11,000社以上(OEM供給を含む)の顧客基盤が入口
成長性:4期連続25%超の売上成長、営業利益率は20%を突破。2027/3期も25%成長・増益を予想
財務健全性:ROE 39.8%、累進配当を導入(配当性向約37%)。成長と株主還元のバランスが取れている
バリュエーション:PER約55倍(2026年9月30日終値時点)は高く、PEGレシオ約1.6倍も割安感はない。高成長の継続が前提の株価水準
リスク:人材確保、大手SIerとの競合、成長鈍化時の株価調整リスク
サイバーセキュリティ市場は「やらなくても困らない」時代から「やらなければ経営が止まる」時代へ移行しています。GSXはその潮流の中で、教育から運用まで企業のセキュリティ対策に伴走するポジションを確立した数少ない専業企業です。成長の持続可能性をどう評価するかが、投資判断の分かれ目になるでしょう。
グローバルセキュリティエキスパート
中堅・中小企業を主要顧客とするサイバーセキュリティ専門企業。「サイバーセキュリティ教育カンパニー」をコンセプトに掲げ、教育を軸としたセキュリティコンサルティング・脆弱性診断・人材育成を一体的に提供する。大手向け中心の同業他社と異なり、セキュ…