野村ホールディングス(8604)の企業分析|税前利益5,398億円で2期連続最高益、ウェルスマネジメント変革の全貌
2027年3月期 第2四半期決算まで反映
野村ホールディングス(8604)は、国内最大の証券グループであり、グローバルに展開する総合金融サービス企業です。
2026年3月期は純収益(収益合計=金融費用控除後)2兆1,677億円(前期比+15%)、税前利益5,398億円(同+14%)で2期連続の過去最高益を更新。ROEは10.1%を達成しました(Nomura+ 決算ハイライト)。
この記事では、野村HDの4つの事業部門、業績推移、ストック型収益への転換、投資リスクを個人投資家の視点から解説します。
この記事の内容(目次)
会社概要 — 日本最大の証券グループ
野村ホールディングスは、1925年に大阪で設立された野村證券を母体とする日本最大の証券グループです。2001年に持株会社体制に移行し、現在はウェルス・マネジメント、インベストメント・マネジメント、ホールセール、バンキング(2025年4月新設)の4事業部門を軸に、世界30以上の国・地域で事業を展開しています。
項目 | 内容 |
|---|---|
会社名 | 野村ホールディングス株式会社 |
証券コード | 8604(東証プライム) |
代表執行役社長 | 奥田健太郎(2026年10月時点) |
従業員数 | 28,677名(連結、2026年3月末時点。ほかに平均臨時従業員4,105名) |
本社 | 東京都中央区日本橋 |
4つの事業部門を理解する
① ウェルス・マネジメント部門 — 個人投資家向けの資産運用サービス
国内最大の顧客資産残高(2026年9月末183.6兆円)を持つ野村證券を中心に、個人・法人顧客向けの資産運用コンサルティング、投資信託・株式の販売、相続・事業承継支援などを展開しています。2026年3月期は税前利益が23%増の2,040億円で2002年3月期の部門設立以来の最高を達成。ストック資産の純増が続いてストック収入は過去最高を更新し、ストック収入費用カバー率は72%まで上昇しました。
2027年3月期上期(4〜9月の累計)も税前利益は1,367億円(前年同期比+62%)と伸び、ストック収入費用カバー率は79%に達しています(野村HD 2027年3月期 第2四半期決算短信 p.3、同 決算説明資料 p.8)。
従来の「売買手数料型」から「預かり資産残高に応じたフィー型」への転換が加速しており、ストック型ビジネスモデルの構築が主要KPIの大幅な改善につながっています。
② インベストメント・マネジメント部門 — 運用資産残高150兆円超へ拡大
野村アセットマネジメントを中核とした資産運用事業です。運用資産残高は2026年3月期末で約137兆円(前年比+53%)に到達し、2026年6月末に過去最高の156.4兆円、直近の9月末は152.8兆円と高水準を保っています(野村HD 2027年3月期 第2四半期 決算説明資料 p.12)。マッコーリー・グループの米国・欧州パブリック・アセットマネジメント事業の買収(2025年12月完了、約18億米ドル、AUM約1,660億米ドル)により、海外の伝統的資産運用の基盤を大幅に拡大しました。
2026年3月期の部門収益は2,585億円(前期比+34%)と過去最高でしたが、税前利益は買収関連費用に加え、森林関連の運用会社への出資について約120億円の減損を計上したため883億円(同−1%)と微減でした。2027年3月期上期(4〜9月の累計)は収益1,831億円(前年同期比+64%)・税前利益724億円(同+39%)でした。2025年12月に取得したマッコーリーの事業の損益が、前年同期には無かった分として加わっています。
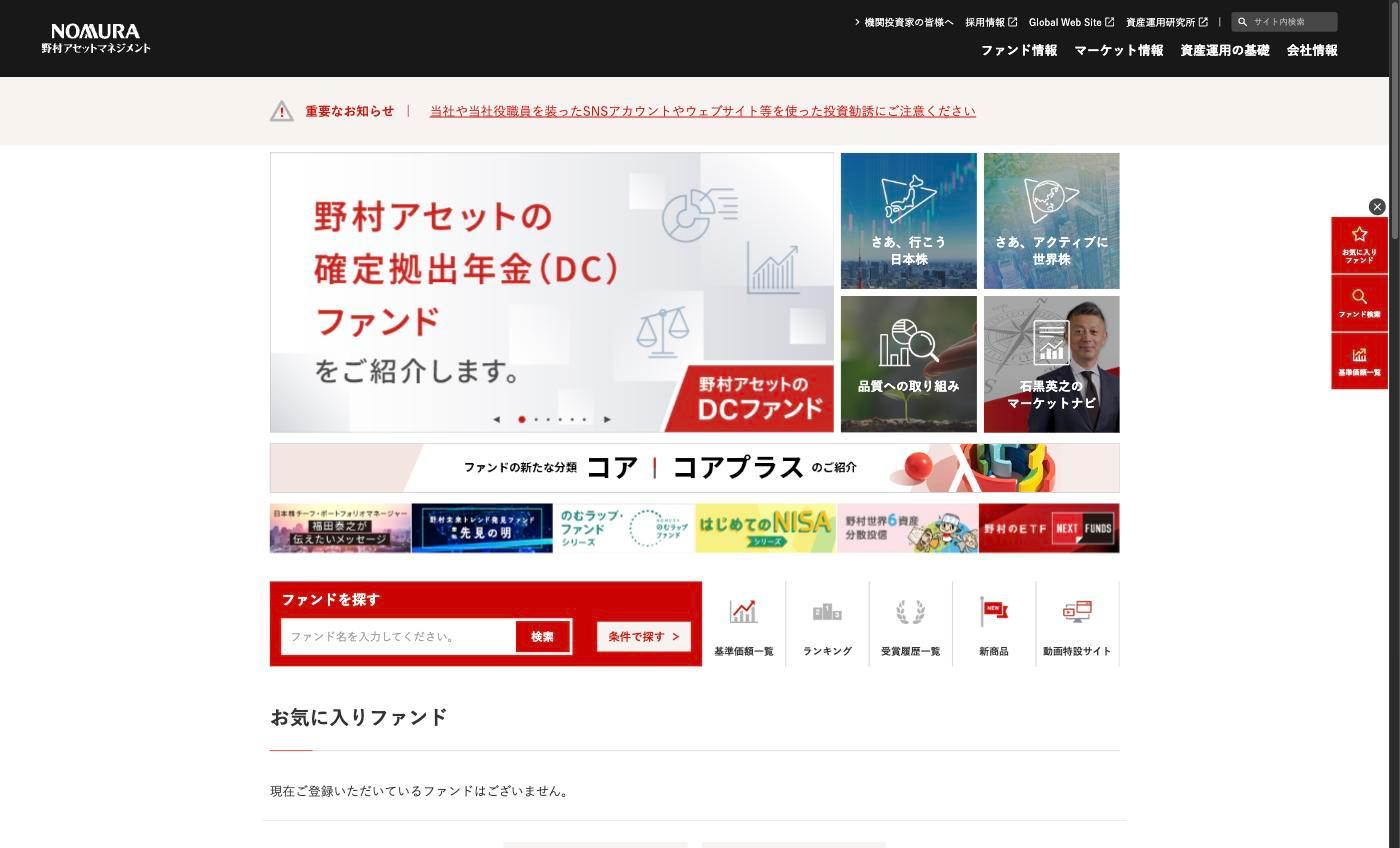
ETF(上場投資信託)ではNEXT FUNDSシリーズが国内トップシェアを維持。iDeCoやNISA対応の投資信託も充実しており、個人の資産形成需要の拡大がこの部門の安定収益基盤を支えています。
③ ホールセール部門 — グローバルマーケッツ&IB
機関投資家・法人向けのトレーディングと投資銀行業務を行うホールセール部門は、2026年3月期に税前利益が21%増の2,006億円で2010年4月の部門設立以来の最高を達成しました。グローバル・マーケッツ(株式・債券のトレーディング)とインベストメント・バンキング(M&Aアドバイザリー・引受け)の双方が過去最高収益(比較可能な2017年3月期以降)を記録。すべての地域(日本・米州・欧州・アジア)で増収となり、グローバル分散が機能しています。
会社の説明では、エクイティ・プロダクトは日本とアジアが大幅増収、インベストメント・バンキングは日本の活発なコーポレートアクションと海外のM&Aが牽引しました。東証の市場改革を背景にした日本株の取引活性化がこの部門の追い風になっています。
2027年3月期上期(4〜9月の累計)は収益6,780億円(前年同期比+26%)・税前利益1,394億円(同+47%)でした。ただし部門設立以来の最高だった4〜6月の反動もあり、7〜9月の3か月は市場の不透明感の中でグローバル・マーケッツが減収となり、税前利益は前四半期から半減しています(インベストメント・バンキングは増収)。
④ バンキング部門 — 2025年4月新設、預金スイープで残高拡大
野村信託銀行とNomura Bank Luxembourgを束ねる部門で、2025年4月に新設されました。2026年3月期は収益539億円(前期比+14%)、税前利益140億円(同−14%、預金スイープ関連の先行投資による減益)と規模はまだ小さく、2027年3月期上期(4〜9月の累計)は税前利益80億円(前年同期比+18%)でした。
2026年4月27日に証券口座と銀行口座の間で資金を自動で振り替える預金スイープサービスを開始し、野村信託銀行の預金残高は2026年3月末の1兆3,345億円から9月末には1兆8,377億円へ増加。証券担保ローンを中心とするローン残高も9月末で1兆3,610億円に伸びています(野村HD 2027年3月期 第2四半期 決算説明資料 p.16〜17)。2030年目標ではローン残高2.8兆円・投信受託残高70兆円を掲げ、ウェルス・マネジメント部門と連携する成長領域と位置づけられています。
業績推移と株主還元
収益・純利益の推移(2017年3月期〜2026年3月期)
野村HDの業績はボラティリティが大きいのが特徴です。2019年3月期は約1,000億円の赤字、2021年にはアルケゴス問題で大きな損失を計上しました。一方、2025年3月期以降は日本株市場の活況を背景に2期連続で最高益を更新しており、通期ROEは10.0%→10.1%と2030年目標のROE 8〜10%+を2期連続(四半期ベースで8四半期連続)で達成しました。これを受けて2026年5月28日、2030年の定量目標をROE 10〜12%+・税前利益7,500億円超へ上方修正しています(従来はROE 8〜10%+・税前利益5,000億円超。運用資産残高の目標も150兆円超→180兆円規模)。
2027年3月期上期(2026年4〜9月の累計)は、税前利益3,595億円(前年同期比+21%)・純利益2,493億円(同+27%)で、年率換算ROEは13.3%でした。全部門が増益となり、主要4部門合計の税前利益は+50%です。全社の伸びがそれより小さいのは、前年同期に保有不動産の売却益約560億円が含まれていたためです(野村HD 2027年3月期 第2四半期 決算説明資料 p.2)。
7〜9月の3か月だけを見ると、税前利益1,480億円(前四半期比−30%)・ROE 10.9%(年率換算)と好調だった4〜6月からは落ち着きましたが、新目標のROE 10〜12%+は2四半期連続で達成しています。海外拠点(米州・欧州・アジア・オセアニア)の税前利益は上期累計で1,016億円(前年同期比+40%)でした。
項目 | 2027年3月期 上期(4〜9月累計) | 前年同期比 |
|---|---|---|
収益合計(金融費用控除後) | 1兆2,942億円 | +25% |
税前利益 | 3,595億円 | +21% |
当期純利益 | 2,493億円 | +27% |
ROE(年率換算) | 13.3% | 前年同期は11.3% |
株主還元
2026年3月期の年間配当は51円で、配当性向は41.4%、株主資本配当率(DOE)は4.2%でした。配当利回りは約3.6%(51円÷2026年10月28日終値1,433.5円、KabuGraphデータ)です。前期の57円からは6円の減配に見えますが、57円には2025年3月末を基準日とする創立100周年記念配当10円が含まれており、普通配当ベースでは47円→51円で実質増配です。
EPS・1株配当金の推移(2017年3月期〜2026年3月期)
配当方針は、半期ごとの連結業績を基準として連結配当性向40%以上を重要な指標のひとつとし、自己株式取得による還元分を含めた総還元性向50%以上を目処とするものです(野村HD「創立100周年記念配当に関するお知らせ」2025年2月5日)。半期ごとに決めるため通期の配当予想は開示されず、上期の業績が固まってから中間配当が、下期の業績が固まってから期末配当が決まる仕組みです。2027年3月期は上期の業績を受けて、中間配当を35円(前年同期27円)に決めました(野村HD「剰余金の配当に関するお知らせ」2026年10月28日)。上期の配当性向は41%(会社説明)で、期末配当は未定です。
自社株買いは通期業績を見込んで期中に枠を設定する運用で、2026年3月期分は2026年1月30日に上限600億円(1億株)の枠を決議し、2月17日〜4月15日に4,686万株・約600億円を取得して終了しました(あわせて7,500万株、発行済株式の約2.4%を3月2日に消却)。配当約1,490億円と合わせた2026年3月期の総還元性向は約58%(譲渡制限株式ユニット込み、会社説明)で、目処の50%以上を上回っています。その後、2026年10月28日の上期決算の発表までに新たな取得枠は設定されていません。
投資家が注目すべきポイント
強み — 日本株市場の活況とストック型収益
東証の市場改革(PBR 1倍割れ是正要請、TOPIX再編)、海外投資家の日本株回帰、新NISAによる個人投資家の参入拡大は、野村HDの全部門にとって構造的な追い風です。特にウェルス・マネジメント部門のストック型収益への転換は、従来の「相場頼み」からの脱却を示す重要な変化です。
PER 11.6倍・PBR 1.12倍(上期決算の発表当日、2026年10月28日の終値1,433.5円。時価総額4兆4,275億円、KabuGraphデータ)は金融セクターの中では割安な水準であり、新目標のROE 10〜12%+が定着すればバリュエーションの切り上げ余地があります。
リスク — 市場依存度の高さと過去の教訓
証券会社の宿命として、市場環境への依存度が高い点が最大のリスクです。日経平均が急落するような局面では、ホールセール・ウェルスマネジメントの双方で収益が大きく減少する可能性があります。2019年の赤字転落やアルケゴスの損失は、この構造的リスクの具体例です。
取引所ビジネスの構造を理解するためには、JPX(日本取引所グループ)の記事もあわせてご覧ください。銀行セクターとの比較は三菱UFJフィナンシャル・グループの記事が参考になります。
まとめ
野村ホールディングスは、日本最大の証券グループとして、日本株市場の活況と資産運用需要の拡大を最も享受できるポジションにいます。
税前利益5,398億円・ROE 10.1%で2期連続の過去最高益(2026年3月期)。2030年目標はROE 10〜12%+・税前利益7,500億円超へ上方修正、2027年3月期上期はROE 13.3%
運用資産残高137兆円(2026年3月末。9月末は152.8兆円)、ストック型収益への構造転換が進行
ホールセールは全地域で増収、グローバル分散が機能(2026年3月期)
市場環境への依存度が高く、急落局面では業績変動が大きい点に注意
PER 11.6倍・配当利回り3.6%(2026年10月28日終値1,433.5円、KabuGraphデータ)は、最高益を更新中の証券グループとしては割安な水準です。市場環境の追い風が続く限り、さらなる成長が期待できる銘柄といえるでしょう。
野村ホールディングス
野村ホールディングスは、日本および世界の主要金融資本市場で事業を展開する大手投資銀行グループ。1554社の連結子会社・関連会社を傘下に持ち、有価証券の売買・引受・募集、自己資金投資、アセット・マネジメント、銀行業務などの投資・金融サービスを…