第一ライフグループ(8750)の企業分析|修正利益5,515億円で過去最高、海外生保とベネフィット・ワンの成長戦略
第一ライフグループ(8750、旧・第一生命ホールディングス)は、第一生命保険を中核とする国内生命保険最大手クラスのグループ企業です。
2026年3月期のグループ修正利益は5,515億円(前期比+25%)で3年連続の過去最高を更新。2026年4月に「第一ライフグループ」へ社名を変更し、保険に限らない総合ライフサービス企業への転換を進めています(第一ライフグループ公式サイト)。
この記事では、第一ライフグループの国内生保・海外生保・非保険領域の3事業、業績推移、株主還元、投資リスクを個人投資家の視点から解説します。
この記事の内容(目次)
会社概要 — 社名変更で描く「保険を超えるグループ」
第一ライフグループは、1902年に日本初の相互会社として設立された第一生命保険を母体とする金融持株会社です。2010年に株式会社化・東証上場し、2016年に持株会社体制に移行。2026年4月に「第一生命ホールディングス」から「第一ライフグループ」へ社名を変更しました。
項目 | 内容 |
|---|---|
会社名 | 株式会社第一ライフグループ(旧・第一生命ホールディングス) |
証券コード | 8750(東証プライム) |
代表取締役社長 | 菊田徹也(2026年9月時点) |
従業員数 | 60,138名(連結、2026年3月末時点) |
本社 | 東京都千代田区有楽町 |
主要子会社 | 第一生命、第一フロンティア生命、Protective(米国)、TAL(豪州)、ベネフィット・ワン |
3つの事業領域を理解する
① 国内生命保険事業 — 第一生命・第一フロンティア生命
グループの中核である第一生命保険は、全国約3.7万人の生涯設計デザイナー(営業職員、2026年3月末時点で36,891名)による対面販売チャネルが強みです。個人保険に加え、企業向け団体保険・年金でも国内トップクラスのシェアを持っています。
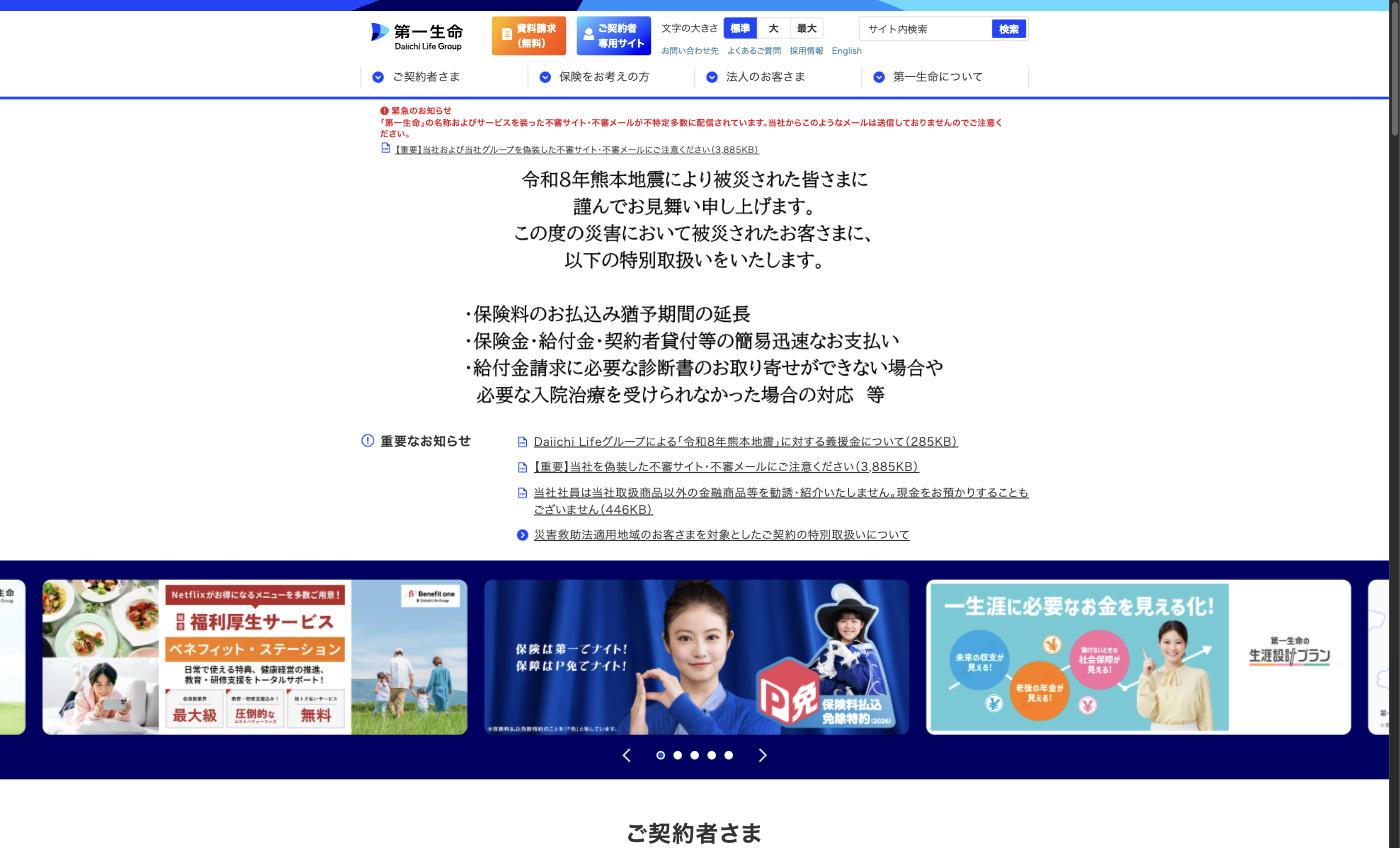
第一フロンティア生命は、銀行窓販チャネルに特化した生命保険会社です。外貨建・円建の定額年金保険や一時払終身保険など、資産形成型の商品を中心に販売しており、金利上昇局面では貯蓄性商品の販売が好調に推移しています。
② 海外生命保険事業 — Protective・TAL
海外事業は米国のProtective Lifeと豪州のTALが二本柱です。Protectiveは2015年2月に約55.5億ドル(約5,750億円)で完全子会社化した米国の生命保険会社で、個人生保・年金を中心に展開。TALは豪州最大の生命保険会社で、2011年にグループ入りしました。
TALの業績改善が2027年3月期の業績予想にも寄与する見通しで、海外事業の安定化が進んでいます。また、ニュージーランドのパートナーズ・ライフも展開しており、アジア太平洋地域での生保ネットワークを構築しています。
2026年9月には海外ポートフォリオを広げる開示が2件続きました。会社は2030年度までにグループ修正利益に占める海外生保事業の割合を約50%へ高める目標を掲げています。
英国M&Gを持分法適用関連会社化(2026年9月3日):2025年5月に戦略的パートナーシップを結んだ英国の資産運用・年金生保グループM&G plc(運用・管理資産約3,714億ポンド、2026年3月末時点)の発行済株式約15%の取得を完了し、取締役を派遣。生命保険と資産運用の両分野で協業を進めます。
NZのFidelity Lifeを買収へ(2026年9月3日決定):パートナーズ・ライフが同じニュージーランドの生保Fidelity Life(1973年設立)の全株式を約630百万NZドル(約596億円)で取得する株式売買契約を締結。クロージングは2027年3〜7月の予定で、次期中期経営計画期間中に年間60百万NZドル(約57億円)程度の修正利益貢献を見込んでいます。
③ 非保険領域 — ベネフィット・ワン
2024年にTOBで完全子会社化したベネフィット・ワンは、企業の福利厚生サービスを代行するアウトソーシング会社です。会員数は1,118万人(2026年3月末時点、前期比+11%)に達し、「ベネフィット・ステーション」を通じて宿泊・グルメ・レジャーなどの割引サービスを提供しています。
ベネフィット・ワン単体の修正利益は60億円(2026年3月期、前期比+32%)ですが、買収時に計上した無形資産の償却(年約30億円)を差し引いたグループ修正利益への寄与は31億円にとどまります。さらに、のれん償却(年約200億円、10年償却)はグループ修正利益の定義上は除外されているものの連結純利益には計上されるため、純利益ベースでは買収コストがなお利益を上回っており、投資回収には時間を要します。もっとも、保険の顧客接点を超えた「人のライフサイクル全体にサービスを提供する」という中長期戦略の核となる事業です。また、第一アイペット損害保険(ペット保険)も成長領域として注力しています。
業績推移と株主還元
経常収益・利益の推移
第一ライフグループの経常収益は、海外M&Aと第一フロンティア生命の成長により拡大してきました。2026年3月期の経常収益は11兆3,082億円(前期比+14.5%)。一方、連結純利益は4,365億円(同▲5%)と減益でしたが、これは米国子会社での会計基準変更の影響であり、実態ベースのグループ修正利益は5,515億円(同+25%)で過去最高を更新しています。
経常収益・純利益の推移(2017年3月期〜2027年3月期予想)
2027年3月期 第1四半期 — 修正利益1,581億円、通期見通しへの進捗28%
2026年8月7日に発表した2027年3月期第1四半期(2026年4〜6月の3ヶ月)決算は、第一生命の順ざや拡大と国内株式売却益の増加を主因に、期初想定を上回る進捗となりました。通期の会社予想(経常収益10兆6,660億円・純利益5,130億円・年間配当72円)は据え置いています。
項目(4〜6月の3ヶ月) | 2027/3 Q1 | 前年同期 | 増減率 |
|---|---|---|---|
経常収益 | 2兆8,930億円 | 2兆3,083億円 | +25.3% |
経常利益 | 2,511億円 | 849億円 | +195.6% |
親会社株主に帰属する四半期純利益 | 1,601億円 | 342億円 | +367.8% |
グループ修正利益 | 1,581億円 | 742億円 | +113% |
1株当たり四半期純利益 | 44.44円 | 9.31円 | — |
グループ修正利益は1,581億円(前年同期比+113%)で、通期見通し5,600億円程度に対する進捗率は28%。前年同期は債券リバランスの前倒しで利益水準が低かった反動も含む
第1四半期に国内上場株式を約3,000億円売却(通期見通し約8,000億円)。あわせて円建債券約5,000億円を入れ替え、売却損約2,000億円を計上する一方で順ざやの改善効果は年間約170億円を見込む
グループ新契約年換算保険料は1,350億円(前年同期比+6.7%)。一方、国内3社の新契約価値は概算約200億円(同−26%)で、前期第4四半期に実施した第一生命のモデル変更が影響
グループEVは概算約9.8兆円(前期末比+2%)、ESRは概算約206%(前期末220%から約13ポイント低下。米Portfolio社の買収、M&G社への出資、国内金利上昇に伴う大量解約リスクの増加が要因)
ベネフィット・ワンは会費収入の増加と経費抑制で増益。海外事業は各社の保険関係損益・運用損益に増減があるものの、おおむね想定の範囲内
株主還元 — 増配継続と株式分割
第一ライフグループは、グループ修正利益の過去3年平均をベースに配当性向50%以上(2027年3月期の中間配当より適用)とする株主還元方針を掲げています。また、2025年4月1日を効力発生日として1:4の株式分割を実施しました。分割後ベースの年間配当は54.5円(2026年3月期)、2027年3月期は72円を予想しており、配当性向は2026年3月期実績45.5%、2027年3月期予想50.5%です。配当利回りは2026年3月期の実績配当54.5円ベースで約2.9%、2027年3月期の予想配当72円ベースで約3.8%(いずれも2026年9月15日終値1,894.5円で算出、KabuGraphデータ)です。
EPS・1株配当金の推移(株式分割調整後)
分割調整後ベースでみると、1株配当は2021年3月期の15.5円から2027年3月期予想の72円まで6年で約4.6倍に増えています。配当性向も20%前後から50%台へ切り上がっており、増配は利益成長と還元方針の引き上げの両方に支えられている構図です。ただし2023年3月期のようにEPSが大きく落ち込む年もあり、連結純利益ベースの配当性向は年によって振れます。
投資家が注目すべきポイント
強み — 修正利益の成長力と非保険領域の拡大
グループ修正利益は3年連続で過去最高を更新し、2027年3月期も5,600億円程度と4年連続の最高益を見込んでいます。2026年3月期の増益は国内政策株式の売却益と順ざやの拡大に加え、米国Protectiveの業績改善が支え、2027年3月期第1四半期(3ヶ月)も1,581億円・進捗率28%と国内事業を中心に期初想定を上回っています。PER 15.8倍・PBR 1.6倍(2026年9月15日終値1,894.5円ベース、KabuGraphデータ)は、生保セクターの中では妥当な水準です。
ベネフィット・ワンの買収は、保険の顧客基盤を活用した非保険サービスの展開という点で差別化要因になります。社名変更という大きな決断が示す通り、経営陣は「保険会社」からの脱却を本気で推進しています。
リスク — 国内市場の縮小と海外統合
最大のリスクは国内生保市場の構造的な縮小です。人口減少に加え、ネット生保の台頭やライフスタイルの変化により、従来型の対面販売モデルの優位性が問われています。2024年11月から2025年1月にかけて募集した希望退職(50歳以上が対象)では、約1,000人の募集枠に対して1,830人(約1.8倍)が応募したと報じられており(2025年2月公表)、組織改革が進行中です。
海外事業では、M&A先の統合リスクに加え、為替変動の影響も大きいです。特にドル建てのProtectiveの利益は、円高局面で目減りします。また、金利変動が債券ポートフォリオに与える影響も、生命保険会社固有のリスク要因です。
同じ金融セクターの東京海上ホールディングス(損害保険)や三菱UFJフィナンシャル・グループ(銀行)と比較しながら、金融セクター内での投資先選定を検討することをお勧めします。
まとめ
第一ライフグループは、国内生保最大手の基盤に、海外生保とベネフィット・ワンの非保険事業を加えた「保険を超えるライフサービス企業」への転換を推進中です。
グループ修正利益5,515億円、3年連続の過去最高更新(2026年3月期)。2027年3月期は5,600億円程度を見込み、第1四半期(3ヶ月)は1,581億円で進捗28%
Protective(米国)・TAL(豪州)による海外収益の分散。英国M&Gの持分法適用、NZ Fidelity Lifeの買収決定(いずれも2026年9月)で海外比率をさらに引き上げ
ベネフィット・ワン(会員1,118万人)で非保険領域に拡大
国内生保市場の縮小・金利変動・為替リスクに注意
PER 15.8倍・配当利回り2.9%(2026年3月期実績配当54.5円ベース。2027年3月期予想配当72円ベースでは3.8%。いずれも2026年9月15日終値1,894.5円で算出、KabuGraphデータ)は、成長性と安定性のバランスが取れた水準といえるでしょう。
第一ライフグループ
第一ライフグループは、第一生命保険を中核とする国内大手の生命保険グループ。個人・法人向けの生命保険引受を主力に、第一フロンティア生命保険(窓販向け貯蓄性商品)、第一ネオ生命保険(ネット専業)など複数の生保子会社を傘下に持つ。海外ではProt…