LITALICO(7366)の企業分析|累計就職者2万人の就労支援×発達ナビ50万会員、障害福祉×テクノロジーで拓く成長戦略
2027年3月期 第2四半期決算まで反映
LITALICO(7366)は、障害者の就労支援・児童発達支援の施設を直営で運営しながら、福祉施設向けの業務ソフトや情報サイトなどのプラットフォームを展開する、障害福祉×テクノロジー企業です。
2026年3月期は売上収益382億円(前期比+17.7%)、営業利益46億円(同+32.8%)と増収増益でした(売却した子会社を除く継続事業ベースの比較)。就労移行支援「LITALICOワークス」は累計就職者20,000名を突破し、プラットフォーム事業の売上構成比は14%を超えました。
FY2027/3も上期(2026年4〜9月)に売上収益+19.6%、営業利益+37.0%と伸び、会社は11月2日に通期予想を売上455〜460億円・営業利益58〜63億円へ引き上げ、期末配当の予想も15円から20円に引き上げました。
この記事では、LITALICOの事業構造(就労支援・児童福祉・プラットフォーム・米国事業)、セグメント別の業績推移、拠点拡大戦略、株主還元、投資判断のポイントを個人投資家向けに解説します。
LITALICO
障害のない社会をつくるをビジョンに就労継続支援・就労移行支援・児童発達支援などの福祉施設400施設以上で就労・学び支援。プログラミング等一般教育も展開。障害福祉領域インターネットプラットフォームを運営。
この記事の内容(目次)
LITALICOの企業概要
会社概要
LITALICOは2005年12月創業、代表取締役社長は長谷川敦弥氏です。本社は東京都目黒区(中目黒GTタワー)で、2027年10月からは同じ目黒区の下目黒(ARCO TOWER)に移る予定です。従業員数は5,768名(2026年6月末時点)です。
2016年:東証マザーズに上場(旧LITALICO、証券コード6187)。翌2017年に東証一部へ市場変更
2020年:福祉施設向けソフトの福祉ソフト株式会社をグループ会社化
2021年:持株会社体制に移行。現在の株式会社LITALICO(証券コード7366)が上場し、旧LITALICOはLITALICOパートナーズに商号変更
2022年:介護施設向けソフトのプラスワンソリューションズをグループ会社化。東証プライム市場に移行
2024年:米国ネブラスカ州のDDCN(Developmental Disability Center of Nebraska)を100%子会社化し、海外事業を開始
2026年:就労支援の事業所向けクラウド「ポチパス」を運営するトラストバンク株式会社をグループ会社化(4月)
出典:LITALICO 沿革・適時開示よりKabuGraph作成
社名の「LITALICO」は、日本語の「利他」と「利己」を組み合わせた造語で、関わる人を幸せにすることが自分たちの幸せにつながる、という考えを表しています。「障害のない社会をつくる」をビジョンに掲げています。
グループ会社には、LITALICOパートナーズ(2021年の持株会社化で旧LITALICOが商号変更した会社)、LITALICOライフ(ライフプランニング)、就労支援の事業所向けの記録・管理ソフト「ポチパス」を運営するトラストバンク株式会社などがあります。
事業セグメント構成
LITALICOの事業は大きく5つのセグメントに分かれます。FY2026/3のセグメント別売上構成は以下の通りです。
セグメント別売上構成(FY2026/3)
売上の約37%を就労支援が、約29%を児童福祉が占め、国の障害福祉サービス給付費(公費)を収入源とするこの2事業だけで全体の約66%になります。米国の海外事業(約1割)も公費が収入源です。プラットフォーム事業は売上の約14%ですが、利益率は3割を超え、セグメント利益は就労支援に次ぐ規模です。
セグメント別売上推移
海外事業:米国ネブラスカ州のDDCN
海外事業は、2024年6月に持分100%を取得した米国ネブラスカ州のDDCNが中心です。強度行動障害(自傷や他害などの行動が激しく出て、手厚い支援が必要な状態)のある知的・発達障害の人に、グループホームなどの住まいと日中活動の場を提供しています。
取得額は2,950万ドルで、業績に応じた追加支払いを含めると最大約5,000万ドルです。サービスはすべて米国の公費(Medicaidなど)でまかなわれており、国内の福祉事業と同じく制度に支えられた事業です。
FY2026/3の売上は36.6億円(前期比+28.7%)、セグメント利益は8.6億円(同+13.9%)で、児童福祉(10.2億円)に近い利益を出しています。一方、現地の事業・設備への追加投資を借入でまかなったため借入金は1年で71億円増え、親会社所有者帰属持分比率(自己資本比率にあたる)は38.1%から32.8%に下がりました(2026年9月末は30.6%)。
就労支援事業:LITALICOワークス
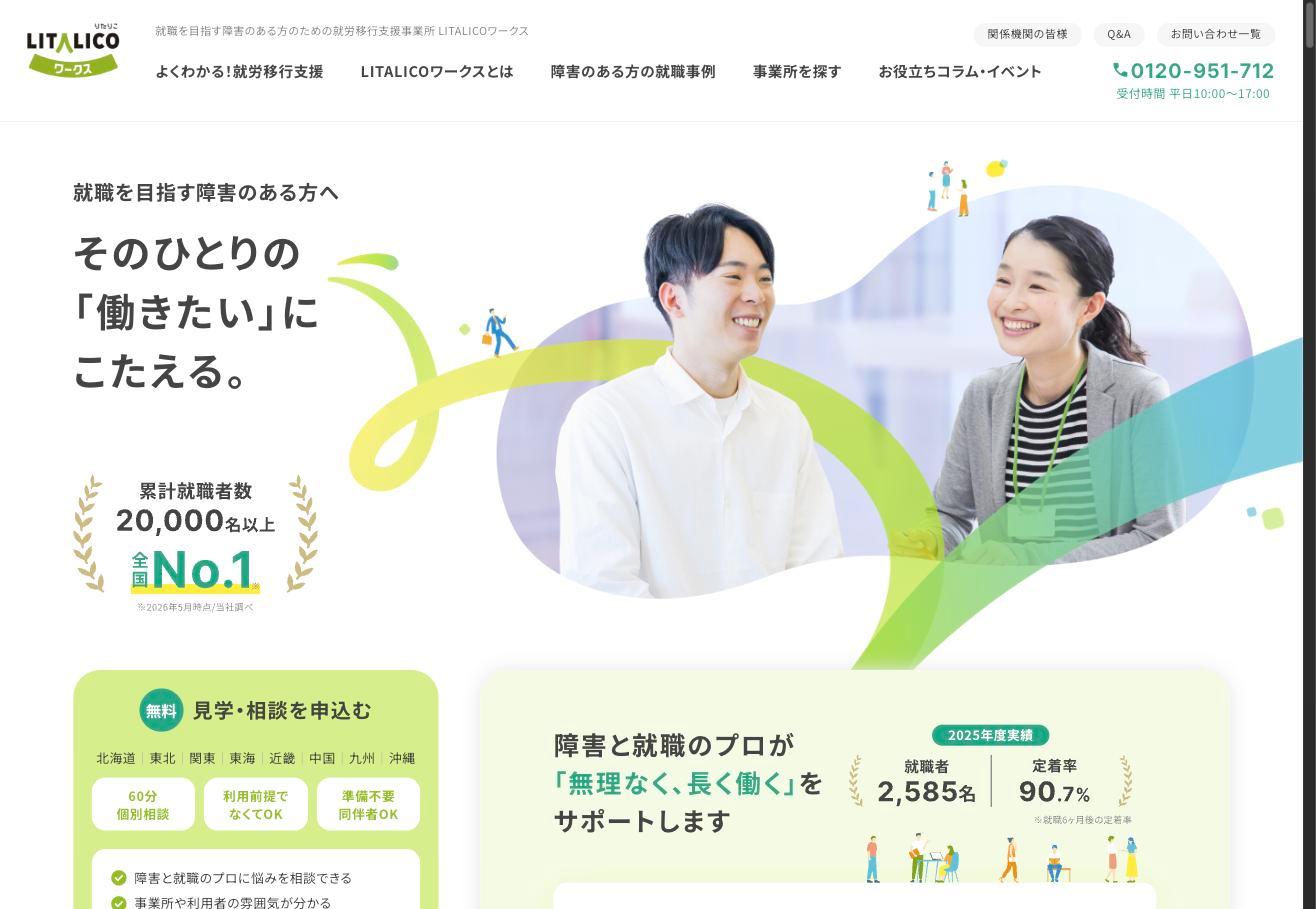
LITALICOの祖業であり売上の約37%を占める中核事業が、就労移行支援サービス「LITALICOワークス」です。障害のある方の一般企業への就職を支援しています。就労支援事業の施設数は183施設(2026年9月末。9月にM&Aで加えた7施設を含む。2026年3月末は164施設)です。
就労移行支援の仕組み
就労移行支援とは、障害者総合支援法に基づく障害福祉サービスのひとつです。一般企業への就職を目指す障害のある方(18〜65歳)に対し、最大2年間の職業訓練・就職活動サポート・職場定着支援を提供します。
利用者の自己負担は原則1割(多くの方が無料)で、事業者の収入は国・自治体からの障害福祉サービス給付費が主体です。報酬は成果に連動する仕組みで、定員に対して「就職して6か月以上働き続けた人」がどれだけいるか(就労定着率、過去2年間で計算)によって基本報酬の単価が決まります。
LITALICOワークスは、新設を除くほぼ全ての施設が最高の単価の区分を取っています。新しい施設が最高の単価に届くまでには最低2年かかります(同社資料)。
実績と競争優位
LITALICOワークスの主な実績は以下の通りです。
指標 | 実績 |
|---|---|
累計就職者数 | 20,000名以上 |
2025年度就職者数 | 2,585名 |
就職後の定着率(6ヶ月) | 90.7% |
施設数 | 183施設 |
LITALICOワークスは2025年度に2,585名が就職し、就職6か月後の定着率は90.7%でした(同社公表)。定着率が高いほど基本報酬の単価が上がる仕組みのため、就職実績はそのまま1施設あたりの収益性につながります。
累計就職者数は、実績を公表している就労移行支援の事業者6社と比べて最も多いとしています(同社調べ、2026年5月時点)。
児童福祉事業:LITALICOジュニア
売上の約29%を占めるのが児童福祉事業です。「LITALICOジュニア」のブランドで、発達が気になるお子さま向けの児童発達支援・放課後等デイサービスを全国195施設(2026年9月末。2026年3月末は186施設)で展開しています。
児童発達支援の市場環境
発達障害の社会的認知度が高まる中、児童発達支援・放課後等デイサービスの利用者数は年率10%超で増加しています。2023年度の利用者は1か月平均で約51万人(前年度比+11%、国保連データ)に達し、療育ニーズは今後も拡大が見込まれます。
LITALICOジュニアは、個別の支援計画に基づくオーダーメイドの療育プログラムが特徴です。IT技術やプログラミングを活用した学習支援も取り入れ、従来の療育にテクノロジーを掛け合わせたアプローチで差別化しています。
IT×ものづくり教室「LITALICOワンダー」
障害福祉サービスとは別に、子ども向けのプログラミング・ロボット教室「LITALICOワンダー」を首都圏の20を超える教室とオンラインで展開しています。福祉制度に依存しない自費サービスで、プログラミング教育の必修化を追い風に、年長〜高校生を対象にゲーム・アプリのプログラミング、ロボット製作、3Dモデリングなどのコースを提供しています。
売上規模はまだ小さいものの、障害福祉の枠を超えた教育テック企業としてのブランド構築に寄与しています。
プラットフォーム事業:施設向けソフト・発達ナビ・仕事ナビ
売上構成比約14%ながら、LITALICOの成長戦略の要となるのがインターネットプラットフォーム事業です。売上の中心は、障害福祉・介護の事業所向けの請求・運営支援ソフトで、定額課金の契約事業所数は38,045(2026年9月末。2026年3月末は35,002)に積み上がっています。
FY2026/3のセグメント売上は54.8億円(前期比+20.9%)、利益は17.9億円で、利益率は32.7%と全セグメントで最も高くなっています。主なサービスは以下の通りです。
請求・運営支援ソフト:障害福祉施設・介護施設向け。2020年に福祉ソフト、2022年にプラスワンソリューションズをグループ化して広げてきた
集客支援:発達ナビ・仕事ナビを通じて、利用者を探す施設と、施設を探す家族・本人をつなぐ
採用支援:福祉業界で働く人の転職サービス「LITALICOキャリア」と、福祉施設の採用支援
その他:職員の教育研修支援、ファクタリング(施設の報酬請求を早めに現金化するサービス)など
出典:LITALICO 2026年3月期決算説明資料・2027年3月期第2四半期決算説明資料よりKabuGraph作成
LITALICO発達ナビ
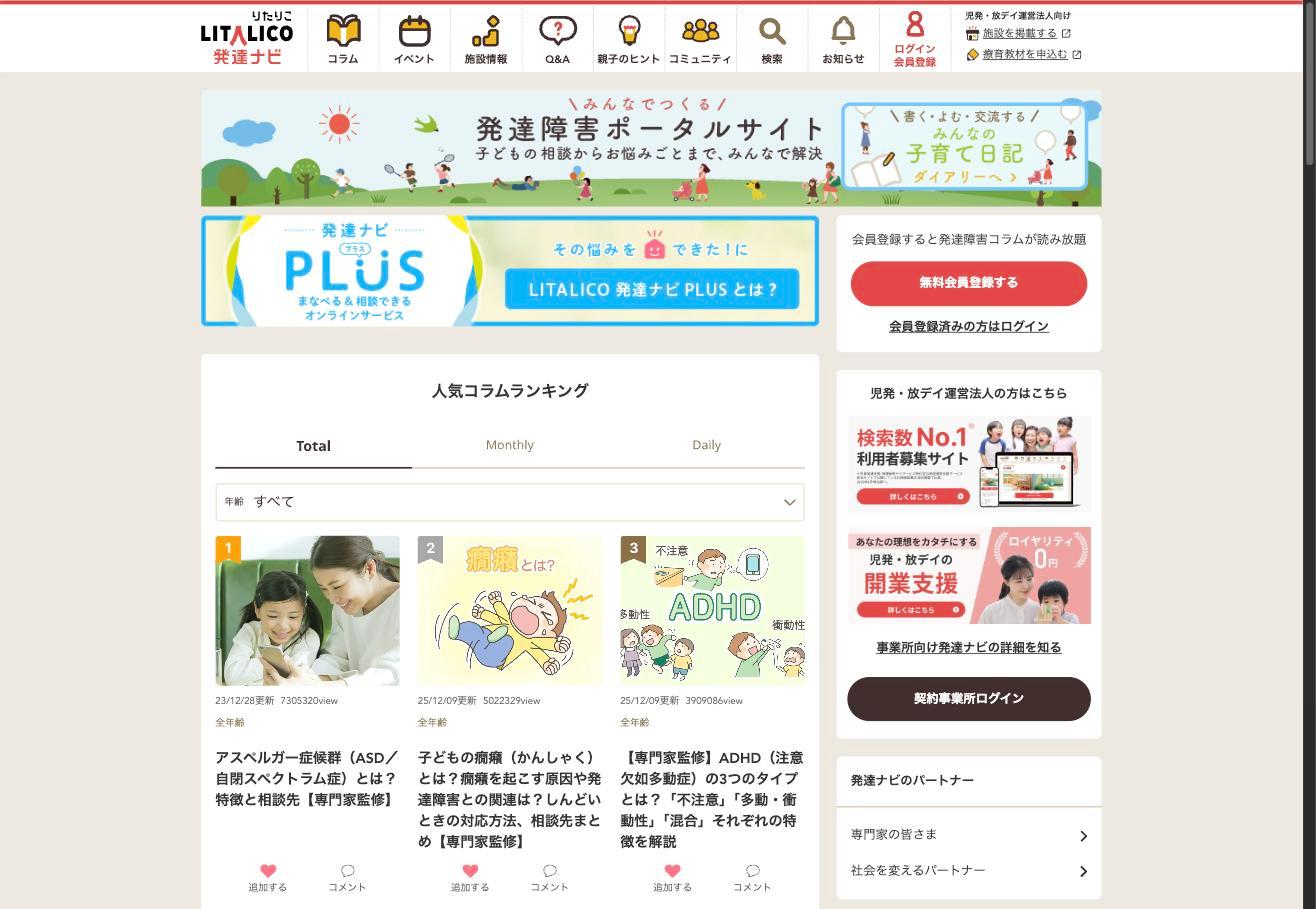
発達が気になる子どもの保護者向けポータルサイトです。会員数は50万人を突破し、発達障害に関する日本最大級の情報プラットフォームに成長しています。コラム・Q&A・施設情報検索・コミュニティなどのコンテンツを無料で提供しています。収益は、子どもの発達支援施設に向けた集客や運営・経営支援、人材育成などのサービスから得ています。
2020年からは、保護者向けの会員制オンラインサービス「発達ナビPLUS」も運営しています。専門家によるオンライン勉強会や個別の相談、特別支援の教材などを提供するものです。
LITALICO仕事ナビ
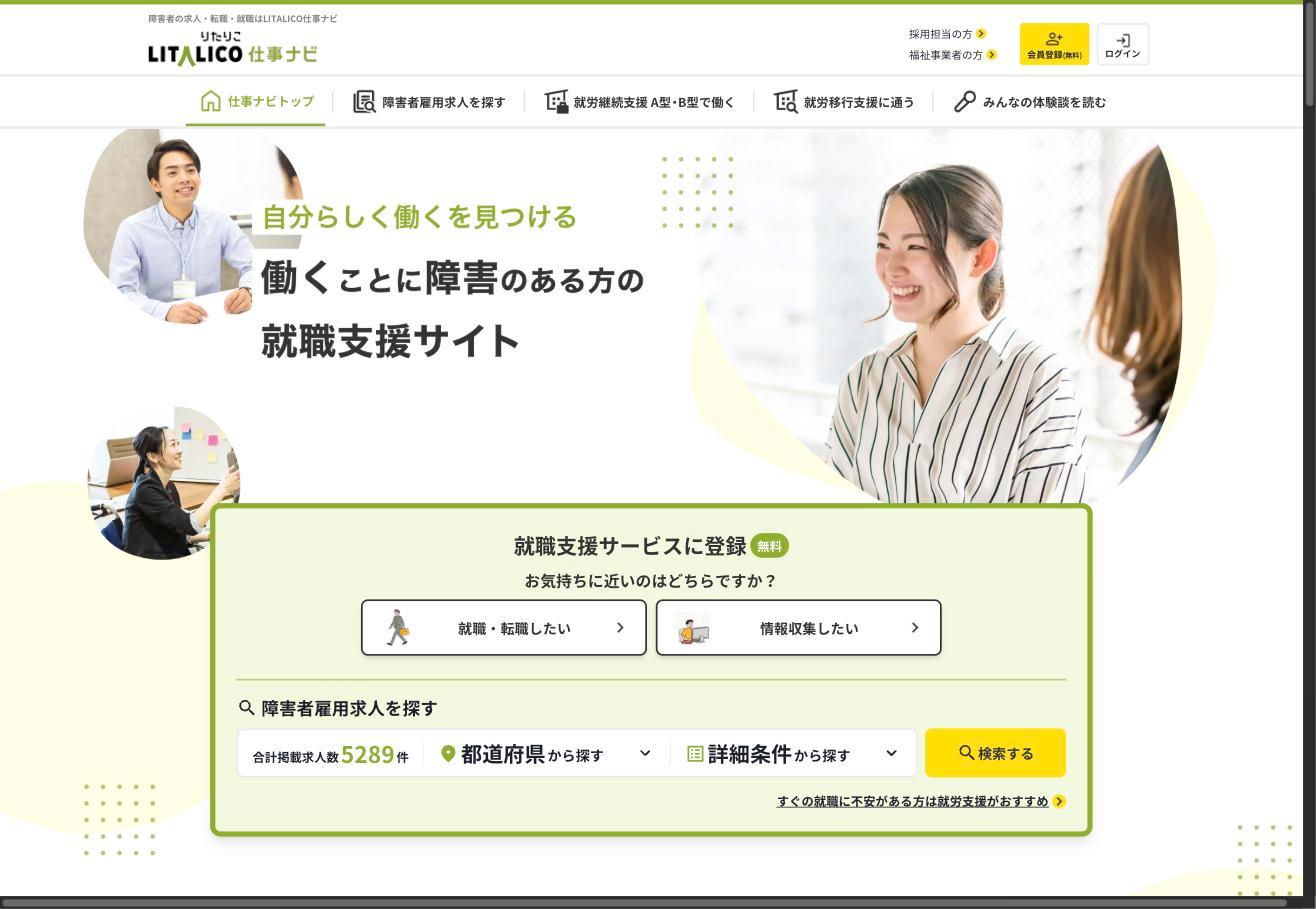
障害者雇用に特化した求人・就職情報サイトです。掲載求人数5,289件、掲載企業611社、掲載施設5,350以上(2026年9月時点)と、障害者就労分野で最大規模のプラットフォームです。求職者と企業・就労支援事業所をマッチングし、就労支援施設向けの集客支援や、障害者を採用する企業への人材紹介で収益を得ています。
業績分析
通期業績推移
通期業績推移(売上高・営業利益・営業利益率・売上成長率)
FY2022/3〜FY2026/3の5期で売上高は197億円→382億円とほぼ倍増しました(年平均18%成長)。営業利益率は10〜13%のレンジで推移しています。
FY2025/3に営業利益率が10.5%へ下がったのは、2024年度の報酬改定で児童福祉事業が赤字に転落したためです。この改定で、児童発達支援・放課後等デイサービスの基本報酬は「1日いくら」から、支援時間の長さで3段階(30分以上1時間30分以下/1時間30分超3時間以下/3時間超5時間以下)に分かれる形に変わり、短い支援ほど単価が低くなりました。
LITALICOジュニアは改定に合わせて支援プログラムを変えましたが、施設の稼働率と利用単価が一時的に下がり、児童福祉のセグメント利益は前期の17.1億円から0.8億円の赤字に落ちました(会社は2024年10月に営業利益の予想を45億円から33億円へ引き下げ)。FY2026/3は短時間中心の支援プログラムに戻して稼働率が安定し、児童福祉は10.2億円の黒字に回復、全社の営業利益率も12.0%に戻っています。
FY2024/3の純利益35億円には、関連会社Olive Union(聞こえを支えるスマートデバイスの開発会社)の株式売却益(金融収益10.6億円)が含まれています。この一時的な利益を除くと純利益は20億円台で、FY2025/3は上記の報酬改定の影響で24億円に減り、FY2026/3は27億円でした。
会社予想(FY2027/3、11月2日に上方修正)
項目 | FY2026/3 実績 | FY2027/3 予想 | 前期比 |
|---|---|---|---|
売上高 | 382億円 | 455〜460億円 | +19.0〜20.3% |
営業利益 | 46億円 | 58〜63億円 | +26.7〜37.7% |
純利益 | 27億円 | 35〜39億円 | +27.8〜42.4% |
会社は11月2日、通期予想を売上収益455〜460億円(前期比+19.0〜20.3%)、営業利益58〜63億円(同+26.7〜37.7%)に引き上げました(5月の予想は440億円・55億円)。既存施設の稼働率向上などで就労支援事業を中心に国内が好調なことと、当初の予想に入れていなかった米国の新規施設の稼働が理由です。
営業利益で見ると、就労支援で約10億円、児童福祉とプラットフォームで約3億円、米国の新規施設で1〜3億円の上振れを見込む一方、「その他」で約3億円の下振れとし、下期には来期以降の出店の加速やプラットフォームの営業・開発体制の強化に6〜9億円程度の追加投資を進めます(決算説明資料)。投資の時期・規模と米国の新規施設の業績で利益の増え方が変わるため、予想はレンジで出しています。今期の開設計画は就労支援27施設・児童福祉21施設のままです。
上期(FY2027/3、4〜9月の累計)
2026年11月2日に発表した上期(2026年4〜9月の累計)は、売上収益221.0億円(前年同期比+19.6%)、営業利益28.3億円(同+37.0%)、純利益18.2億円(同+47.3%)でした。前年同期の売上・営業利益は、売却した子会社を除く継続事業ベースです。
修正後の通期予想に対する進捗率は、売上48.0〜48.6%・営業利益44.9〜48.7%・純利益46.7〜52.0%です(予想レンジの上限と下限に対して。KabuGraph算出)。セグメント別(4〜9月の累計)は以下の通りです。
就労支援:売上84.4億円(+23.0%)、利益28.5億円(+33.8%)。既存施設の稼働率が上がり、12施設の開設とM&Aによる7施設の追加(9月)で183施設に
児童福祉:売上62.5億円(+22.4%)、利益7.0億円(前年同期は1.7億円)。11施設を開設して195施設に
プラットフォーム:売上34.1億円(+25.6%)、利益11.0億円(+9.6%)。定額課金の契約事業所は38,045に増加
海外:売上20.4億円(+12.6%)、利益4.7億円(+8.7%)。7月に新しい中型施設(30床)を開き、償却費などが増えた
出典:LITALICO 2027年3月期第2四半期決算短信・決算説明資料よりKabuGraph作成
就労支援は新しい施設の業績も好調だとして来期(FY2028/3)に40施設の開設を計画し、児童福祉も来期から開設を加速する計画です。プラットフォームは人員の大幅な増強などの先行投資を続けており(会社の説明)、利益の伸びは売上の伸びを下回りました。
投資指標
指標 | 値 |
|---|---|
株価 | 1,920円 |
時価総額 | 687億円 |
PER(実績) | 24.8倍 |
PER(会社予想) | 16.9〜18.8倍 |
PBR | 4.6倍 |
配当利回り(実績) | 0.57% |
配当利回り(会社予想) | 1.04% |
EPS(実績) | 77.54円 |
株主還元
配当利回りは低めですが、自己株式の取得(自社株買い)に積極的です。会社は「積極的な成長投資と安定的な増配を両立しつつ、利益水準と財務体質の状況に応じて自己株式を取得する」ことを株主還元方針としています。
配当:1株配当はFY2022/3の5円から毎期増やし、FY2026/3は11円。FY2027/3は20円(9円の増配)を予定(2026年11月2日に15円から引き上げ)
自己株式の取得:FY2026/3に合計13億円を取得。2026年5月に決めた上限10億円の取得も、6月4日に終了(64万4,700株)
総還元:FY2026/3は自己株式の取得13億円と配当約3.8億円で約17億円となり、純利益27.4億円の約6割(KabuGraph算出)
出典:LITALICO 2026年3月期決算短信・決算説明資料・適時開示よりKabuGraph作成
まとめ
LITALICOは、障害福祉サービスの直営拠点運営とインターネットプラットフォームの両輪で、障害のある方の「働く」「学ぶ」を支援する独自のポジションを築いています。
投資判断のポイントは以下の3点です。
制度ビジネスの安定性と市場拡大:障害福祉サービス給付費を主な収入源とする就労支援・児童福祉は景気変動に強く、障害者手帳保持者の増加と福祉サービス利用率の向上が追い風です。一方、報酬改定は利益を大きく動かします(2024年度の改定とその対応で、児童福祉の利益は約18億円減少)。改定は原則3年ごと(次回は2027年度)ですが、2026年6月には新設の児童発達支援・放課後等デイサービスの基本報酬を1〜2%下げる臨時の見直しもあり、出店を続ける同社には新規施設の単価が下がるリスクがあります。
プラットフォーム事業の利益貢献度:福祉・介護の事業所向けソフト(定額課金の契約38,045事業所)と、発達ナビ50万会員・仕事ナビの集客支援を組み合わせたプラットフォームが、成長ドライバーとなるかが中長期の焦点です。利益率は3割を超えており、現在14%の売上比率が上がるほど全社の利益率を押し上げます。
バリュエーション:2026年11月2日終値(1,920円、予想修正の発表前)で実績PER 24.8倍・PBR 4.6倍、修正後の会社予想ベースのPERは16.9〜18.8倍で、FY2027/3の会社予想の達成が前提の水準です。配当利回りは実績0.57%、増配後の今期予想20円でも1.04%と低めですが、自己株式の取得に積極的で、FY2026/3は配当と合わせた総還元が純利益の約6割にあたりました。