ブロードリーフ(3673)銘柄分析|整備工場向けソフトのクラウド化率40%・営業利益V字回復
ブロードリーフ(3673)は、自動車整備工場・鈑金工場・部品商など自動車アフターマーケット向けに業務支援クラウドシステムを提供するIT企業です。
自動車整備業向けの業務ソフトでは業界トップとされ、会社の依頼で書かれたフィスコの調査レポート(2025年3月)は、全国約9.2万の認証整備工場のうち2〜2.5割が顧客と推定しています。パッケージとクラウドを合わせた業種別のライセンスは約3.8万です(2026年6月末)。
現在、販売時に売上を一括計上するパッケージソフトから、月額課金のクラウド(SaaS)へ主力を切り替えています。売上が月割りでしか立たなくなった2022〜2023年は赤字でしたが、2024年に黒字転換を果たしました。2026年12月期の会社予想は営業利益48億円と過去最高で、V字回復の軌道に乗っています。
この記事では、ブロードリーフの事業構造、クラウド移行の進捗、業績推移、投資判断のポイントを個人投資家の視点から解説します。
この記事の内容(目次)
会社概要 — 自動車アフター市場のインフラを担うIT企業
ブロードリーフは、翼システムのパッケージソフト事業を引き継いで2005年に創業し(現在の法人の設立は2009年9月)、東証プライム市場に上場しています。代表取締役社長は大山堅司氏。自動車の整備・鈑金・部品流通・車両販売など、いわゆる「自動車アフターマーケット」を主なターゲットとし、業務支援ソフトウェアとデータプラットフォームを一体で提供しています。
2026年7月1日に1株を2株に分割しました。この記事の1株当たりの数値(利益・配当)は、断りのない限り分割後の基準です。
項目 | 内容 |
|---|---|
社名 | 株式会社ブロードリーフ(Broadleaf Co., Ltd.) |
証券コード | 3673(東証プライム) |
創業 | 2005年12月(現在の法人の設立は2009年9月) |
代表者 | 代表取締役社長 大山 堅司 |
本社 | 東京都品川区 |
従業員数 | 924名(2025年12月期末、連結) |
会計基準 | IFRS(国際財務報告基準) |
決算期 | 12月 |
セグメント | ITサービス事業(単一セグメント) |
ブロードリーフは単一セグメント(ITサービス事業)ですが、売上収益をクラウドサービス・パッケージシステム・その他の3区分で開示しています。近年はクラウドサービスの構成比が急速に拡大しており、2025年12月期は売上の57%を占め、2026年上期(1〜6月)には64%まで上がりました。
売上収益の構成比(2025年12月期)
クラウドサービスには、月額課金のソフトウェアサービス(.cシリーズなど)と、自動車部品の受発注プラットフォームなどのマーケットプレイスが含まれます。パッケージシステムは、.NSシリーズなどのパッケージソフトの販売代金(リース販売または一括販売)と、利用に必要な運用・サポート料です。その他は、ソフトを動かすパソコンなどのハードウェアとサプライ品の販売です。
事業紹介 — 整備工場の業務ソフトと部品取引のプラットフォーム
ブロードリーフの事業は、大きく「クラウドサービス(ソフトウェアサービス+マーケットプレイス)」「パッケージシステム」「その他」の3つに分かれます。中核となるのは自動車整備業・鈑金業向けのクラウド型業務支援システムです。
1. クラウドサービス — Broadleaf Cloud Platform
ブロードリーフは独自開発の「Broadleaf Cloud Platform」上に、整備工場・鈑金工場・サービスステーション・ディーラー向けの各種業務アプリケーションを展開しています。「Maintenance.c」をはじめとする「.cシリーズ」は、顧客車両管理・伝票発行・見積作成・部品発注をブラウザ上で完結できるクラウド型業務支援システムです。
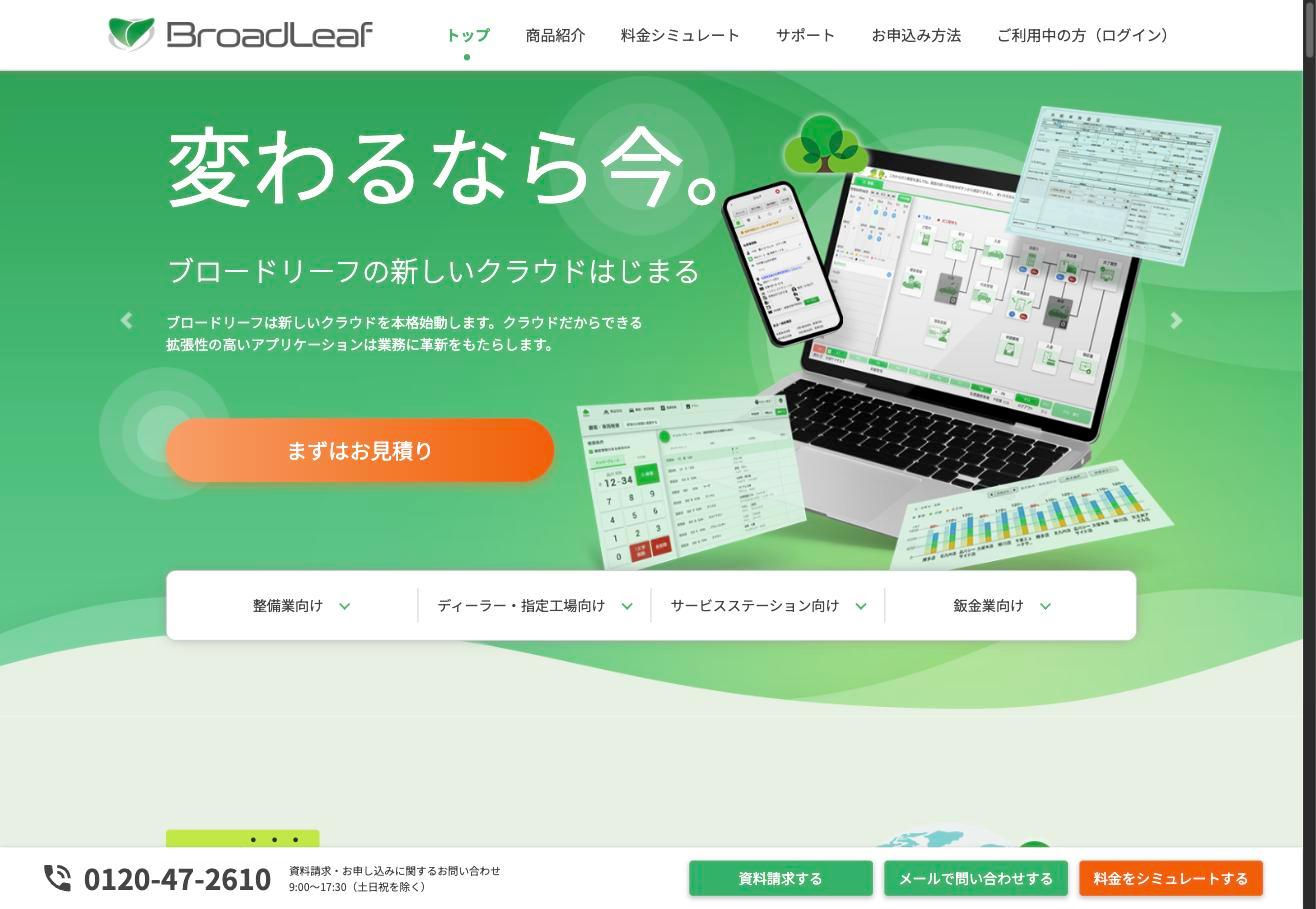
クラウド版の特長は、ブラウザで動くため事務所のPCに縛られず、タブレットやスマートフォンからも使える点です。2026年3月には、伊藤忠商事などが出資し全国に整備拠点を持つWECARSへのMaintenance.cの提供も始まりました。会社は大手向けの機能を加えたことで、2026年下期から大手顧客への導入が増える予定としています。
2. マーケットプレイス — 部品流通のデジタルインフラ
クラウドサービスには、ソフトの利用料のほかに、部品の電子受発注プラットフォーム「BLパーツオーダーシステム」やリサイクル部品の取引ネットワーク「パーツステーションNET」などのマーケットプレイスが含まれます。これらは整備工場と部品商・リサイクル業者をつなぐ仕組みで、取引ごとの手数料や決済代行収入を生み出しています。
ただし売上はまだ小さく、2025年は5.3億円(売上全体の2.5%)で、2022年の6.7億円から減っています。2026年も5億円と前年を下回る見通しです。会社は、クラウド版の利用者が増えて取引の参加者が広がる2027年以降の拡大を計画しており、2028年に25億円を目標にしています(2026年2月公表)。
顧客の工場が多いほど部品商も参加しやすくなるネットワーク効果が期待でき、会社はこの取引の拡大を成長戦略の柱に置いています。2026年9月には、トラック・バス向けリサイクル部品の販売トライアルを始めるなど、対象領域の拡大も進めています。
3. パッケージシステム — レガシーだが安定収益を支える基盤
「.NSシリーズ」に代表されるパッケージシステムは、オンプレミス型の業務ソフトウェアです。AI機能を搭載した「SF.NS3Ai」など高機能版もありますが、クラウドへの移行が進む中で売上は縮小傾向にあります。ただし、パッケージに付帯する運用・サポートサービス(保守契約)は安定した継続収入として機能しています。
2026年9月からは、調達・運用コストの上昇を理由に、.NSシリーズの月額運用サポート代金を平均21%引き上げました。会社はこの値上げで今期の売上が1.6億円増えると見込んでいます。
サービス区分別売上推移
以下のグラフは、クラウドサービス・パッケージシステム・その他の3区分の売上推移です。クラウドサービスの急成長とパッケージシステムの縮小が対照的に表れています。
サービス区分別 売上収益推移
クラウドサービスは2022年の27億円から2025年の118億円へ約4.3倍に伸び、2026年上期(1〜6月の累計)も前年同期比+29.7%でした。一方、パッケージシステムは同じ期間に92億円から57億円へ縮小し、2026年上期も−15.3%です。
売上全体が2022年に前年の207億円から138億円へ落ち込んだのは、整備業・鈑金業でパッケージの利用権(ほとんどが6年)が満了した顧客を、原則としてクラウド版へ切り替えたためです。販売時に数年分をまとめて計上していた売上が月割りになり、会社は切り替えによる年間の売上の目減りを約80億円と見込んでいました。
業績推移 — パッケージ→クラウド移行が生んだV字回復
ブロードリーフの業績は、クラウド移行の進捗を映してV字を描いています。パッケージ全盛期の2019年に売上収益226億円・営業利益45億円のピークをつけた後、クラウド移行に伴う売上の計上方法の変化(一括→月額)を主因に2022〜2023年は赤字に転落。2024年に黒字復帰し、2025年は営業利益21億円まで回復。会社予想では2026年に営業利益48億円と過去最高水準を目指しています。
通期業績推移(売上収益・営業利益)
業績のポイント
2019/12期まで:パッケージ販売中心で営業利益率20%前後の高収益体質。売上収益は226億円、営業利益は45億円のピークを記録
2022〜2023/12期:クラウド移行の「谷」。整備業・鈑金業の顧客をパッケージ(販売時に一括計上)から月額課金のクラウド版へ切り替えたため、2022年の売上は138億円に縮小しました。費用は前年より減ったものの、子会社タジマののれん減損6.2億円(買収時の上乗せ分の評価損)も重なって営業赤字29億円となり、月額課金が積み上がるまでの2023年も赤字が続きました
2024/12期〜:黒字転換(営業利益7億円)。クラウドサービスの積み上がりで売上は180億円に回復。2025/12期は営業利益21億円へ拡大し、回復基調が鮮明に
2026/12期(会社予想):売上収益238億円、営業利益48億円、当期利益32億円。営業利益率は20.2%と、移行前の2019年水準に回帰する見通しです。売上予想は8月12日に235億円から238億円へ上方修正しました(.NSシリーズの保守料の値上げとパソコンの買い替え需要。利益への寄与は小さいとして利益予想は据え置き)
直近の決算(2026/12期 上期累計)
2026年12月期の上期(1〜6月の累計、2026年8月12日開示)は、売上収益108億円(前年同期比+9.8%)、営業利益15億円(同+91.5%)でした。会社の期初計画も上回り、8月3日に上期の予想を上方修正しています(営業利益11億円→14.8億円)。
会社が挙げた理由は、自動車以外の業種向けのパッケージ販売とパソコンの売上が計画を超えたことと、生成AIを使った業務の内製化で事務委託費や広告・営業の費用が計画を下回ったことです。
2025年上期累計 | 2026年上期累計 | 前年同期比 | |
|---|---|---|---|
売上収益 | 98億円 | 108億円 | +9.8% |
営業利益 | 8億円 | 15億円 | +91.5% |
中間利益(親会社帰属) | 4億円 | 10億円 | +140.3% |
ただし通期の営業利益予想(48億円)は据え置いたため、進捗率は30.8%で、下期に33億円(上期の約2.2倍)が必要です。会社は、大手・準大手の顧客のクラウド移行が下期も進むことと9月の保守料の値上げで、通期予想の達成を見込んでいます。
利益はもともと下期に偏りやすく、2025年も通期の営業利益の63%が下期でした。会社自身も進捗率は参考値で、達成の判断にはクラウド導入の進み具合が重要だとしています。
投資ポイント — クラウド移行の成否が株価を左右
強み・成長ドライバー
業界トップの顧客基盤:会社の依頼で書かれたフィスコの調査レポート(2025年3月)は、自動車整備業向け業務システムで業界トップ(認証整備工場の2〜2.5割が顧客)と推定しています。30年以上かけて蓄積した自動車部品データベースと全国の営業・サポート拠点が参入障壁となっています。クラウド版の月間解約率は約0.2%(ユーザー維持率99.8%、2026年6月末)で、移行しても顧客は離れていません。
クラウドのストック型収益が本格化:クラウドサービスの売上収益は2022年の27億円から2025年の118億円へ約4.3倍に成長。クラウド化率(切り替え対象の顧客のうちクラウド版を導入した割合)は40.0%(2026年6月末)で、会社は2028年末に100%、.cシリーズの年間経常売上(ARR)を200億円(2026年6月末は70億円)にする計画です。移行が進むほど利益率が上がる計画で、営業利益率は2026年予想の20.2%から2028年に40.6%を見込んでいます。
マーケットプレイスのネットワーク効果:部品の電子受発注プラットフォームは、参加する工場・部品商が増えるほど利便性が高まるネットワーク効果を持ちます。売上は2025年で5.3億円とまだ小さいものの、会社はクラウド版の普及で参加者が増える2027年以降の拡大を見込み、2028年に25億円を計画しています。
車齢の長期化が追い風:日本の自動車の平均車齢は伸び続けており、整備・修理の需要は構造的に拡大傾向にあります。車検制度のもとで定期的な整備は必須であり、不況に左右されにくいディフェンシブな需要特性を持っています。
リスク・注意点
高バリュエーション:株価471円(2026年10月1日終値)で、前期実績の1株利益(6.90円)によるPERは68.3倍、2026/12期の会社予想(17.68円)でも26.6倍と、利益の急回復を織り込んだ水準です。会社は2028年に営業利益130億円・1株利益46.95円を計画しており(2026年2月公表)、計画どおりなら株価は2028年の利益の約10倍にあたります。株価はこの計画をどこまで織り込むかで動きやすく、クラウド移行や利益率の改善が計画を下回れば、調整のリスクがあります。
自動車アフター市場への集中リスク:売上の大部分が自動車アフターマーケットに依存しています。長期的にはEV化の進展で従来型エンジン車の整備需要が変化する可能性があります。ただし、EVでも車体修理や車検は必要であり、短期的な影響は限定的と見られます。
クラウド移行完了後の成長戦略:会社はクラウドへの切り替えを2028年末に終える計画で、その後どう成長を続けるかが中長期の課題です。会社は次の柱として、部品取引のマーケットプレイスの本格拡大と、蓄積した独自データを使ったAIサービス(業務の自動化など)を挙げていますが、どちらも収益への貢献はこれからです。
配当は増えているが利回りはまだ低い:前期実績の配当(分割後の基準で3円)で計算した利回りは0.64%です(2026年10月1日終値471円)。会社は2026年12月期から配当性向の目安を35%以上から40%以上に引き上げ、今期の年間配当予想は分割前の基準で15.5円(前期6円)と大きく増やしました。分割後の基準では7.75円で、予想利回りは約1.6%。増配は続いていますが、利回りの水準はまだ高くありません。
まとめ
ブロードリーフは、自動車アフターマーケットという「ニッチだが堅固な市場」で約3.8万の業種別ライセンスを持つ顧客基盤を土台に、パッケージからクラウドへのビジネスモデル転換を着実に進めている企業です。
2022〜2023年の赤字は、売上の計上を一括から月額に切り替えたことによる目減りが主因で、足元では売上・利益ともにV字回復の軌道に乗っています。2026/12期の会社予想では営業利益48億円と、クラウド移行前の最高(2019年の45億円)を上回る見通しです。
投資判断にあたっては、会社が開示している次の指標に注目しましょう。
クラウド化率:切り替え対象の顧客のうちクラウド版を導入した割合(社数ベース)。2026年6月末で40.0%、2028年末に100%の計画
ARR:クラウドソフト「.cシリーズ」の年間経常売上(四半期末の月額売上×12)。2026年6月末で70億円、2028年末に200億円の計画。会社全体の継続売上ではなく.cシリーズだけの値
ARPL:.cシリーズの1ライセンス当たり月額売上。2026年6月末で25,240円
マーケットプレイスの売上:2025年5.3億円、2026年予想5億円から、2028年に25億円へ伸ばす計画
出典:ブロードリーフ データブック2026・2026年12月期 第2四半期決算説明会資料よりKabuGraph作成
ブロードリーフ
モビリティ産業(自動車アフターマーケット)を中心に業務支援クラウドサービスを提供するIT企業。自社開発のクラウド基盤「Broadleaf Cloud Platform」上で、整備工場・鈑金工場・部品商・リサイクル業者向けの見積・受発注・在庫…