ELEMENTS(5246)の企業分析|eKYC市場7年連続シェアNo.1「LIQUID」の成長性と黒字転換
ELEMENTS(5246)は、オンライン本人確認サービス「LIQUID eKYC」を中心に、グループのeKYCサービスが7年連続で国内シェアNo.1を獲得している個人認証テクノロジー企業です。
2025年3月にeKYC市場2位のポラリファイを子会社化し、グループ累計で約700社・約1.5億件の本人確認実績を持つ国内最大級のeKYCプラットフォームとなりました。2026年11月期第2四半期累計(2025年12月〜2026年5月)では売上高28.0億円(前年同期比+65.6%)、営業利益3.3億円(前年同期0.2億円)と大きく伸び、最終損益も黒字に転じました。会社は通期予想を上方修正し、上場後初の最終黒字(純利益2〜3億円)を見込んでいます。
この記事では、ELEMENTSの事業構造、eKYC市場での競争優位、2027年4月の本人確認ルール変更の影響、業績推移と黒字転換の見通し、投資判断のポイントを個人投資家の視点から解説します。
会社概要 — eKYC市場シェアNo.1の生体認証テクノロジー企業
ELEMENTSは、久田康弘氏が2013年に設立した生体認証テクノロジー企業です。「BEYOND SCIENCE FICTION」をグループミッションに掲げ、個人認証・個人最適化・個人情報管理の3領域でソリューションを展開しています。
久田氏は2026年2月の株主総会で代表取締役・取締役を退任し、現在はGPUクラウド「ELEMENTS CLOUD」の事業責任者を務めています。代表取締役は長谷川敬起氏の1名体制になりました(代表取締役の異動に関するお知らせ 2026年2月)。
項目 | 内容 |
|---|---|
会社名 | 株式会社ELEMENTS(ELEMENTS, Inc.) |
証券コード | 5246(東証グロース) |
設立 | 2013年12月 |
上場 | 2022年12月(東証グロース) |
代表者 | 代表取締役社長 長谷川敬起 |
従業員数 | 103名(連結、2025年11月末時点) |
本社 | 東京都中央区日本橋本町 |
決算期 | 11月 |
時価総額 | 約228億円(2026年10月1日時点) |
M&Aで市場を統合するeKYCプラットフォーマー
ELEMENTSの成長は、有機成長とM&Aの組み合わせで進んできました。
2013年12月 — 株式会社Liquid(現ELEMENTS)として設立。画像解析・生体認証システムの開発を開始
2018年12月 — 犯罪収益移転防止法の施行規則改正(2018年11月30日施行)でネット上で完結する本人確認が認められたのを受け、「LIQUID eKYC」の提供を開始(現在は完全子会社の株式会社Liquidが提供)
2022年12月 — 東証グロース市場にIPO(公開価格160円、初値312円)
2025年3月 — SMBCグループ傘下のポラリファイを約15.4億円で子会社化。eKYC市場の上位2社が統合(ELEMENTS プレスリリース)
2025年10月 — 海外募集で240万株(発行前の約1割)の新株を発行し、約17億円を調達
2026年2月 — 久田氏が取締役を退任し、代表取締役は長谷川氏1名に。同月、GPUクラウド「ELEMENTS CLOUD」で17.45億円の大型受注
出典:ELEMENTS 会社沿革・適時開示よりKabuGraph作成
ELEMENTSの売上は99%超が個人認証ソリューション事業で占められています。eKYC(LIQUID eKYC + ポラリファイeKYC)を中核に、当人認証「LIQUID Auth」、不正検知「LIQUID Shield」など認証サービスのラインナップを広げています。
通期業績推移(売上高・営業利益・営業利益率・売上高成長率)
3つの事業を理解する
ELEMENTSグループは「個人認証」「個人最適化」「個人情報管理」の3つのソリューションを掲げていますが、売上の99%超を個人認証が占めています。最近の会社資料では、LIQUIDシリーズなどを「AI Application」、GPUクラウドを「AI infrastructure」と整理し、AiQ PERMISSIONとELEMENTS CLOUDを個人認証に続く「第2の柱」に位置づけています。ここでは主なサービスの仕組みを解説します。
① LIQUID eKYC — eKYC市場7年連続シェアNo.1
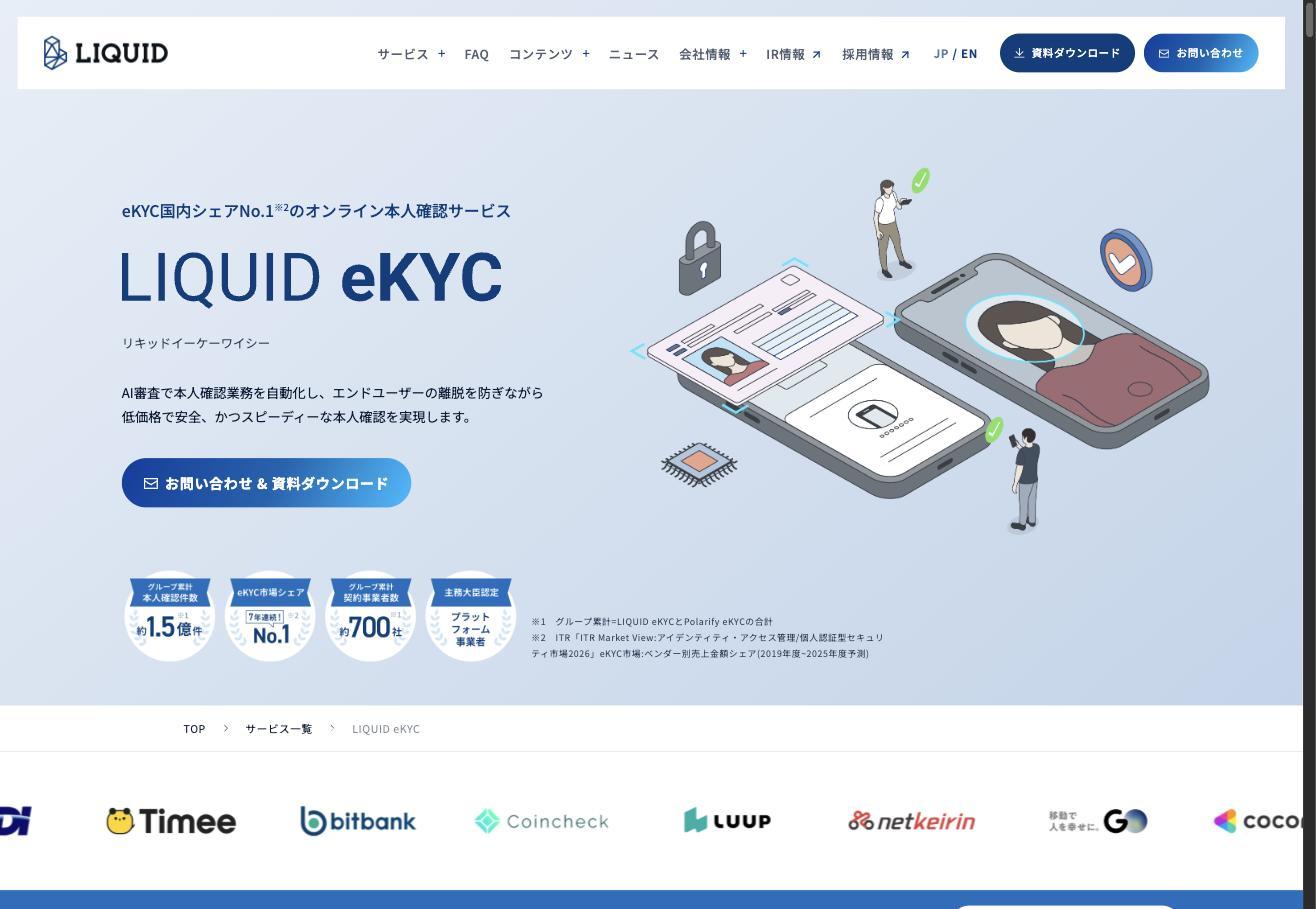
LIQUID eKYCは、AI審査でオンライン本人確認業務を自動化するSaaSサービスです。ユーザーが本人確認書類の撮影と自撮りの顔写真を提出すると、AIが照合して本人確認を完了します。ICチップ読み取り方式やマイナンバーカードを活用した公的個人認証(JPKI)にも対応しています。
ただし、書類の撮影と自撮りを組み合わせる方式は、2027年4月から犯罪収益移転防止法の本人確認では使えなくなります(後述)。会社は、JPKIに顔の撮影を組み合わせた「JPKI+(容貌)」や店頭窓口向けのIC読み取りキットなど、ICチップの読み取りに対応した製品を広げています。
ITR「ITR Market View:アイデンティティ・アクセス管理/個人認証型セキュリティ市場2026」によると、ELEMENTSグループの「LIQUID eKYC」と「Polarify eKYC」は、eKYC市場のベンダー別売上金額シェアで7年連続No.1を獲得しています(2019年度〜2025年度。2025年度は予測。ELEMENTS プレスリリース 2026年5月)。
導入実績は幅広く、eKYC導入済み銀行の66%(2025年1月時点)、国内大手携帯キャリア4社中3社(契約数ベースでシェア率96%、2024年9月時点)がグループの顧客です(いずれも会社集計)。金融機関のほか、DMM.com、KDDI、タイミー、bitbank、Coincheck、LUUPなど多業種で利用されています。
② ポラリファイ eKYC — 統合で市場の上位2社を手中に
2025年3月に子会社化したポラリファイは、SMBCグループ・NTTデータ・米Daon社が2017年に設立したeKYC企業です。「Polarify eKYC」を2018年から提供し、LIQUID eKYCに次ぐ国内2位のシェアを持っていました。
統合を発表した時点(2025年1月)の累計契約数は約550社。その後も契約は増え、2026年5月末の累計契約社数は711社、累計本人確認件数は約1.5億件になりました。ELEMENTSは議決権の95.01%を取得し、SMBCグループは引き続きポラリファイ株を保有して、金融機関との連携も維持されています(ELEMENTS プレスリリース 2025年1月)。
PMI(統合後の経営)では、ポラリファイの通信費を57%、人件費を62%減らす見込みです(買収前の2025年3月期平均と比べた2026年7月の見込み、会社資料)。顔認証エンジンの切り替えでさらに削減し、会社はそれぞれ約70%までの削減を見込んでいます。2026年9月のライセンス契約切替で粗利率の大幅改善も見込まれています。
③ LIQUID Auth — パスキー技術で「継続認証」市場を開拓
LIQUID Authは、eKYCで本人確認した結果を「継続的な当人認証」に活用するサービスです。パスキー(FIDO2)技術を用いた生体認証で、IDとパスワードに依存しないセキュアなログインを実現します。
2025年8月には大手オンライン証券会社への不正対策でパスキーの提供を発表し、9月までに導入を終えました。ログイン時の生体認証に加え、注文や出金といった取引時にもパスキーによる再認証を行い、ウイルス感染や遠隔操作による不正利用を防止します(ELEMENTS プレスリリース 2025年8月)。パスキーの累計認証件数は2025年10月〜2026年8月の合計で15億件を超えました(登録とログイン・重要操作時の再認証を含む。ELEMENTS プレスリリース 2026年9月)。
④ 第2の柱 — AiQ PERMISSION・ELEMENTS CLOUD
新規事業では、セルフ式ガソリンスタンド(SS)向けのAI自動給油許可監視システム「AiQ PERMISSION」が注目されます。2026年2月27日公布の総務省令(消防法に基づく「危険物の規制に関する規則」)の改正で、条件を満たしたAIの装置が給油の許可まで行えるようになりました。
AiQ PERMISSIONは危険物保安技術協会の技術基準の試験に国内で初めて合格して販売を始め、ELEMENTSと開発を進めてきたコスモ石油マーケティングが2026年5月に全国のセルフ式SSへの導入開始を発表しています。人手不足が深刻な業界への広がりが期待されます(AiQ PERMISSION公式)。
もう一つの「第2の柱」が、GPUクラウドサービス「ELEMENTS CLOUD」です。事業責任者は創業者の久田氏が務めています。
大型受注:2026年2月、既存顧客から17.45億円のクラウドサービスを受注。売上は2026年11月期〜2029年11月期に計上する(顧客名は非開示。2026年11月期の会社予想に織り込み済み)
データセンター:香川県高松市でデータセンターを整備するELEMENTS CLOUD四国は、2026年4月の第三者割当増資で連結子会社から外れた。ELEMENTSは株式を持ち続け、サービスの提供者として運営を続ける
研究開発:ELEMENTS本体が、産総研・富士通などとともに、多様なAI半導体の評価と計算資源の効率化を目指すNEDOの研究開発(期間は原則5年以内)に参加している
出典:ELEMENTS 大型受注に関するお知らせ(2026年2月26日)・資金使途の変更に関するお知らせ(2026年4月23日)、産業技術総合研究所よりKabuGraph作成
業績推移と財務分析
ELEMENTSは売上高は2022年11月期からの3年間で年平均約33%伸びた一方、上場以来、最終損益は赤字が続いてきたのが現状です(2025年11月期の伸びはポラリファイの連結を含む。2024年11月期は営業利益が0.6億円の黒字)。ここでは業績の推移と、黒字転換に向けた進捗を見ていきます。
通期業績推移 — 赤字のなかでも急拡大する売上
決算期 | 売上高 | 営業利益 | 純利益 | EPS |
|---|---|---|---|---|
2022/11 | 16.5億円 | -5.8億円 | -5.6億円 | -39.47円 |
2023/11 | 19.4億円 | -3.0億円 | -3.4億円 | -16.07円 |
2024/11 | 25.5億円 | 0.6億円 | -1.3億円 | -5.66円 |
2025/11 | 39.0億円 | -2.2億円 | -7.0億円 | -28.14円 |
2026/11(予) | 56〜57億円 | 3〜4億円 | 2〜3億円 | 7.34〜11.01円 |
注目すべきは、2025年11月期の純損失7.0億円の主因が、子会社アドメディカの減損(計8.1億円)だった点です。ヘルスケア・Web広告などを手がけていた同社(ケアネットとの共同出資)は将来の収益が見込めないと判断され、2025年7月にのれん等6.6億円、解散を決めた期末に1.5億円を特別損失に計上しました(同社は2025年11月に解散を決議)。
本業の営業損失2.2億円にも、ポラリファイ買収に伴う費用(統合作業の費用やのれん償却など)が約1.6億円含まれています。会社はこれを除いた営業損失を0.5億円、EBITDA(営業利益に減価償却費・のれん償却・株式報酬費用を足し戻した利益)を3.8億円と開示しています(2025年11月期 決算説明資料)。
Q2進捗 — 通期黒字化への手応え
2026年11月期第2四半期累計(2025年12月〜2026年5月)の実績は、売上高28.0億円(前年同期比+65.6%)、営業利益3.3億円(前年同期0.2億円)と大きく伸び、経常損益・最終損益も黒字に転じました(純利益3.0億円、前年同期は4.5億円の赤字)。増収の主因は、2025年11月期の第3四半期から損益を連結しているポラリファイと、LIQUID eKYCの好調です(会社説明)。
この結果を受けて、会社は7月14日に通期予想を売上高56〜57億円、営業利益3〜4億円、純利益2〜3億円に上方修正しました(修正前は売上高51〜53億円、営業利益0〜2億円、純利益は1億円の赤字〜1億円の黒字)。なお、10月14日に発表予定の第3四半期(2026年6〜8月)からは前年同期もポラリファイを連結しているため、買収による上乗せのない伸び率になります。
四半期売上高推移(四半期ごと)
中期経営計画 — FY27に営業利益率15%を目標
ELEMENTSは中期経営計画で2027年11月期に売上高60〜65億円、営業利益率15%、EBITDAマージン25%を目標としています。上場後5年間で年平均成長率(CAGR)30%以上を維持する想定です(ログミーFinance 決算説明書き起こし)。
この計画の実現には、ポラリファイPMIによるコスト削減と、LIQUID AuthなどeKYC以外の認証サービスの売上拡大がカギとなります。
eKYC市場の成長性と競合環境
ELEMENTSの成長を評価するには、eKYC市場の構造と成長の持続性を理解する必要があります。
市場規模と成長ドライバー
ITRが2023年4月に公表した予測によると、日本のeKYC市場は2021年度から2026年度にかけてCAGR28.0%で成長し、2026年度には152億円に達すると予測されています(ITRプレスリリース)。成長を支える3つの構造的要因があります。
本人確認ルールの変更(2027年4月) — 2025年6月に公布された犯罪収益移転防止法の施行規則の改正で、ネット上の本人確認から「本人確認書類の写真+自撮り」を送る方式が2027年4月1日に廃止される。以後はマイナンバーカードなどのICチップを読み取る方式や、マイナンバーカードの公的個人認証(JPKI)が中心になる。店頭など対面の本人確認でも、ICチップの読み取りが必須になる(2026年3月公布、2027年4月施行)。携帯電話の契約では、携帯電話不正利用防止法の施行規則の改正で、2026年4月に先行して画像を送る方式が終わった
マイナンバーカード活用の推進 — ELEMENTSは2026年2月に「プラットフォーム事業者」として主務大臣認定を取得しており、JPKI(公的個人認証)対応で先行
不正取引の増加 — SNS型投資詐欺、ロマンス詐欺、ディープフェイクによるなりすましなど、サイバー犯罪の高度化がeKYC需要を構造的に押し上げ
出典:警察庁「犯罪収益移転防止法施行規則の改正に係るQ&A」(令和7年・令和8年改正)、通信事業者の告知、ELEMENTS 決算説明資料よりKabuGraph作成
ルールの変更について、会社は犯罪収益移転防止法や携帯電話不正利用防止法の度重なる改正に対応してきたことを参入障壁の一つに挙げています。2026年2月にはJPKIの「プラットフォーム事業者」認定を取得し、他社の基盤を借りずにJPKIを顧客へ直接提供できるようになったことを、2026年7月の決算説明会で個人認証事業の最大のトピックとして紹介しています。
競合環境 — 上位2社統合で寡占構造へ
eKYC市場はLIQUID eKYC(旧1位)とポラリファイeKYC(旧2位)がELEMENTSグループに統合されたことで、圧倒的な寡占構造が形成されています。一方で、TRUSTDOCKやネクスウェイといった競合も存在します。写真を照合する型のeKYCは2027年4月に犯罪収益移転防止法の本人確認では使えなくなるため、ICチップ読み取りやJPKIへの切り替えの局面で顧客を守れるかが問われます。
投資家が注目すべきポイント
強み(Bull Case)
累計1.5億件の認証データが参入障壁 — 本人確認は金融犯罪対策の社会インフラであり、導入先の銀行・通信キャリアは簡単にベンダーを切り替えられない。データの蓄積が精度向上とリスクスコアリングに直結するため、後発の参入ハードルが高い
ポラリファイPMIのコストシナジー — ポラリファイの通信費・人件費は買収前から約6割の削減を見込み、会社は約7割までの削減を目指す。2026年9月のライセンス切替で粗利率がさらに改善し、中期目標の営業利益率15%が射程に入る
ルール変更が入れ替え需要を生む — 2027年4月に写真と自撮りによる本人確認が使えなくなり、金融機関などはICチップ読み取り・JPKI方式への切り替えが必要になる。ELEMENTSはIC読み取りに対応した製品を広げ、JPKIの「プラットフォーム事業者」認定も取得した。eKYCを導入済みの銀行の66%がグループの顧客(2025年1月時点、会社集計)で、この切り替えを取り込めれば追い風になる(KabuGraphの見方)
リスク(Bear Case)
通期黒字の持続性が未証明 — 2026年11月期は上方修正で営業利益3〜4億円・経常利益2〜3億円の黒字を見込むが、売上高に対する営業利益率は5〜7%と薄い。下期は株式報酬費用と新規事業への投資で、ほぼ収支トントンの計画。黒字が1期だけでは成長株としての評価は定まらない
方式の切り替えで差別化が難しくなる — 書類の写真と自撮りを照合する型の本人確認は、2027年4月に犯収法で廃止が決まっている(携帯電話の契約では2026年4月に終了済み)。ICチップやJPKIの読み取りは仕組みが標準化されていて差がつきにくく、切り替えを機に他社へ乗り換えられたり、単価が下がったりするおそれがある(KabuGraphの見方)
利益に対して株価の水準が高い — 時価総額228億円(2026年10月1日時点)に対し、直近通期は純損失。会社予想の純利益2〜3億円で見ても予想PERは約76〜114倍で、PBRは約7倍、無配。黒字化の遅れや成長鈍化があれば、グロース銘柄特有の急落リスクがある
株式の希薄化 — 2025年10月に海外募集で240万株(発行前の約1割)を発行し、約17億円を調達した。ストックオプションや新株予約権付社債などの潜在株式も、発行時点で発行済株式の約15%ある(会社試算)。調達資金の使い道は2026年4月に変更され、ELEMENTS CLOUD向けを13億円から4億円に減らし、LIQUIDシリーズなどの事業拡大向けを3.9億円から12.9億円に増やした
バリュエーション
指標 | ELEMENTS | 備考 |
|---|---|---|
株価 | 838円 | 2026年10月1日終値 |
時価総額 | 約228億円 | |
PER | 算出不能 | 直近通期が赤字のため |
予想PER | 約76〜114倍 | 会社予想EPS 7.34〜11.01円ベース |
PBR | 7.1倍 | 2025年11月末の1株純資産118.05円ベース。2026年5月末の自己資本ベースでは約6.5倍 |
PSR(時価総額÷売上高) | 約4.0倍 | 修正後の会社予想売上56〜57億円ベース |
配当 | 無配 |
まとめ
ELEMENTSは、eKYC市場で7年連続シェアNo.1を維持しながら、ポラリファイ統合により圧倒的な市場ポジションを築いた個人認証テクノロジー企業です。
売上高は2022年11月期から3年間で年平均約33%伸び(ポラリファイの連結を含む)、2026年11月期は上期だけで営業利益3.3億円を稼いで、通期予想を営業利益3〜4億円・純利益2〜3億円に上方修正しました。2027年4月の本人確認ルールの変更は、ICチップ・JPKI方式への入れ替え需要を生む一方、切り替えを機に顧客を奪い合う局面にもなります。
一方で、通期での安定黒字はまだ実現しておらず、予想PER約76〜114倍・PBR約7倍・無配というバリュエーションを正当化するには、中期経営計画で掲げた営業利益率15%の達成が不可欠です。黒字定着を確認してからエントリーするか、eKYC市場の構造的成長を先取りするかは、投資家のリスク許容度によって判断が分かれるでしょう。
ELEMENTS
生体認証を用いた個人認証ソリューション。オンライン本人確認「LIQUID eKYC」「ポラリファイeKYC」(グループ約700社採用・累計約1.5億件、eKYC市場7年連続シェアNo.1)。継続的当人認証「LIQUID Auth」。AI自動…