スマートドライブ(5137)の企業分析|SmartDrive Fleetと車両管理AIで拓く2,400社超のモビリティDX
スマートドライブ(5137)は、クラウド型車両管理サービス「SmartDrive Fleet」を中核に、モビリティデータを活用した業務DXソリューションを提供する成長企業です。
2025年9月期は売上高28.8億円(前期比+32.5%)、営業利益3.9億円と2期連続の営業黒字を達成。2026年9月期は売上高45.8億円(同+59.2%)を見込み、インターゾーンの完全子会社化で事業領域を車両管理から自動車アフターマーケット全体へと拡張しています。
この記事では、スマートドライブの事業構造、事業別・収益タイプ別の売上内訳、M&Aを除いたオーガニック成長率、投資判断のポイントを、個人投資家の視点からわかりやすく解説します。
会社概要 — 「移動×データ」で車両管理を変えるモビリティDX企業
スマートドライブは、東京大学大学院で移動体のデータ分析を研究していた北川烈氏が2013年に創業したモビリティDX企業です。「移動の進化を後押しする」をビジョンに掲げ、GPS・加速度センサーなどの走行データをクラウドで一元管理するプラットフォームを構築しました。
項目 | 内容 |
|---|---|
会社名 | 株式会社スマートドライブ(SmartDrive, Inc.) |
証券コード | 5137(東証グロース) |
設立 | 2013年10月 |
上場 | 2022年12月(東証グロース) |
代表者 | 北川 烈(代表取締役) |
本社 | 東京都千代田区内幸町2-1-6 日比谷パークフロント19F |
事業内容 | モビリティデータプラットフォームの開発・提供 |
決算期 | 9月 |
2022年12月に東証グロース市場へ上場。上場後はSaaS型の車両管理サービスに加え、OEM事業やM&Aによる事業拡張を進めています。2025年7月には1株→6株の株式分割を実施し、個人投資家の投資しやすさも向上しました。
通期業績推移(売上高・営業利益・営業利益率・売上高成長率)
売上高は2023年9月期の17.1億円から2026年9月期予想の45.8億円へと3年で約2.7倍に成長する見通しです。営業利益率も2023年9月期の赤字から2026年9月期予想では16.2%まで改善しており、規模の拡大と収益性の向上が同時に進んでいます。
事業構造を理解する — FO事業・AO事業・海外展開の3本柱
スマートドライブは「モビリティDX事業」の単一セグメントですが、事業領域は大きく3つに分かれます。2026年1月のインターゾーン子会社化により、自動車アフターマーケット向けCRM「gnote」も加わりました。
国内FO(Fleet Operator)事業 — SmartDrive Fleet
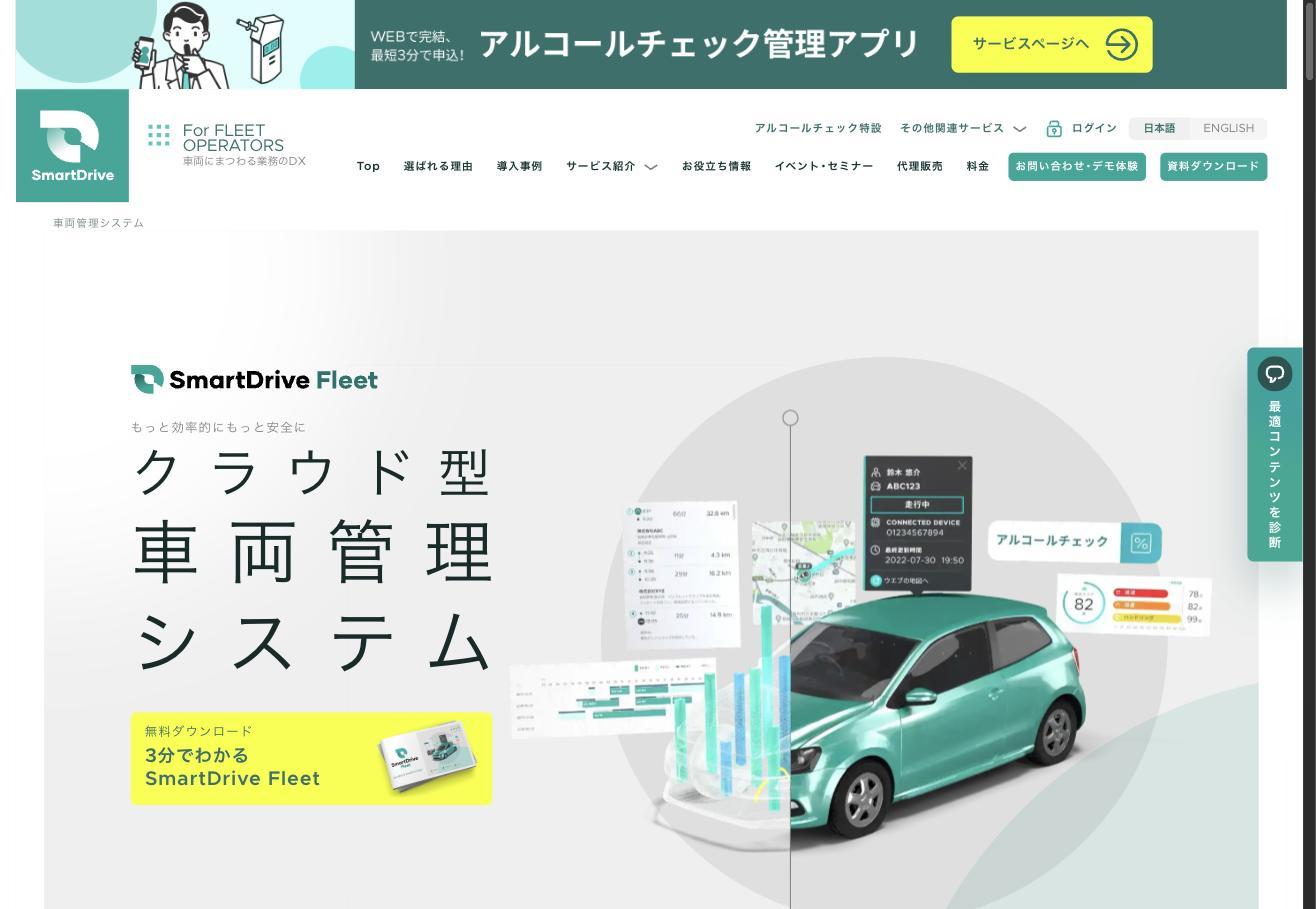
SmartDrive Fleetは、商用車・法人車両にデバイスを取り付けるだけで走行データを自動収集・クラウド管理できる車両管理SaaSです。主な機能は以下の通りです。
リアルタイム位置情報 — 車両の現在地をマップ上で把握し、配車指示を最適化
安全運転診断 — 急加速・急減速・急ハンドルをAIがスコアリングし、ヒヤリハット検知で事故を未然に防止
運転日報の自動生成 — デバイスを設置した車両で走行するだけで日報を作成。手書き日報の業務負荷を解消
アルコールチェック管理 — 2022年義務化された酒気帯び確認記録をデジタル管理
車両予約システム — 複数部署での車両共有時のダブルブッキングを防止
ジオフェンス — 特定拠点への訪問を自動検知・通知
導入企業は2,400社超・7,000拠点超(2026年9月時点、スマートドライブ公式サイトより)。中間流通、インフラメンテナンス、不動産、訪問介護など幅広い業種で利用されています。
国内AO(Asset Owner)事業 — OEMによるスケール
AO事業は、リース会社・自動車メーカー・保険会社などのパートナー企業にSmartDrive Fleetをホワイトラベル(OEM)で提供するモデルです。
住友三井オートサービス — リース車両の管理ツールとしてOEM提供
スズキ — 法人向けコネクテッドサービスとして連携
本田技研工業 — テレマティクスサービスの基盤技術として採用
パートナー企業が持つ既存の販路・顧客基盤を通じて拡販できるため、自社の営業コストを抑えながらスケールできる点が強みです。2026年1月にはインターゾーンの完全子会社化により、自動車アフターマーケット(整備工場・ディーラー)向けのクラウドCRM「gnote」やコールセンター事業もグループに加わりました。
gnote — 自動車アフターマーケット向けCRM
2026年1月に完全子会社化したインターゾーンが開発・運用する自動車業界特化型クラウドCRMシステムです。整備工場やディーラーの顧客管理・車検案内・入庫促進などをデジタル化します。SmartDrive Fleetとの連携により「車両データ×顧客管理」の統合プラットフォームを目指しています。
インターゾーンは2段階で買収しました。2025年8月に株式の約20%を2.55億円で取得し、2026年1月に残りの約80%を13.85億円で買い取って完全子会社にしています。先に持っていた約20%を時価で評価し直した利益(段階取得差益)1.0億円が、2026年9月期に特別利益として計上されました。
会社はインターゾーンを「M&A戦略の2件目」と位置づけています。2025年10月には買収の受け皿となる中間持株会社「モビリティトランスフォーメーション」を設立し、ディーラー・整備会社・レンタカー会社などへの出資や連続M&Aを進める方針です。
2026年6月には、世界大手のテレマティクス企業Geotab(カナダ。約600万台の車両・資産をネットワークでつなぎ、顧客10万社以上)とインターゾーンを加えた3社での共同事業を発表しました。Geotabのデバイスから得る車両データと自社の「AI Mobility OS」(後述)を連携させ、インターゾーンが持つ全国の整備・販売店の顧客基盤に向けてサービスを広げる計画です。業績への影響は現時点では軽微と会社は見込んでいます。
海外モビリティDX事業 — マレーシアを起点に東南アジアへ
2020年3月に現地法人SmartDrive Sdn. Bhd.をマレーシアに設立。テレマティクスサービスの提供やロードサイドアシスタンスアプリの開発・提供を現地パートナーとの連携で進めています。
マレーシアは東南アジアの中でもモータリゼーションが進んでおり、交通事故削減や物流効率化のニーズが高い市場です。まずはマレーシアでプロダクト・マーケット・フィットを確立し、将来的には他の東南アジア諸国への横展開を見据えています。
AI Mobility OS — Q3から外部提供を開始
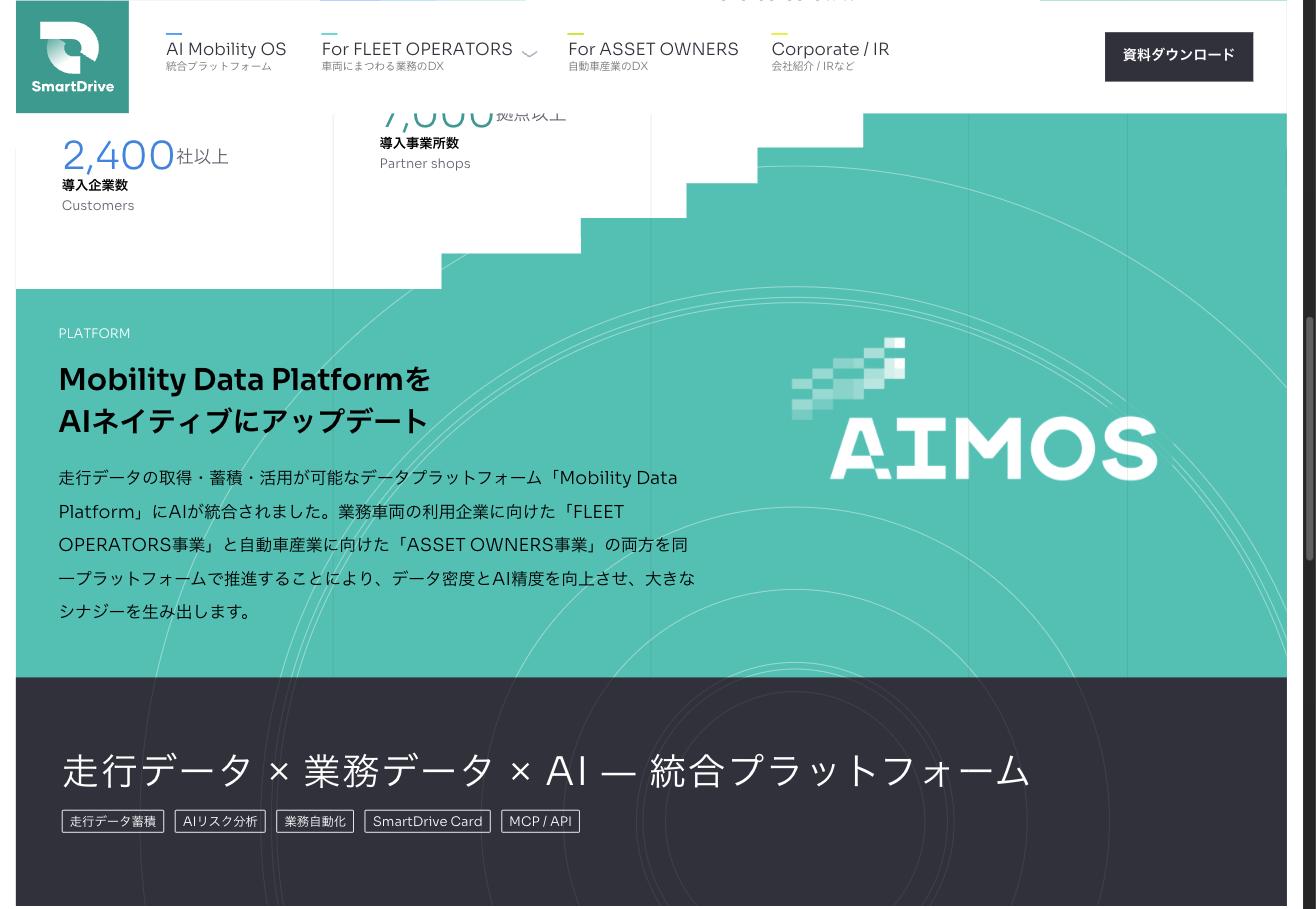
2026年9月期の第3四半期決算短信によると、スマートドライブは「AI Mobility OS」の外部提供を開始しました。これはモビリティデータと基幹システムを統合するプラットフォームで、勤怠管理・リース管理等の基幹システムとの連携を起点としたエンタープライズ企業向けの提案活動を本格化させています。
ただし、まだ商談の段階です。会社によると、Q3時点では複数のエンタープライズ企業と商談が進んでおり、Q4の業績予想には一部案件の初期開発売上などを織り込んでいます。継続課金での本格的な収益寄与は2027年9月期以降と会社は見込んでいます。
業績推移と財務分析
通期業績 — 赤字脱却から高成長フェーズへ
スマートドライブは2023年9月期まで営業赤字が続いていましたが、2024年9月期に営業利益1.8億円で黒字転換を果たしました。2025年9月期は営業利益3.9億円(営業利益率13.6%)とさらに拡大し、2026年9月期は会社予想で売上高45.8億円(+59.2%)、営業利益7.4億円(+90.6%)を見込んでいます。
なお、2026年9月期の大幅な売上増には、2026年1月に完全子会社化したインターゾーンの連結効果が含まれます。Q3からインターゾーンが3ヶ月フル連結となっており、オーガニック成長とM&A効果の両方が寄与しています(内訳は後述)。
直近四半期の動向(2026年9月期Q3)
項目 | 2026/9 Q3累計 | 前年同期 | 前年比 |
|---|---|---|---|
売上高 | 28.8億円 | 21.1億円 | +36.5% |
営業利益 | 3.1億円 | 2.6億円 | +19.4% |
経常利益 | 3.0億円 | 2.4億円 | +24.6% |
四半期純利益 | 2.9億円 | 1.6億円 | +81.9% |
Q3累計の売上高は28.8億円(前年同期比+36.5%)、四半期純利益は2.9億円(同+81.9%)と好調です。純利益にはインターゾーンの段階取得差益1.0億円(特別利益)が含まれるため、経常ベースでの増益率(+24.6%)がより実力を反映しています。
通期予想に対する進捗率は、売上高62.9%(Q3累計28.8億円 / 通期予想45.8億円)、営業利益41.6%(同3.1億円 / 7.43億円)です。予想を達成するには、Q4(7〜9月の3ヶ月)だけで売上高17.0億円・営業利益4.3億円が必要です。営業利益はこれまでの四半期の最高だったQ3(1.7億円)の約2.6倍にあたります。
会社は「下期偏重は期初からの計画」として通期予想を据え置き、Q4の積み上げの前提として次の4つを挙げています。
上期に集中した先行投資が一巡し、利益率が改善する(営業利益率はQ2の6%からQ3は13%へ)
インターゾーンが下期を通してフルに連結される
例年Q4が最も需要の大きい時期である
大型案件が下期に集中する
一方で会社自身も、大型案件やAI Mobility OS案件の受注・検収の時期が後ろにずれることを下振れ要因に挙げています。
四半期別売上高・営業利益の推移
事業別・収益タイプ別の売上内訳
決算短信は単一セグメントで内訳がありませんが、決算説明資料ではFO/AO別の売上、リカーリング/イニシャル別の売上、契約社数を四半期ごとに開示しています。
事業別四半期売上高(FO事業・AO事業)
2026年9月期Q3はFO事業7.99億円(前年同期比+42%)、AO事業4.99億円(同+323%)、構成比はFO 62%・AO 38%です。AO事業は2025年9月期まで四半期0.7〜1.3億円で推移しており、Q2以降の急拡大はインターゾーン連結によるものです。2025年9月期通期ではFO事業24.9億円(前期比+38%)、AO事業3.9億円(同+8%)と、連結前の成長はFO事業がほぼ全てを牽引していました。
リカーリング売上・イニシャル売上とリカーリング比率
リカーリング売上(月額課金などのストック収益)はQ3に8.92億円(前年同期比+106%)と過去最高、リカーリング比率はQ3累計で69%(前年同期56%)に上がりました。インターゾーンのCRM「gnote」やコールセンター受託は継続課金型のため、連結でストック比率が一段と高まっています。イニシャル売上(デバイス・初期導入費など)は大型案件の有無で振れ、2025年9月期Q2の4.07億円は翌年同期に2.44億円へ減っています。
契約社数の推移
契約社数は2,592社(前年同期比+25%)で、四半期80〜190社(多くは100社超)の純増が2年続いています。Q2→Q3の純増133社は従来のペースの範囲内なので、インターゾーンの顧客基盤(7,000店舗超)は別集計とみられます。会社は増台提案とクロスセルによるARPA(顧客あたり売上)の引き上げを掲げています。
M&Aを除いたオーガニック成長はどれくらいか
会社はオーガニック成長率そのものは開示していませんが、決算説明資料の想定Q&Aに「既存FO事業はQ3売上+42%、うちリカーリング(MRR)は+24%」という回答があり、第2四半期決算短信の企業結合注記からインターゾーンの売上寄与も逆算できます。
指標 | 2026/9 Q3(3ヶ月) | 2026/9 Q3累計 |
|---|---|---|
連結売上高 | +91% | +36.5% |
FO事業売上高(M&Aの影響なし) | +42% | +13% |
既存FO事業のリカーリング(MRR) | +24% | — |
AO事業売上高(インターゾーン含む) | +323% | +203% |
インターゾーンを除いた連結売上高(推計) | 約+35% | 約+13% |
インターゾーンの売上寄与は、開示された2つの材料から推計しています。
推計の材料 | 月あたり売上 | 四半期あたり |
|---|---|---|
中間期短信の企業結合注記:期首から連結した場合の中間期売上高への影響6.26億円(実際に取り込んだのは2月の1ヶ月分なので、残り5ヶ月分に相当) | 約1.25億円 | 約3.8億円 |
インターゾーン単体の2025年8月期売上高17.8億円(連結前の値) | 約1.5億円 | 約4.5億円 |
2つのうち、連結の基準に近いのは中間期短信の注記(月約1.25億円)です。会社によると、連結では会計方針をそろえる際に売上の一部を原価と相殺しているため、単体決算の売上高は連結に入る売上より大きく出ます。Q3のAO事業の増収額(前年同期比+3.8億円)も、月1.25億円の寄与と整合します。
期間 | 連結売上高 | インターゾーン寄与(推計) | 除いた成長率 |
|---|---|---|---|
Q3(3ヶ月) | 12.98億円 | 約3.8億円 | 約+35% |
Q3累計(9ヶ月、連結4ヶ月分) | 28.82億円 | 約5.0億円 | 約+13% |
通期予想(連結7ヶ月分) | 45.83億円 | 約8.8億円 | 約+29% |
Q3累計の増収額7.7億円のうち約3分の2はM&Aによるもので、既存事業だけなら約+13%
通期予想ベースの既存事業は約+29%。会社は2028年9月期の売上100億円・営業利益20億円への道筋を「既存事業の売上CAGR+30〜40%」と「新規事業・M&Aによる積み上げ」に分けて示しており、今期はこの目安の下限に届くかどうか
2026年9月期の株式報酬の業績条件(売上50億円・営業利益10億円)は未達見込みと会社自身が説明
財務状態
項目 | 2025/9期末 | 2026/9 Q3末 |
|---|---|---|
総資産 | 23.9億円 | 45.2億円 |
純資産 | 11.5億円 | 13.9億円 |
自己資本比率 | 47.5% | 30.6% |
現金及び預金 | 8.6億円 | 16.6億円 |
のれん | — | 8.6億円 |
有利子負債 | 5.8億円 | 19.0億円 |
インターゾーン取得により総資産が前期末の23.9億円から45.2億円へほぼ倍増しました。のれん8.6億円が新たに発生しました。取得資金として金融機関から13.5億円を借り入れたため、長期借入金は14.5億円(1年以内に返す分を含めると19.0億円)に増えています。自己資本比率は47.5%から30.6%に低下しましたが、現金は16.6億円と潤沢です。
2026年6〜7月には自己株式37万株(7,800万円)を市場で買い付けました。会社は、取得した自己株をM&Aの対価や社員の株式報酬に使い、株式の希薄化を抑えながら成長投資を進める方針です。配当は、2028年9月期の売上100億円・営業利益20億円の達成までは成長投資を優先するとしています。
株価指標
指標 | 値 | 基準 |
|---|---|---|
株価 | 297円 | 2026年10月2日終値 |
時価総額 | 113億円 | 2026年10月2日時点 |
PER(実績) | 24.5倍 | 2025/9期 EPS 12.10円基準(税金の一時的な戻り約1.0億円を含む) |
PER(一時益を除いた目安) | 約45倍 | 税引前利益に税率30%をかけ直したEPS 約6.6円基準(KabuGraph算出) |
PBR | 9.78倍 | 2025/9期末 BPS 30.36円基準 |
配当利回り | 0% | 無配 |
PSR | 2.5倍 | 2026/9期予想売上高45.8億円基準 |
PER 24.5倍は、税金の一時的な戻りで低く見えています。2025年9月期は法人税などの負担がほとんど無かったうえ、繰延税金資産の計上(将来の税金が減る見込みを前倒しで利益に計上したもの)で約1.0億円が利益に加わり、純利益4.5億円が税引前利益3.5億円を上回りました。税引前利益に通常の税率(30%)をかけて計算し直すと、EPSは約6.6円、PERは約45倍です(KabuGraph算出)。
会社予想の純利益も同じ形です。2026年9月期の予想8.9億円は、インターゾーン取得に伴う特別利益(1.0億円)と税効果(繰延税金資産の計上など)を含むと会社が説明しており、経常利益の予想7.25億円を上回っています。予想EPS 23.74円で計算したPER(約12.5倍)は、実力より低く出ます。
PBR 9.78倍は東証グロース市場でも高い水準です(6月末の純資産で計算すると約8.0倍)。一方でPSR(株価売上高倍率)は2.5倍と、SaaSグロース企業としてはまだ割安な領域です。一時益を除いたPER約45倍を正当化するには利益の高い伸びが続く必要があり、成長率が鈍化した場合のバリュエーション調整リスクには注意が必要です。
投資家が注目すべきポイント
成長ドライバー
1. 法人車両のDX化は初期段階。国内の法人需要車両は約2,000万台と推定されますが、テレマティクスの普及率はまだ低く、成長余地は大きいです。2024年問題(物流の時間外労働上限規制)や安全運転管理の厳格化(アルコールチェック義務化)が追い風となっています。
2. SaaS × OEMのハイブリッドモデル。直販(FO事業)で顧客ニーズを吸い上げてプロダクトを磨き、OEM(AO事業)でパートナー企業の販路を使って大量展開する二面作戦が機能しています。住友三井オートサービス・スズキ・ホンダとの協業は市場の信頼感も高めています。既存FO事業のリカーリング(MRR)は前年同期比+24%、契約社数は+25%と、ストック収益の積み上げが続いています。
3. AI Mobility OSによるアップセル。Q3から外部提供を開始した「AI Mobility OS」は、車両データと基幹システム(勤怠・リース管理等)を統合するプラットフォームです。エンタープライズ顧客の深い業務課題に踏み込むことで、顧客単価の引き上げと解約率の低下が期待されます。現在は商談の段階で、継続課金での本格的な収益寄与は2027年9月期以降と会社は見込んでいます。
リスク要因
1. M&A依存の成長加速。2026年9月期の売上高成長+59.2%にはインターゾーンの連結効果が大きく寄与しています。Q3累計の増収額の約3分の2はM&Aによるもので、既存事業の成長率はQ3累計で約+13%、Q3(3ヶ月)で約+35%(KabuGraph推計)と連結の数字ほど高くありません。会社は中間持株会社を通じてディーラーや整備会社などへの連続M&Aを進める方針で、今後も買収が成長の大きな部分を占める可能性があります。M&Aの統合リスク(PMI)やのれん減損リスクは注視が必要です。
2. 営業利益のQ4集中リスク。通期営業利益予想7.4億円に対しQ3累計は3.1億円(進捗率42%)で、Q4の3ヶ月で4.3億円を稼ぐ計画です。会社は下期偏重を期初からの計画としていますが、達成は大型案件とAI Mobility OS案件をQ4中に受注・検収できるかに左右され、会社自身もその後ろ倒しを下振れ要因に挙げています。着地は2026年9月期の本決算(例年11月中旬に発表)で確かめる必要があります。
3. 自己資本比率の低下。インターゾーンの取得資金を借入でまかなったため、自己資本比率は30.6%に低下しています。借入で買収を続ければ、自己資本比率はさらに下がります。会社は自己株をM&Aの対価に使って希薄化を抑える方針ですが、大型の案件では増資が選ばれる可能性も残ります。
4. 競合と技術変化。コネクテッドカーの普及により、自動車メーカー自身がテレマティクスサービスを提供する可能性があります。また、車両管理サービスの市場にはスマートバリュー、パイオニア、BIPROGY(旧日本ユニシス)などの既存プレーヤーがいます。海外の大手については、スマートドライブ自身が2026年6月にGeotab(カナダ)と共同事業で組んでおり、競合だけでなく提携相手にもなり得ます。スマートドライブは「データの蓄積」と「OEMパートナー網」で差別化を図っていますが、技術的な参入障壁自体は高くありません。
まとめ
スマートドライブは、法人車両のDX化という構造的な成長市場で、SaaS型の車両管理サービスとOEMモデルを組み合わせた独自のポジションを築いています。
赤字からの黒字転換を果たし、インターゾーン子会社化で自動車アフターマーケット全体へと事業領域を広げた点は評価できます。一方で、増収の約3分の2がM&Aによるもので既存事業の伸びは連結の数字ほど高くない点、高バリュエーション(一時益を除いたPERは約45倍)・M&A後の統合リスク・自己資本比率の低下は投資判断においてリスク要因として押さえておく必要があります。
「モビリティデータの入り口を握る」ことで将来的にどこまでバリューチェーンを伸ばせるかが、中長期的な投資判断の鍵です。特に、AI Mobility OSのエンタープライズ向け展開と、gnoteとの連携効果が今後の決算で可視化されるかどうかに注目しましょう。
スマートドライブ
スマートドライブは「移動の進化を後押しする」をビジョンに掲げるモビリティDXプラットフォーム企業。GPS・加速度センサーデータなど、モビリティデータを活用した業務効率化ソリューション。国内約2,000万台の商用車・法人需要車両向けに、クラウ…