じげん(3679)の企業分析|上場来35件・約230億円のM&Aで求人・住まい・旅行のサービスを束ねるロールアップ企業
じげん(3679)は、「生活機会の最大化」をミッションに、求人・不動産・自動車・旅行・エネルギーなどライフイベント領域で比較・マッチングのサービスを展開するインターネット企業です。上場来35件・約230億円のM&Aを重ね、M&Aで獲得したサービスは40を超えます。
2026年3月期は売上収益292億円(前期比+14.8%)、営業利益59億円(同+4.5%)と、いずれも過去最高を更新。2026年8月に発表した2027年3月期第1四半期(4〜6月の3ヶ月)も売上収益78億円(前年同期比+16%)と好調に推移しています。
この記事では、じげんのM&Aロールアップ戦略の仕組み、2つの事業領域の構造、業績推移、第3次中期経営計画の成長シナリオ、投資判断のポイントを個人投資家向けに解説します。
この記事の内容(目次)
会社概要 — M&Aで40超のサービスを束ねるプラットフォーム企業
じげんは2006年創業のインターネット企業で、2013年に東証マザーズに上場、現在は東証プライム市場に所属しています。求人・不動産・自動車・旅行・エネルギー・保険といった「人生の大きな意思決定」に関わる領域で、比較・マッチングメディアを複数展開しています。
項目 | 内容 |
|---|---|
社名 | 株式会社じげん(ZIGExN Co., Ltd.) |
証券コード | 3679(東証プライム) |
設立 | 2006年6月 |
代表者 | 平尾丈(代表取締役 社長執行役員 CEO) |
時価総額 | 約474億円 |
会計基準 | IFRS(国際会計基準) |
PER / PBR | 10.3倍 / 1.90倍 |
配当利回り | 2.55%(会社予想の13.5円なら3.13%) |
事業領域 | 求人(アルバイト・人材紹介)、不動産、自動車、旅行、エネルギー、保険 |
ビジネスモデル — マッチングから「ZMA」へ
じげんの事業は、求職者と企業、住宅の借り手と貸し手、自動車の買い手と売り手など、ライフイベントにおける「探す人」と「提供する人」をつなぐマッチングです。これまでは自社のマッチング技術で集客・送客を最適化し、掲載料や成約・送客に応じた報酬を得てきました。
2026年5月の第3次中期経営計画では、これを「ZIGExN Matching Agent(ZMA)」へ進化させる方針を打ち出しました。AIエージェントと人(ヒューマンエージェント)を組み合わせ、集客だけでなく条件交渉・成約や、採用・業務の代行(RPO・BPO)まで担うモデルです。
収益モデルは大きく2つに分かれます。メディアへの広告掲載料や月額利用料による「積み上げ型収益」(FY26/3: 152億円、全体の52%)と、人材紹介の成約報酬など「非積み上げ型収益」(同: 140億円、48%)です。タイズを中心とする人材紹介事業の急成長により、非積み上げ型の比率が年々上昇しています。
セグメント構成
FY27/3より事業セグメントが再編され、従来の3セグメント(Vertical HR・Living Tech・Life Service)から2セグメント(Vertical HR・Life Service)に統合されました。Living TechをLife Serviceにまとめたうえで、ミラクス(人材紹介・派遣)をVertical HRからLife Serviceへ移しています。
セグメント別売上収益構成比(2026年3月期・新区分)
Vertical HR(売上収益126億円、43%) — 製造業特化の人材紹介「タイズ」、美容・ヘルスケア業界の求人メディア「リジョブ」、薬剤師の人材紹介「エニーキャリア」、運送ドライバーの求人メディア「ドラピタ」(オーサムエージェント)など、業界特化の人材サービスで構成。タイズを中心とする人材紹介の伸びがセグメント全体を牽引
Life Service(売上収益166億円、57%) — 不動産(スモッカ)、自動車(中古車EX)、旅行(旅行会社向けのホテル・航空券の卸売と決済代行、消費者向けのTRAVELIST)、エネルギー(エネピ)、保険(保険マンモス)など。多数のサービスで構成される安定収益基盤
セグメント別売上収益推移(新区分)
事業を理解する — 主要サービスとM&Aの仕組み
じげんの最大の特徴は、各ライフイベント領域に特化したメディアや人材サービスをM&Aで次々と獲得し、自社のマッチング技術で収益を伸ばす「ロールアップ戦略」です。ここでは主要なサービスを紹介します。
アルバイトEX — 求人一括検索の草分け
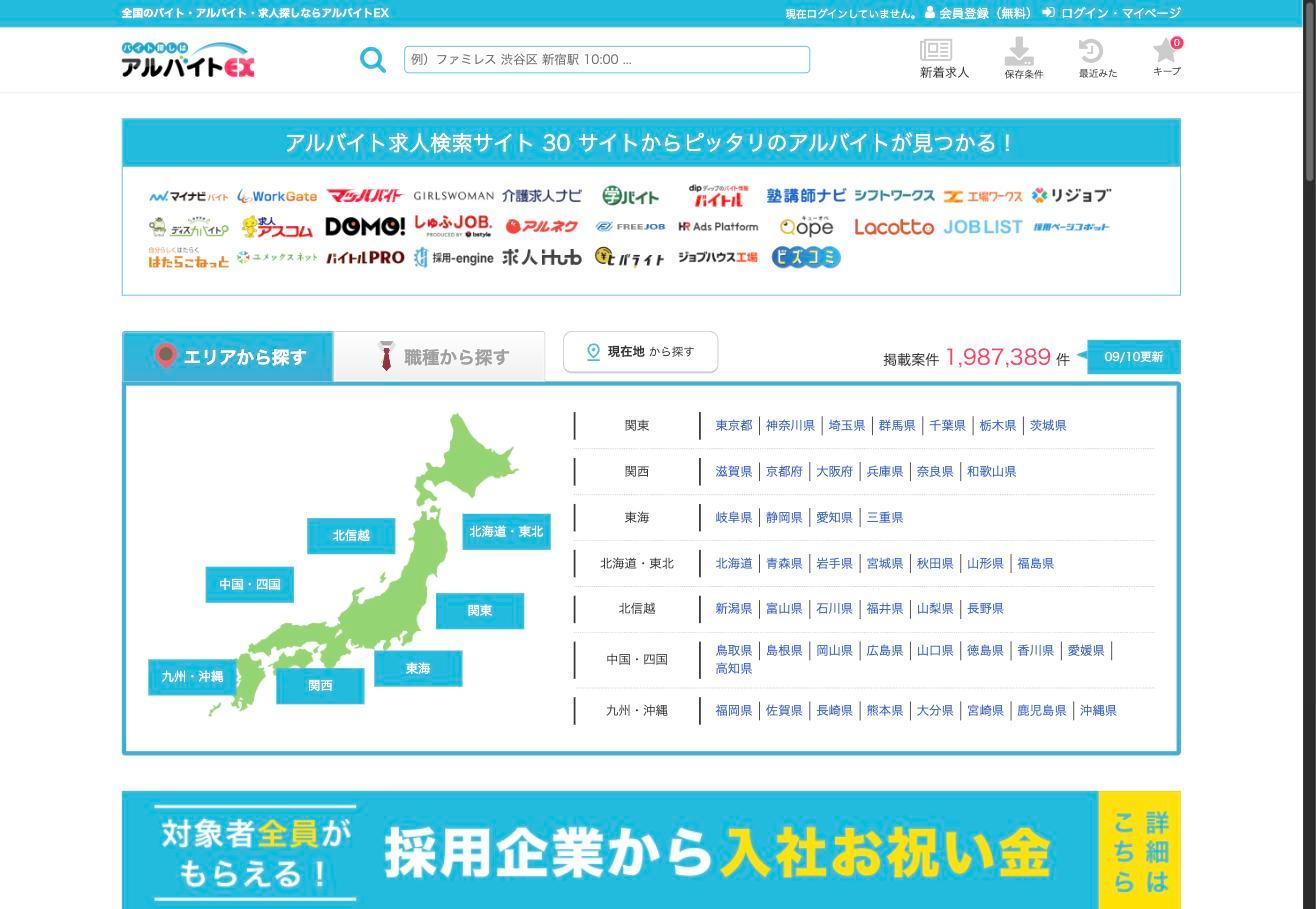
約180万件(2026年10月時点)の求人を30の求人サイトから一括検索できるアルバイト求人メタサーチです。マイナビバイト、バイトル、リジョブなどの求人情報を集約し、求職者は1つのサイトで比較検討ができます。「お祝い金」制度により、アルバイトEX経由での応募・採用で入社祝い金が受け取れる点が差別化ポイントです。
タイズ — 製造業特化の転職エージェント
関西発の製造業特化型転職エージェントで、じげんグループの成長エンジンです。売上の約8割を時価総額1,000億円以上の大手顧客(主に大手メーカー)が占め、「メーカー専門」を掲げることで求人企業・求職者の双方から高い信頼を獲得しています。2026年7月には、コンサル業界特化のURGの人材紹介事業もタイズに統合しました。
タイズを含むVertical HRの売上収益は、FY26/3に新区分で前年比+31%(ミラクスを含む旧区分では+26%)伸びました。FY27/3第1四半期(3ヶ月)も前年同期比+41%で、タイズ(入職ベースの売上収益+24%)など既存事業の伸びに、2025年に買収したエニーキャリア(薬剤師の人材紹介)とアルファスタッフ(リゾート地の人材派遣)の連結が加わっています。
成約から入職までのリードタイムは2〜6ヶ月(平均約3ヶ月)です。人材紹介の主要3社(タイズ・アップベース・エニーキャリア)が2026年3月末時点で抱える受注残高は、FY27/3上期の売上収益に計上される見通しです。
リジョブ — 美容・ヘルスケア業界の求人プラットフォーム
美容師・エステティシャン・柔道整復師・鍼灸師など、美容・ヘルスケア業界に特化した求人サイトです。業界特化により求人の質と求職者のマッチング精度が高く、リピート率の高い掲載顧客基盤を持っています。FY26/3では新規顧客の獲得ペースが拡大し、安定成長を続けています。
スモッカ — 賃貸不動産の比較サイト
全国の賃貸物件情報を掲載する不動産ポータルサイトです。SUUMO・HOME'Sなどの大手に対し、「入居決定でキャッシュバック」という差別化戦略で集客しています。Living Tech(旧セグメント)の中核サービスのひとつで、不動産領域の積み上げ型収益に貢献しています。
エネピ — LPガス・電力の比較サービス
プロパンガスや電力料金を比較・切り替えできるサービスです。FY26/3は物価上昇に伴う節約需要(家計の費用の見直し)が追い風になり、FY27/3第1四半期は中東情勢の影響による光熱費の高騰を背景に、エネルギー領域のクロスセル(グループ内の相互送客)が好調でした。
その他の主要サービス
中古車EX — 中古車の一括検索・比較サイト。自動車領域のメディア
保険マンモス — 保険の無料相談サービス。2026年6月に吸収分割でじげん本体へ統合し、意思決定の迅速化と事業成長の加速を図る
オーサムエージェント — 運送ドライバー専門の求人メディア「ドラピタ」。2022年に子会社化し、2025年10月に東海地方の求人広告を手がける三光アドを吸収合併
旅行関連事業 — 旅行会社向けの海外ホテル予約システム「アップルワールド」や航空券の卸売・決済代行と、消費者向けの総合旅行EC「TRAVELIST」。2025年12月にはシンガポールのホテル卸売会社Quantum Reservationを買収。業務渡航需要が堅調
業績推移と財務分析
じげんはIFRS(国際会計基準)を採用しているため、売上高ではなく「売上収益」、経常利益の概念がなく「営業利益」が最終的な事業利益の指標となります。FY21/3(コロナ影響で減損計上)を除き、一貫して右肩上がりの成長トレンドを描いています。
通期業績推移(売上収益・営業利益・営業利益率・売上収益成長率)
業績のポイント
5期連続の売上収益過去最高更新(FY22/3以降)。営業利益もFY23/3以降4期連続で過去最高を更新。FY17/3の76億円からFY26/3の292億円へ、9年間で約3.9倍に拡大
営業利益率は20%前後で安定。M&Aによるポートフォリオミックスの変化や先行投資の影響でFY26/3は20.2%とやや低下しましたが、メディア事業の低コスト構造により高水準を維持。FY27/3の会社予想は19.2%
FY21/3は例外的な赤字。新型コロナで海外旅行の需要が落ち込み、旅行子会社アップルワールド(19.3億円)と、紙の求人情報誌を手がける三光アドののれん(15.8億円)などで計39.9億円の減損損失を計上し、営業損失10.6億円となりました。翌期にはV字回復し、成長軌道に復帰
キャッシュ・フローと株主還元
調整後営業CF(旅行決済代行事業の預り金変動を除いた正常収益力の指標)はFY26/3に54億円と高水準を維持しています。第3次中計期間(FY27/3〜FY31/3)の累計で約400億円の調整後営業CFを計画しています。
資本配分は「事業投資 ≧ 戦略投資 > 株主還元」の優先順位で、営業CFの約40%を事業投資、約40%を戦略投資(M&A)、約20%を株主還元に充てる方針です。
配当は、第3次中計で普通配当の配当性向を「30%以上」とする方針を新たに掲げました。FY27/3は1株当たり13.5円(前期11円)、配当性向30.5%を計画しています。これまでの配当性向は14〜28%程度(FY26/3は26.4%)でした。
1株当たり配当金の推移
自己株式取得(自社株買い)は、前期の当期利益から戦略投資額・配当総額・株主優待費用を差し引いた残りを枠とする方式です。FY26/3はM&Aなどの戦略投資に30.8億円を投じて差し引きがマイナスになったため、会社はFY27/3は自社株買いを行わない予定としています。前回の自社株買い(上限7億円)は2026年2月に150万株・約6.9億円で終了しました。
このほか2024年11月に株主優待(じげんプレミアム優待倶楽部)を新設しました。100株以上の株主に3月末・9月末を基準日としてポイントを付与し、旅行サイト「TRAVELIST」のポイントなどに交換できます。2026年9月には、優待ポイントを2回まで繰り越せる(3回分をまとめて交換できる)ようにしています。
FY27/3 Q1の進捗状況
2026年8月13日に発表されたFY27/3第1四半期(4〜6月の3ヶ月)は、売上収益78億円(前年同期比+16%)、営業利益16億円(同+13%)でした。通期予想に対する進捗率は売上収益23%、営業利益25%で、会社は「想定の範囲内」としています。
なお営業利益には、過年度の会計処理の修正による一時的な増加0.47億円が含まれます。これを除くと前年同期比+9.7%です。
指標 | Q1実績 | 前年同期比 | 通期予想進捗率 |
|---|---|---|---|
売上収益 | 78.1億円 | +16% | 23% |
EBITDA | 19.9億円 | +10% | 24% |
営業利益 | 16.0億円 | +13% | 25% |
EPS | 10.73円 | +11% | 24% |
セグメント別では、Vertical HRが前年同期比+41%と大幅成長を達成。タイズのオーガニック成長とM&A効果が寄与しています。一方、Life Serviceは前年同期比-2%と横ばいでした。
会社はLife Serviceの理由として、ノンコア事業のダイベストメント(事業の売却・撤退)による一時的な影響と、一部事業での需要の鈍化を挙げています。前年同期にあった三光アド(1.44億円。合併でVertical HRへ移った)とミラクスの人材紹介・派遣(1.05億円、撤退)の売上がなくなり、インフレの影響で引越し・リフォームの需要も落ちました。旅行や中古車は好調です。
第3次中期経営計画と成長戦略
2026年5月に発表された第3次中期経営計画(FY27/3〜FY31/3の5年間)では、最終年度のFY31/3に売上収益500億円超、EBITDA 120億円超、ROE 20%程度を目標として掲げています。営業利益の目標は90億円超で、売上収益500億円に対しては18%程度の水準です。会社は「利益率よりも利益額の成長率を最優先」としています。
4つの戦略軸
事業戦略 — 「集客」から「業務プロセス全体への深耕」へ。ZMAを軸に、法人顧客数と顧客単価の両軸で成長を目指す
投資戦略 — 第3次中計期間で調整後営業CF約400億円を原資に、事業投資とM&A(戦略投資)を継続。財務レバレッジも積極活用
財務戦略 — 営業CFの約20%を株主還元に充当。普通配当は配当性向30%以上とし、自社株買いは「当期利益 −(戦略投資・配当・優待費用)」の残りを翌期の枠にする。FY27/3はこの枠が0円で、自社株買いは行わない予定
組織戦略 — バーチャルカンパニー制の導入による経営効率化。AX/AI・セキュリティ推進室を新設し、グループ全体のAI活用と生産性向上を推進
FY27/3 通期業績予想
指標 | FY26/3 実績 | FY27/3 予想 | 前年比 |
|---|---|---|---|
売上収益 | 292億円 | 335億円 | +15% |
EBITDA | 76億円 | 83億円 | +10% |
営業利益 | 59億円 | 64億円 | +9% |
FY26/3の売上収益292億円からFY31/3の500億円超に到達するには、5年間でCAGR(年平均成長率)約11%が必要です。FY27/3の会社予想が前年比+15%であることを考えると、M&Aによる上乗せも含めて射程圏内の目標と言えます。一方、第2次中計では全社業績目標が未達に終わっており、中計目標の達成確度は今後の実績で見極める必要があります。
まとめ
じげん(3679)は、ライフイベント領域の比較メディアや人材サービスをM&Aで次々と獲得し、自社のマッチング技術で収益を伸ばすロールアップ型のインターネット企業です。第3次中計では、AIと人を組み合わせて成約や業務代行まで担う「ZMA」への進化を掲げています。
PER 10.3倍(2026年10月1日終値と前期実績で算出。会社予想ベースでは9.8倍)と、5期連続で売上収益の過去最高を更新し続ける成長企業としては割安な水準
営業利益率は約20%(FY27/3予想は19.2%)、調整後営業CFは年50億円超(FY26/3は54億円)と、高い収益性とキャッシュ創出力
株主還元は配当性向30%以上の普通配当が軸。前期のM&A投資が大きく還元方針の計算で枠が0円になったため、FY27/3は自社株買いを行わない予定
第3次中計で売上収益500億円超(FY31/3)を目標に、M&AとAI活用で更なる成長を計画
リスクはのれん減損、M&A依存度、人材紹介事業の景気感応度。第2次中計が未達だった点にも注意
タイズの急成長と第3次中計の実行状況が、今後の株価を左右する最大のカタリストです。四半期決算でのセグメント別売上収益と利益率の推移を継続的にチェックしていくことが重要です。
じげん
「生活機会の最大化」をミッションに、求人・不動産・自動車・旅行などライフイベント領域の比較メディアを多数運営するインターネット企業。M&Aを積極的に活用し、各領域の特化型メディアをグループに加えてポートフォリオを拡充するロールアップ戦略で成…