kubell(4448)の企業分析|Chatwork100万社基盤からBPaaS転換、営業利益率の急回復と成長戦略
kubell(4448)は、国内利用者数No.1のビジネスチャット「Chatwork」を基盤に、中小企業のバックオフィス業務をまるごと代行するBPaaS(Business Process as a Service)企業への転換を進めるグロース上場企業です。
2024年12月期に営業黒字へ転じ、2025年12月期は営業利益4.9億円(前期の約5倍)に拡大して純損益も黒字化しました。2026年12月期上半期(1-6月)の営業利益は5.6億円で、会社が8月に示した通期予想レンジ(6.2〜9.2億円)の下限の約9割に達しています。
2026年6月末にはグループの導入企業数100万社・ARR(年間経常収益)100億円を同時に突破し、SaaS×BPaaSの二本柱が本格的に回り始めた局面にあります。
この記事では、kubellの事業構造、Chatworkの競争力、BPaaS転換の勝算、7年間の業績推移と投資判断のポイントを、個人投資家の視点からわかりやすく解説します。
この記事の内容(目次)
会社概要 — ビジネスチャットからBPaaS企業へ
kubellは、山本正喜氏が兄とともに2000年に創業したEC studio(のちのChatwork株式会社)を前身とする企業です。2011年にビジネスチャット「Chatwork」をリリースし、中小企業に特化したシンプルなUIとフリーミアムモデルで国内No.1の利用者数を獲得。2024年7月、設立20周年の節目に社名を「kubell(クベル)」に変更し、ビジネスチャットの会社からBPaaSの会社への転換を宣言しました。
項目 | 内容 |
|---|---|
会社名 | 株式会社kubell(kubell Co., Ltd.) |
証券コード | 4448(東証グロース) |
設立 | 2004年11月(創業: 2000年7月) |
代表取締役CEO | 山本 正喜 |
本社 | 東京都港区虎ノ門 |
従業員数 | 465名(グループ、2024年3月時点) |
セクター | 情報・通信業 |
主要子会社 | kubellパートナー、kubellストレージ、atena |
社名変更に込めた「BPaaS企業」への決意
「kubell」の社名は、「働く人の心に薪をくべる存在になる」という意志に由来します(社名変更プレスリリース)。社名変更と同時にCVCファンドを「kubell BPaaS Fund」に改称し、BPaaS事業の中核を担う子会社「kubellパートナー」を2024年4月に設立。Chatworkの名を冠したプロダクトは残しつつ、会社としてはBPaaSプラットフォーマーへの脱皮を図っています。
沿革のポイント
2000年 — EC studio(現kubell)を兄弟で創業
2011年 — ビジネスチャット「Chatwork」をリリース
2019年 — 東証マザーズ(現グロース)に上場
2023年 — ミナジン(勤怠管理・給与計算)を1月に完全子会社化し、6月に業務代行「Chatwork アシスタント」(現タクシタ)を開始。BPaaS領域に参入
2024年7月 — Chatwork株式会社から株式会社kubellへ社名変更
2026年4月 — クラウド郵便サービスのatenaを完全子会社化(3月に決議)
2026年6月 — グループ導入企業数100万社・ARR100億円を同時突破
事業を理解する — Chatwork×BPaaSの二本柱
kubellのセグメントは「プラットフォーム事業」の単一セグメントですが、事業の実態はSaaS領域(Chatwork)とBPaaS領域(タクシタほか)に大きく分かれます。SaaS領域が売上の約8割を占める収益の柱で、BPaaS領域は売上の約2割まで伸びた第2の柱です(2026年12月期上半期の売上高52.8億円のうちSaaS 40.8億円、BPaaS 11.9億円。BPaaSは前年同期比+77.5%)。
ビジネスチャット「Chatwork」— 国内利用者数No.1
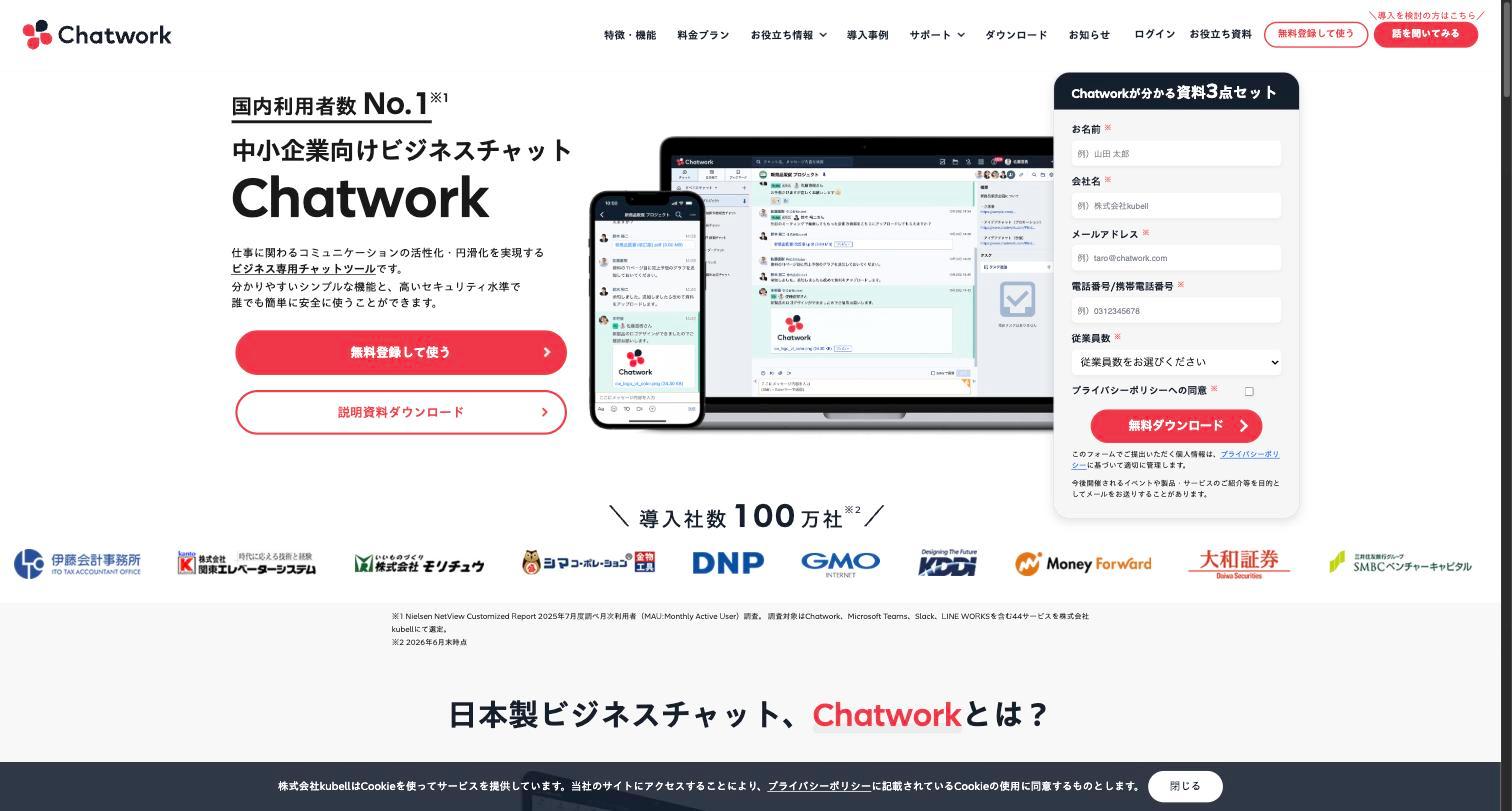
Chatworkは、メール・電話・会議に代わるビジネスコミュニケーションツールです。国内利用者数No.1(MAU基準、Nielsen調査)を誇ります。Chatworkを中心とするグループサービスの導入企業数(無料利用を含む)は、2026年6月末に100万社を突破しました(kubell プレスリリース 2026年8月)。
最大の特徴は中小企業に圧倒的に強い点です。有料契約の96.8%が従業員300人未満の企業であり(2026年6月末)、大企業向けのMicrosoft TeamsやSlackとは明確にすみ分けています。シンプルなUIと低価格の料金体系が、ITリテラシーの高くない中小企業に支持されてきました。
KPI | 数値 |
|---|---|
登録ID数 | 823万 |
課金ID数 | 84.9万 |
ARPU(月額課金単価) | 734.5円 |
月次解約率(登録IDベース) | 0.23% |
SaaSドメインARR | 79.2億円 |
BPaaS事業「タクシタ」— 第2の成長エンジン
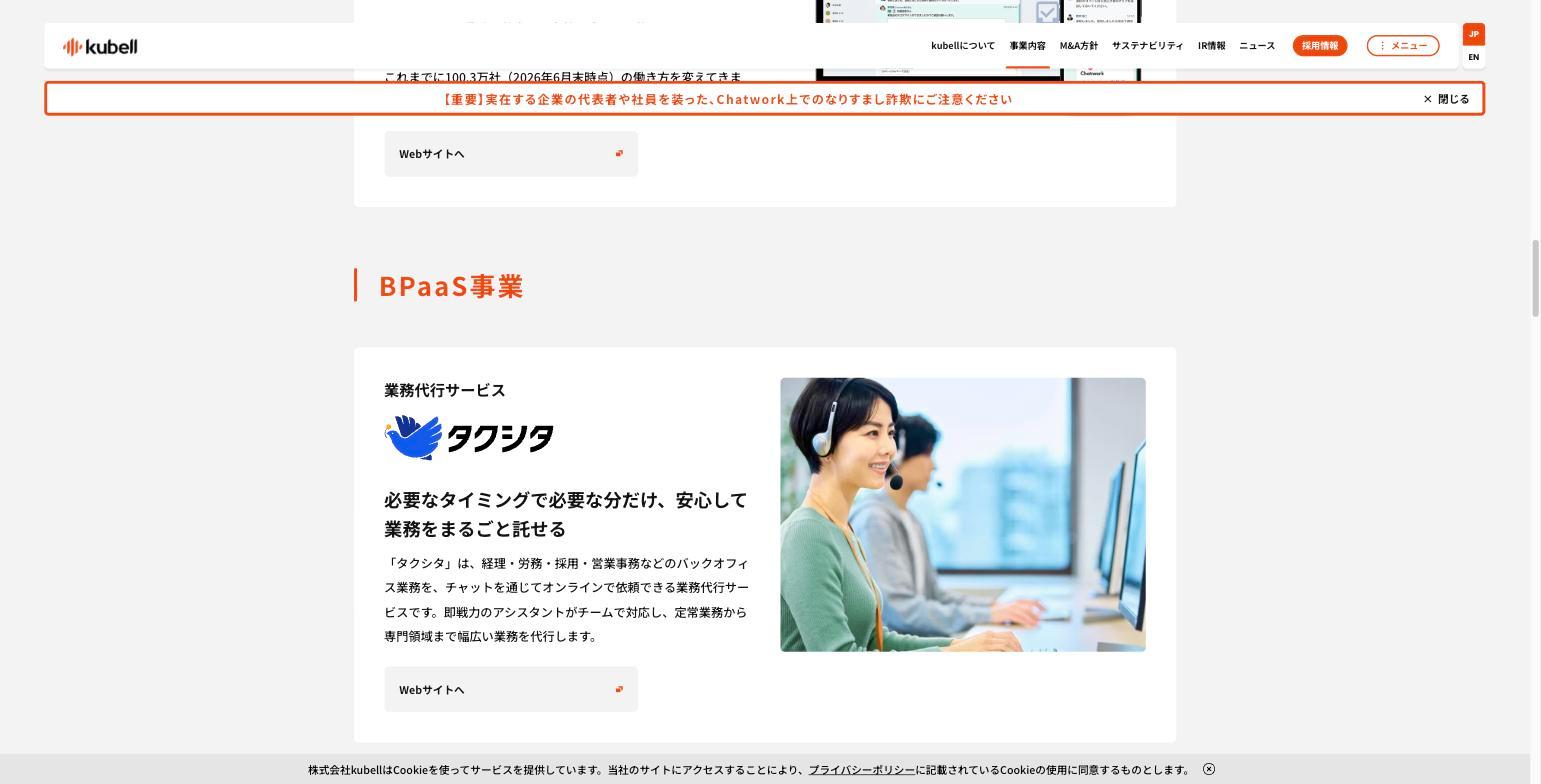
kubellが社名変更してまで踏み込んだ新領域がBPaaS(Business Process as a Service)です。BPaaSとは、SaaSでソフトウェアを提供するだけでなく、その運用・オペレーションまでセットで請け負うモデルを指します。
BPaaS事業の中核サービスが、2023年に始めた「Chatwork アシスタント」を刷新し、2025年7月に提供を開始した業務代行サービス「タクシタ」です(タクシタ提供開始プレスリリース)。経理・労務・採用・営業事務などのバックオフィス業務を、チャットを通じてオンラインで依頼できます。月10時間から利用可能で、「SaaSを使いこなせない中小企業でも、業務プロセスごと任せられる」のが最大の売りです。
BPaaSドメインのARRは2026年6月末で23.1億円(前年比+80.9%)と急成長しており、Chatworkに次ぐ第2の柱として立ち上がりつつあります。いまの区分では、業務代行に加えてバックオフィス関連ツールや、2026年4月にグループ入りしたatenaの事業もBPaaSに含まれます。
kubellは中小企業のノンコア業務にかかっているコストをBPaaSの潜在市場規模(TAM)とみて49.1兆円と試算しており、約100万社の顧客基盤にBPaaSサービスをクロスセルする戦略です。
周辺サービスとM&A戦略
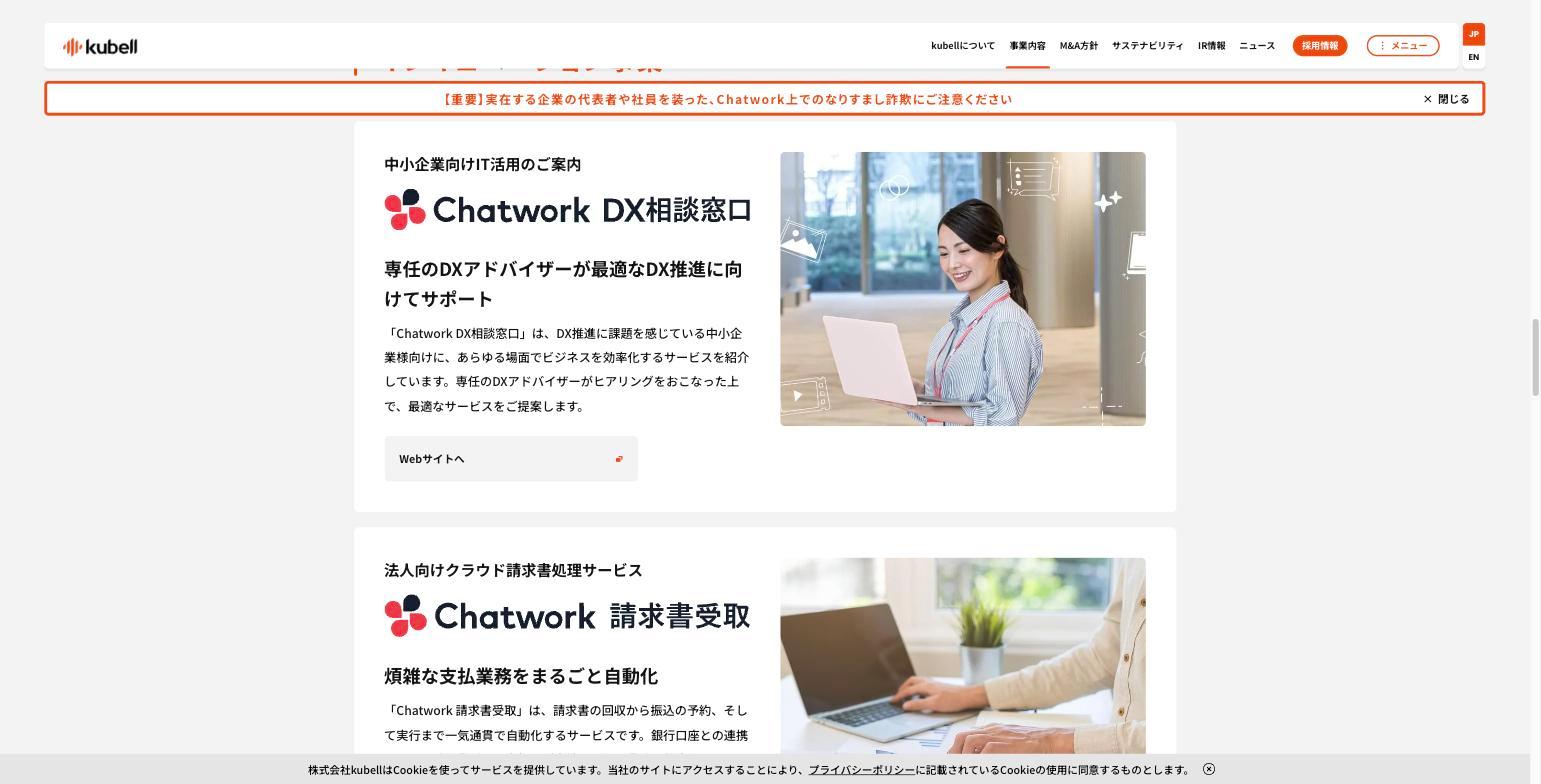
kubellはChatworkとタクシタに加え、DX推進を支援する周辺サービスを展開しています。
Chatwork DX相談窓口 — 専任のDXアドバイザーが中小企業に最適なサービスを紹介・提案
Chatwork 請求書受取 — 請求書の回収から振込予約・実行まで一気通貫で自動化するクラウドサービス
atena(クラウド郵便) — 法人宛ての郵便物を受取・開封・スキャン・PDF化するサービス(2026年4月に完全子会社化)
M&Aも積極的で、Chatworkの周辺業務を1つずつ埋めるように買収を重ねています。
2023年1月:ミナジン(勤怠管理・給与計算)を完全子会社化
2026年2月:ペイトナー請求書事業(請求書処理)を譲受(2025年11月に発表)
2026年4月:atena(クラウド郵便)を完全子会社化(3月に決議)
会社はM&Aを重要な成長戦略に据え、「Chatworkを軸にしたサービスの拡充(スーパーアプリ構想)」と「BPO事業者のロールアップ」の2つをテーマに掲げています。
業績推移と財務分析
通期業績推移(2020/12期-2026/12期)
通期業績推移(売上高・営業利益・営業利益率)
kubellの業績は大きく3つのフェーズに分けて理解できます。
黒字期(2020/12期) — 売上24.2億円・営業利益率13.5%。Chatwork単体で安定収益を上げていた時期
先行投資期(2021-2023/12期) — マーケティング投資・M&A・BPaaS立ち上げで3期連続の営業赤字。売上は年率+30%超で成長を維持
黒字化・収穫期(2024/12期-) — 投資を回収し始めた局面。2024/12期に営業黒字(1.0億円)へ転じ、2025/12期は営業利益4.9億円に拡大して純損益も黒字化。2026/12期の会社予想は営業利益6.2〜9.2億円と増益を見込む
2026/12期上半期の進捗 — 営業利益は予想レンジ下限の約9割
2026年8月14日に開示された上半期(1-6月)の実績は、売上高52.8億円、営業利益5.6億円でした。会社は同じ日に、それまで成長率(売上高+13%以上など)だけで示していた通期予想を、金額のレンジで示し直しています。
項目 | 上半期実績 | 通期予想(下限〜上限) | 進捗率(下限比) |
|---|---|---|---|
売上高 | 52.8億円 | 107.7〜109.6億円 | 49.0% |
営業利益 | 5.6億円 | 6.2〜9.2億円 | 89.7% |
純利益 | 4.9億円 | 4.6〜7.5億円 | 107.5% |
営業利益の進捗率は、下限(6.2億円)に対して89.7%、上限(9.2億円)に対して60.6%
会社の予想は、上限でも下期の営業利益を約3.6億円と、上期(5.6億円)より少なく見込んでいる
予想は上期の実績を踏まえて同じ日に出されたもので、上期の進捗率の高さだけでは上振れを見込めない。上限を超えられるかは、下期の売上の伸びと費用の出方しだい
主要な投資指標
指標 | 値 |
|---|---|
株価 | 360円 |
時価総額 | 154億円 |
PER(株価収益率) | 70.0倍 |
PBR(株価純資産倍率) | 7.57倍 |
EPS(1株当たり利益) | 5.14円 |
ROE(自己資本利益率) | 12.0% |
PER 70.0倍は一見割高に映りますが、これは2025/12期の通期EPS(5.14円)を基準とした値です。会社予想の2026/12期EPS(10.79〜17.82円)で計算すると、予想PERは約20〜33倍で、利益が予想レンジのどこに着地するかで見え方が大きく変わります。ただし、Rule of 40%(売上成長率+営業利益率)で見ると、2025/12期は12.5%+5.1%=17.6%と基準の40%には届いておらず、SaaS企業としてのバリュエーションの正当化にはBPaaS事業の加速が不可欠です。
投資家が注目すべきポイント
成長ドライバー
1. 100万社の顧客基盤へのクロスセル余地
グループの導入企業約100万社(無料利用を含む)に対し、BPaaSサービスを利用しているのはまだごく一部です。現状のBPaaSドメインのARRは23.1億円ですが、仮に100万社の1%がBPaaSを月額5万円で利用すれば年間60億円の売上になります。既存のチャット経由で自然にBPaaSを提案できる「導線の強さ」が最大の武器です。
2. 中小企業DXの巨大な潜在市場
日本の企業数の99.7%を占める中小企業は、人手不足とDXの遅れという2つの構造的課題を抱えています。kubellはBPaaSの潜在市場規模を49.1兆円と試算し、そのうちすでにDXを検討しているコアターゲットだけでも3,453億円規模と見ています(2026年12月期第2四半期決算説明資料)。現在の売上規模から見れば成長余地は極めて大きいといえます。
3. AIエージェントによるBPaaSの利益率改善
BPaaS事業は現在「人+テクノロジー」のハイブリッド型ですが、中長期的にはAIエージェントによる業務自動化を段階的に進め、オペレーションコストを引き下げる計画です。kubellは長期的にEBITDAマージン25-40%、営業利益率15-30%を目標に掲げています(2026年12月期第2四半期決算説明)。
4. M&Aによるサービスラインナップの拡充
勤怠管理(ミナジン)、請求書処理(ペイトナー)、クラウド郵便(atena)と、中小企業のバックオフィス業務を一つずつカバーする買収を続けています。Chatworkを入口に「経理も労務も採用もまとめてkubell」という中小企業のスーパーアプリ構想が、実現に向けて着実にピースを埋めています。
リスク要因
1. Microsoft Teamsとの競争激化
働く人全体で見ると、Microsoft Teamsが圧倒的です。日経BPコンサルティングの調査(2024年10月)では、回答者が利用しているビジネスチャットはTeamsが67.8%、Chatworkは2.3%でした。Chatworkの「国内利用者数No.1」は月間利用者数(MAU)で比べたもので、調査の方法によって順位は大きく変わります。Teamsが中小企業向けの提案を強めた場合、顧客流出リスクがあります。
2. BPaaS事業の収益化はまだ初期段階
BPaaS領域はARRが前年比+80.9%と急成長し、上半期の売上高に占める割合は約2割(22.6%)まで高まりましたが、売上の大半はまだSaaSです。人手を介するオペレーションモデルのため、規模拡大に伴う利益率の改善がAI活用次第である点は不確実性を伴います。前身の「Chatwork アシスタント」(2023年開始)を含めてもタクシタの累計導入は約2,000社で、利益を安定して生む体制は構築の途中です。
3. 高いバリュエーション
PER 70.0倍・PBR 7.57倍(2026年9月29日時点)は、利益成長が計画通りに進まなければ株価の調整圧力になります。売上成長率が2025/12期の+12.5%にとどまった場合、グロース株としてのプレミアムを正当化しにくい水準です。
4. M&Aの統合リスク
2026年に入ってペイトナー請求書事業とatenaを相次いで取得しました。過去には、ミナジンなどの買収で生じたのれんを2024/12期に減損し、純損失11.7億円を計上しています。買収した事業の統合がうまくいかない場合、のれん減損や組織の混乱といったリスクが顕在化する可能性があります。
まとめ
kubellは、国内利用者数No.1のビジネスチャット「Chatwork」とグループ導入約100万社の顧客基盤を土台に、中小企業向けBPaaSプラットフォームへの転換を進める成長企業です。
SaaS領域(Chatwork)は登録ID 823万・月次解約率0.23%(登録IDベース)のストック型収益基盤で、SaaSドメインのARRは79.2億円(2026年6月末)
BPaaS領域(タクシタほか)はARRが前年比+80.9%の急成長で、約100万社へのクロスセル余地が大きい
2026/12期上半期の営業利益5.6億円は、会社予想レンジ(6.2〜9.2億円)の下限に対して89.7%。予想は上期の実績を踏まえて出されたもので、上限を超えるかは下期しだい
一方、Microsoft Teamsとの競争、BPaaSの収益化スピード、PER 70倍(実績ベース)の高バリュエーションがリスク要因
kubellは、「中小企業のDXをチャットから丸ごと支える」というビジョンに対し、Chatworkの顧客基盤とM&Aで積み上げたサービス群という具体的な武器を持っています。BPaaS転換の成否が今後の株価を大きく左右する、成長と変革の真っ只中にある銘柄です。
同じくSaaS型のビジネスモデルで中小企業向けに展開する企業として、以下の銘柄も参考になります。
フリー(4478)の企業分析|統合型クラウドERPの先駆者、黒字化2年目の実力と「調整後営業利益」の読み方
フリー(4478)の統合型クラウドERP戦略、2期連続黒字の中身、最重要指標を調整後営業利益に変えた背景とFCFとのズレ、ARR成長、M&A戦略、投資リスクを個人投資家向けに解説します。
マネーフォワード(3994)の企業分析|クラウド会計から法人SaaS基盤へ、黒字転換後の成長戦略
マネーフォワード(3994)の4事業セグメントと9年間の成長軌跡を解説。2026年11月期第3四半期累計は売上高+32.9%・営業利益16.9億円の黒字だが、それを上回る17.3億円が子会社ファンドの株式売却益。据え置いた会社予想、AI戦略、PER・投資リスクも整理します。
BASE(4477)の企業分析|EC決済インフラの5事業体制、赤字脱却から初配当への転換点
BASE(4477)の5事業構造(BASE・PAY.JP・YELL BANK・Eストアー・want.jp)、赤字脱却から初配当への転換、GMV5,000億円時代の成長戦略、SBIホールディングスによる340円TOB・資本業務提携の影響と投資判断のポイントを解説します。