BASE(4477)の企業分析|EC決済インフラの5事業体制、赤字脱却から初配当への転換点
BASE(4477)は、ネットショップ作成サービス「BASE」を中核に、オンライン決済「PAY.JP」、資金調達「YELL BANK」、伴走型EC支援「Eストアーショップサーブ」などを展開するECプラットフォーム企業です。
2025年12月期は売上高207億円(前期比+29.7%)、営業利益16.9億円(同+118%、出典: BASE IR)と大幅増益を達成し、創業以来初の株主配当(1株5円)と10億円の自社株買いを発表。赤字体質からの完全脱却を市場に示しました。2026年12月期も上期(1〜6月)で売上高123.9億円(前年同期比+35.5%)、営業利益10.7億円(同+87.3%)と勢いを保っています。
そして2026年8月28日、SBIホールディングスが1株340円でのTOB(公開買付け、買付上限は所有割合20%)と資本業務提携を発表。BASEはSBIの持分法適用関連会社となる見通しで、取締役会はTOBに賛同しつつ応募は株主の判断に委ねています(上場は維持)。これに伴い、2026年2月に決めた10億円の自社株買いは取得0株のまま中止されました。
この記事では、BASEの5つの事業の仕組み、赤字脱却の軌跡、Eストアー買収の戦略的意義、SBIとの資本業務提携の意味、投資判断のポイントを、個人投資家の視点からわかりやすく解説します。
会社概要 — 「誰もがEC事業者になれる」世界を目指すプラットフォーマー
BASEは、鶴岡裕太氏が大学在学中の2012年に創業したECプラットフォーム企業です。「Payment to the People, Power to the People.」をミッションに掲げ、個人やスモールチームが手軽にネットショップを開設できるサービスを提供しています。
項目 | 内容 |
|---|---|
会社名 | BASE株式会社(BASE, Inc.) |
証券コード | 4477(東証グロース) |
設立 | 2012年12月 |
上場 | 2019年10月(東証マザーズ)→ 2022年4月 東証グロース |
代表取締役CEO | 鶴岡裕太 |
従業員数 | 401名(連結、2025年12月時点) |
本社 | 東京都港区六本木 |
セクター | 情報・通信業 |
大学生の起業から「GMV5,000億円」のプラットフォームへ

BASEの歩みは、ECの民主化とプロダクト拡張の歴史です。
2012年 — 鶴岡裕太氏が大学在学中に創業。「3分でネットショップが作れる」をコンセプトにBASEをリリース
2015年 — 決済API「PAY.JP」を提供開始。EC以外の決済インフラにも進出
2018年 — 資金調達サービス「YELL BANK」を開始。ECと金融を融合した独自モデルへ
2019年 — 東証マザーズに上場。公開価格1,300円に対し初値は1,210円
2020年 — コロナ禍でショップ開設が急増、ショップ数100万突破。株価は上場来高値3,448円(2021年の1:5分割調整後)を記録
2024年 — 4期ぶりに通期営業黒字を回復(当初目標より1期前倒し)。Eストアーの買収を発表(取得額33億円)
2025年 — Eストアーを完全子会社化。グループGMVが年間5,000億円規模へ拡大。創業来初の配当を発表
2026年 — Port株式会社を子会社化(4月)。SBIホールディングスが1株340円のTOBと資本業務提携を発表し、持分法適用関連会社化へ(8月)
2025年12月期の売上構成比は、BASE事業が52%、PAY.JP事業が31%、Eストアーショップサーブ事業が6%、YELL BANK事業が5%、want.jp事業が5%です。BASE事業が依然として過半を占めますが、PAY.JPが急成長し第2の柱に成長しています(出典: BASE 2025年12月期 決算短信 セグメント情報)。
セグメント別売上構成比(2025年12月期)
セグメント別売上推移
5つの事業を理解する
BASE事業 — 250万ショップが開設されたECプラットフォーム
「BASE」は、プログラミング知識ゼロでネットショップを開設・運営できるプラットフォームです。テンプレートを選ぶだけで本格的なECサイトが完成し、決済・配送・顧客管理まで一気通貫で提供します。
収益モデルは「成功報酬型」が特徴です。月額費用0円のスタンダードプランでは、商品が売れた時にのみ決済手数料3.6%+サービス料3%(計6.6%)+注文ごと40円が発生します。月額16,580円(年払い時。月払いは19,980円)のグロースプランでは決済手数料が2.9%に下がり、サービス料は無料になります。
2025年12月末時点でショップ開設数は累計250万を突破しています。2020年のコロナ禍で100万ショップを突破して以降、年間20〜30万ショップのペースで増加が続いています。
BASEショップ開設数の推移
また購入者向けショッピングサービス「Pay ID」を併せて提供しており、BASEで開設されたショップの商品を横断検索・購入できます。2025年7月にはPay IDアプリ経由の注文に販売手数料を新設しており、BASE事業のGMVの約15%をPay ID経由が占めています。
PAY.JP事業 — 開発者向け決済APIで第2の柱に
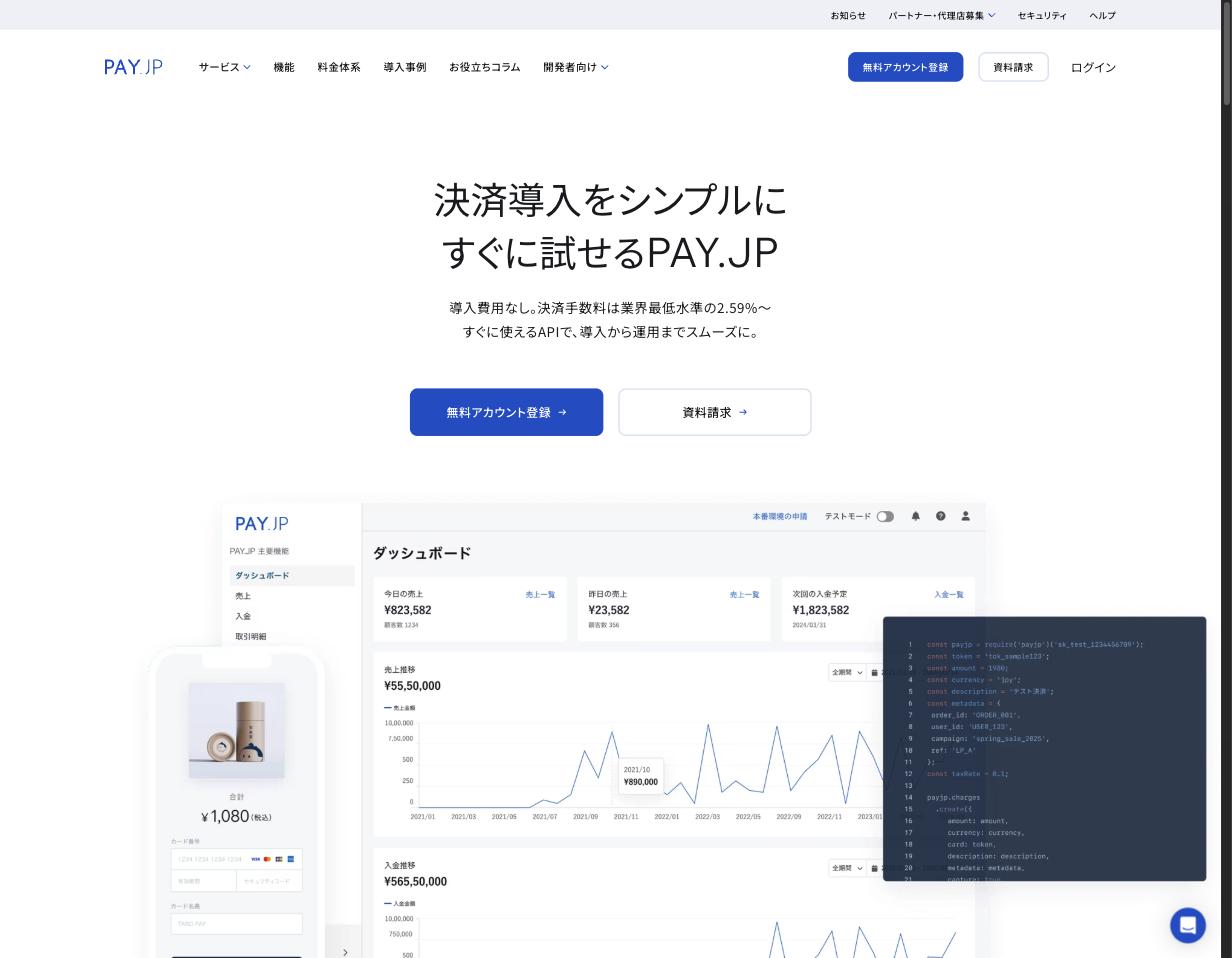
「PAY.JP」は、開発者が自社サービスに決済機能を簡単に組み込めるAPIサービスです。BASEのネットショップ向けではなく、自社開発のWebサービスやアプリに決済を実装したい企業をターゲットとしています。
2025年12月期のPAY.JP事業の売上高は63.3億円(前期比+10.5%)で、グループ売上の約31%を占めるまでに成長しました(出典: BASE IR 各期決算短信)。2022年12月期の21億円から3年で3倍に拡大しており、BASE事業に次ぐ第2の柱です。Stripe等の海外勢やGMOペイメントゲートウェイ等の国内勢が競合しますが、シンプルなAPIと初期費用ゼロのモデルでスタートアップ市場に強みがあります。
YELL BANK事業 — ECデータを活用した独自の金融サービス
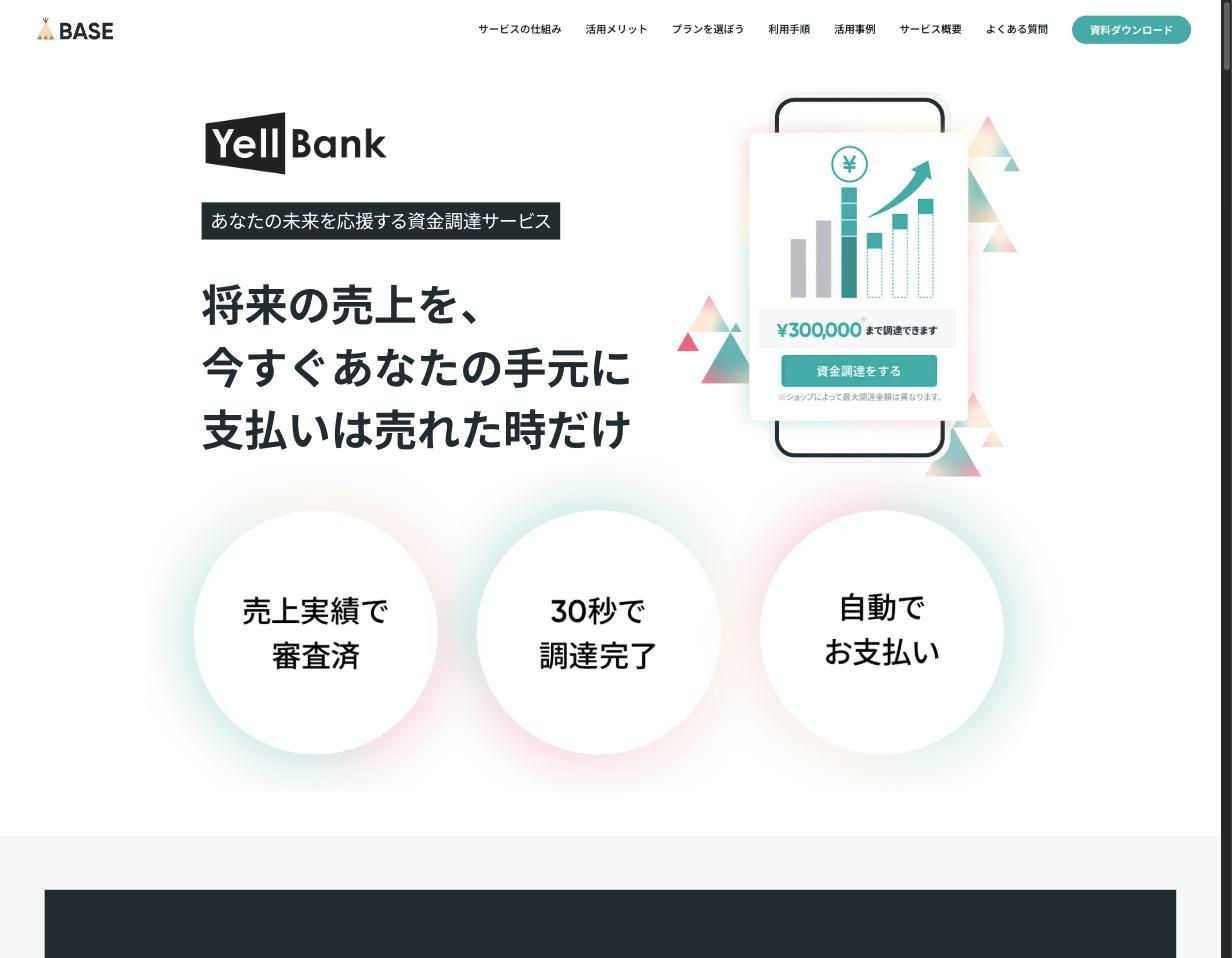
「YELL BANK」は2018年にリリースされた将来債権買取型の資金調達サービスです。ショップオーナーは将来の売上を元に即座に資金調達が可能で、銀行融資のような審査や担保が不要です。BASEプラットフォーム上の販売実績・決済データをAIで分析する独自の与信モデル(代替データ活用)により、従来の金融機関では評価が難しい小規模EC事業者にも適切なリスク判定を実現し、貸倒リスクを抑えながら事業を拡大しています。
2025年12月期の売上高は11.2億円(前期比+24%)、セグメント利益は5.2億円と黒字を継続しており、2026年12月期上期も売上高6.3億円(前年同期比+20.5%)、セグメント利益2.7億円と成長を維持しています(ただし第2四半期単独では追加調達の伸び鈍化で+11.1%に減速し、会社は審査・モニタリングの強化を進めています)。2024年6月からはBASEのショップだけでなくPAY.JP加盟店にも「PAY.JP YELL BANK」として提供範囲を拡大し、さらに2026年3月からはスマレジなど外部プラットフォームへの提供も開始。ECデータを持つBASEグループならではの「決済×金融」の融合モデルとして成長余地が大きいサービスです(業績数値の出典: BASE IR 2025年12月期 決算短信・2026年12月期 第2四半期決算短信 / サービス詳細: BASEグループ公式note)。
Eストアーショップサーブ事業 — 中堅EC事業者向けの伴走型サポート
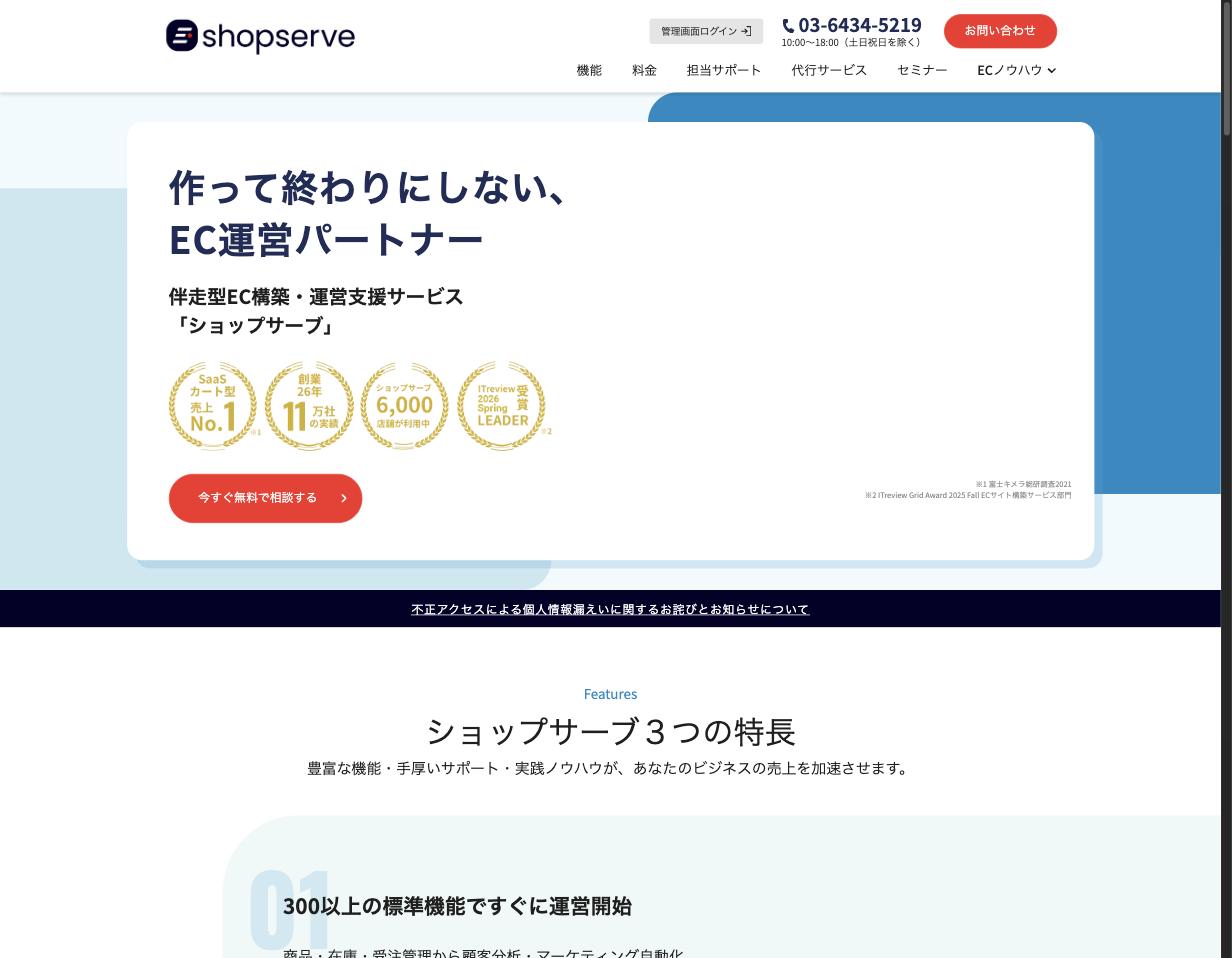
2025年7月にBASEが33億円で買収・完全子会社化した老舗ECプラットフォーム「Eストアーショップサーブ」の事業です。BASEが個人・小規模事業者をターゲットとするのに対し、Eストアーは年商数千万円〜数億円規模の中堅EC事業者に強みを持ちます(出典: BASE Eストアー株式取得に関するお知らせ(2024年12月26日適時開示))。
この買収により、BASEグループは「初心者(BASE)→成長期(Eストアー)」とショップの成長フェーズに応じた一気通貫のEC支援体制を構築しました。連結効果として、年間GMVは5,000億円規模に拡大しています。2025年12月期(株式取得は7月ですが、損益計算書への取り込みは10〜12月の3ヶ月分のみ)のEストアーショップサーブ事業の売上高は13.1億円、セグメント利益は1.87億円で、通期で寄与する2026年12月期は上期だけで売上高21.9億円、セグメント利益1.75億円と会社想定を上回って推移しています。決済をPAY.JPへ移管して原価を下げる取り組みも進行中です(出典: BASE IR 2025年12月期 決算短信・2026年12月期 第2四半期決算短信)。
want.jp事業 — 越境ECへの挑戦

「want.jp」は、海外の消費者が日本の商品を購入できる越境ECサービスです。日本のポップカルチャーやコスメ、食品等への海外需要を取り込む狙いで、2024年8月にwant.jp株式会社を子会社化して参入しました。2025年12月期の売上高は11.4億円(前期比+341%)とYELL BANK事業と並ぶ規模まで急拡大しましたが、売上総利益率は36%と低く、セグメント損失0.4億円と収益化は道半ばです。2026年12月期上期は一部の海外マーケットプレイスで商品掲載を見直した影響で売上高5.0億円(前年同期比18.8%減)と減収に転じており、会社は出品戦略の見直しによる収益性改善を課題に挙げています(出典: BASE IR 2025年12月期 決算短信・2026年12月期 第2四半期決算短信)。
Port買収 — 推し活・エンタメ領域への事業拡大
2026年4月、BASEはエンターテインメントテック企業のPort株式会社を約13億円で完全子会社化しました。Portはアーティストやタレントとファンが1対1のビデオ通話を楽しめる「Talkport」や、エンタメ物販特化のECプラットフォーム「Shoport」を運営しています。この買収により、BASEは従来の物販EC中心のビジネスモデルから、「体験×物販」を融合した非物販領域(デジタルコンテンツ・サービス販売)へと事業ドメインを拡大し、成長著しい「推し活」市場の取り込みを目指しています(出典: BASE 適時開示(2026年4月16日))。Portは2026年12月期第2四半期から連結され、のれん約10億円(取得原価配分前の暫定値)を計上しています。
業績推移と財務分析
通期業績推移 — 3期連続赤字を乗り越え黒字定着へ
BASEは2020年12月期にコロナ特需で一時黒字化したものの、2021年12月期から2023年12月期まで3期連続で営業赤字が続きました。しかし2024年12月期に営業利益7.7億円で4期ぶりの黒字に転換し(当初目標の2025年より1期前倒し)、2025年12月期は16.9億円へ大幅増益。赤字体質からの完全脱却を市場に示しました。
決算期 | 売上高 | 営業利益 | 純利益 | 営業利益率 |
|---|---|---|---|---|
2020年12月期 | 82.9億円 | 8.0億円 | 5.8億円 | 9.7% |
2021年12月期 | 99.3億円 | △9.8億円 | △11.9億円 | — |
2022年12月期 | 97.4億円 | △15.1億円 | △17.3億円 | — |
2023年12月期 | 116.8億円 | △4.3億円 | △6.1億円 | — |
2024年12月期 | 159.8億円 | 7.7億円 | 3.4億円 | 4.8% |
2025年12月期 | 207.3億円 | 16.9億円 | 18.3億円 | 8.1% |
2026年12月期(予想) | 283.7億円 | 22.7億円 | 15.0億円 | 8.0% |
通期業績推移(売上高・営業利益)
赤字が最も深刻だったのは2022年12月期の営業損失15億円です。コロナ特需の反動で売上が前期比1.9%減となる中、月額有料プラン導入によるテイクレートの戦略的引き下げと先行投資(人件費・広告費)が重なり赤字が拡大しました。売上総利益率も2021年の57%から2023年には43%まで低下しましたが、その後の「テイクレート改善(GMVに対する手数料率の引き上げ)」と「コスト規律の徹底」により2025年には48%まで回復し、2026年12月期上期には52%に達しています。
2026年12月期1Q(2026年1〜3月)— 通期計画に対して順調な進捗
2026年5月に発表された第1四半期決算は、売上高62.4億円(前年同期比+36.6%)、営業利益6.6億円(同+70.5%)と大幅増収増益でした。Eストアーの通期連結効果に加え、ショッピングアプリ「PAY ID」の有料化によるテイクレート上昇がBASE事業の収益改善を牽引しました。PAY ID経由の購入に手数料を新設したことでGMVあたりの収益性が向上し、営業利益率は前年同期の8.5%から10.6%に改善しています(出典: BASE 2026年12月期 1Q決算説明資料)。
2026年12月期2Q(上期)決算の進捗 — 営業利益は前年同期比+87%、通期進捗47%
2026年8月5日に発表された第2四半期決算は、上期累計(1〜6月)で売上高123.9億円(前年同期比+35.5%)、営業利益10.7億円(同+87.3%)、純利益8.2億円(同+82.3%)でした。売上総利益率は51.6%(前年同期45.6%)に上昇し、営業利益率も8.6%(同6.2%)に改善しています。暗号資産評価損(0.8億円)や支払手数料などの営業外費用2.1億円を計上したため、経常利益は9.2億円(同+58.7%)と営業利益ほどは伸びていません。通期予想(売上高283.7億円、営業利益22.7億円、純利益15.0億円、1株配当5円)は据え置きで、上期時点の進捗率は売上高43.7%、営業利益47.1%です。
項目 | 2026年12月期 上期実績 | 前年同期比 | 通期予想 | 進捗率 |
|---|---|---|---|---|
売上高 | 123.9億円 | +35.5% | 283.7億円 | 43.7% |
営業利益 | 10.7億円 | +87.3% | 22.7億円 | 47.1% |
経常利益 | 9.2億円 | +58.7% | 20.3億円 | 45.3% |
純利益 | 8.2億円 | +82.3% | 15.0億円 | 54.4% |
第2四半期単独では売上高61.4億円(前年同期比+34.4%)、営業利益4.0億円(同+123.5%)と前年比では大幅増益でしたが、5月に実施した全国的なマスマーケティングで販促費が膨らみ、営業利益は第1四半期の6.6億円から減少しました。セグメント別では、BASE事業(上期売上高58.2億円、+17.8%)とEストアーショップサーブ事業(同21.9億円、セグメント利益1.75億円)が会社想定を上回った一方、want.jp事業(同5.0億円、△18.8%)は想定を大きく下回り、YELL BANK事業も第2四半期は資金提供額の伸び悩みで想定を下回りました。BASE事業のGMVは上期で+6.0%(注文ベース)と一桁成長にとどまっており、Pay IDアプリの有料化によるテイクレート上昇が売上と売上総利益の伸びを支えている構図です。6月末の現預金は225億円ですが、加盟店への未払いの決済代金(営業未払金)を含むため、会社が示す実質的な余剰資金はPort買収後で約100億円です(出典: BASE 2026年12月期 第2四半期決算短信・決算説明資料・決算Q&A)。
SBIホールディングスによるTOBと資本業務提携(2026年8月28日発表)
2026年8月28日、SBIホールディングスの完全子会社SBINM合同会社が1株340円でBASE株式のTOB(公開買付け)を実施すると発表しました。買付期間は8月31日〜9月30日、買付上限は23,792,300株(所有割合20.00%)で下限はなく、目的はBASEをSBIの持分法適用関連会社にすることです。上場廃止は企図しておらず、東証グロース市場への上場と経営の自主性は維持される予定です。BASEの取締役会はTOBに賛同する一方、上場が維持されることから応募するか否かは株主の判断に委ねる(価格の妥当性については中立)としています。TOB価格340円は発表前日終値311円に対して9.3%のプレミアムで、直近6ヶ月平均288円に対しては18.1%のプレミアムです。
同日に締結した資本業務提携契約では、SBIグループが持つ金融サービス・メディア・知的財産(タレント、キャラクター、コンテンツ)と、BASEグループのEC・決済・金融基盤を組み合わせ、「ネオメディア事業の共同展開」と「コマース×金融のFintech事業の共同展開」を進めるとしています。具体的には、SBIグループの決済取引をPAY.JPなどBASEの決済サービスに集約すること、SBIグループの取引先である中小事業者にYELL BANK等の金融サービスを提供すること、SBIが扱うIPをBASE・want.jp・Portを通じて物販・非物販で収益化することが挙げられています。背景には、大株主の牧寛之氏による2025年5月からのTOB(BASEは反対の意見を表明)を経て、同年8月に牧氏と友好的なエンゲージメントに移行し、成長を加速させる戦略的パートナーを探していた経緯があります。なお、SBIは提携契約で保有割合を25%以下に抑えることを約束する一方、BASEが第三者と株式取得を伴う資本提携を結ぶ場合や、提携の目的に重大な支障を及ぼす組織再編・事業譲渡を行う場合にはSBIの事前承諾が必要になります。TOBに伴い2026年2月に決議した10億円の自社株買いは取得0株のまま中止されましたが、配当方針(配当性向30%目安、2026年12月期は1株5円予想)に変更はありません(出典: BASE 適時開示・補足説明資料(2026年8月28日))。
株価指標(2026年9月11日時点)
指標 | 値 |
|---|---|
株価 | 336円 |
SBIによるTOB価格 | 340円(買付期間2026年8月31日〜9月30日) |
時価総額 | 約396億円 |
PER(株価収益率) | 21.2倍 |
PBR(株価純資産倍率) | 2.65倍 |
ROE(自己資本利益率) | 12.1% |
配当利回り | 1.5%(1株5円) |
上場来高値 | 3,448円(2020年10月、2021年の1:5分割調整後) |
PBR(株価純資産倍率)とは|1倍割れ問題と東証改革の核心
PBR(Price Book-value Ratio)の計算式・目安・1倍割れ問題を解説。東証が改善を要請した背景と、PERやROEとの関係から投資判断に活かす方法がわかります。
投資家が注目すべきポイント
4つの強み
1. ECの「入口から金融まで」をワンストップで提供
ネットショップ開設(BASE)→ 決済(PAY.JP)→ 資金調達(YELL BANK)→ 成長支援(Eストアー)と、EC事業者のライフサイクル全体をカバーするプラットフォームを構築しています。個々のサービス単体ではShopifyやStripeなどの強力な競合がいますが、「EC×決済×金融」を一体で提供できる日本のプレイヤーはBASEグループが先行しています。
2. 赤字脱却と株主還元への転換
2024年12月期の黒字転換に続き、2025年12月期には初配当(1株5円、配当性向30%目安)を実施し、自社株買いも2025年2月の10億円枠(取得完了済み)に続いて2026年2月に2年連続で10億円枠を設定しました。2026年枠はSBIのTOBに伴い取得0株のまま中止されましたが、配当方針は据え置かれています。赤字期の「いつ黒字になるかわからない」という不安から解放され、利益成長に連動した株主還元が見込める段階に移行しています。2026年6月末の現預金は約225億円、加盟店への未払い決済代金を差し引いた実質的な余剰資金でも約100億円と財務基盤は厚みがあります。
自社株買いとは|EPS・ROE改善の仕組みと株価への影響
自社株買いの仕組み・目的・株価への影響をわかりやすく解説。EPS・ROE・PERなど財務指標への効果、メリット・デメリット、発表時の投資判断ポイントがわかります。
3. Eストアー買収によるGMV・収益基盤の一段の拡大
Eストアーの完全子会社化でグループGMVは5,000億円規模に拡大。個人向け(BASE)と中堅向け(Eストアー)の二刀流体制で、BASEで成長したショップがEストアーへ「卒業」する導線が構築されつつあります。Eストアーの売上総利益率も約60%と高く、連結の収益性向上に貢献しています。
4. SBIグループとの資本業務提携による顧客基盤と金融機能の獲得
2026年8月に発表したSBIホールディングスとの資本業務提携により、BASEはSBIグループの広範な顧客基盤・金融サービス・メディア基盤を活用できる立場になります。SBIグループの決済取引をBASEの決済サービスに集約すればPAY.JPの流通総額が積み上がり、SBIの取引先である中小事業者へのYELL BANK提供や、SBIが扱うIP・コンテンツのEC・非物販での収益化(Port・want.jpとの連携)も見込まれます。BASEが単独では制約を感じていた「集客チャネル」「金融サービスの高度化」「資本基盤」を補完するパートナーを得た形で、提携先が競合関係の限定的なSBIである点も、事業の自主性を保つうえでプラスです。
注意すべきリスク
1. 上場来高値からの大幅下落が示す市場評価の変化
株価は2020年の上場来高値3,448円(分割調整後)から約90%下落した水準(2026年9月11日終値336円)にあり、SBIによるTOB発表後もTOB価格340円の前後で推移しています。コロナ特需剥落と長期赤字で失った信頼の回復には時間がかかる可能性があります。現在のPER21.2倍は黒字転換企業としては妥当な水準ですが、TOB期間中は340円が株価の目安として意識されやすく、期間終了後に需給の支えが外れた場合や今後の利益成長が鈍化した場合には下値リスクも残ります。
2. EC市場の激しい競争環境
ネットショップ構築の分野ではShopify(グローバル最大手)、STORES(旧hey)、カラーミーショップ(GMOペパボ)が競合します。ただし各社でターゲット層が明確に異なります。BASEは初期費用・月額費用ゼロで始められる手軽さが最大の強みで、個人や副業層を含む小規模事業者に圧倒的に支持されています。一方、Shopifyは月額4,850円〜(年払いなら3,650円/月)で多機能・国際展開に強く月商100万円以上の成長企業向け、STORESはPOSレジ連携など実店舗との統合に強みを持ちます。決済手数料はBASEスタンダードプランの6.6%に対し、BASEグロースプランは2.9%(業界最安水準)、Shopifyは国内カード3.55%です。売上規模が小さいうちはBASEのゼロ月額モデルが有利ですが、月商が拡大するとShopifyの固定費+低手数料モデルが有利になるため、「卒業問題」を防ぐグロースプランやEストアーへの導線構築が中長期の課題です。
3. 営業利益率は依然として低水準
黒字化を達成したとはいえ、営業利益率は約8%にとどまります(2025年12月期8.1%、2026年12月期上期8.6%)。同じくEC支援を手掛けるShopifyの営業利益率は約13%(2025年12月期、GAAP)であり、BASEが高収益体質に転換するにはさらなるテイクレート改善やコスト効率化が求められます。売上総利益率48%(2026年12月期上期は52%)はSaaS企業としては低めで、決済手数料の原価が重い構造です。
4. Eストアー・Portの統合リスク
33億円で取得したEストアーについては、のれん約14億円(14年償却)と顧客関連資産約12億円(18年償却)が計上されています(出典: BASE 2025年12月期決算短信)。さらに2026年4月に取得したPortでも、のれん約10億円(暫定値)が加わりました。統合効果の発現が遅れたり、Eストアーの既存顧客の流出が進んだりした場合、減損リスクが発生する可能性があります。実際に2024年12月期には、買収したwant.jpののれん等を8.7億円減損した前例があります。
5. SBIの持分法適用会社化に伴う経営の自由度と株主還元の変化
SBIによるTOBは上場維持・経営の自主性を前提としていますが、成立すればSBIが最大20%(提携契約上は25%まで)を持つ大株主になります。資本業務提携契約には、第三者との資本提携や提携に支障を及ぼす組織再編にSBIの事前承諾を要する条項が含まれており、BASEが独自に描ける戦略の幅は狭まります。株主還元面でも、2026年の10億円の自社株買いは取得0株で中止され、今後の自社株買いについては「現時点で決定している事項はない」としています。また、TOB価格340円はBASE自身が妥当性の判断を留保した水準で、TOBの上限20%を超えて応募が集まればあん分比例となるため、340円で全株を売却できるとは限りません。提携シナジーが具体化するまでは、上値の重い展開が続く可能性があります。
のれんとは|M&Aで生まれる無形資産と日本基準・IFRSの償却差異
のれん(会計)の意味・計算方法・日本基準とIFRSの償却ルールの違い・減損リスクを解説。M&A時に発生する無形資産の仕組みと、投資家がBSで確認すべきポイントがわかります。
配当性向とは|計算式と目安50%、100%超の危険シグナル
配当性向の計算式(1株配当÷EPS)と目安を解説。50%以下が健全な理由、100%超が示す危険シグナル、業種別の傾向、配当利回りとの組み合わせ方がわかります。
まとめ
BASE(4477)は、「EC×決済×金融」を一体で提供する日本発のECプラットフォーマーです。
投資の観点からのポイントを整理すると、以下の通りです。
事業の転換点: 3期連続赤字から黒字転換を果たし、創業来初の配当と自社株買いを実施。「成長投資フェーズ」から「利益回収フェーズ」へ移行
成長性: FY2026は売上283億円(+36.9%)、営業利益22.7億円(+34.6%)を予想。上期時点の進捗は売上43.7%・営業利益47.1%と順調で、Eストアーの通期連結とBASE事業のテイクレート改善が成長を牽引
SBIとの資本業務提携: SBIホールディングスが1株340円のTOB(上限20%)で持分法適用関連会社化へ。上場と経営の自主性は維持され、SBIの顧客基盤・金融機能を取り込める一方、10億円の自社株買いは中止
プラットフォームの広さ: 250万ショップ・GMV5,000億円の基盤に、決済API・資金調達・越境ECを重ねる多角的なエコシステム
注意点: 上場来高値から約90%下落した株価が示す市場の慎重姿勢。Shopifyとの競合激化。営業利益率8%はまだ低水準で、高収益体質への転換は道半ば。want.jp事業は減収、YELL BANKも伸びが鈍化
赤字体質からの脱却と初の株主還元は、BASEが「成長性だけが評価軸のグロース株」から「利益も出るプラットフォーム企業」に変わりつつあることを示しています。PER21.2倍は過去の赤字期と比べれば地に足がついた水準です。2026年9月30日までのTOB期間中は340円が株価の目安になりますが、その後はSBIグループとの提携シナジーがPAY.JPやYELL BANKの数字として現れるか、そして利益率改善と競合優位性の維持が株価の方向性を決める鍵となるでしょう。
BASE
ネットショップ作成サービス「BASE」を中核とするECプラットフォーム企業。個人やスモールチームが簡単にネットショップを開設・運営できるサービスを提供。決済API「PAY.JP」、資金調達サービス「YELL BANK」、購入者向けアプリ「P…
本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資の最終判断はご自身の責任でお願いいたします。記事中の数値は2026年9月14日時点の情報に基づいています(株価指標は9月11日終値)。