クリアル(2998)の企業分析|不動産クラファン累計1,165億円、SBI提携と中計「Game Changer 2030」で純利益100億円を目指す
クリアル(2998)は、1万円から不動産投資ができるクラウドファンディング「CREAL」を主力に、個人向け資産運用「CREAL PB」、機関投資家向け「CREAL PRO」の3事業で成長する不動産テック企業です。
2026年3月期は、前期にあったCREAL PRO(機関投資家向け)の大型物件売却がなくなった反動で売上高は378億円(前期比-9.6%)と減収でしたが、主力のCREALの稼ぎが伸びて売上総利益は同+37.6%、営業利益29.4億円(同+49.5%)と大幅増益を達成。2025年12月にはSBIホールディングスなど5社を引受先とする増資で資本基盤を大幅に強化しました(SBIとは2023年から資本業務提携しており、現在の筆頭株主)。中期経営計画「Game Changer 2030」では、2030年3月期に当期純利益100億円という意欲的な目標を掲げています。
この記事では、クリアルの3つの事業の仕組み、業績推移、中期経営計画、投資判断のポイントを、個人投資家の視点からわかりやすく解説します。
この記事の内容(目次)
会社概要 — 不動産投資の民主化を掲げるプラットフォーマー
クリアルは、ゴールドマン・サックスやカーライル出身の徳山明成氏が2011年に設立した不動産テック企業です(設立時の社名は「ブリッジ・シー・キャピタル」)。現在は、アクセンチュアやオリックス、ラサールなどで不動産ファイナンスの実務を積んだ横田大造氏が代表取締役社長CEOを務めています。2018年に不動産クラウドファンディングサービス「CREAL」を開始し、2022年4月に東証グロース市場へ上場しました。
項目 | 内容 |
|---|---|
会社名 | クリアル株式会社(CREAL Inc.) |
証券コード | 2998(東証グロース) |
設立 | 2011年5月(旧 ブリッジ・シー・キャピタル) |
上場 | 2022年4月(東証グロース) |
代表取締役社長CEO | 横田大造 |
従業員数 | 299名(連結、2026年3月末) |
本社 | 東京都港区新橋 |
セクター | 不動産業 |
主要株主 | SBIホールディングス(20.6%、筆頭株主) |
不動産クラファンから「資産運用プラットフォーム」へ
クリアルのビジネスモデルは、「テクノロジーで不動産投資を民主化する」という理念に基づいています。2018年に1万円から投資可能な不動産クラウドファンディング「CREAL」を開始し、累計調達額(GMV)は1,165億円(2026年8月末時点)に到達。サービス開始以来、元本割れ・配当遅延ゼロの実績を維持しています。
現在は「CREAL」で獲得した個人投資家基盤を起点に、実物不動産(CREAL PB)や機関投資家向けファンド(CREAL PRO)へと事業を多角化し、さらにホテル運営(CREAL HOTELS)や不動産セキュリティトークン(CREAL ST)といった新領域にも進出。不動産を軸にした総合資産運用プラットフォームへの進化を目指しています。
2023年1月にはSBIホールディングスと資本業務提携を結び、SBIが約2割(21.7%)の株式を取得しました。SBI証券からCREALへの投資家の紹介は、この提携以来続いています。
2025年12月にはSBIをはじめ5社から約43億円の第三者割当増資を実施。増資前に19.3%だったSBIの持分は20.7%に上がり、クリアルは改めてSBIの持分法適用関連会社になりました。増資に加え、不特法3号4号スキームでファンドの物件を貸借対照表から外したことで、自己資本比率は9.8%から25.5%へ上がっています(2026年3月末)。
不動産クラウドファンディングとは|不特法に基づく仕組み・REIT比較・優先劣後構造を解説
不動産クラウドファンディングの仕組みを不動産特定共同事業法の制度から解説。匿名組合型と任意組合型の違い、REITとの比較、優先劣後構造によるリスク軽減策、税金・確定申告まで投資判断に必要な情報を網羅します。
3つの事業を理解する
クリアルの売上高は、物件を売却した期に大きく膨らみ、売却がない期に縮みます。そのため会社は売上総利益(粗利益)を収益の主要な指標にしています。2026年3月期の売上総利益を事業別に分けると、次の通りです。
サービス | 売上総利益(億円) | 構成比 |
|---|---|---|
CREAL | 44.0 | 56% |
CREAL PB | 9.0 | 12% |
CREAL PRO | 18.6 | 24% |
その他 | 6.4 | 8% |
CREAL — 1万円からの不動産クラウドファンディング
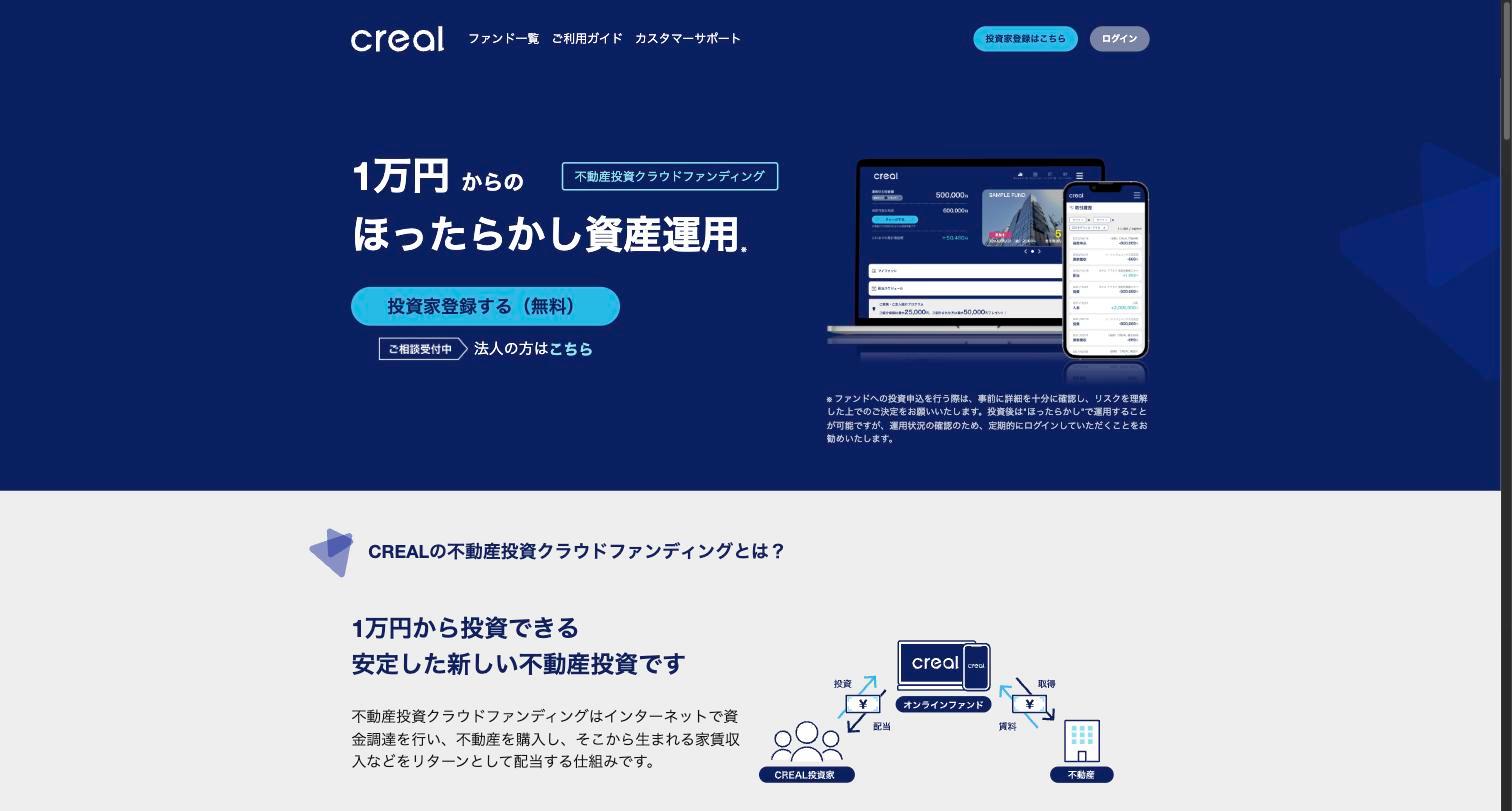
CREALは、1万円から不動産に投資できるクラウドファンディングサービスです。投資家はインターネット上で物件を選び、少額で不動産投資に参加。家賃収入や売却益がリターンとして分配されます。対象物件はレジデンス、保育園、ホテル、オフィス、物流施設など多岐にわたります。
投資家の資金は信託銀行による分別管理で保全され、2025年6月に取得した不特法3号・4号許可により、SPC(特別目的会社)を活用した倒産隔離スキームも導入。リピート投資率は約90%と高い顧客定着率を誇ります。
「CREAL」は売上総利益の約56%(2026年3月期)を稼ぐ、同社の中核事業です。
KPI | 実績 |
|---|---|
累計調達額(GMV) | 1,165億円 |
累計投資家数 | 約14.6万人 |
元本割れ | なし(償還済121本すべて) |
リピート投資率 | 約90% |
CREAL PB — 個人向け実物不動産の資産運用
CREAL PBは、1,000万円台から投資可能な個人向けの実物不動産投資サービスです。CREALで不動産投資を経験した個人投資家が、より大きなリターンを求めてステップアップするための受け皿として位置づけられています。
都心区分マンション(ローンで自己資金1割から)、木造アパート(利回り5〜8%)、不動産小口化商品(利回り3〜4%)など多様な投資商品を揃え、9つの金融機関と提携して金利1%台からの融資を提供。DXを活用した物件管理プラットフォーム「CREAL Concierge」で煩わしさのない運用体験を実現しています。物件の販売代金がそのまま売上高になるため、売上高の規模に比べて利益は小さく、売上総利益に占める割合は約12%です。
CREAL PRO — 機関投資家・超富裕層向けファンド
CREAL PROは、機関投資家や超富裕層を対象とした1億円からの不動産ファンド事業です。レジデンス、ホテル、ヘルスケア施設、保育園など幅広い物件でプライベートファンドを組成します。第二種金融商品取引業と投資助言・代理業の登録を活かし、プロ向けの大型案件を手がけています。売上総利益の約24%を占めますが、大型物件を売却した期に大きく膨らむため、年ごとの振れが大きい事業です(2026年3月期は第4四半期の売却が大半)。
新たな柱 — CREAL HOTELSとCREAL ST
クリアルは既存3事業に加え、新たな収益源の構築にも動いています。
CREAL HOTELS — 2024年7月設立の100%子会社。CREALで調達した資金で取得したホテルを、DXとAIを活用して自社運営。AIによる価格設定では、人が設定した場合に比べてRevPAR(1室あたり売上高)が約1割高くなりました(2026年3月の販売実績で人の設定比109%)
CREAL ST(不動産セキュリティトークン) — ブロックチェーン技術を活用した不動産トークン。分離課税のメリットやセカンダリ市場での売買が可能になる見通しで、2027年3月期に70億円のGMVを目標としています
業績推移と財務分析
通期業績推移 — 利益は4年で9倍に急成長
クリアルの業績推移で注目すべきは、売上高と営業利益の動きが乖離している点です。2026年3月期は売上高378億円(前期比-9.6%)と減収でしたが、売上総利益は78.0億円(同+37.6%)、営業利益は29.4億円(同+49.5%)と大幅増益でした。会社の説明によると、主な理由は次の2つです。
減収はCREAL PROの反動 — 前期は自社で保有した物件の大型売却があり、CREAL PROの売上高は116.9億円ありました。当期は同様の売却がなく、37.9億円に減りました
主力のCREALは増収増益 — CREALの売上高は213.9億円から233.8億円に増え、売上総利益は約2倍の44.0億円になりました。ただし、このうち約29億円は従来型ファンドの物件を売却した際の成功報酬で、会社は好調な売却市況を背景に通常の水準を大きく上回ったとしています
2025年9月に始まった不特法3号4号スキームでは、ファンドの物件をSPC(特別目的会社)が持つため、物件の売買代金はクリアルの売上高に載らず、取得・運用の報酬(フィー)が収益の中心になります。売上高は物件売却の有無で大きく振れるため、会社は2026年3月期から業績予想で売上高を出さず、売上総利益を収益の主要指標にしています(実績の売上高は決算短信で引き続き開示)。以下の表とチャートは、2026年3月期までの通期実績と2027年3月期の会社予想です。
決算期 | 売上高 | 営業利益 | 純利益 | 営業利益率 |
|---|---|---|---|---|
2022年3月期 | 105.8億円 | 3.1億円 | 1.7億円 | 3.0% |
2023年3月期 | 164.4億円 | 5.5億円 | 3.4億円 | 3.3% |
2024年3月期 | 210.4億円 | 9.8億円 | 6.5億円 | 4.7% |
2025年3月期 | 418.2億円 | 19.7億円 | 13.5億円 | 4.7% |
2026年3月期 | 378.0億円 | 29.4億円 | 19.4億円 | 7.8% |
2027年3月期(予) | 非開示 | 32.9億円 | 21.0億円 | — |
通期業績推移(売上高・営業利益・営業利益率)
営業利益は2022年3月期の3.1億円から2026年3月期の29.4億円へと4年で約9倍に成長しました。営業利益率も3.0%から7.8%へ改善しています。ただし、2026年3月期の伸びには上振れした成功報酬も効いています。
2027年3月期の会社予想は営業利益32.9億円(+11.8%)、純利益21.0億円(+8.3%)と増益基調の継続を見込んでいます。成功報酬は通常の水準に戻る一方、3号4号スキームの報酬(2026年3月期14.9億円)が約2倍に増えるというのが会社の見立てです。
2027年3月期1Q(2026年4〜6月)— 下期偏重予算で一時的な赤字
2027年3月期第1四半期は、売上高73.8億円(前年同期比-26.7%)、営業損失2.1億円(前年同期は2.7億円の黒字)と赤字に転落しました。主な要因は以下の通りです。
不特法3号4号の新スキームへの移行に伴い、安定運用体制の構築に時間がかかった
CREAL PROで大型案件を優先した結果、物件売却収益の計上がなかった
もともと下期偏重の予算編成であった
ただし、会社は通期予想を据え置きており、下期での収益回復を見込んでいます(2026年8月14日開示)。
2026年9月29日には、売却額がそれぞれ37.8億円以上の物件2件の売却を決議しました。大阪のホテル「Garner大阪本町駅」(2026年12月引き渡し予定)は今期の業績予想に織り込み済みで、六本木のマンション「ガリシアメトロレジデンス六本木Ⅱ」(2027年12月引き渡し予定)は2028年3月期以降の計上のため、今期への影響は軽微です。
株価指標(2026年9月29日終値時点)
指標 | 値 | コメント |
|---|---|---|
株価 | 494円 | 2025年10月に1:5の株式分割を実施 |
時価総額 | 178億円 | グロース市場の中小型株 |
PER | 8.2倍 | グロース株としては割安水準 |
PBR | 1.58倍 | |
配当利回り | 1.62% | 2025年3月期より配当を開始(配当性向15%目安) |
ROE | 16.9% | 期末の自己資本で計算。期中平均で計算する会社開示の値は23.5% |
株式分割に関する注記:クリアルは2025年10月1日付で普通株式1株につき5株の株式分割を実施しています。分割前の2025年3月期のEPSは227.23円(分割調整後約45.4円)であり、2026年3月期のEPS 60.56円は分割調整後ベースで約33%の増益です。
投資家が注目すべきポイント
3つの強み
1. 不動産クラファンのトップランナー
累計調達額(GMV)1,165億円は不動産クラウドファンディング業界の大手に数えられる実績です。サービス開始以来、元本割れゼロ・配当遅延ゼロという信頼性の高いトラックレコードが、リピート投資率90%という強い顧客基盤を支えています。国内の不動産クラウドファンディングの出資額は2018年度の12.7億円から2024年度に1,763億円へと急拡大しており(国土交通省調べ)、その中で先行してきたポジションにあります。
2. SBIグループとの資本業務提携
2023年1月にSBIホールディングスと資本業務提携し、2025年12月の追加出資でSBIの持分は20.7%に上がりました。SBIは筆頭株主で、クリアルはSBIの持分法適用関連会社です。
顧客の紹介 — SBI証券からCREALへ、SBIマネープラザからCREAL PBへの顧客紹介は、2023年の提携以来すでに続いています。SBI証券とグループ証券各社の口座数は約1,600万(2026年5月時点)です
新しい連携 — 追加出資を機に、不動産STを売買する市場(セカンダリーマーケット)での連携を検討しています
財務 — 約43億円の増資もあって、自己資本比率は25.5%(2026年3月末)に上がりました
3. 意欲的な中期経営計画「Game Changer 2030」
2030年3月期に年間GMV 2,500億円、売上総利益270億円、当期純利益100億円を目指す計画で、純利益のCAGRは50%に設定されています。不動産STやオルタナティブ投資プラットフォーム(PE、ヘッジファンド等)への参入も計画しており、不動産クラファンの枠を超えた成長を描いています。現在の時価総額178億円(2026年9月29日時点)に対し、目標純利益100億円が実現すればPER 10倍でも時価総額1,000億円と大幅なアップサイドがあります。
注意すべきリスク
1. 不動産市況の変動リスク
金利上昇による不動産価格の下落は、ファンドの組成難易度を上げ、物件売却益を圧迫する可能性があります。日銀の利上げ局面では、不動産クラウドファンディングの想定利回りが預金金利に対する優位性を失うシナリオも意識する必要があります。「元本割れゼロ」は過去の好環境下での実績であり、将来を保証するものではありません。
2. 業績の下期偏重と四半期のブレ
2027年3月期1Qは営業赤字に転落しており、物件売却のタイミングによって四半期業績が大きくブレる構造です。通期予想は据え置かれていますが、下期に大型案件の売却が集中しなければ未達リスクがあります。
3. 中計のハードルの高さ
中計「Game Changer 2030」の純利益CAGR 50%は極めて意欲的な数値です。2026年3月期の純利益19.4億円を起点に4年で100億円に到達するには、年間GMVを現在の313億円から2,500億円へ8倍に拡大する必要があり、不動産STや新規プラットフォーム構想が計画通り立ち上がるかは未知数です。
4. 財務レバレッジの高さ
増資で改善されたとはいえ、自己資本比率25.5%は依然として低水準です。不動産ファンド事業は物件の仕入れに多額の借入を要するため、金利上昇局面では利払い負担が収益を圧迫するリスクがあります。
まとめ
クリアル(2998)は、不動産クラウドファンディングという成長市場でトップランナーとしてのポジションを確立し、SBIグループとの提携で次の飛躍を狙う企業です。
投資の観点からのポイントを整理すると、以下の通りです。
成長性 — 営業利益は4年で9倍に成長。物件売却に左右されにくい3号4号スキームの報酬は今期約2倍を見込み、中計では2030年3月期に純利益100億円を目指す
バリュエーション — PER 8.2倍(2026年9月29日時点)はグロース株としては割安。中計目標が実現すれば大幅なアップサイドがあるが、目標のハードルは高い
SBI提携の効果 — SBI証券からCREALへの顧客紹介は2023年の提携以来続いており、追加出資で関係はさらに深まった。不動産STでの連携はまだ検討段階
リスク — 1Qの営業赤字に表れる業績の季節性と、金利上昇に伴う不動産市況リスクには注意が必要
不動産クラウドファンディングの大手が、SBI提携・不動産ST・ホテル運営と多角化しながら総合資産運用プラットフォームへ進化を図る過程にあります。PER 8.2倍は中計の実現期待を織り込んでいない水準とも言え、計画進捗を四半期ごとに確認しながら投資判断を行うのが賢明でしょう。
クリアル
不動産投資クラウドファンディング「CREAL」を運営する不動産テック企業。1万円から不動産投資に参加できるクラウドファンディングプラットフォームを提供し、個人投資家に非公開の不動産投資市場へのアクセスを開く。プロ向け不動産投資運用のノウハウ…
本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資の最終判断はご自身の責任でお願いいたします。