インテグラル(5842)の企業分析|スカイマーク再建で知られる独立系PEファンド、上期営業利益4.4倍の背景を読む
スカイマーク再建で知られる独立系PEファンドの運用会社。2023年9月に上場し、PEファンドそのものに投資できる国内では数少ない銘柄です。
この記事の内容(目次)
会社概要 — スカイマーク再建で知られる独立系PEファンド
インテグラル株式会社は2007年9月(法人設立は2006年1月)、佐山展生氏と山本礼二郎氏によって創業された独立系プライベート・エクイティ(PE)投資会社です。佐山氏は1999年にユニゾン・キャピタルを共同設立し、山本氏も2000年に同社へ参画。2004年には両氏でM&AアドバイザリーのGCA(現フーリハン・ローキー)を共同設立した、日本のPE・M&A業界の草創期を知るベテランです。経営理念に「Trusted Investor=信頼できる資本家」を掲げ、投資先の経営陣と長期的な信頼関係を築くことを重視しています。
項目 | 内容 |
|---|---|
会社名 | インテグラル株式会社(2026年10月1日付でインテグラル・グループ株式会社へ商号変更予定) |
創業 | 2007年9月(法人設立 2006年1月) |
上場 | 2023年9月20日(東証グロース市場、証券コード5842) |
代表者 | 代表取締役パートナー 山本礼二郎 |
決算期 | 12月期 |
従業員数 | 93名(単体)、98名(連結)(2025年12月末時点) |
グループ会社 | 連結子会社50社、公正価値で評価している子会社56社 |
事業内容 | PE投資事業、不動産投資事業、グローバルテック・グロース投資事業 |
株価(2026年8月28日時点) | 2,952円 |
時価総額(同上) | 約1,032億円 |
インテグラル
未公開企業への投資ファンド運用による事業改革支援。PE投資でGP管理報酬・キャリードインタレスト・プリンシパル投資リターンで収益。常駐型i-Engine経営支援で中堅企業のリソース不足に対応。2024年11月より不動産バリューアッド投資、2…
代表を務める山本礼二郎氏は1960年生まれ、一橋大学経済学部を卒業後、ペンシルベニア大学ウォートン校でMBAを取得。三井銀行、A.T.カーニー(シカゴ)を経て2000年にユニゾン・キャピタルに参画し、2004年にGCA(現フーリハン・ローキー)を設立、2007年に佐山氏とともにインテグラルを創業しました。法人設立の2006年1月から代表取締役パートナーを務め、2021年4月に佐山氏が代表を退いてからは単独で経営の陣頭指揮を執っています(佐山氏は2024年3月末の定時株主総会で取締役を退任し、現在はパートナーとして助言・支援に関与)。
上場時の公開価格は2,400円(初値も2,400円)で、主幹事は大和証券・野村證券が務めました。PEファンドの運用会社自体が新規上場する事例は国内でも極めて限られており、上場時から「オルタナティブ投資」への数少ないパブリックなアクセス手段として注目を集めました。
株主構成では、山本代表が筆頭株主として発行済株式の28.56%を保有(2026年6月末時点、半期報告書)しており、経営陣の利害が株主と強く一致している点は評価できます。一方で、投資プロフェッショナルがグループ全体で75名(2026年6月末時点)という少数精鋭組織である以上、後述するとおり少数のキーパーソンへの依存はリスクとしても意識しておく必要があります。
事業を理解する — PE投資からEXITまでの一気通貫モデル
PEファンドのビジネスは、①資金を集める → ②企業に投資する → ③企業価値を高める → ④売却して利益を確定するというサイクルで成り立っています。インテグラルはこの一連のプロセスを自社で完結させる独立系プレーヤーです。ここでは「PE投資」「バリューアップ」「EXIT戦略」の3つに分けて、収益の生まれ方を理解します。
PE投資 — ハイブリッド型投資モデルとファンドの系譜
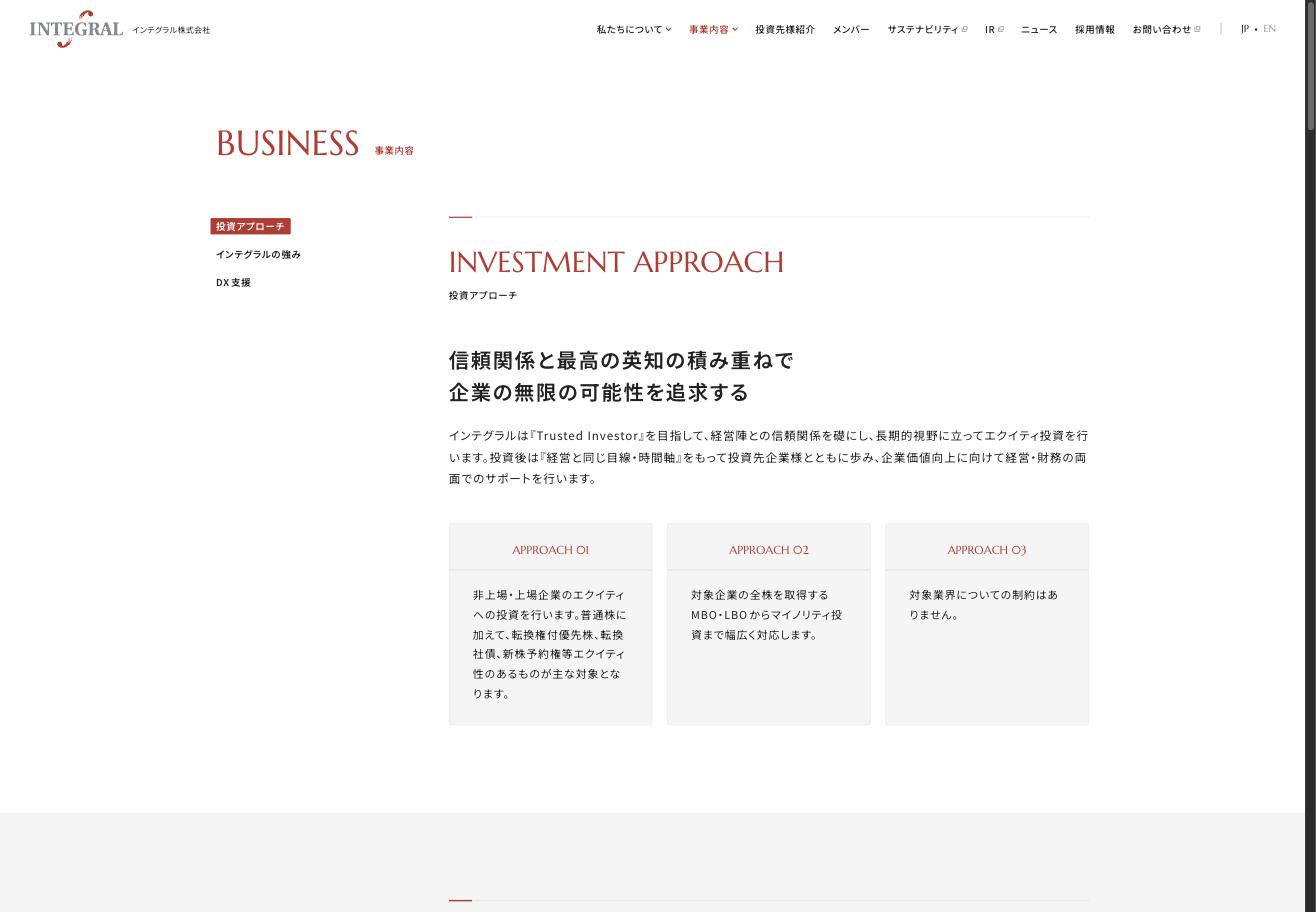
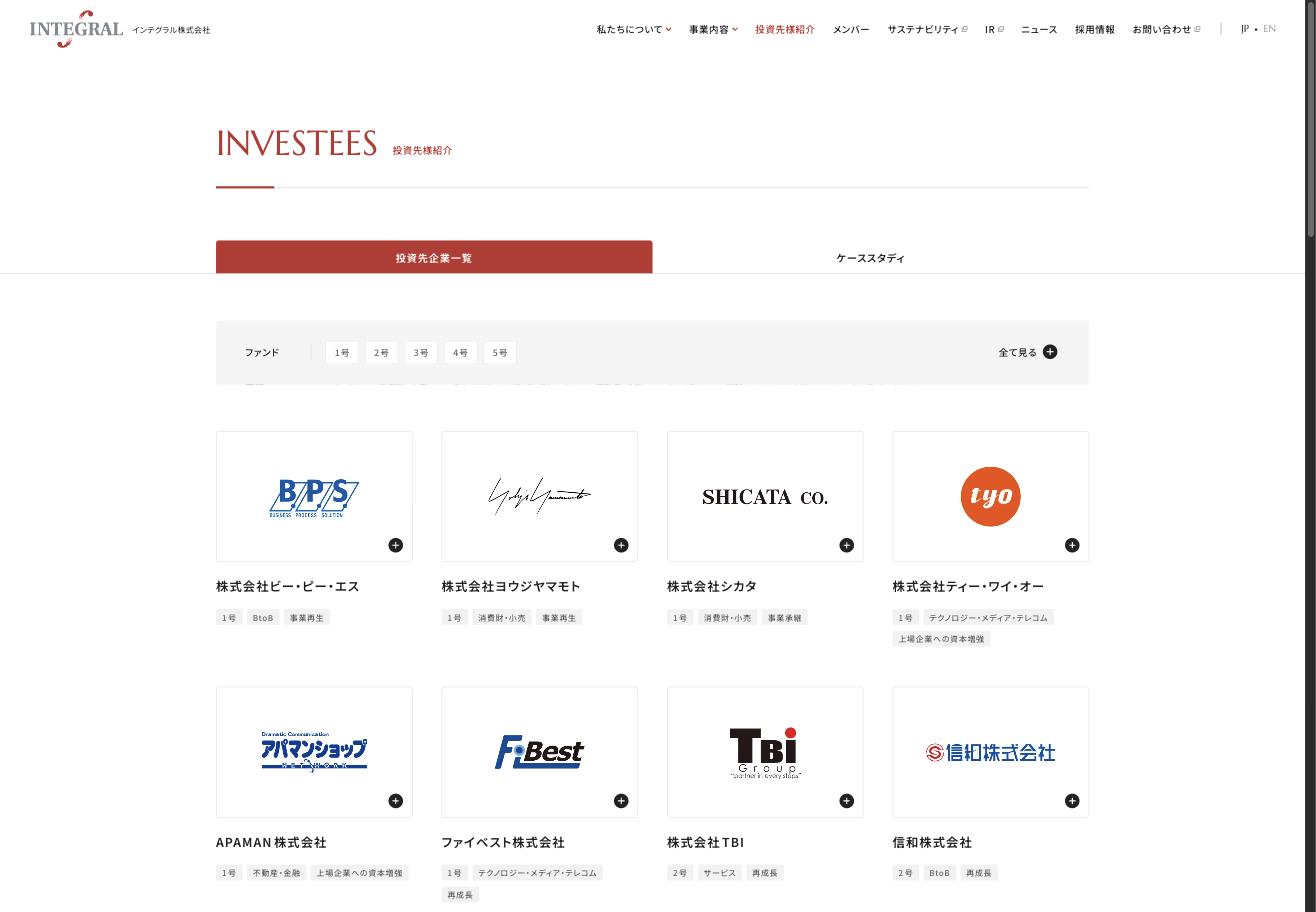
インテグラルの投資対象は業種を限定せず、①事業承継、②大企業からのカーブアウト(事業切り出し)、③事業再生、④非公開化(MBO)の4つの類型が中心です。投資形態も普通株式だけでなく、転換権付優先株式や転換社債にも対応し、対象企業の全株式を取得するMBO・LBOから、経営権を取らないマイノリティ出資まで幅広く手がけます。2008年組成の1号ファンド以来、5つのファンドを通じて累計39社に投資してきました(2026年8月時点、公式サイト「投資先様紹介」ページに基づく)。
ファンド | 主な投資開始時期 | 投資社数 | 代表的な投資先(一部) |
|---|---|---|---|
1号ファンド | 2009年〜 | 6社 | APAMAN、ヨウジヤマモト ほか |
2号ファンド | 2013年〜 | 9社 | スカイマーク、キュービーネットHD(QBハウス)、アデランス、イトキン ほか |
3号ファンド | 2017年〜 | 9社 | 東洋エンジニアリング、SDRS、プリモグローバルHD ほか |
4号ファンド | 2021年〜 | 10社 | キタムラHD、テクセンドフォトマスク、シノケングループ、ダイオーズ ほか |
5号ファンド | 2025年〜 | 5社 | 旭化成メディカル、ゴルフダイジェスト・オンライン、アットホームHD ほか |
興味深いのは、約4年に一度のペースで新しいファンドを組成し続けている点です(組成年は1号:2008年、2号:2013年、3号:2016年、4号:2020年、5号:2024年)。最新の5号ファンドは2024年5月に総額約2,500億円規模のファイナルクロージングを完了しており、ファンド規模の拡大が続いています。ファンドは通常10年程度の期限を持つ有期限の投資商品であり、次のファンドを機関投資家から新たに集められるかどうかは、前のファンドでどれだけの運用実績(リターン)を出せたかに直結します。継続的な新規ファンド組成ができているということは、既存LP(出資者)からの信認を積み重ねてきた証と捉えることができます。
実際に、2026年3月25日開示の「事業計画及び成長可能性に関する事項」では、ファンド別の運用実績が以下のとおり示されています。グロスMOIC(Multiple on Invested Capital)は投資元本に対する回収倍率を示す指標で、たとえば2.0xなら投資額の2倍を回収したことを意味します。グロスIRR(Internal Rate of Return)は年率換算の運用利回りです。いずれもファンド運用報酬・成功報酬控除前の数値(グロス)であり、LP(出資者)の手取りリターン(ネット)はこれより低くなります。
ファンド | コミットメント金額 | グロスMOIC | 備考 |
|---|---|---|---|
1号ファンド | 112億円 | 3.9x | 清算済み |
2号シリーズ | 442億円 | 1.7x | 2025年12月末時点 |
3号シリーズ | 730億円 | 1.7x | 2025年12月末時点 |
4号シリーズ | 1,238億円 | 2.0x | 2025年12月末時点 |
5号シリーズ | 2,500億円 | — | 投資期間中 |
1〜4号 単純平均 | — | 3.1x | グロスIRR 31.5% |
1号ファンドが3.9xと突出して高い一方、2号・3号シリーズはいずれも1.7xにとどまります。2号にはスカイマーク再建という大型の成功案件がありますが、アデランスやイトキンなど立て直しを要した案件のリターンにはばらつきがあることが全体倍率に反映されていると考えられます。4号シリーズ(2.0x)は2020年設立と比較的新しいものの、テクセンドフォトマスクのIPO(2025年10月)などEXITが進み始めており、今後の上昇余地があります。
1〜4号の単純平均でグロスIRR 31.5%は国内PEファンドとしては優秀な水準です。ただし、表の4本のMOICを単純に平均すると約2.3xにしかならず、3.1xの集計方法は資料に明示されていません。1号ファンド(3.9x)は規模112億円と小さいこともあり、平均値だけでなく個別ファンドの倍率もあわせて見ておくのが無難です。なお2026年8月12日開示の第2四半期決算説明資料では、2026年6月末時点の1〜4号平均はグロスMOIC 3.0x・グロスIRR 29.9%に更新されています。
PE投資 — もうひとつの柱、「プリンシパル投資」
インテグラルの特徴は、期限のあるファンド投資に加えて、グループの自己資金を投じるプリンシパル投資を組み合わせた「ハイブリッド型投資モデル」を採っている点です。ファンドはLP(出資者)に対して一定期間内でのリターン確定を求められる宿命がありますが、プリンシパル投資には期限がありません。この無期限の自己資金があることで、「エグジットありきではなく、経営と同じ目線・時間軸で企業の長期成長を追求する」という同社の投資姿勢を体現しています。たとえばIPO準備企業に対しては、上場後も安定株主として残ることで株主基盤の安定化に寄与するといった使われ方をします。
バリューアップ — 常駐型「i-Engine」とDX推進室
投資先の企業価値をどう高めるか。インテグラルの中核機能が「i-Engine」と呼ばれる常駐型のハンズオン支援です。必要に応じてインテグラルから派遣されたプロフェッショナル人材が投資先企業に常駐し、現場のメンバーと一緒に汗をかきながら経営支援を実行する——という関与の深さが特徴です。単なる財務アドバイスにとどまらず、営業や生産現場など事業運営そのものに入り込む点は、外部コンサルティングとは一線を画します。
営業改革:200名規模の営業組織における業務改革をプロジェクトマネージャーとして推進
生産・物流:工場設備のIoT化や、AIによるハザード(危険予知)検知の導入
業務運用:生成AIの全社導入によるオペレーション効率化
コーポレート:プロジェクト管理ツールの導入から、基幹システムの刷新まで
こうした支援を専門に担うのが2022年に設立されたDX推進室です。半導体メーカーでの実務経験を持つエグゼクティブ・ディレクター松田貴成氏を中心に、100社以上の外部専門家とのネットワークから最適なパートナーを選定・仲介する体制を構築しています。ツール導入ありきではなく、経営改革の経験に裏打ちされた構想策定から実行まで一貫して支援する点がポイントです。
EXIT戦略 — IPO・トレードセール・市場売却の3ルート
投資先の企業価値を高めた後、インテグラルは主に3つのルートで利益を確定(EXIT)させます。
IPO(新規・再上場):投資先を株式市場に上場させ、保有株式を段階的に売却する
トレードセール:事業会社や他のファンドに株式を売却する
市場売却:既に上場している投資先の保有株式を、取引所を通じて売却する
代表的なEXIT事例がスカイマークです。2015年2月、経営破綻したスカイマークの再建スポンサーに就任し(同年5月にANAホールディングスが共同スポンサーとして参画)、2022年12月に東証グロース市場へ再上場。その後2023年11月から保有株式の一部を鈴与ホールディングスへ譲渡し始め、2024年3月に保有全株式(5.9%)を売却して完全EXITしました。投資開始から完全EXITまで約9年をかけた、再生案件の象徴的な成功例です。
スカイマーク
羽田空港を主要拠点とする国内第三極の航空会社。ボーイング737-800型機で12空港・23路線を運航し、羽田〜福岡・新千歳・那覇など幹線を中心に1日158便を展開(2026年夏ダイヤ)。大手航空会社に対する低運賃を武器に1998年に参入し、…
近年ではIPOによるEXITも目立ちます。2022年4月にTOPPAN(現TOPPANホールディングス)からカーブアウトした半導体用フォトマスク製造会社テクセンドフォトマスクは、外販市場でシェアNo.1(38.9%)の地位を築き、2025年10月16日に東証プライム市場へ上場(公開価格3,000円→初値3,570円)。半導体サプライチェーンへの関心が高まるなかでの上場となりました。
続いて2026年9月16日には、4号ファンドの投資先オリバー(619A)が東証スタンダード市場に上場しました。オリバーはホテル・オフィス・商業施設など非住宅向けのインテリアソリューション企業で、2021年8月にインテグラルの支援で非公開化した後の再上場です。4号ファンドシリーズは保有株式の一部を売り出しましたが、同社は公正価値評価を四半期ごとに損益へ取り込んでいるため、この売出しによる2026年12月期業績への影響は軽微と説明しています。
投資先 | 投資時期 | EXIT手法・時期 | 概要 |
|---|---|---|---|
スカイマーク(9204) | 2015年2月 | 事業会社への譲渡(2023年11月〜2024年3月) | ANAHDと共同で経営破綻から再建。2022年12月に再上場後、鈴与HDへ段階的に譲渡し完全EXIT |
キュービーネットHD(QBハウス) | 2014年12月 | IPO後譲渡(2018年) | 10分カットの理美容チェーン最大手 |
信和 | 2014年9月 | IPO後譲渡(2018年) | 建築足場の製造・レンタル |
ダイレクトマーケティングミックス | 2017年9月 | IPO後譲渡(2020年) | マーケティング・BPO事業 |
テクセンドフォトマスク(429A) | 2022年4月 | IPO(2025年10月) | TOPPANの半導体フォトマスク事業をカーブアウト |
東洋エンジニアリング(6330) | 2019年3月 | 市場売却(2026年) | プラントエンジニアリング大手 |
オリバー(619A) | 2021年8月 | IPO(2026年9月、一部売出し) | 非住宅向けインテリアソリューション。非公開化から約5年で東証スタンダードに再上場 |
同じ「M&Aに関わる上場企業」でも、インテグラルのようにファンドが自己勘定・LP資金で企業を直接保有するPEファンドと、買い手と売り手を仲介して手数料を得るM&A仲介会社とではビジネスモデルが根本的に異なります。事業承継M&Aの仲介最大手については、以下の記事で詳しく解説しています。
日本M&Aセンター(2127)徹底分析:事業承継M&Aの最大手、成長性とリスクの全貌
日本M&Aセンターホールディングス(2127)のM&A仲介ビジネスモデル、事業承継需要の構造的追い風、業績推移、過去の不正会計問題とガバナンス改善を個人投資家向けに包括的に解説します。
現在の主要投資先(抜粋)
2026年8月時点でインテグラルが継続保有する投資先は約20社。近年は大企業からの大型カーブアウトや、上場企業の非公開化(MBO)案件が目立ちます。
投資先 | 業種 | 投資時期 | 類型 |
|---|---|---|---|
旭化成メディカル | 医療機器(血液浄化) | 2025年4月 | 大企業カーブアウト |
ゴルフダイジェスト・オンライン | ゴルフ関連サービス | 2025年7月 | 非公開化(MBO) |
アットホームホールディングス | 不動産情報サービス | 2026年5月 | 事業承継 |
アデランス(2017年2月に上場廃止・非公開化) | 毛髪関連事業 | 2016年11月 | 非公開化(MBO) |
イトキン | 婦人服企画・製造・小売 | 2016年2月 | 事業承継 |
キタムラホールディングス | カメラ販売・写真サービス | 2021年6月 | 再成長 |
シノケングループ | 投資用アパート開発・販売 | 2022年10月 | 非公開化(MBO) |
ダイオーズ | オフィス向けサービス | 2022年10月 | 非公開化(MBO) |
STPR | エンターテインメント事業 | 2026年 | 成長支援 |
旭化成メディカルの案件は特に規模が大きく、旭化成の血液浄化(透析)事業を約565億円で取得(2025年4月に株式80%を取得、2027年4月頃に残り20%を取得予定)した大型カーブアウト案件です。またゴルフダイジェスト・オンライン(旧証券コード3319)は、海外事業の不振で上場維持基準に抵触したことを背景に、インテグラルが設立したTGTホールディングスによるTOB(1株430円)でMBOを実施。2025年7月にTOBが成立し、同年9月に上場廃止となりました。上場企業自身が非公開化によって経営の自由度を取り戻す——という近年のPEファンドの典型的な役割を示す事例です。
同じ型の案件が2026年9月にも動き出しています。2026年9月14日、インテグラルはごま油最大手のかどや製油(2612)に対し、創業家と共同で非公開化のためのTOBを開始すると発表しました。買付者はインテグラルの100%子会社ITG-Gホールディングス(インテグラル本体と運用ファンドが追加出資予定)で、買付価格は1株2,514円、買付期間は2026年9月15日〜10月30日、買付予定数から計算した買付総額は約580億円です。かどや製油の取締役会はTOBに賛同し、株主へ応募を推奨しています。米国でのブランディング投資や生産能力増強といった先行コストを、上場を維持したまま負担すると株価下落リスクを一般株主に負わせる——という理由での非公開化で、成立すれば自己資金とファンドの双方が出資する新規案件になります。
なお、有価証券報告書ベースで開示されている「連結子会社50社・公正価値で評価している子会社56社」という数字は、買収目的会社(SPC)や持株会社などグループ全体の法人数を指すもので、公式サイトの投資先紹介ページに掲載される「投資先企業数(約20社)」とは集計単位が異なります。両方の数字が並んで出てくる場合は、この違いを踏まえて読む必要があります。
業績推移と財務分析 — なぜ決算がこれほど動くのか
インテグラルの収益は、①ファンドから得る管理報酬とキャリードインタレスト(成功報酬)、②プリンシパル投資(自己資金投資)の公正価値評価損益、③不動産投資事業の運用資産拡大によって構成されます。とりわけ①と②は投資先の売却が完了したタイミングや、国際財務報告基準(IFRS)に基づく期末の時価評価によって金額が大きく変動するため、一般的な事業会社のように毎期安定して積み上がる収益構造ではありません。まずは過去3期の実績を確認します。
通期業績推移(収益・営業利益・当期利益)
決算期 | 収益(億円) | 前期比 | 営業利益(億円) | 前期比 | 当期利益(億円) | 前期比 |
|---|---|---|---|---|---|---|
2023年12月期 | 140.82 | ― | 109.94 | ― | 75.74 | ― |
2024年12月期 | 312.30 | +121.8% | 260.17 | +136.6% | 181.06 | +139.1% |
2025年12月期 | 136.55 | ▲56.3% | 92.56 | ▲64.4% | 60.77 | ▲66.4% |
2024年12月期は投資先売却が相次いだ「当たり年」で過去最高益を更新しましたが、2025年12月期はその反動で大幅な減収減益となりました。ただし注目すべきは、減益期でも営業利益率は67.8%、当期利益率は44.5%と極めて高い水準を維持していることです。工場や店舗といった大きな固定資産を持たないアセットライトな事業モデルであるため、収益さえ立てば高い利益率を確保できる——という収益構造の強さが表れています。
収益性の推移(営業利益率・当期利益率)
2026年12月期は上期だけで前期超え
2026年8月12日発表の2026年12月期第2四半期(上期)決算は、収益156.99億円(前年同期比+216.8%)、営業利益127.48億円(同+341.0%)、親会社所有者帰属中間利益87.66億円(同+415.1%)という大幅増収増益でした。決算短信では、主な業績要因としてPE投資事業での投資先売却に伴うキャリードインタレストの実現や公正価値の増加、および不動産投資事業での商業施設・物流施設等の取得による運用資産の拡大が挙げられています。
2025年12月期(通期)実績 vs 2026年12月期(上期)実績
わずか半年の実績が前期の通期実績を上回っているという事実は、この銘柄の業績を「直近の増減益率」だけで判断することの危うさを象徴しています。良い意味でも悪い意味でも、四半期ごとの数字は「投資先の売却がどれだけ進んだか」を映す鏡であり、来期以降も同じペースの成長が続く保証はありません。
財務健全性と株主還元
2025年12月末時点の総資産は833億円、親会社所有者帰属持分比率(自己資本比率)は約75%と高水準です。有利子負債は25億円程度(借入金とリース負債の合計)にとどまり、現金及び現金同等物は193億円を確保。財務レバレッジを抑えた保守的なバランスシートを維持しており、大型カーブアウト案件(旭化成メディカルなど)への出資余力(ドライパウダー)を確保している点は評価できます。
配当政策はDOE(株主資本配当率)2%を基準とする方式を採用しています。当期純利益に対する一定割合を配るのではなく、自己資本(株主資本)の額に連動して配当額を決める点が特徴です。
決算期 | 中間配当 | 期末配当 | 年間合計 |
|---|---|---|---|
2025年12月期(実績) | 17.00円 | 20.00円 | 37.00円 |
2026年12月期(予想) | 18.50円(実績) | 18.50円(予想) | 37.00円(予想) |
2025年12月期は期末配当を当初予想の17.00円から20.00円へ増配しました。2026年12月期の中間配当は18.50円(前年同期比+1.50円)で、期初予想(中間18.50円・期末18.50円)どおりです。配当利回りは1.25%(2026年8月28日時点)で、株主還元自体は決して大きくありませんが、DOE基準のため当期純利益が急増した期でも配当性向は低く見えるという特徴があります。これは「還元姿勢が消極的」というより、利益のブレに配当額を振り回されないための設計と捉えるのが妥当でしょう。
バリュエーション水準
ROE9.7%は東証プライム平均と比べて突出した水準ではありませんが、業績が急増した2024年12月期の反動が出た2025年12月期の実績ベースであることを踏まえると、実力値としては底堅いと見ることもできます。
PER16.4倍・PBR1.61倍という評価が割安か割高かを考える際、参照できる国内同業(ユニゾン・キャピタル、アドバンテッジパートナーズ、J-STAR、日本産業パートナーズなど)はほぼ非上場であるため、直接比較できる指標は限られます。国内上場企業で比較的近いビジネスモデルを持つジャフコグループ(8595、PBR約0.91倍)やスパークス・グループ(8739、PBR約2.45倍・PER約14倍)が参考になりますが、ジャフコはVC中心、スパークスは長期投資型と事業性質が異なる点に留意が必要です。海外ではKKR・ブラックストーン・アポロなど大手オルタナティブ資産運用会社が上場していますが、規模や事業ポートフォリオの成熟度は大きく異なるため、単純な倍率比較には注意が必要です。
投資家が注目すべきポイント
ここまでの内容を踏まえ、インテグラル株を検討するうえで押さえておきたい5つの論点を整理します。
1. 多角化(不動産・グローバルテック)の進捗
インテグラルはPE投資に加えて、2024年11月から不動産バリューアッド投資、2025年3月からグローバルテック・グロース投資(アジアを中心に、日本と関わりのある海外グロース企業への投資)を開始し、多角化を進めています。運用資産残高(AUM)を中長期で拡大させる方針を掲げており、PE単体への依存を下げつつ、運用報酬の安定的な積み上げを狙う戦略です。四半期ごとの適時開示で、新しいアセットクラスがどれだけ収益に寄与し始めているかを確認したいところです。
2. ディール創出力の持続性
旭化成メディカル(大企業カーブアウト)、ゴルフダイジェスト・オンライン(非公開化MBO)、アットホームホールディングス(事業承継)と、2025年以降だけでも大型案件が続き、2026年9月にはかどや製油の非公開化TOB(買付総額約580億円)も始まりました。良質な投資機会を継続的に発掘・実行できるかどうかは、次のファンド(6号ファンド)の組成や将来のキャリードインタレストの原資に直結する、最も本質的な競争力です。
3. EXIT環境(IPO・M&A市場)への感応度
投資先の売却益が業績の柱である以上、株式市場全体の地合いやIPO市場の活況度に業績が左右されやすいという宿命があります。株式市場が冷え込みIPOや事業会社によるM&Aの機運が後退すると、EXITのタイミングが後ろ倒しになり、キャリードインタレストの実現が遅れる可能性があります。
4. 経営体制とキーパーソンリスク
投資プロフェッショナルがグループ全体で75名(2026年6月末時点)という少数精鋭組織であり、山本代表をはじめとする主要パートナーの目利き力・人脈に事業の多くが依存しています。山本代表は筆頭株主として28.56%を保有しており利害は一致していますが、将来の世代交代(サクセッション)が円滑に進むかどうかは中長期の注視点です。
5. グロース市場特有の流動性リスク
東証グロース市場に上場する中型株であり、プライム市場の大型株と比べて出来高・流動性は限定的です。株価が短期的な需給要因で振れやすい点にも留意が必要です。
まとめ
インテグラル(5842)は、スカイマーク再建に代表される事業再生から、旭化成メディカルのような大企業カーブアウト、ゴルフダイジェスト・オンラインの非公開化MBOまで、幅広い類型のPE投資を手がける独立系ファンドです。常駐型のi-Engineによるハンズオン支援と、ファンド投資・プリンシパル投資を組み合わせたハイブリッドモデルが、他のPEファンドとの差別化要因になっています。
投資判断で最も重要なのは、「今期の増減益率」だけで一喜一憂しないことです。2025年12月期の大幅減益も、2026年12月期上期の大幅増益も、いずれもキャリードインタレストの実現タイミングという同じ構造的要因から生まれています。四半期ごとの数字の裏にある個別のEXIT案件・新規投資案件を追いかける姿勢が、この銘柄と向き合ううえでの基本になります。具体的な強み・リスクは、記事末尾の投資判断ポイントとあわせてご確認ください。
インテグラル
未公開企業への投資ファンド運用による事業改革支援。PE投資でGP管理報酬・キャリードインタレスト・プリンシパル投資リターンで収益。常駐型i-Engine経営支援で中堅企業のリソース不足に対応。2024年11月より不動産バリューアッド投資、2…
本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資の最終判断はご自身の責任でお願いいたします。記事中の数値は2026年8月28日時点の情報に基づいています。