放電精密加工研究所(6469)の企業分析|三菱重工が筆頭株主に、ガスタービン・航空機部品で3期連続増収増益・過去最高益
放電加工技術を核にガスタービン・航空機エンジン部品を手がける精密加工メーカー。三菱重工業が株式35.1%を保有する筆頭株主で、2026年2月期は3期連続の増収増益で過去最高益を更新しました。
会社概要 — 放電加工の専業メーカーに三菱重工業が資本参加
放電精密加工研究所は、金属を溶かさずに削る「放電加工」技術を軸に、1961年の創業以来60年以上にわたって精密加工一筋で事業を続けてきた専業メーカーです。神奈川県横浜市に本社を置き、東証スタンダード市場に上場しています。
項目 | 内容 |
|---|---|
会社名 | 株式会社放電精密加工研究所(HODEN SEIMITSU KAKO KENKYUSHO CO.,LTD.) |
証券コード | 6469(東証スタンダード市場) |
創業 | 1961年4月25日 |
設立 | 1961年12月21日 |
代表者 | 代表取締役社長 村田 力 |
本社所在地 | 神奈川県横浜市港北区新横浜3-17-6 |
資本金 | 18億8,919万円(2026年2月末時点) |
従業員数 | 641名(連結、2026年2月末時点。臨時雇用者111名を除く) |
セクター | 機械 |
決算期 | 2月 |
事業内容 | 金型及び機械部品等の受託製造並びに販売 |
放電加工一筋65年 — 金型・航空宇宙分野で技術を磨いた歩み
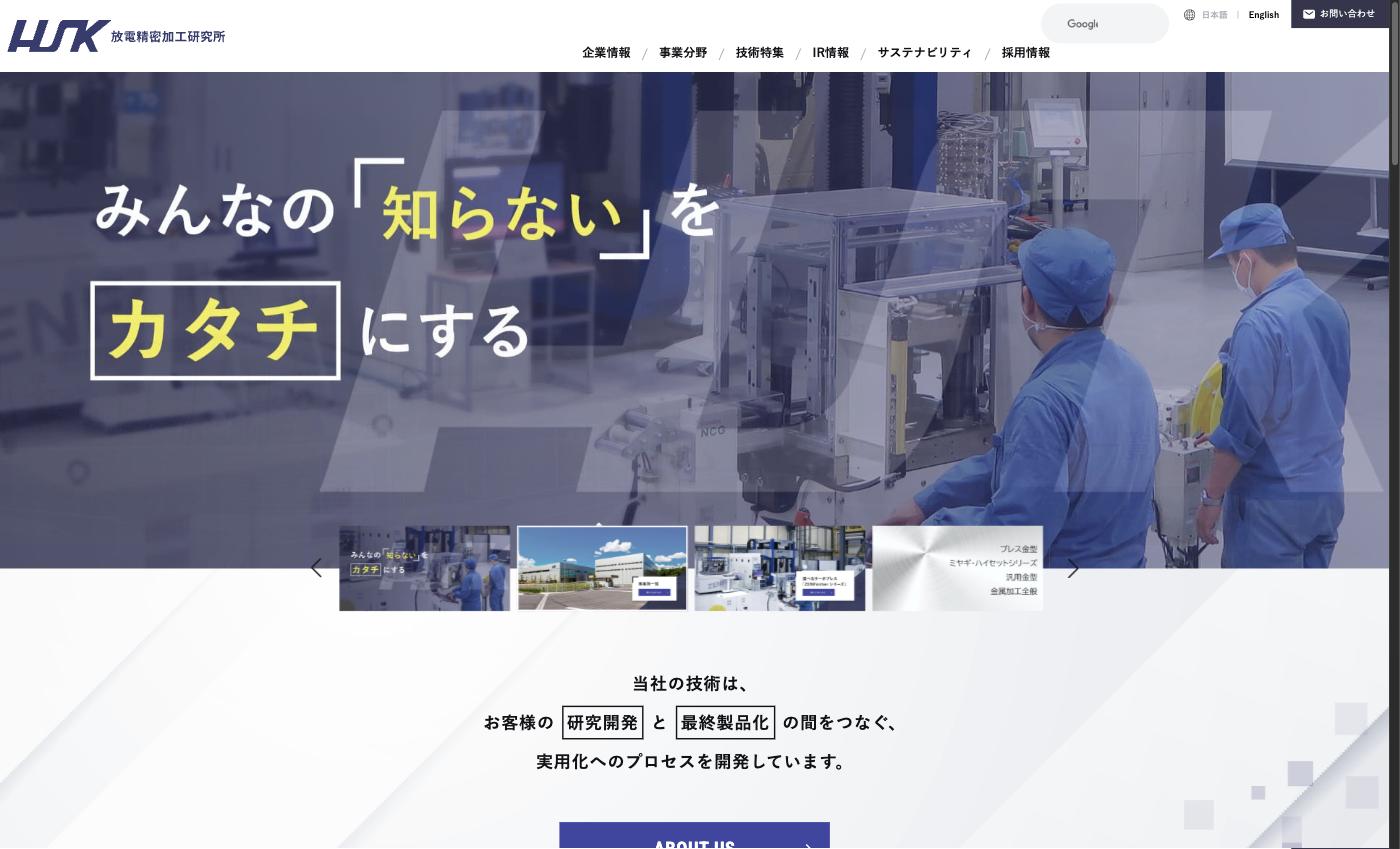
同社は、電気の火花エネルギーで金属を溶かして加工する「放電加工」の受託加工会社として1961年に創業しました。以来、金型事業(1963年)、航空・宇宙部品の受託加工(1964年)へと事業領域を広げ、1981年には米国から特殊な耐熱・耐食コーティング技術を導入して航空機エンジン部品の表面処理事業を開始しています。1999年にはJASDAQ市場に株式を上場し、独自のデジタルサーボプレス「ZENFormer」(2002年)やクロムフリー防錆塗料「ZECCOAT」(2005年)など、加工受託にとどまらない自社製品の開発にも取り組んできました。
1961年4月:放電加工を中心とした受託加工事業として創業(同年12月に設立)
1963〜64年:金型事業に参入、航空・宇宙部品の受託加工を開始
1973年:セラミックスハニカム押出用金型の製造を開始し、自動車分野に進出
1981年:米国から特殊耐熱・耐食コーティング技術を導入し、航空機エンジン部品の表面処理事業を開始
1987年:タイに合弁会社Kyodo Die-Works (Thailand) Co., Ltd.を設立
1999年:JASDAQ市場に株式上場
2002年:独自開発のデジタルサーボプレス「ZENFormer」を発表
2005年:クロムフリー防錆塗料「ZECCOAT」の製造・販売を開始
2014年:小牧事業所を新設し、単一工程の受託加工から航空機エンジン部品の一貫製造へと事業モデルを転換
2020年:航空宇宙部品ネットワーク「APNET」を構築
2022年4月:東京証券取引所の市場区分再編により、東証スタンダード市場に移行
2024年1月:三菱重工業と資本業務提携契約を締結(第三者割当増資の払込は同年2月)
2025年3月:横浜工場(環境事業)を大和事業所に統合し、生産体制を効率化
2014年には単一工程の受託加工から航空機エンジン部品の一貫製造へと事業モデルを転換し、2020年には複数の同業他社と連携する「航空宇宙部品ネットワークAPNET」を構築するなど、単独では対応が難しい大型案件にも対応できる生産体制の強化を進めてきました(出典: HSK公式サイト 航空・宇宙分野)。
転機となった三菱重工業との資本業務提携
同社の株主構成における最大の特徴は、重工業大手・三菱重工業株式会社が発行済株式の35.1%を保有する筆頭株主であることです。2024年1月30日、両社は資本業務提携契約を締結し、放電精密加工研究所は三菱重工業を割当先とする第三者割当増資を決議、同年2月28日に払込を完了しました(出典: 第三者割当による株式の発行、主要株主、主要株主である筆頭株主及びその他の関係会社の異動並びに資本業務提携に関するお知らせ(2024年1月30日))。
この増資では3,546,100株を1株564円で発行し、約19.6億円を調達。調達資金のうち約13億円を生産設備投資に、残りを運転資金に充当する計画が示されました。発表翌日の1月31日、同社株はストップ高買い気配となるなど、市場は提携を好材料として受け止めました。
業務提携の中身は、GTCC(ガスタービンコンバインドサイクル発電)、航空機エンジン、防衛関連製品について、三菱重工業が発注する生産設備・人員・知的財産の維持や使用に関して両社が協力し、三菱重工業の増産要請に応えられる生産体制を構築するというものです。放電精密加工研究所の有価証券報告書でも、三菱重工業は「その他の関係会社」として明記されています。
2026年2月末時点の大株主構成でも三菱重工業の持株比率は35.1%で変わらず、提携開始から2年以上が経過した現在も同社にとって最大の戦略株主かつ主要な発注元という位置づけが続いています。
3つの事業を理解する
放電精密加工研究所の事業は、①放電加工・表面処理、②金型、③機械装置等の3つのセグメントで構成されています。2026年2月期の売上構成比は、放電加工・表面処理が約7割を占める主力事業となっており、利益面でもグループ全体を牽引しています。
セグメント別売上構成比(2026年2月期)
セグメント | 売上高 | 前期比 | セグメント利益 | 前期比 | 利益率 |
|---|---|---|---|---|---|
放電加工・表面処理 | 99億6百万円 | +18.8% | 20億25百万円 | +40.5% | 20.4% |
金型 | 33億67百万円 | +1.5% | 2億97百万円 | ▲10.8% | 8.8% |
機械装置等 | 10億39百万円 | ▲16.1% | 33百万円 | ▲7.7% | 3.2% |
放電加工・表面処理事業 — 主力事業、ガスタービン・航空機エンジン部品の受託製造
同社の祖業であり、売上高の約7割・セグメント利益の大半を稼ぐ最大の収益源です。主要な製品・サービスは次の通りです。
ガスタービン部品の受託加工(三菱重工業向けのGTCC=ガスタービンコンバインドサイクル発電プラント部品が中心)
航空機エンジン部品の製造(民間航空機向け低圧タービンブレード、圧縮機・燃焼器部品など)
防衛装備品の受託加工
SermeTel®コーティング(米国由来の耐熱・耐食表面処理技術。金属アルミ粉末を主原料とする塗料を焼き付け処理し、高温燃焼ガスからの酸化やサビから部品を保護)
非破壊検査などの特殊工程
同社は2007年に名古屋事業所でNadcap認証(Boeing・Airbus・GE等の主要OEMが部品サプライヤーに取得を事実上義務付けている航空宇宙・防衛産業の国際特殊工程認証制度)を初めて取得し、2014年には小牧事業所を新設して単一工程の受託加工から一歩踏み込み、表面処理・熱処理・溶射・非破壊検査等の特殊工程を自社で完結する一貫生産体制を構築し、航空機エンジン部品そのものの製造を担うようになりました(小牧事業所の5工程の認証は2015〜2017年に取得)。Nadcapは取得に数年を要し定期的な厳格審査も課されるため、認証を持たない企業の新規参入を阻む大きな障壁となっています。名古屋・春日井・小牧の3拠点でコーティング・非従来型加工・化学処理・非破壊検査・溶接・熱処理の計8つのNadcap認証を保有しており(2025年10月時点)、同社は「日本国内の部品メーカーでは特殊工程認証の取得数が業界随一」としています。2020年には複数のサプライヤーと連携する「航空宇宙部品ネットワークAPNET」も構築しています(出典: HSK公式サイト 航空・宇宙分野・認証取得一覧)。
2026年2月期の実績は、売上高99億6百万円(前期比+18.8%)、セグメント利益20億25百万円(同+40.5%)、利益率20.4%と大幅な増収増益でした。会社側は「旅客や貨物需要の増加を背景とした航空機需要の増加により航空機エンジン部品の需要が増加した」「安全保障強化のための防衛力整備計画の大幅拡充を背景に防衛装備品の需要が増加した」「AIの普及に伴う世界の電力需要の増加を受け、ガスタービン部品は電力需要の増加に伴い受注が増加した」と説明しています(出典: 放電精密加工研究所 2026年2月期決算短信)。
日本政府は2023〜2027年度の5年間で防衛関係費を総額約43兆円とする防衛力整備計画を閣議決定しており(出典: 防衛力整備計画(2022年12月16日閣議決定))、防衛装備品メーカーの受託加工を担う同社にとって中長期の追い風となる可能性があります。増収に加え、一部製品の価格改定と生産性向上の効果で利益率も大きく改善しており、需要拡大が量と質の両面で収益に結びついている状況がうかがえます。
金型事業 — アルミ押出・セラミックスハニカム押出用金型で国内トップシェア
放電加工で培った加工精度を活かし、アルミ押出用金型とセラミックスハニカム押出用金型の両方で国内トップシェアを持つ事業です。主な製品は次の通りです。
アルミ押出用金型(建材・住宅設備などに使われるアルミサッシ等の押出成形用)
セラミックスハニカム押出用金型(自動車の排ガス浄化装置=触媒コンバーターの主要部材を成形する金型。国内で最も豊富な実績を持つ)
金属プレス用金型・付属品
タイの合弁子会社Kyodo Die-Works (Thailand) Co., Ltd.でもアルミ押出用金型を製造しており、国内外の需要を両輪で取り込む生産体制を敷いています。
2026年2月期は売上高33億67百万円(前期比+1.5%)、セグメント利益2億97百万円(同▲10.8%)、利益率8.8%と増収減益でした。国内向けでは、住宅の省エネ基準適合義務化を控えた駆け込み需要の反動でアルミ押出用金型の受注が減少した一方、海外子会社の需要増加がこれをカバーして増収となりました。利益面では、この国内アルミ押出用金型の減少が響き、減益となっています(決算短信)。交通・輸送分野でも、セラミックスハニカム押出用金型の大型製品受注が減少しました。
放電加工・表面処理事業が航空・宇宙や防衛需要で伸びる一方、金型事業は住宅政策や自動車生産動向といった異なる需要サイクルに連動するため、事業ポートフォリオ全体では需要の分散が図られている面もあります。
機械装置等事業 — デジタルサーボプレス「ZENFormer」とクロムフリー塗料「ZEC」
自社開発の生産設備・機能材料を製造・販売する事業です。2025年3月には、横浜工場を主体としていた環境事業を機械設備事業が主体の大和事業所に統合し、環境事業の一部をこのセグメントに区分変更しました。主な製品は次の通りです。
デジタルサーボプレス「ZENFormer」「ZENFormer nano」(独自の制御技術でスライド平行制御・下死点の高精度化を実現した直動式プレス機)
デジタルサーボプレス「Divo」(分割ステーション構造で金型ごとに独立制御が可能なプレス機)
クロムフリー防錆表面処理剤「ZEC」シリーズ(ZEC-888、ZEC-W、ZEC-F。ELVやRoHSなどのクロム規制に対応した亜鉛めっき部品向け防錆処理剤と下塗り塗料)
自社のデジタルサーボプレス機を使用した部品加工の受託
2026年2月期は売上高10億39百万円(前期比▲16.1%)、セグメント利益33百万円(同▲7.7%)、利益率3.2%と減収減益でした。プレス機本体の販売は増加したものの、プレス機付帯設備や混合溶融装置(MF)等の販売が落ち込み、セグメント全体では減収となりました。利益面では、自動車関連プレス部品が価格改定の効果で採算改善した一方、機械設備販売の減少による影響が大きく、小幅な減益にとどまっています(決算短信)。
3事業の中では規模・利益率ともに最も小さいセグメントですが、放電加工技術を応用した自社製品を持つことで、受託加工に依存しない収益源を確保している点は、事業ポートフォリオの多様化という観点で意味を持ちます。
業績推移と財務分析
通期業績推移 — コロナ禍の混乱を経て3期連続増収増益・過去最高益へ
放電精密加工研究所の業績は、新型コロナウイルス感染症の影響で世界的に航空需要が落ち込んだ2020〜2023年頃にかけて大きく振れる時期を経験しました。過去10年間の連結業績推移は以下の通りです。
決算期 | 売上高 | 営業利益 | 純利益 |
|---|---|---|---|
2017年2月期 | 100億67百万円 | 3億81百万円 | 2億37百万円 |
2018年2月期 | 106億54百万円 | 3億89百万円 | 3億54百万円 |
2019年2月期 | 116億86百万円 | 9億55百万円 | 7億9百万円 |
2020年2月期 | 111億27百万円 | ▲1億90百万円 | ▲1億89百万円 |
2021年2月期 | 109億27百万円 | ▲5億56百万円 | ▲28億32百万円 |
2022年2月期 | 129億76百万円 | 6億34百万円 | 14億13百万円 |
2023年2月期 | 116億79百万円 | ▲3億11百万円 | ▲12億88百万円 |
2024年2月期 | 121億60百万円 | 2億30百万円 | 2億31百万円 |
2025年2月期 | 128億98百万円 | 6億89百万円 | 5億83百万円 |
2026年2月期 | 143億12百万円 | 11億22百万円 | 8億23百万円 |
2027年2月期(修正予想) | 167億19百万円 | 14億36百万円 | 8億66百万円 |
通期業績推移(売上高・営業利益・純利益・営業利益率)
2021年2月期は新型コロナウイルス感染症の世界的な流行で旅客需要が急減し、航空機エンジン部品を含む航空・宇宙分野の受注が落ち込んだ時期にあたります。営業損失5億56百万円に加えて固定資産の減損損失を計上したことで、純利益は▲28億32百万円の大幅な赤字となりました。翌2022年2月期の純利益14億13百万円も、飯山事業所の売却益を中心とする特別利益12億42百万円を含む数字です。2023年2月期には、自動車向け表面処理部品や金型の受注減、前期の大型プレス機販売の反動、ガスタービン部品の受注の谷間による減収に加え、繰延税金資産の取り崩し(法人税等調整額8億64百万円を計上)という特殊要因が重なり、再び最終赤字(▲12億88百万円)に転落しています(出典: 第62期(2023年2月期)有価証券報告書)。
しかし2023年2月期を底に業績は回復に転じ、2024年2月期の黒字転換から2026年2月期まで3期連続の増収増益で過去最高益を更新、営業利益率も2024年2月期の1.9%から2026年2月期は7.8%まで改善しました。航空・宇宙需要の回復と価格改定効果、そして後述する三菱重工業との資本業務提携が、収益体質の転換を後押ししています。
中期経営計画2027 — 最終年度目標を前倒しで突破
同社は2024年4月に「中期経営計画2027」を発表し、2025年2月期から2027年2月期までの3カ年で収益基盤の立て直しを図る方針を示しました。長期ビジョンとして「サステナブル社会に必要なものづくり技術を提供し続けて100年企業となるための基盤を構築する」を掲げ、以下の6つの重点方針に取り組むとしています。
組織改革と人的資本投資
事業ポートフォリオの再設定(収益性・成長性の観点での投資配分の最適化)
業務改革(エンジニアリング部門新設による製造現場のデジタル化・標準化)
技術開発(カーボンニュートラル実現に向けた新市場展開)
海外展開拡大(特に欧米でのガスタービン事業受注拡大)
ESG経営体制の構築
指標 | 2024年2月期(基準年) | 2025年2月期(目標→実績) | 2027年2月期(最終目標→実績・予想) |
|---|---|---|---|
売上高 | 121億60百万円 | 135億66百万円 → 128億98百万円 | 147億28百万円 → 167億19百万円 |
営業利益 | 2億30百万円 | 3億68百万円 → 6億89百万円 | 8億99百万円 → 14億36百万円 |
営業利益率 | 1.9% | 2.7% → 5.3% | 6.1% → 8.6% |
この表が示す通り、2025年2月期は売上高こそ目標未達だったものの、営業利益は目標368百万円に対し実績689百万円と大幅に上回りました。さらに2026年2月期の実績(営業利益11億22百万円)は、中計最終年度である2027年2月期の目標(8億99百万円)をすでに1年前倒しで突破しています。2027年2月期の修正予想(14億36百万円)は、中計目標の実に1.6倍の水準です。売上高の伸び以上に営業利益が拡大しているのは、価格改定や固定費抑制(横浜工場の大和事業所への集約など)を通じた収益性の改善が計画を上回るペースで進んでいることを示しています。
2027年2月期の業績予想 — 発表3カ月で早くも上方修正
2026年4月7日、同社は2026年2月期の決算発表と同時に2027年2月期の連結業績予想を公表しました。その後、2027年2月期第1四半期(3〜5月)の好決算を受けて、2026年7月7日に業績予想を上方修正しています。
売上高 | 営業利益 | 経常利益 | 純利益 | |
|---|---|---|---|---|
2026年2月期(実績) | 143億12百万円 | 11億22百万円 | 10億38百万円 | 8億23百万円 |
2027年2月期 当初予想 | 160億73百万円(+12.3%) | 12億円(+6.9%) | 10億81百万円(+4.2%) | 7億8百万円(▲14.0%) |
2027年2月期 修正予想 | 167億19百万円(+16.8%) | 14億36百万円(+28.0%) | 13億17百万円(+26.8%) | 8億66百万円(+5.3%) |
当初予想では、増収にもかかわらず純利益は前期比▲14.0%の減益が見込まれていました。ところが2027年2月期第1四半期(3〜5月)の実績が売上高43億17百万円(前年同期比+20.8%)、営業利益5億61百万円(同+47.5%)、経常利益5億32百万円(同+50.8%)と計画を大きく上回ったことを受け、通期の純利益予想は一転して前期比+5.3%の増益予想へと上方修正されました。第1四半期の売上高営業利益率も前年同期の10.6%から13.0%へと改善しており、収益性の改善が四半期ベースでも続いています(出典: 放電精密加工研究所 2027年2月期第1四半期決算短信(2026年7月7日))。
なお、村田力社長は2025年10月の決算説明会(2026年2月期上期)で「ガスタービン部品や防衛装備品の生産体制構築が想定より遅れている」としつつ「期末までに体制を整える」とコメントしていました(出典: 2026年2月期第2四半期決算説明会(2025年10月16日)、書き起こしはログミーファイナンス)。結果的に2026年2月期は、2025年10月(営業利益予想7億14百万円→8億円)と2026年4月(同8億円→11億22百万円)の2度にわたって業績予想を上方修正し、過去最高益を更新しました。旺盛な需要に供給体制の増強が追いつくかどうかは、2027年2月期以降も引き続き注目すべき論点といえます。
財務健全性 — 自己資本比率は3期連続で改善
収益性の改善は財務基盤の強化にもつながっています。自己資本比率(会社公表ベース)は2024年2月期の35.8%から2026年2月期には45.7%まで上昇しました。
2024年2月期 | 2025年2月期 | 2026年2月期 | |
|---|---|---|---|
自己資本比率 | 35.8% | 41.9% | 45.7% |
総資産 | 179億74百万円 | 175億51百万円 | 190億17百万円 |
純資産 | 72億29百万円 | 82億64百万円 | 96億88百万円 |
2026年2月期の営業キャッシュ・フローは22億57百万円のプラス(前期は4億15百万円)と大幅に改善しており、税引前利益の増加に加え、減価償却費8億62百万円の計上や仕入債務の増加が寄与しました。投資キャッシュ・フローは有形固定資産の取得を中心に8億2百万円のマイナスで、生産能力拡大に向けた設備投資が続いていることがうかがえます(決算短信)。
配当については、2025年2月期の1株12円から2026年2月期は18円、2027年2月期は20円(予想)へと増配基調が続いています。配当性向は22.0%→23.4%→30.2%(4月の当初予想ベース)と緩やかに上昇してきましたが、7月の上方修正後の予想EPS81.13円で計算し直すと約24.7%に下がり(配当予想20円は据え置き)、増配余地を残した水準といえます。
資本効率の観点では、中期経営計画2027で配当性向30%前後を目安とする方針が示されている一方、ROIC(投下資本利益率)やWACC(加重平均資本コスト)といった資本効率指標の目標は開示されていません。東京証券取引所が上場企業に「資本コストや株価を意識した経営」を要請するなか、同社のROE(会社公表ベース10.3%)は改善傾向にあるものの、営業キャッシュ・フロー22億57百万円に対し設備投資は8億2百万円にとどまる現状で、三菱重工業との提携に伴う増産投資の本格化に向けた資本配分の全体像を今後どのように示していくかは、中長期の投資判断において注目すべき論点です。
株価指標(2026年8月28日時点)
なお、上表のROEはKabuGraphの算出基準(当期純利益÷期末純資産)によるものです。会社が決算短信で公表する自己資本当期純利益率(期首・期末平均の親会社株主に帰属する自己資本を分母とする、非支配株主持分を含まない計算)では、2026年2月期は10.3%となっています。分母の取り方が異なるため単純比較はできませんが、いずれの計算でも収益性は改善基調にあります。
PER38.6倍・PBR3.66倍は、東証スタンダード市場・機械(92社)の単純平均PER18.6倍・PBR0.9倍(JPX「規模別・業種別PER・PBR」2026年8月末)と比べて明確に高いバリュエーションです。三菱重工業との提携や防衛需要拡大への期待がすでに株価に織り込まれていることを意味しており、この点は次章のリスクでも詳しく取り上げます。
投資家が注目すべきポイント
3つの強み
1. 三菱重工業との資本業務提携による受注基盤とガスタービン・防衛需要の取り込み
2024年1月に資本業務提携契約を締結し、同年2月に三菱重工業を引受先とする第三者割当増資を実施したことで、同社は放電精密加工研究所の発行済株式の35.1%を保有する筆頭株主になりました。GTCC・航空機エンジン・防衛関連製品について、三菱重工業の増産要請に応えられる生産体制を構築する業務提携も同時に締結しています。総額約43兆円規模の防衛力整備計画(2023〜2027年度)や、AI普及に伴う電力需要拡大によるガスタービン需要の高まりを、戦略株主かつ主要発注元との強固な関係を通じて安定的に取り込める体制を整えている点は、他の中小型精密加工メーカーにはない強みです。
2. 中期経営計画の目標を1年前倒しで突破した収益体質の改善
2024年4月に策定した「中期経営計画2027」の最終年度(2027年2月期)営業利益目標8億99百万円を、2026年2月期の実績(11億22百万円)で早くも突破しました。営業利益率も2024年2月期の1.9%から2026年2月期は7.8%、2027年2月期修正予想では8.6%まで改善する見通しです。価格改定や生産拠点の集約(横浜工場を大和事業所へ統合)による固定費抑制が、計画を上回るペースで進んでいます。
3. ニッチ市場での国内トップシェアと自社製品による事業の多様性
アルミ押出用金型、セラミックスハニカム押出用金型(自動車排ガス浄化装置向け)の両方で国内トップシェアを持つほか、デジタルサーボプレス「ZENFormer」「Divo」やクロムフリー防錆塗料「ZEC」シリーズなど、受託加工にとどまらない自社製品も展開しています。航空・宇宙依存度の高い放電加工・表面処理事業に加え、住宅・自動車向けの金型事業、自社製品を扱う機械装置等事業と、異なる需要サイクルを持つ事業を併せ持つ点は、事業の分散効果として評価できます。
注意すべきリスク
1. 高いバリュエーションと期待先行の株価
2026年8月28日時点のPERは38.6倍、PBRは3.66倍と、東証スタンダード市場・機械の単純平均(PER18.6倍・PBR0.9倍、2026年8月末)を大きく上回る水準にあります。三菱重工業との提携や防衛需要拡大への期待がすでに株価に相当程度織り込まれているとみられ、今後の決算が市場の高い期待に届かない場合、株価が大きく調整するリスクがあります。
2. 需要拡大に生産体制の構築が追いつかないリスク
村田力社長は2025年10月の決算説明会(2026年2月期上期)で「ガスタービン部品や防衛装備品の生産体制構築が想定より遅れている」と述べたことがあります。結果的にその期は2度の上方修正を経て過去最高益で着地しましたが、旺盛な需要を実際の売上・利益に転換するには人員・設備の増強が不可欠であり、同様の遅れが再び生じれば、受注環境の追い風を十分に享受できない可能性があります。
3. 特定セグメント・特定分野への集中
2026年2月期はセグメント利益の大半を放電加工・表面処理事業が稼いでおり、同事業は防衛・航空宇宙という特定分野の需要動向に業績が左右されやすい構造です。金型事業も住宅の省エネ基準など政策動向の影響を受けやすく、実際に2026年2月期は駆け込み需要の反動でセグメント利益が減少しました。特定分野の需要が想定より弱まった場合、グループ全体の成長ペースが鈍化するリスクには留意が必要です。
4. 三菱重工業グループへの顧客集中リスク
同社の有価証券報告書によれば、三菱重工業グループ向けの売上高は全体の42.9%(約61億円)を占めており、上位4社(三菱重工業・LIXIL・川崎重工業・NGK〈旧日本ガイシ〉)で68.1%に達します(第65期有価証券報告書)。三菱重工業は筆頭株主であると同時に最大の発注元でもあり、防衛・航空需要の恩恵を受ける一方、同社の発注方針の変更やプロジェクト遅延が業績に直結する「二重の依存構造」にある点には注意が必要です。
5. 電力費・為替の外部環境リスク
放電加工は電気の火花エネルギーで金属を溶かす加工方法であるため、電力費の高騰は製造コストを直接的に押し上げます。また、航空機部品のサプライチェーンはドル建て取引が多く、為替変動の影響を受けやすい領域です。中期経営計画では価格改定やコスト管理を方針に掲げていますが、エネルギー価格や為替の急激な変動局面では利益率が圧迫される可能性があります。
まとめ
放電精密加工研究所(6469)は、放電加工というニッチな専業技術を軸に、三菱重工業との資本業務提携を通じてガスタービン・航空機エンジン・防衛分野の旺盛な需要を取り込みつつある精密加工メーカーです。
投資の観点からのポイントを整理すると、以下の通りです。
事業の強さ:放電加工技術を核に、ガスタービン・航空機エンジン部品の受託製造で三菱重工業という強力なパートナーを持つ。アルミ押出・セラミックスハニカム押出用金型でも国内トップシェア
成長性:2026年2月期は売上高143億12百万円(前期比+11.0%)・営業利益11億22百万円(同+63.0%)と3期連続の増収増益で過去最高益。2027年2月期は修正予想で売上高167億19百万円・営業利益14億36百万円を見込み、中期経営計画2027の最終年度目標を1年前倒しで突破
財務健全性:自己資本比率は2024年2月期の35.8%から2026年2月期は45.7%まで改善。配当も12円→18円→20円(予想)と増配基調で、配当性向は修正後予想ベースで25%程度に収まる
株価水準:PER38.6倍・PBR3.66倍(2026年8月28日時点)と、東証スタンダード市場・機械の単純平均(PER18.6倍・PBR0.9倍)を大きく上回るバリュエーション。三菱重工業との提携や防衛・航空宇宙需要への期待がすでに織り込まれており、需要拡大と供給体制構築の両立を確認しながらの投資判断が求められる
2020〜2023年頃にかけてはコロナ禍の影響や特殊要因で赤字を経験した年もありましたが、三菱重工業との提携を機に収益体質が構造的に変わりつつあることが、2026年2月期の過去最高益更新や、2025年10月・2026年4月・2026年7月と相次いだ業績予想の上方修正から見て取れます。一方で、株価にはすでに相応の期待が織り込まれており、需要の強さだけでなく、それを実際の生産・供給に転換できるかという実行力が、今後の株価を左右する焦点になりそうです。
放電精密加工研究所
放電精密加工研究所は放電加工・表面処理ではガスタービン部品・航空機エンジン部品の受託加工・表面処理を手掛けており、金型ではアルミ押出用・プレス用金型を製造している。機械装置ではデジタルサーボプレス「ZENFormer」「Divo」の製作・販…
本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資の最終判断はご自身の責任でお願いいたします。記事中の数値は2026年8月28日時点の情報に基づいています。