ACSL(6232)徹底分析:国産ドローンの旗手、レベル4時代の成長性とリスク
ACSL(6232)は、独自の自律制御技術を核とする国産産業用ドローンメーカーです。「中国フリー」のセキュリティドローン「SOTEN(蒼天)」を筆頭に、インフラ点検・物流・防衛分野へ用途特化型ドローンを供給しています。
2025年12月期の売上高は26.0億円と、2期前(2023年12月期)の9.0億円から約3倍に成長しました。一方、営業損失は△18.4億円、純損失は△13.6億円と依然として大幅な赤字が続いています。ただし赤字幅は着実に縮小しており、2026年12月期の上期(1〜6月)は北米事業の急拡大で売上高16.5億円(前年同期比+68.9%)、営業損失は△3.8億円と前年同期から半減しました。2026年8月には海外募集で約51億円を調達し、防衛分野と北米展開への投資を加速する一方、発行済株式数は約21%増えています。レベル4飛行の解禁や防衛費増額を追い風に、黒字化への道筋と希薄化のバランスが注目されています。
この記事では、ACSLの事業構造、製品ラインナップ、業績推移と黒字化の展望、投資リスクを、個人投資家の視点からわかりやすく解説します。
この記事の内容(目次)
会社概要 — 大学発ベンチャーから国産ドローンの旗手へ
ACSLは、千葉大学の自律制御技術研究から生まれた大学発ベンチャーです。2013年に「株式会社自律制御システム研究所(Autonomous Control Systems Laboratory)」として設立され、産業用ドローンの開発・製造に特化してきました。
項目 | 内容 |
|---|---|
会社名 | 株式会社ACSL(旧: 自律制御システム研究所) |
証券コード | 6232(東証グロース) |
設立 | 2013年11月 |
上場 | 2018年12月(東証マザーズ)→ 2022年4月 東証グロース |
代表 | 早川研介 / 寺山昇志(代表取締役Co-CEO) |
従業員数 | 65名 |
本社 | 東京都江戸川区 |
セクター | 機械 |
決算期 | 12月期 |
「経済安全保障」が生んだ国産ドローンへの追い風
ACSLの成長ストーリーを理解するうえで欠かせないのが、日本政府の「経済安全保障」政策です。
世界のドローン市場はDJI(中国)が圧倒的なシェアを握っていますが、安全保障上の懸念から、各国で中国製ドローンの政府機関での使用を制限する動きが広がっています。日本でも2020年9月の関係省庁申合せ以降、政府機関のドローン調達においてセキュリティ要件が厳格化されました(出典: 内閣官房「政府機関等における無人航空機の調達等に関する方針について」(2020年9月14日 関係省庁申合せ))。
この政策転換は、国産ドローンメーカーであるACSLにとって最大の追い風となりました。同社は全ての機体を国内設計・製造し、通信データの暗号化やサーバーの国内設置など、政府が求めるセキュリティ要件を満たす「中国フリー」ドローンを提供しています。
さらに2022年12月には航空法改正により「レベル4飛行」(有人地帯での目視外飛行)が解禁され、都市部での物流配送や広域インフラ点検といった新たな市場が開かれました。ACSLはレベル4対応機体の開発で国内メーカーの先頭を走っています。
【投資テーマ解説】ドローン|市場規模1兆円へ・レベル4解禁と経済安保が生む投資機会
国内ドローン市場5,000億円→2030年1兆円の成長見通し、レベル4飛行解禁・経済安保指定・防衛需要の追い風、ACSL・Terra Drone等の関連銘柄を投資家向けに解説します。
プロダクトと事業構造を理解する
ACSLの事業は、用途特化型ドローンの開発・製造・販売を軸に、PoC(概念検証)から運用支援・データ解析までをワンストップで提供するモデルです。単なる「機体メーカー」ではなく、顧客の業務課題にドローンソリューションを実装する「プラットフォーム企業」を目指しています。
SOTEN(蒼天) — 国産セキュリティドローンの代表機
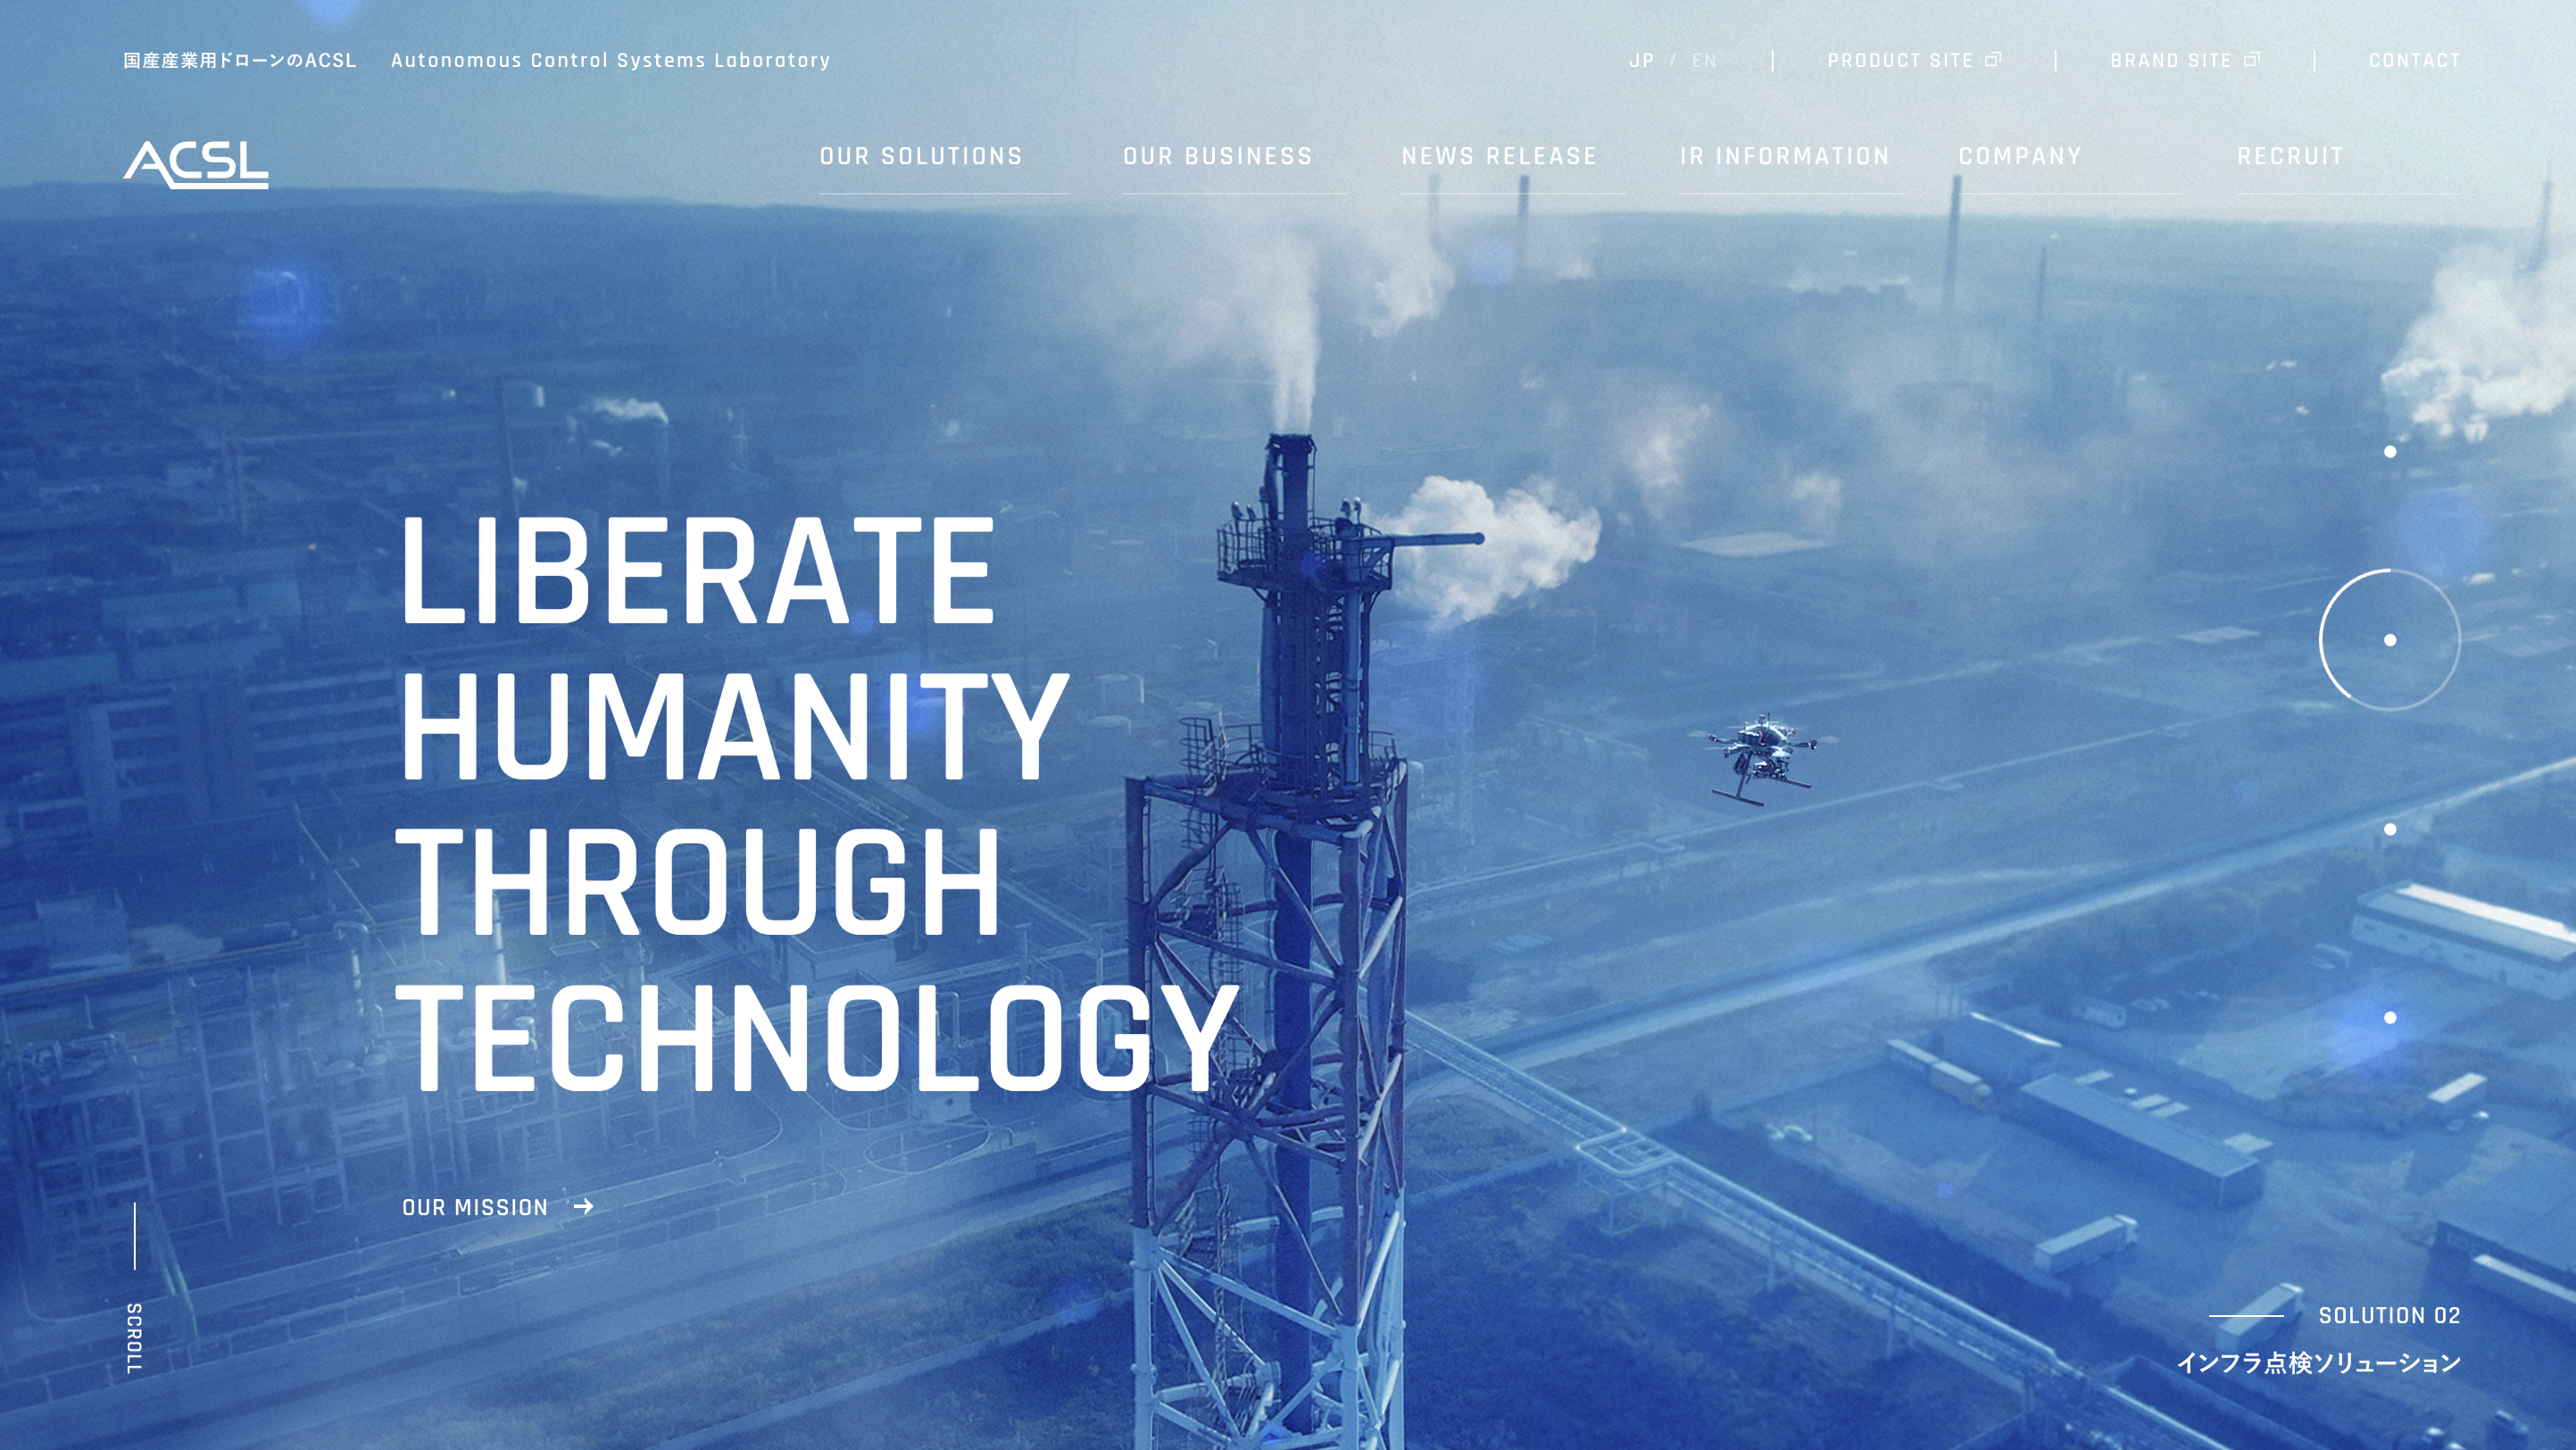
ACSLの主力製品が小型空撮ドローン「SOTEN(蒼天)」です。政府機関や自治体、重要インフラ事業者向けに開発された機体で、以下の特徴を持ちます(出典: ACSL製品ページ)。
完全国産設計 — 設計・製造を国内で完結。中国製部品に依存しない「チャイナフリー」を実現
セキュリティ機能 — 通信データの暗号化、機体内データの保護機能を搭載。政府機関のセキュリティ要件に適合
コンパクト設計 — 現場への携行性を重視した小型・軽量ボディ。災害現場や狭小空間での運用に適する
SOTENは、警察・消防・自衛隊・海上保安庁といった公的機関のドローン調達における「中国製からの置き換え」需要の受け皿となっています。
用途特化型ドローン — インフラ点検・物流・防災
SOTEN以外にも、ACSLは特定の産業用途に最適化した量産機体を開発・提供しています。
インフラ点検 — 送電線、橋梁、プラント設備等の点検用ドローン。高所・危険箇所の点検を無人化し、コスト削減と安全性向上を実現
物流 — 過疎地域やラストマイル配送向けの物流ドローン。日本郵便等との実証実験を経て実用化を推進
防災・災害対応 — 災害時の状況把握、捜索・救助活動支援。自治体への導入が進む
これらの事業は機体販売(量産)に加え、PoC(概念検証)・カスタム開発・運用支援・データ解析までカバーする点がACSLのビジネスモデルの特徴です。顧客に「ドローンを売って終わり」ではなく、業務への導入から定着までを伴走することで、長期的な顧客関係を構築しています(出典: ACSL IR)。
海外展開 — 米国市場への挑戦
ACSLは米国販売子会社「ACSL, Inc.」を通じて北米市場への進出を進めています。米国でも中国製ドローン(DJI)への規制が強化されており、「チャイナフリー」ドローンへのスイッチング需要を狙っています。
SOTENの強みは、ISO15408準拠のセキュリティ機能、IP43防水防塵、カメラのワンタッチ交換による現場対応力、そしてDJI製品に近い操作性を比較的低価格(150万円台〜)で実現している点です。一方、米国市場の最大競合であるSkydioはAI自律飛行技術に強みを持ち、GPS不要の障害物回避で技術的には先行しています。ACSLがSkydioとの競合を勝ち抜くには、セキュリティ・価格面での差別化に加え、用途特化型のカスタマイズ性やアフターサポート体制が鍵となります。米国のドローン市場は日本の数倍の規模であり、政府・インフラ向けの需要も大きいため、海外事業の成否が中長期的な成長の鍵を握ります。ただし、米国市場にはSkydio(米国)をはじめとする競合も存在しており、先行きは不透明です。
この北米事業は2026年に入って急拡大しています。米国では2025年12月に連邦通信委員会(FCC)が外国製ドローンと主要構成品をCovered Listに追加し、新規のFCC機器認証の取得が原則制限されました。SOTENはNDAA準拠に加えて必要な認証を取得済みで継続販売が可能なため、中国製からの切替需要を取り込み、2026年12月期上期(1〜6月)の北米事業の売上高は10.2億円と、前年同期の0.4億円から急伸しました。カナダでも2025年12月にJam Industriesと販売代理店契約を結び、2026年6月からはDraganflyの販売・サービス網を通じたSOTENの販売を始めています(出典: ACSL 2026年12月期第2四半期決算短信)。
業績推移と財務分析
通期業績推移 — 売上は3倍に成長、赤字は縮小傾向
ACSLの直近3期の業績推移は以下の通りです。売上高は2023年12月期の9.0億円から2024年12月期に26.6億円へと約3倍に急拡大しました。政府・防衛関連の大型案件が本格化したことが主因と見られます。
決算期 | 売上高 | 営業損益 | 純損益 | 営業損益率 |
|---|---|---|---|---|
2023年12月期 | 9.0億円 | △20.7億円 | △25.4億円 | △231.1% |
2024年12月期 | 26.6億円 | △22.9億円 | △23.7億円 | △86.4% |
2025年12月期 | 26.0億円 | △18.4億円 | △13.6億円 | △70.8% |
2026年12月期(予想) | 40.0億円 | △13.6億円 | △6.0億円 | △34.0% |
通期業績推移(売上高・営業損益・純損益)
注目すべきポイントは以下の3点です。
売上高の急拡大 — 2023年12月期の9.0億円から2024年12月期に26.6億円と約3倍に成長。政府・防衛向け受注の本格化が寄与
売上は高水準を維持 — 2025年12月期は26.0億円と微減(前期比△2.1%)だが、プロジェクト型案件の計上タイミングの影響が大きく、成長トレンドは継続と見られる
赤字幅の大幅縮小 — 純損失は△25.4億円→△23.7億円→△13.6億円と3期で約半減。2026年12月期は売上高40.0億円(前期比+53.9%)への大幅増収と、純損失△6.0億円(2026年8月14日修正後)への更なる赤字縮小を会社側は見込む
営業損失率の改善推移 — 黒字化への道のり
営業損失率の改善推移
営業損失率は2期前(2023年12月期)の△231.1%から△70.8%へと急速に改善しています。これは売上高が大きく拡大する一方、固定費(研究開発費・人件費)の増加が売上の伸びほどではないことを示しています。ハードウェアメーカーとして量産効果が効き始めた段階といえます。
ただし、2025年12月期時点で営業損失率△70.8%と依然として大幅な赤字ですが、2026年12月期の会社予想では売上高40.0億円(前期比+53.9%)・営業損失△13.6億円・純損失△6.0億円と改善が見込まれています(2026年8月14日修正後。経常損失はSBIR事業の助成金収入の計上時期が翌期以降にずれる見込みとなり△6.5億円から△9.5億円へ、純損失は投資有価証券売却益3.96億円を第3四半期に特別利益として計上する見込みから△7.0億円から△6.0億円へ修正。売上高と営業損失は据え置き)。また、2025年12月に策定された中期経営方針「ACSL Accelerate FY26」(対象: 2026〜2028年度)では、年平均売上成長率20%以上で2028年12月期に売上高50億円以上を目指し、3年以内(2028年12月期まで)の営業黒字化と中長期で粗利率40%以上を掲げています(出典: ACSL 中期経営方針「ACSL Accelerate FY26」策定について(2025年12月23日))。
2026年12月期 上期決算の進捗 — 北米が牽引し売上+68.9%、営業赤字は半減
2026年8月14日に開示された第2四半期決算(1〜6月累計)は、売上高16.5億円(前年同期比+68.9%)、営業損失△3.8億円(前年同期は△7.5億円)と、大幅増収で営業赤字が半減しました。第1四半期(1〜3月)は売上高6.2億円(同△11.6%)・営業損失△0.9億円でしたが、第2四半期(4〜6月)単独で売上高10.3億円を計上し、上期を押し上げています。一方、経常損失は△3.6億円(前年同期は△0.5億円)、純損失は△3.6億円(同△2.7億円)と前年同期より拡大しました。前年上期にはSBIR事業の助成金収入が営業外収益に計上されていたのに対し、今期は計上時期が後ろにずれたためです。
項目 | 上期実績(2026年1〜6月) | 前年同期 | 通期会社予想 | 進捗率 |
|---|---|---|---|---|
売上高 | 16.5億円(+68.9%) | 9.8億円 | 40.0億円 | 41.2% |
営業損益 | △3.8億円 | △7.5億円 | △13.6億円 | — |
経常損益 | △3.6億円 | △0.5億円 | △9.5億円 | — |
純損益 | △3.6億円 | △2.7億円 | △6.0億円 | — |
上期の増収を支えたのは北米事業です。会社が開示する区分別の売上高では、北米事業が10.2億円(前年同期0.4億円)と上期売上の6割を占めた一方、防衛・安全保障は2.3億円(同4.3億円)、社会インフラ維持・管理は2.6億円(同3.0億円)と前年を下回りました。防衛分野では防衛省の入札で2026年3月に約10億円、4月に約3.5億円と約0.7億円(納期2027年12月)の小型空撮機体を受注しており、受注済み案件は下期に納入・売上計上する予定です。通期予想の売上高40.0億円に対する上期の進捗率は41.2%で、達成には防衛案件の下期納入が前提になります。なお、2026年6月に中国商務部の「注視リスト」に掲載され、中国からの一部の両用品目の輸出審査が厳格化されたため、会社は代替調達や設計変更を進めています(当面の事業運営への重大な影響は見込んでいないとしています)。
財政面では、2026年6月末の純資産は29.6億円、自己資本比率は46.6%(2025年12月末は29.1%)に改善しました。さらに9月8日には海外募集による新株式発行の払込(差引手取概算額51.2億円)が完了し、手元資金は厚くなった半面、発行済株式数は19,572,474株から23,752,474株へ21.4%増えています(詳細は後述の「株式の希薄化リスク」を参照)。
株価指標(2026年9月14日時点)
指標 | 値 |
|---|---|
時価総額 | 約298億円(株価1,262円、発行済株式数23,752,474株) |
PER(株価収益率) | — (純損失のため算出不可) |
PBR(株価純資産倍率) | 13.83倍 |
PSR(株価売上高倍率) | 約11.5倍(2025年12月期売上高26.0億円ベース) |
ROE(自己資本利益率) | △77.7%(2025年12月期の純損失△13.6億円 ÷ 期末純資産17.6億円) |
配当利回り | 0%(無配) |
PBR(株価純資産倍率)とは|1倍割れ問題と東証改革の核心
PBR(Price Book-value Ratio)の計算式・目安・1倍割れ問題を解説。東証が改善を要請した背景と、PERやROEとの関係から投資判断に活かす方法がわかります。
PSR(株価売上高倍率)とは|赤字企業でも使えるバリュエーション指標
PSR(Price to Sales Ratio)の計算式・業種別の目安・PERやPBRとの違いを解説。赤字のスタートアップや成長企業の割安性を判断する方法がわかります。
赤字企業の場合、PER(株価収益率)は算出できないため、PSR(株価売上高倍率)約11.5倍が実質的なバリュエーション指標となります。一般的なハードウェアメーカーのPSRは1〜3倍程度であり、ACSLの11.5倍は「将来の大幅な成長」を相当程度織り込んだ水準といえます(2026年12月期の会社予想売上高40.0億円で計算しても約7.5倍)。PBR 13.83倍もROEがマイナスの状態では高水準であり、マーケットが同社の将来性に大きな期待を寄せていることの裏返しです。なお株価は海外募集の決議前日(2026年8月21日)の終値1,655円から9月14日の1,262円まで約24%下落しており、時価総額は株数が21%増えたにもかかわらず増資前(8月24日時点で約309億円)とほぼ同水準にとどまっています。
投資家が注目すべきポイント
3つの成長ドライバー
1. 防衛費増額とドローン需要の拡大
日本政府は2022年12月に防衛力整備計画を策定し、5年間で約43兆円の防衛費を計上する方針を打ち出しました。ロシア・ウクライナ紛争でドローンの軍事的価値が再認識されたこともあり、無人機・偵察ドローンへの投資は防衛予算の重点項目です。国産メーカーであるACSLは、この需要の受け皿として最も有力な候補の一つです。
2. レベル4飛行の実用化と新規市場
2022年12月に解禁されたレベル4飛行は、都市部での物流配送・広域インフラ点検・災害対応など、従来のドローンでは対応できなかった市場を開きます。人口減少に伴う労働力不足が深刻化する日本では、ドローンによる作業の自動化・省人化ニーズは今後一層高まると見込まれます。ACSLはレベル4対応機体の開発・認証取得で先行しており、市場立ち上げ期の先行者利益を得る可能性があります。
3. 政府調達の「中国フリー」要件
経済安全保障の観点から、政府機関・重要インフラ事業者のドローン調達では国産機体が優先される傾向が強まっています。米国でも2023年12月に「アメリカン・セキュリティ・ドローン法」が2024会計年度国防授権法(NDAA)の一部として成立し、連邦政府による中国製ドローンの調達・使用が禁止されたほか、2025年12月にはFCCが外国製ドローンをCovered Listに追加するなど、同盟国間で中国製ドローン排除の動きが加速しています。この規制環境は、ACSLが日米の政府市場で競争優位を築く基盤となっています。
注意すべきリスク
1. 継続する大幅赤字とキャッシュバーン
最大のリスクは営業損失△18.4億円・純損失△13.6億円という大幅な赤字が続いていることです。2026年12月期上期は営業損失△3.8億円と赤字幅は縮小したものの、通期では営業損失△13.6億円・純損失△6.0億円の会社予想で、赤字が継続する限りキャッシュは流出し続けます。会社は中期経営方針で3年以内(2028年12月期まで)の営業黒字化を掲げていますが、達成できるかは不透明であり、実際に2026年8月には約51億円の海外募集が実施されたように、成長投資のための資金調達(増資)が繰り返される可能性があります。増資が行われれば既存株主の持分は希薄化します。
2. 極めて高いバリュエーション
時価総額約298億円(2026年9月14日時点)に対して2025年12月期の売上高は26.0億円(PSR 約11.5倍)、PBRは13.83倍と、現在の株価は将来の大幅な成長を織り込んだ水準です。成長ストーリーが崩れた場合(政府調達の遅延、防衛予算の見直し、競合の台頭など)、株価の大幅下落リスクがあります。いわゆる「夢のある銘柄」としてテーマ株相場で買われやすい一方、期待が剥落した際の下げも大きくなりがちです。
3. 売上の変動リスク(プロジェクト型収益の不安定性)
ACSLの売上は政府・大企業向けのプロジェクト型案件(受注→開発→納品)の比率が高く、四半期・年度ごとの売上変動が大きい構造です。実際に2025年12月期の売上は26.0億円と前期(26.6億円)から微減し、2026年12月期も第1四半期は6.2億円(前年同期比△11.6%)、第2四半期は10.3億円(同約3.7倍)と四半期ごとの振れが大きくなっています。通期予想の達成も防衛省向け受注案件の下期納入が前提です。SaaS企業のような安定的なストック収益とは異なり、受注タイミングや案件規模に業績が左右されやすい点は留意が必要です。
4. 競合環境
DJI(中国)が世界市場で圧倒的なシェアを持つほか、米国ではSkydioが政府向けドローンで急成長しています。国内でも大手メーカーやスタートアップの参入が相次いでいます。政府調達の「中国フリー」要件がACSLの最大の参入障壁ですが、民間市場ではコスト・性能面で中国製ドローンとの競争は厳しいのが現状です。従業員65名の小規模企業であることも、大型案件への対応力の面で制約となり得ます。
5. 株式の希薄化リスク
赤字企業は事業資金を確保するために公募増資や第三者割当増資を行うケースが多く、既存株主の持分比率が低下(希薄化)するリスクがあります。ACSLは2023年1月にCVI Investments, Inc.を引受先とする第三者割当(新株式・転換社債型新株予約権付社債・新株予約権)で約35億円、同年11月に海外募集による新株式発行(150万株)で約13.2億円、2024年12月には村田製作所およびCVIを引受先とする第2回転換社債型新株予約権付社債で約14.8億円(手取額)を調達しています。転換社債と新株予約権には転換・行使価額修正条項付き(MSワラント型)の仕組みが含まれ、発行時に株価が大幅下落する局面がありました。さらに2025年9〜10月には、Athos Asia Event Driven Master Fund(新株式)とCantor Fitzgerald Europe(新株予約権)を割当先とする株式・新株予約権発行プログラムで3回に分けて合計約31億円を調達し、新株予約権は全て行使済みです。この結果、発行済株式数はプログラム設定時(2025年8月)の15,686,750株から2026年8月には19,572,474株へ約25%増えました。
そして2026年8月24日、ACSLは海外募集による新株式発行を決議し、418万株を1株1,310円(8月25日終値1,455円に対して9.97%のディスカウント)で発行、差引手取概算額51.2億円を調達しました(払込日9月8日)。発行済株式数は19,572,474株から23,752,474株へ21.4%増加し、資金使途は防衛分野の事業投資31.2億円と北米を中心とする海外展開20.0億円(支出予定期間2026年9月〜2029年12月)です。株価は決議前日の8月21日終値1,655円から9月14日には1,262円まで約24%下落しました。この他にも第1回・第2回転換社債と2023年第1回新株予約権に係る潜在株式1,565,259株が残っています。赤字が続き成長投資が先行する限り今後も同様のファイナンスが実施される可能性があり、既存株主は希薄化リスクを常に意識する必要があります(出典: ACSL「海外募集による新株式発行に関するお知らせ」2026年8月24日、同「発行価格等の決定に関するお知らせ」2026年8月25日)。
まとめ
ACSL(6232)は、「経済安全保障」「レベル4飛行」「防衛費増額」という3つの国策の追い風を受ける、国産ドローンの代表的銘柄です。
投資の観点からのポイントを整理すると、以下の通りです。
成長性: 売上高は2年で約3倍に拡大し、2026年12月期上期も北米事業の急伸で前年同期比+68.9%。防衛・政府向け需要の本格化と北米での中国製ドローン代替需要、レベル4飛行による新規市場の開拓が成長を牽引
赤字縮小: 純損失は△25.4億円→△13.6億円と3期で約半減。2026年12月期は売上40億円・純損失△6億円(8月修正後)を見込み、中計では2028年12月期に売上高50億円以上・3年以内の営業黒字化を目標に掲げる
競争優位: 政府調達の「中国フリー」要件が事実上の参入障壁。国産ドローンメーカーとしてのブランドと信頼を確立
注意点: 営業損失率△71%と依然として大幅赤字。PSR 約12倍・PBR 約14倍の高バリュエーション。プロジェクト型収益の変動リスクに加え、MSワラント型の資金調達を複数回実施し、2026年8月には約51億円の海外募集で発行済株式数が21%増えるなど希薄化リスクにも注意
ACSLは典型的な「成長ストーリー銘柄」であり、現在のファンダメンタルズではなく将来の成長を買う投資です。防衛・セキュリティ分野でのドローン需要拡大は確度の高いトレンドですが、ACSLがその恩恵をどこまで収益化できるかは未知数です。高いリターンの可能性がある一方、相応のリスクを伴う銘柄であることを十分に理解した上で投資判断を行うべきでしょう。
ACSL
国産の産業用ドローンを開発・製造するロボティクス企業。独自の自律制御技術をコアとし、中国製部品に依存しない「チャイナフリー」設計のセキュリティドローンをインフラ点検・物流・防災・防衛分野に供給する。主力機「SOTEN(蒼天)」は政府・公的機…
本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資の最終判断はご自身の責任でお願いいたします。記事中の数値は2026年9月14日時点の情報に基づいています。