GMOグローバルサイン・HD(3788)徹底分析:電子認証のグローバルプレイヤー、成長戦略と投資判断
GMOグローバルサイン・ホールディングス(3788)は、SSL/TLS証明書の世界的ブランド「GlobalSign」と国内シェアNo.1の電子契約サービス「GMOサイン」を擁する、GMOインターネットグループの電子認証・クラウドインフラ企業です。
2025年12月期は売上高206億円(前期比+7.9%)、営業利益14.8億円(同+18.3%)と増収増益を達成。2026年12月期も第2四半期累計で売上高110.9億円(前年同期比+11.5%)と増収を続けていますが、営業利益は5.9億円(同-1.5%)と開発投資の集中で一時的に前年を下回っています。電子認証・印鑑事業が売上の62%、営業利益の92%を稼ぐ収益柱であり、「信頼のインフラ」として独自の競争優位を築いています。
この記事では、GMOグローバルサイン・HDの3つの事業セグメントの構造、業績推移、競争環境、投資判断のポイントを、個人投資家の視点からわかりやすく解説します。
この記事の内容(目次)
会社概要 — 電子認証で世界に挑むGMOグループの中核企業
GMOグローバルサイン・ホールディングスは、1993年に有限会社アイルとして創業し、ホスティング事業からスタートした企業です。2001年にGMOインターネットと資本提携してGMOグループ入りし、その後複数の合併・社名変更を経て、2020年9月に現在の「GMOグローバルサイン・ホールディングス」に社名変更しました。電子認証事業を中核に据える姿勢を社名で明確にした形です。
項目 | 内容 |
|---|---|
会社名 | GMOグローバルサイン・ホールディングス株式会社(GMO GlobalSign Holdings K.K.) |
証券コード | 3788(東証プライム) |
設立 | 1993年12月(有限会社アイル)→ 1997年5月 株式会社化 |
上場 | 2005年12月(東証マザーズ)→ 2014年10月 東証一部 → 2022年4月 プライム市場 |
代表取締役社長 | 青山満 |
従業員数 | 962名(連結、2025年12月末時点) |
本社 | 東京都渋谷区桜丘町(セルリアンタワー) |
セクター | 情報・通信業 |
決算期 | 12月末 |
親会社 | GMOインターネットグループ株式会社 |
ホスティングから電子認証へ — 30年の変遷
同社の歴史は大きく3つのフェーズに分けられます。
1993〜2005年(ホスティング創業期) — レンタルサーバー事業で創業。GMOグループ入り後、ホスティング事業を拡大し2005年にマザーズ上場
2006〜2019年(電子認証への軸足移行) — 2006年に子会社がベルギーの認証局「GlobalSign」を取得し、SSL証明書事業に本格参入。2014年に東証一部昇格。2015年11月に電子契約サービス「GMO電子契約サービスAgree」(現GMOサイン)を開始
2020年〜現在(持株会社体制へ) — 「GMOグローバルサイン・ホールディングス」に社名変更し、電子認証を中核に据える経営方針を明確化。2022年にプライム市場へ移行。2026年にはGMO AIコネクト(旧ストラテジット)を子会社化する一方、DX事業のGMOデジタルラボを譲渡し、事業ポートフォリオを「認証×AI」へ入れ替え
現在は子会社15社(うち連結子会社12社、2025年12月末時点)を含むグループ体制で、ベルギー・英国・米国・シンガポールなど世界10ヶ国に拠点を展開しています(出典: 第33期有価証券報告書)。
2025年12月期のセグメント別売上構成は、電子認証・印鑑事業が62%、クラウドインフラ事業が34%、DX事業が4%です。電子認証が売上・利益の両面で圧倒的な柱となっています(出典: 2025年12月期決算短信)。
セグメント別売上構成比(2025年12月期)
セグメント別売上推移
3つの事業を理解する
電子認証・印鑑事業 — GlobalSignとGMOサインの二枚看板
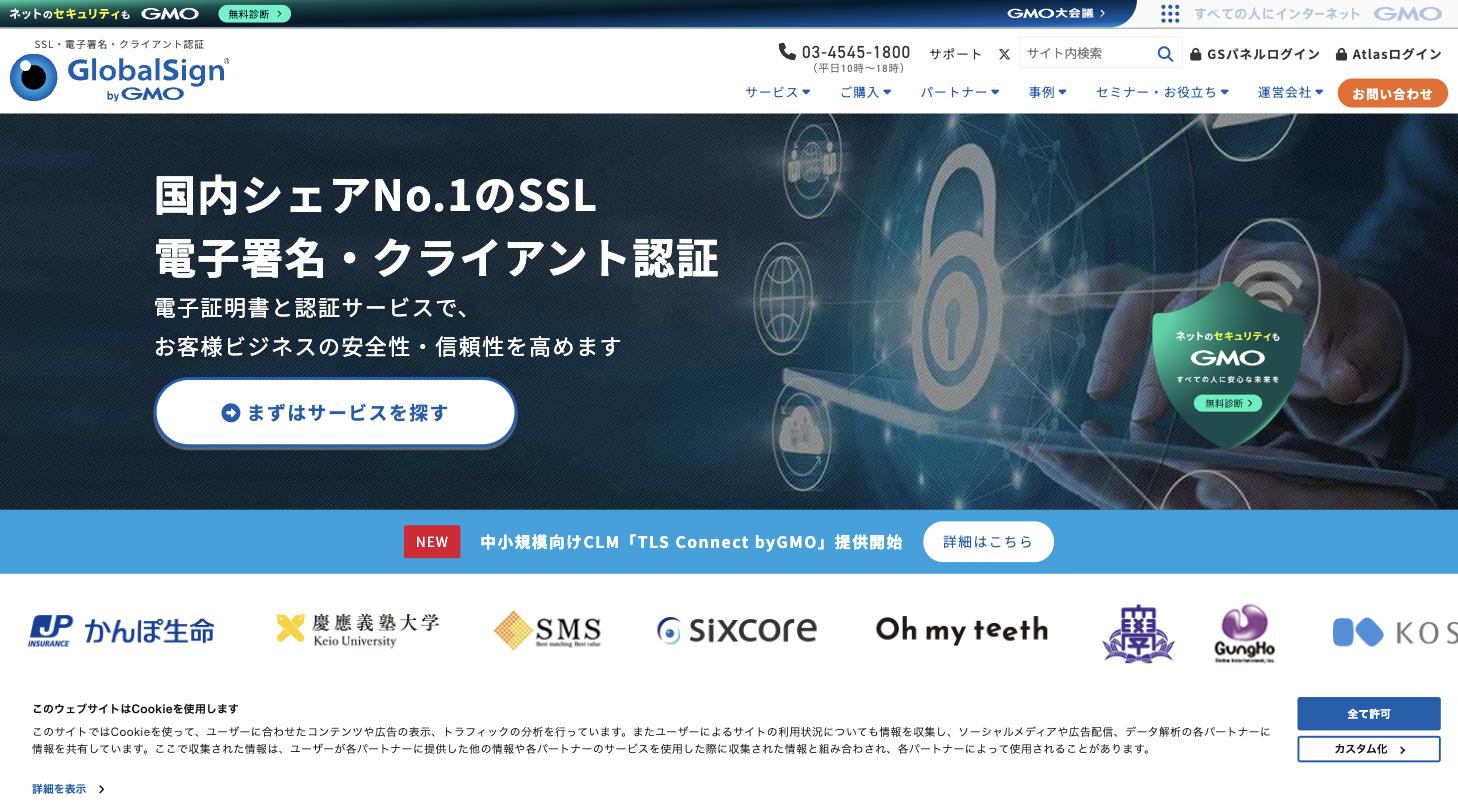
同社の売上の62%、営業利益の92%を稼ぐ中核事業です。主力プロダクトは「GlobalSign」ブランドのSSL/TLS証明書と、電子契約サービス「GMOサイン」の2つです。
GlobalSign(SSL/TLS証明書)
GlobalSignは、Webサイトの暗号化通信に必要なSSL/TLSサーバ証明書を発行する世界的な認証局(CA: Certificate Authority)です。ベルギーに本拠を置き、国内SSL証明書シェアNo.1、累計5,000万枚以上の発行実績を持ちます(出典: GMOグローバルサイン公式サイト)。
SSL証明書は、ウェブサイトのURLが「https://」で始まる暗号化通信を実現するために必要なデジタル証明書です。すべてのウェブサイトに必須のインフラであり、ストック型の安定収益を生み出します。GlobalSignは企業の実在性を厳格に審査する「EV証明書」からドメイン認証の「DV証明書」まで幅広く提供し、次世代プラットフォーム「Atlas」による証明書の一元管理・自動化も進めています。
GMOサイン(電子契約サービス)
GMOサインは、国内シェアNo.1の電子契約サービスです。累計送信件数は5,000万件以上、350万社以上の事業者が利用し、上場企業の82%が採用しています(出典: GMOサイン公式サイト。シェアNo.1は契約送信件数ベースで2024年12月GMOリサーチ&AI調べ、82%は2026年6月末時点の利用企業数3,204社をJPX上場企業数3,897社で割った会社算出値)。
立会人型(メール認証)と当事者型(電子証明書)の両方の署名方式に対応している点が特徴で、契約印タイプの送信料は1件あたり110円(税込)と競合他社の約半額です。ISMAP登録、SOC2 Type2、ISO 27001認証を取得しており(出典: GMOサイン公式サイト)、官公庁・自治体での採用も進んでいます。
さらに、IDアクセス管理サービス「トラスト・ログイン」も展開しています。複数のクラウドサービスのID・パスワードを一元管理するIDaaS(Identity as a Service)で、企業のセキュリティ強化に貢献しています。
年度 | 売上高 | 営業利益 | 営業利益率 |
|---|---|---|---|
2023年12月期 | 106億円 | 12.8億円 | 12.1% |
2024年12月期 | 119億円 | 11.5億円 | 9.7% |
2025年12月期 | 128億円 | 13.4億円 | 10.5% |
2024年12月期は営業利益率が一時的に低下しましたが、2025年12月期には売上128億円(前期比+7.6%)、営業利益13.4億円(同+16.7%)と回復。GMOサインの導入拡大とGlobalSignの証明書発行増が成長を牽引しています。
GMOサイン vs クラウドサイン — 電子契約2強の比較
国内の電子契約市場は、GMOサインと弁護士ドットコム(6027)の「クラウドサイン」の2強体制です。両サービスの特徴を比較します。
項目 | GMOサイン | クラウドサイン |
|---|---|---|
運営企業 | GMOグローバルサイン・HD | 弁護士ドットコム |
導入社数 | 350万社以上 | 250万社以上 |
送信単価(税込) | 110円 | 242円(税抜220円) |
署名方式 | 立会人型+当事者型 | 立会人型中心 |
強みの領域 | 官公庁・自治体、コスト重視の中小企業 | 大企業の法務部門、API連携 |
セキュリティ認証 | ISMAP、SOC2 Type2、ISO 27001 | ISMAP |
独自の優位性 | GlobalSign(認証局)との技術的一体性 | 「弁護士監修」のブランド力 |
GMOサインの強みは送信単価がクラウドサインの半額である点と、立会人型・当事者型の両方の署名方式に標準対応している点です。加えて、グループ会社のGMOグローバルサインが認証局を運営しているため、電子証明書の発行から署名まで自社グループ内で完結できる技術的な一貫性を持っています。
一方、クラウドサインは「弁護士ドットコム」ブランドによる法務部門からの高い信頼と、先行者として大企業に広く浸透している実績が強みです。豊富なAPI連携により既存の業務フローに組み込みやすく、大企業の本格導入ではクラウドサインが優勢です。
市場全体では、日本企業の電子契約普及率はまだ発展途上です。両社は単純なシェア争いよりも、紙の契約書からの移行という大きなパイの拡大局面にあり、当面は市場の成長が両社の業績を押し上げる構図が続くと見られます。
【投資テーマ解説】電子契約|市場295億円・年2割成長、クラウドサイン vs GMOサインの競争構図と投資機会
電子契約の仕組み・市場規模・普及率の最新データと、クラウドサイン・GMOサインなど主要サービスの比較、関連上場企業の事業規模・投資ポイントを解説します。
クラウドインフラ事業 — 安定収益の基盤
同社の創業事業であるホスティング・クラウドサービスを提供する事業です。主要サービスは以下の通りです。
ALTUS(アルタス) — 国産パブリッククラウド。GMOグループ内での利用も多い
iCLUSTA+(アイクラスタプラス) — 法人向け共用レンタルサーバー。稼働率100%保証を特徴とする
VPS・専用サーバー — 大規模サイトや業務システム向けの高性能ホスティング
クラウドインフラ事業は4年間で売上56億円→69.5億円と堅実に成長しており(年率+5.5%。2024年に区分変更があり、2022年以前は旧区分の数値)、営業利益率も2023年の1.6%から2025年には2.8%へ改善しています。AWS・Azure・Google Cloudなどのメガクラウドが圧倒的シェアを握る中で同社が成長を維持できている背景には、30年にわたるITインフラ運用実績に基づくマネージドサービス「CloudCREW byGMO」の展開があります。2026年7月にはAWSと戦略的協業契約を締結し、中堅・中小企業のクラウド移行・生成AI導入を支援するパートナーとしてのポジションを強化しています。また、GMOグループ内での安定的な利用基盤も底支えとなっています。派手さはないものの、安定した月額課金のストック収益を生む基盤です(出典: 決算短信)。
DX事業 — 中核子会社を売却し「認証×AI」へ入れ替え
店舗向け販促アプリ・デジタル商品券・ホームページ制作(GMOデジタルラボ)とメーター点検AI「hakaru.ai」を手がけてきた事業です。売上は新区分で比較できる2023年以降、9.3億円→9.1億円→8.8億円と縮小傾向にあり(2024年の区分変更でDX事業の一部がクラウドインフラ事業へ移ったため、2022年以前の数値とは連続しません)、営業損失が3期連続で拡大して(2025年12月期: -0.9億円)、全社の利益率を押し下げる要因となってきました。同社は2026年4月にAIエージェント連携基盤「JOINT AI Flow byGMO」を持つGMO AIコネクト(旧ストラテジット)を子会社化する一方、2026年7月1日付でGMOデジタルラボの全株式をグループ会社のGMOコマースへ譲渡(確定対価7億円+業績連動のアーンアウト最大1億円)し、DX事業の中身を「認証×AIデータ連携」へ入れ替えました。GMOデジタルラボの2025年12月期売上は8.9億円とDX事業のほぼ全てを占めていたため、第3四半期以降はセグメントが連結除外と新規連結で大きく組み替わり、過去のDX事業の数字と連続しない点に注意が必要です(出典: 連結子会社の異動(株式譲渡)に関するお知らせ、決算短信)。
セグメント別営業利益推移
業績推移と財務分析
通期業績推移 — 3期連続の増収増益
GMOグローバルサイン・HDは安定的な増収基調を続けています。直近3年間の業績推移と2026年12月期の会社予想は以下の通りです。
決算期 | 売上高 | 営業利益 | 純利益 | 営業利益率 |
|---|---|---|---|---|
2023年12月期 | 174億円 | 12.8億円 | 7.3億円 | 7.4% |
2024年12月期 | 191億円 | 12.4億円 | 8.5億円 | 6.5% |
2025年12月期 | 206億円 | 14.8億円 | 10億円 | 7.1% |
2026年12月期(予想) | 222.9億円 | 16.2億円 | 10.5億円 | 7.3% |
通期業績推移(売上高・営業利益・営業利益率)
売上高は3年間で174億円→206億円と年率+8%前後の安定成長を続けています。注目すべきは2025年12月期の営業利益の回復です。2024年12月期は営業利益率が6.5%に低下しました。会社は要因として、電子認証事業の中国での一時的な受注減少、クラウドインフラ事業でのソフトウェアライセンス料の値上げ、欧米の人件費上昇や認証基盤の開発投資に伴う減価償却費の増加を挙げています(GMOサイン自体は同期に黒字化し、業績に貢献し始めています)。2025年12月期は増収効果に販管費の効率化が加わり、営業利益は前期比+18.3%の14.8億円へ回復しました(出典: 2024年12月期・2025年12月期決算短信)。
2026年12月期は売上高222.9億円(前期比+7.8%)、営業利益16.2億円(同+10.0%)、純利益10.5億円(同+4.7%)を予想しており、増収増益基調の継続が見込まれています。この予想は第2四半期決算(2026年8月13日)でも据え置かれています(出典: 2026年12月期第2四半期決算短信)。
2026年12月期 第2四半期決算の進捗 — 増収続くも開発投資の集中で一時減益
2026年12月期は第1四半期(2026年5月14日発表)が売上高55.7億円(前年同期比+13.4%)、営業利益4.3億円(同+50.9%)、純利益3.5億円(同+71.8%)と好発進しました。SSL証明書の最大有効期間が2026年3月15日から398日→200日へ短縮されるのを前に、証明書の駆け込み需要が発生したためです。
続く第2四半期累計(8月13日発表)は売上高110.9億円(前年同期比+11.5%)、営業利益5.9億円(同-1.5%)、純利益4.9億円(同+18.6%)。第2四半期単体では売上高55.3億円(同+9.7%)に対し営業利益は1.6億円(同-49.7%)と、利益が大きく落ち込みました。会社は減益の要因として、(1) 第1四半期の駆け込み需要の反動、(2) 海外の一部大口顧客のプラン変更による売上の期ずれ(第4四半期に計上見込み)、(3) 証明書ライフサイクル管理など新サービスに向けたシステム開発投資が第2四半期に集中したこと、の3点を挙げています。電子認証・印鑑事業の第2四半期累計は売上高69.4億円(同+10.1%)に対しセグメント利益4.3億円(同-19.9%)と、稼ぎ頭の利益が前年を下回りました。開発投資は第2四半期で一巡し第3四半期以降は通常水準に戻る見通しとして、通期予想は据え置いています。
項目(百万円) | 2025年12月期 Q2累計 | 2026年12月期 Q2累計 | 前年同期比 | 通期予想 | 進捗率 |
|---|---|---|---|---|---|
売上高 | 9,944 | 11,091 | +11.5% | 22,286 | 49.8% |
営業利益 | 593 | 585 | -1.5% | 1,622 | 36.0% |
経常利益 | 577 | 632 | +9.4% | 1,589 | 39.7% |
純利益 | 413 | 490 | +18.6% | 1,052 | 46.6% |
一方、注力商材のKPIは堅調です。GMOサインのARR(年間経常収益)は23.9億円(前年同期比+30.5%)、四半期の契約送信件数は622万件(同+23.4%)、有償契約の自治体は267団体(2026年6月末)に拡大しました。またSSL証明書の最大有効期間は2027年3月に100日、2029年3月には47日まで段階的に短縮される予定で、更新業務が約10倍に増える顧客向けに証明書ライフサイクル管理サービスを新たな収益源として育てる方針です。なお連結範囲では、GMO AIコネクトを第2四半期末に連結(損益は第3四半期から取り込み)、GMOデジタルラボは7月1日の株式譲渡により第3四半期から除外されます(出典: 2026年12月期第2四半期決算説明資料)。
配当政策 — 配当性向65%以上・DOE 4%を下限とする高還元方針
同社は「連結配当性向65%以上」または「DOE(株主資本配当率)4%」のいずれか高い額を配当する方針を掲げています。2025年12月期の期初予想から配当性向の目安を従来の50%から65%へ引き上げ、2026年2月にはDOE基準(為替換算調整勘定を除いた株主資本ベース)を配当の下限として追加し、利益が一時的に落ち込んだ年でも配当水準を維持できる設計にしました。成長投資を続けながらも株主還元を重視する姿勢です(出典: 会社サイト「株主還元」)。
年度 | 1株配当 | 配当性向 | 配当利回り |
|---|---|---|---|
2022年12月期 | 39.06円 | 53.1% | 0.95% |
2023年12月期 | 38.46円 | 59.9% | 1.41% |
2024年12月期 | 37.22円 | 50.2% | 1.58% |
2025年12月期 | 56.91円 | 65.0% | 2.42% |
2026年12月期(予想) | 59.67円 | 65.0%(予想) | 2.86% |
2025年12月期は純利益の回復に加え、配当性向の目安を65%へ引き上げたことで1株配当56.91円(前期比+52.9%)と大幅増配を実施。2026年12月期も59.67円への増配を予想しており、配当利回りは2.86%(2026年8月24日終値2,085円ベース)と、成長株としては比較的高い水準です。
株価指標(2026年8月24日終値ベース)
指標 | 値 |
|---|---|
時価総額 | 約244億円(株価2,085円) |
PER(株価収益率) | 23.8倍(2025年12月期実績EPS 87.55円ベース。2026年12月期予想EPS 91.79円では22.7倍) |
PBR(株価純資産倍率) | 2.32倍 |
ROE(自己資本利益率) | 9.7% |
配当利回り | 2.86%(2026年12月期予想配当59.67円ベース) |
自己資本比率 | 54.5% |
10年来高値 | 14,210円(2020年10月) |
年初来安値〜高値 | 1,830円〜2,420円(2026年) |
PBR(株価純資産倍率)とは|1倍割れ問題と東証改革の核心
PBR(Price Book-value Ratio)の計算式・目安・1倍割れ問題を解説。東証が改善を要請した背景と、PERやROEとの関係から投資判断に活かす方法がわかります。
PER 23.8倍(2025年12月期実績ベース。2026年12月期予想EPS 91.79円では約23倍)は情報・通信セクターの平均と同程度です。同社のPERは2009年以降4.5倍〜250倍超まで大きく変動してきましたが、2020年のDXバブル時の100倍超から大幅に低下し、現在は過去の平均的な水準に落ち着いています。類似銘柄である弁護士ドットコム(6027)のPERが予想ベースで50倍台、実績ベースで70倍前後で推移していること(2026年8月24日終値4,735円、2027年3月期予想EPS 87.78円・2026年3月期実績EPS 66.68円)と比較すると、成長株としては割高感の少ない水準です。一方で、2020年10月の10年来高値14,210円と比較すると現在の株価は約85%下落した水準にあります。2020年はコロナ禍での「DXバブル」で電子契約・電子認証関連銘柄が急騰した時期であり、現在はその反動が落ち着いた適正化の局面と見ることもできます。
配当性向とは|計算式と目安50%、100%超の危険シグナル
配当性向の計算式(1株配当÷EPS)と目安を解説。50%以下が健全な理由、100%超が示す危険シグナル、業種別の傾向、配当利回りとの組み合わせ方がわかります。
投資家が注目すべきポイント
3つの強み
1. 認証局という参入障壁の高いビジネス
SSL/TLS証明書を発行する認証局(CA)になるには、ブラウザベンダーの厳格な審査をクリアし、長年にわたる運用実績と信頼を積み上げる必要があります。GlobalSignは20年以上の実績と累計5,000万枚超の発行実績を持ち、この信頼の蓄積は新規参入者が短期間で追いつけるものではありません(出典: GMOグローバルサイン公式サイト)。
2. 電子契約市場の構造的な成長
日本の電子契約普及率はまだ発展途上であり、GMOサインは上場企業の82%に浸透していますが、中堅・中小企業への浸透余地は大きく残されています。インボイス制度や電子帳簿保存法の改正を追い風に、紙の契約書からの移行は構造的な成長トレンドです。GMOサインの契約送信料が1件110円と低価格であることも、中小企業への普及を後押しする要因です(出典: GMOサイン公式サイト)。
3. 安定した配当と健全な財務基盤
「連結配当性向65%以上」または「DOE 4%」のいずれか高い額を配当する方針を掲げ、2025年12月期は配当性向65.0%の56.91円を実施。配当利回りは2.86%(2026年8月24日終値ベース)です。自己資本比率は54.5%と財務も健全です。成長投資と株主還元のバランスが取れた経営は、中長期の投資先として安心感があります(出典: 会社サイト「株主還元」・2025年12月期決算短信)。
注意すべきリスク
1. 無料SSL証明書との競争
Let's Encrypt(レッツ・エンクリプト)に代表される無料のDV(ドメイン認証)SSL証明書の普及は、SSL証明書市場全体の価格下落圧力となっています。GlobalSignはEV証明書や組織認証など付加価値の高い領域で差別化していますが、DV証明書の価格競争は利益率への潜在的なリスクです。一方で、証明書の最大有効期間が2026年3月の200日から2027年3月に100日、2029年3月には47日へ短縮されることは、更新業務の自動化を求める顧客を増やす追い風にもなります。同社は証明書ライフサイクル管理サービスを新収益源に位置付けており、この需要を取り込めるかが価格競争を相殺する鍵です。
2. GMOインターネットグループへの依存
GMOインターネットグループの上場子会社であるため、グループ内取引や経営方針がグループ全体の意向に左右される可能性があります。東証の市場再編以降、親子上場の解消(完全子会社化やTOB)が相次いでいますが、GMOインターネットグループの安田副社長は2025年5月に「親子上場はグループ成長の要」と発言しており、現時点では上場維持の方針です。ただし、少数株主の利益とグループの利益が相反する局面では注意が必要です。なお、親子上場解消の流れが同社に及んだ場合、プレミアム付きTOBが発生する可能性は理論上存在し、これを投資機会と見る向きもあります。
3. DX事業の入れ替え後の収益化
DX事業は3期連続の営業赤字(2025年12月期: -0.9億円)で、売上も新区分で比較できる2023年以降9.3億円→8.8億円と縮小してきました。同社は2026年4月にAI連携のGMO AIコネクト(旧ストラテジット)を子会社化し、7月には中核子会社だったGMOデジタルラボを7億円でグループ会社に売却して事業を入れ替えましたが、新たに加わったGMO AIコネクトが早期に収益化できるかは未知数です。損益の取り込みは第3四半期からで、立ち上げ期の先行投資が続けば入れ替え後もセグメント赤字が全社の利益率を押し下げるリスクがあります。
4. 株価の長期低迷と2020年高値からの乖離
2020年10月の高値14,210円から現在の2,000円台まで約85%下落した状態が続いています(東証株価よりKabuGraph算出、2026年8月24日終値2,085円)。業績は着実に成長しているにもかかわらず株価が戻らない背景には、2020年のDXバブル時の過大評価の修正と、営業利益率7%台という収益性への市場の評価があります。今後は利益率の改善が株価見直しの鍵となりそうです。
5. 電子契約市場での競合激化
電子契約分野では弁護士ドットコムの「クラウドサイン」が強力な競合です。クラウドサインは売上高ベースの市場シェアでトップクラスの地位を確立しており、「弁護士が創業した会社のサービス」という法務部門への訴求力と豊富なAPI連携が強みです。GMOサインは低価格(送信1件110円)と当事者型電子署名への対応で差別化していますが、大企業の法務部門ではクラウドサインが先行しています。DocuSign(グローバル大手)やfreeeサインなども市場に参入しており、シェア争いは今後も激化する可能性があります。
弁護士ドットコム(6027)の企業分析|クラウドサインとAIで切り拓くリーガルテック市場の成長性
弁護士ドットコム(6027)の事業構造(弁護士ドットコム・クラウドサイン・LegalBrain)、業績推移、AI戦略、投資リスクを個人投資家向けに包括的に解説します。
まとめ
GMOグローバルサイン・ホールディングス(3788)は、「電子認証」と「電子契約」という2つのデジタルインフラを提供するユニークなポジションを持つ企業です。
投資の観点からのポイントを整理すると、以下の通りです。
事業の強さ: GlobalSign(SSL証明書国内No.1・累計5,000万枚)とGMOサイン(電子契約国内No.1・350万社超)の二枚看板。認証局の信頼構築には時間がかかるため参入障壁が高い
成長性: FY2026は売上222.9億円(+7.8%)、営業利益16.2億円(+10.0%)を予想(第2四半期時点で据え置き)。第2四半期累計は売上+11.5%だが開発投資の集中で営業利益-1.5%と一時減益。GMOサインのARRは+30.5%と電子契約市場の構造的成長が追い風
株主還元: 配当性向65%以上(DOE 4%下限)の高還元方針。配当利回り2.86%(2026年8月24日終値ベース)は成長株としては高め。自己資本比率54.5%で財務健全
注意点: 営業利益率7%台と収益性に改善余地あり。入れ替え後のDX事業(GMO AIコネクト)の収益化、無料SSL証明書との競合、2020年高値からの大幅下落。GMOグループの親子上場に伴うガバナンスリスクも意識が必要(現時点でグループは上場維持方針)
PER 24倍前後(2025年12月期実績ベース。2026年12月期予想では約23倍)・配当利回り2.86%というバリュエーションは、2020年のDXバブル時のPER100倍超と比較すれば大幅に低下しており、電子認証・電子契約という「信頼のインフラ」を安定的に提供する企業としては妥当な水準に見えます。今後の注目点は、第2四半期に集中した開発投資が一巡して下期に電子認証・印鑑事業の利益率が戻るか、証明書ライフサイクル管理サービスが新収益源に育つか、そして入れ替え後のDX事業(GMO AIコネクト)が収益化するかです。「地味だが堅い」タイプの銘柄として、配当を受け取りながら中長期で保有するスタイルに向いた銘柄といえるでしょう。
GMOグローバルサイン・ホールディングス
GMOインターネットグループの電子認証・クラウドインフラ企業。「GlobalSign」ブランドでSSLサーバ証明書を世界規模で提供(国内シェアNo.1、累計5,000万枚超)し、電子契約サービス「GMOサイン」は国内シェアNo.1(350万…
本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。投資の最終判断はご自身の責任でお願いいたします。記事中の業績数値は2026年8月13日発表の2026年12月期第2四半期決算まで、株価指標は2026年8月24日終値に基づいています。