安川電機(6506)の企業分析|サーボ世界シェアNo.1×MOTOMAN、中計「Dash 35」で営業利益1,000億円へ
2027年2月期 第2四半期決算まで反映
安川電機(6506)は、ACサーボモータで「グローバルシェアNo.1」を掲げ(同社公表)、産業用ロボット「MOTOMAN」でFANUC・ABB・KUKAと並ぶ4強と称されるFA(工場自動化)の中核企業です。
2026年2月期は為替影響と間接費の増加により営業利益473億円(前期比△5.7%)と、ピークの2023年2月期以降3期連続の営業減益でした。しかし2027年2月期は半導体・データセンター向け需要を追い風に営業利益575億円(同+21.5%)への回復を計画しています(2026年10月9日に600億円から下方修正)。さらに2026年5月に公表した中期経営計画「Dash 35」では、2029年度(2030年2月期)に営業利益1,000億円・営業利益率15.4%を掲げました。
この記事では、安川電機のモーションコントロール・ロボットの2大セグメント構造、業績推移、中期経営計画「Dash 35」と投資判断のポイントを解説します。
この記事の内容(目次)
会社概要 — 北九州発、サーボとロボットで世界を動かすFA企業
安川電機は1915年に福岡県北九州市(黒崎)で創業しました。創業発起人である安川敬一郎の出資のもと、子息の安川清三郎・第五郎が合資会社安川電機製作所を設立し、当初は炭鉱向けの電気品・モーターの製造からスタートしています。その後、インバーター技術でモーター制御の自動化を推進し、1977年には日本初の全電気式産業用ロボット「MOTOMAN」を開発しました。
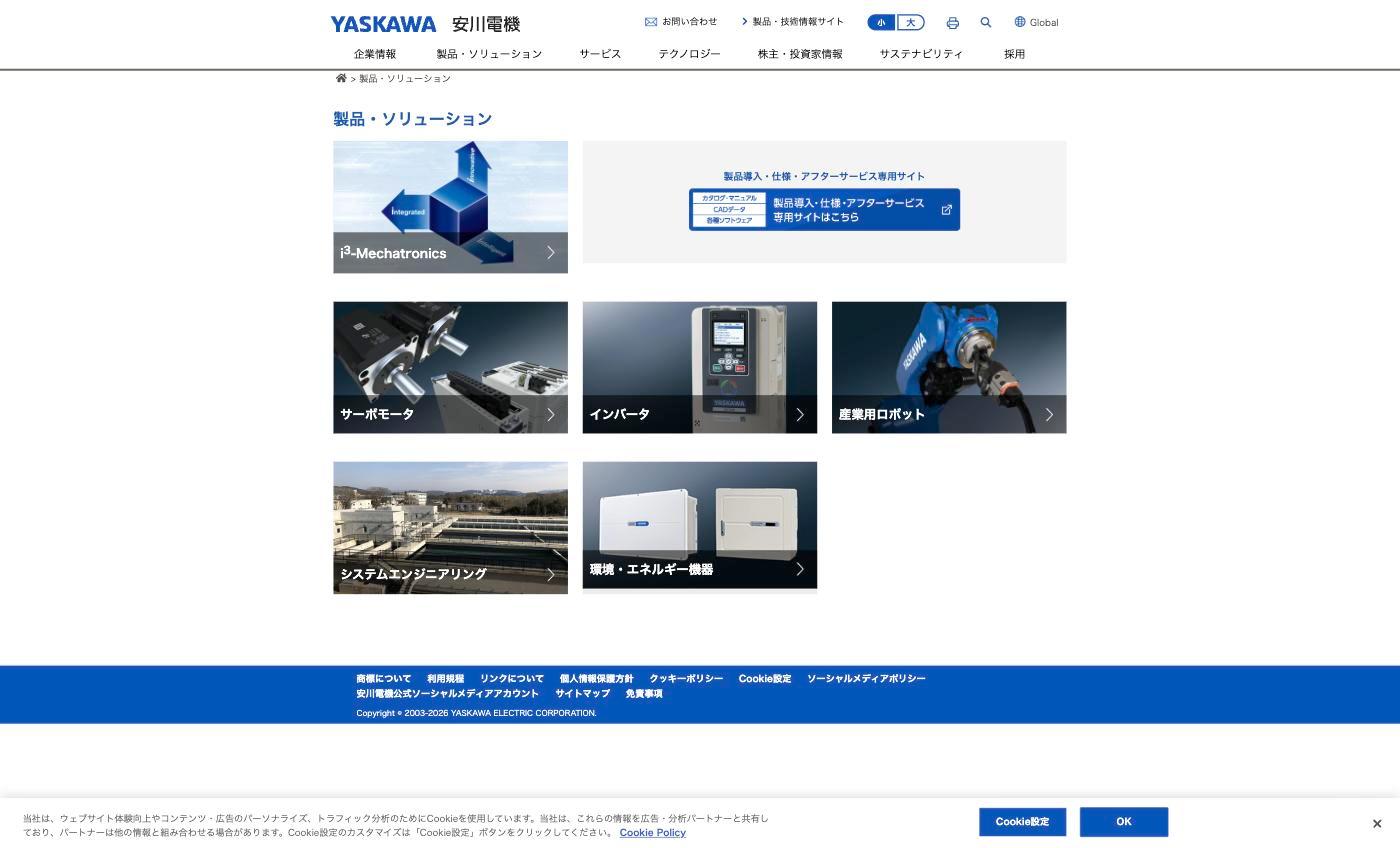
現在は「メカトロニクス」(mechanics + electronics)という言葉を世界に広めた企業としても知られ、2017年からは次世代コンセプト「i³-Mechatronics」(integrated, intelligent, innovative)を掲げてFA自動化の高度化を推進しています。
項目 | 内容 |
|---|---|
創業 | 1915年(大正4年) |
代表者 | 代表取締役会長兼社長 小笠原 浩(2026年5月27日現在) |
本社 | 北九州市八幡西区 |
従業員数 | 12,483名(連結、2026年2月28日現在) |
決算月 | 2月(IFRS適用) |
事業構造 — モーションコントロールとロボットの2本柱
安川電機の事業はモーションコントロール(MC)とロボットの2セグメントで売上の約89%を占めます。MC(サーボ・インバータ)が売上の43.5%、ロボットが45.6%を構成しています。
セグメント別売上構成比(2026年2月期)
セグメント別売上高(2026年2月期)
モーションコントロール — サーボ「グローバルシェアNo.1」、半導体需要が牽引
ACサーボモータとインバータを主力とするセグメントです。サーボモータは半導体製造装置や工作機械の精密位置決めに不可欠で、同社はACサーボモータで「グローバルシェアNo.1」・累計出荷2,000万台超と公表しています。インバータでも1974年に世界初のトランジスタインバータを出荷し、2021年には累計出荷台数3,000万台(業界初)を達成しました。
2026年2月期は前期に受注残の正常化を進めた反動で減収(2,360億円、前期比△1.1%)となったものの、付加価値の改善により増益(244億円、同+6.0%)となりました。2027年2月期上期(3〜8月累計)も売上1,373億円(前年同期比+21.7%)・営業利益160億円(同+32.8%)と回復が続いています。
ロボット — MOTOMAN累計50万台超、次はAIロボティクス
産業用ロボット「MOTOMAN」シリーズを展開するセグメントです。溶接ロボット、塗装ロボット、ハンドリングロボットなど幅広いラインナップを持ち、累計出荷台数は2021年2月に50万台を突破しました。物流倉庫の自動化やEV生産ラインの新設は中長期の需要源ですが、自動車向けの設備投資は、会社の説明では2026年3〜8月に日本で回復の兆しが見え、米州でも底堅かった一方、欧州では慎重な投資姿勢が続いており、短期の牽引役ではありません。
2026年2月期は大口案件の付加価値の影響により減益(営業利益204億円、前期比△14.0%)となりました。2027年2月期の上期(3〜8月累計)は、日本での基幹システム移行の影響による販売減と欧州における事業構造改革費用の一時的な計上で、営業利益が60億円(前年同期比△43.3%)に落ち込みました。
業績推移と財務分析
通期業績の推移
2023年2月期に営業利益683億円(OP margin 12.3%)のピークを記録して以降、662億円→502億円→473億円と3期連続の営業減益が続いています。売上は5,380〜5,760億円のレンジで横ばい推移です。
2027年2月期の上期(3〜8月累計)は売上収益2,856億円(前年同期比+9.8%)、営業利益221億円(同△5.5%)の増収・営業減益でした。データセンター・半導体関連の需要拡大でモーションコントロールを中心に販売が伸びたものの、増収分254億円のうち206億円は為替の影響です。利益は基幹システム移行に伴う生産・出荷への影響、間接費の増加、欧州の事業構造改革費用の一時的な計上に押し下げられました。
会社は10月9日に通期予想を修正し、円安を理由に売上収益を5,800億円から6,000億円へ上げる一方、基幹システム移行による上期の生産・出荷への影響などを織り込んで営業利益を600億円から575億円(OP margin 9.6%)へ引き下げました。モーションコントロールの増益(244億円→394億円、+150億円)が全社の増益(+102億円)を上回り、ロボットは204億円→178億円の減益見通しです(出典:安川電機 2027年2月期 第2四半期決算短信 添付資料 p.2・p.5、2026年度 第2四半期業績概要 p.17〜18・p.31)。
通期業績推移(売上収益・営業利益・営業利益率)
純利益と配当の推移
配当は52円→64円→68円→72円(予想)と段階的に増配しており、2027年2月期は中間配当を36円(11月10日支払開始)とし、年間72円の予想を据え置いています。2025/2期の純利益が570億円と営業利益を上回ったのは、一時的な非営業収益の計上によるものです。
純利益と1株配当の推移
バリュエーション
指標 | 数値 | 備考 |
|---|---|---|
株価 | 3,992円 | 2026年10月30日終値 |
PER(実績) | 29.4倍 | 2026/2期EPS 135.88円ベース |
PBR | 2.14倍 | 2026/2期末BPS 1,864.31円ベース |
時価総額 | 1兆646億円 | 東証プライム |
配当利回り | 1.70% | 2026/2期 年間68円 |
ROE | 7.7% | 2026/2期。会社開示の親会社所有者帰属持分当期利益率(2025/2期は13.7%) |
PER 29.4倍は利益の谷間にある実績ベースのため割高に見えますが、2027/2会社予想EPS 183.11円(10月9日修正後)ベースでは約22倍まで低下します。ただし、これでもFA銘柄として安くはなく、修正後のOP 575億円の達成確度が株価のカギを握ります。
成長戦略 — 中期経営計画「Dash 35」とフィジカルAI
安川電機は2026年5月22日、長期経営計画「2035年ビジョン」と中期経営計画「Dash 35」(2026年度〜2029年度)を公表しました。前中計「Realize 25」の未達を自ら総括したうえで、コア事業の徹底した高収益化と「フィジカルAI」市場の創出を二本柱に据えた内容です。
前中計「Realize 25」は全社業績・財務目標が未達
2023〜2025年度の中計「Realize 25」について、会社は説明資料で「全社業績・財務目標は未達」と明記しています。最終年度(2026年2月期)の着地は策定時の目標に遠く及ばず、ROEも目標15.0%以上に対して7.7%にとどまりました。
指標 | 2025年度目標 | 2025年度実績 |
|---|---|---|
売上収益 | 6,500億円 | 5,421億円 |
営業利益 | 1,000億円 | 473億円 |
営業利益率 | 15.4% | 8.7% |
ROE | 15.0%以上 | 7.7% |
配当性向 | 30.0%以上 | 50.0% |
中期経営計画「Dash 35」— 2029年度に営業利益1,000億円
「Dash 35」は2035年ビジョンに向けた第1段階(2026〜2029年度)で、テーマは「徹底した高収益化とフィジカルAI新市場創出」です。会社は営業利益と営業利益率を最重要KGIに位置づけ、2029年度(2030年2月期)に営業利益1,000億円・営業利益率15.4%を目指します。
指標 | 2025年度実績 | 2026年度見通し | 2027年度目標 | 2029年度目標 |
|---|---|---|---|---|
売上収益 | 5,421億円 | 5,800億円 | 6,000億円 | 6,500億円 |
営業利益 | 473億円 | 600億円 | 720億円 | 1,000億円 |
営業利益率 | 8.7% | 10.3% | 12.0% | 15.4% |
ROE | 7.7% | 9.6% | 10.0% | 12.0%以上 |
ROIC | 6.9% | 8.5% | 9.0% | 11.0%以上 |
配当性向 | 50.0% | 41.9% | 40.0% | 40.0%以上 |
2029年度の営業利益1,000億円は2026年2月期実績(473億円)の約2.1倍にあたります。ただし売上6,500億円・営業利益1,000億円という数字は、前中計が2025年度目標として掲げて届かなかった水準と同じです。4年かけて同じ山に登り直す計画である点は、達成確度を見るうえで押さえておきたいところです。
投資計画は2026〜2029年度の累計2,500億円(対売上収益比率10%)で、内訳は設備投資1,300億円・戦略投資1,200億円。株主還元は配当性向40%以上を継続する方針です。
5つの基本方針 — 新しい柱は「フィジカルAI」
フィジカルAI市場の開拓:製造現場では「MOTOMAN NEXT」でAIによる人手作業の自動化を進め、製造現場以外ではヒューマノイドロボットで新市場を開く
i³-Mechatronicsの実践拡大:前中計で「展開が弱い」「(利益偏重で)シェアを落としている」と総括した反省への手当て
世界一にこだわる新製品開発:コア事業のダントツ製品と、AIロボティクス対応の進化型アクチュエータなど
新メカトロニクス応用領域の事業拡大:農業、医療・医薬品分野への展開を加速
YDXの進化とi³-Singularity:生産・販売・技術が一体となった構造改革とデジタル基盤の深化
会社は「フィジカルAI」を「当社製品とAIを融合させることで、これまで自動化が困難であった領域でのユースケースを具現化するもの」と定義しています。食品・飲料・農業・医療・物流・建築といった、ロボット化が進みにくかった現場が主戦場です。
セグメント別計画 — 回復を担うのはMC、ロボットは後半勝負
セグメント(売上収益/営業利益) | 2025年度実績 | 2026年度見通し | 2029年度目標 |
|---|---|---|---|
モーションコントロール | 2,361億円/244億円 | 2,800億円/420億円 | 3,000億円/520億円 |
ロボット | 2,470億円/204億円 | 2,400億円/210億円 | 2,900億円/450億円 |
システムエンジニアリング | 387億円/50億円 | 400億円/32億円 | 400億円/40億円 |
2026年度(2027年2月期)の見通しは10月9日の修正で、モーションコントロールが営業利益420億円→394億円(利益率13.6%)、ロボットが210億円→178億円(同7.1%)と、策定時からともに引き下げられました。全社の増益(473億円→575億円)はモーションコントロール(244億円→394億円)が担い、ロボットは前期の204億円から減益の見通しです。ロボットの営業利益率を2029年度に15.5%へ引き上げられるかが、中計最大の難所になります。
i³-Mechatronics — データ駆動型FAの推進
安川電機が掲げる「i³-Mechatronics」(integrated, intelligent, innovative)は、サーボやインバーターの制御データをAI・IoTで解析し、工場全体の生産性を最適化するコンセプトです。個別の部品売りから「工場丸ごとソリューション」への転換を目指しており、付加価値の向上と顧客の囲い込みを図っています。
半導体・データセンター向けMC需要
生成AI向け半導体の需要急増に伴い、半導体製造装置用のサーボモーターやインバーターの受注が拡大しています。2027年2月期上期(3〜8月累計)のモーションコントロール事業はデータセンター・半導体関連の需要拡大で21.7%の増収となり、第2四半期(6〜8月)の全社受注は1,854億円と四半期の過去最高を更新しました。MC事業の利益回復が全社業績改善の起点となる構図です(出典:安川電機 2026年度 第2四半期業績概要 p.1・p.29)。
ロボット事業 — 協働ロボットと中国戦略
産業用ロボット市場は中国メーカーの台頭でローエンド領域の競争が激化していますが、安川電機は協働ロボット(コボット)や高精度溶接ロボットなどハイエンド領域での差別化を進めています。EV工場の新設や既存自動車工場のEV対応ライン増設は中期的な追い風とされますが、会社は自動車市場の投資が戻りきっていないと見ており、ロボットの本格回復は中計後半に寄せた計画です。
まとめと投資判断のポイント
安川電機はサーボモーター・産業用ロボットの世界トップクラスメーカーとして、FA自動化需要の構造的成長の恩恵を受けるポジションにあります。現在は3期連続減益という利益の谷間にありますが、2027年2月期の回復シナリオと中計「Dash 35」が実現すれば再評価の余地があります。逆に言えば、同じ目標を掲げて未達に終わった前中計の再現になるかどうかが問われる4年間です。
投資家として注目すべきポイント:
MC事業の利益回復 — 全社改善(473億円→575億円)を上回る増益(244億円→394億円)を見込む計画で、半導体製造装置向けサーボの受注トレンドが起点
ロボットの採算 — 基幹システム移行の影響の解消と欧州構造改革費用の一巡、営業利益率8.3%→7.1%(2026年度見通し)→15.5%(2029年度目標)への進捗
全社営業利益率 — 8.7%→9.6%(2026年度見通し)→15.4%(2029年度)という中計の階段を踏めるか
フィジカルAIの事業化 — MOTOMAN NEXTとヒューマノイドが売上・利益として見えてくる時期
中国市場 — 回復の持続性と、ローカルメーカーとのシェア競争
FA関連の比較対象としては、空圧機器首位のSMC(6273)やセンサー大手のキーエンス(6861)、パワー半導体大手の富士電機(6504)との比較が参考になります。
安川電機
サーボモータ・インバータなどのモーションコントロール製品と産業用ロボットで世界トップクラスのシェアを持つ電機メーカー。ACサーボドライブ「Σ」シリーズ、産業用ロボット「MOTOMAN」シリーズを主力に、半導体・自動車・食品・医薬品など幅広い…