ユー・エス・エス(4732)の企業分析|シェア43.2%は上位6社合計超え、営業利益率65%を生む「通行料」型ビジネスの強さ
中古車オートオークション市場シェア43.2%で国内首位。自らは中古車を保有せず出品・落札双方から手数料を受け取るプラットフォーム型で、セグメント営業利益率65%超の高い収益性を誇ります。
この記事の内容(目次)
会社概要 — 「Used car System Solutions」、公正な取引の場を1980年から
ユー・エス・エスは、1980年10月29日に愛知県で設立された企業です。1982年に名古屋会場(愛知県東海市)で中古自動車のオークション事業を開始し、以来「公正・公平な取引の場」を掲げて全国に会場網を広げてきました。1995年3月に商号を「株式会社ユー・エス・エス」に改め、1997年4月には額面変更を目的にセイシン産業株式会社(休業会社)と形式的に合併しています。登記上の会社はこの合併を経て現在に至ります。
社名の「USS」は英語圏の国名の略称ではなく、「Used car System Solutions(中古車のシステムソリューション)」の頭文字です。1999年9月に名古屋証券取引所市場第二部へ上場し、2000年12月には東京証券取引所市場第一部(現・プライム市場)へ上場しました。
項目 | 内容 |
|---|---|
会社名 | 株式会社ユー・エス・エス(USS Co., Ltd.) |
証券コード | 4732(東証プライム・サービス業) |
設立 | 1980年10月29日 |
本社所在地 | 愛知県東海市新宝町507番地の20 |
代表者 | 代表取締役会長兼CEO 安藤 之弘、代表取締役社長兼COO 瀬田 大 |
資本金 | 18,881百万円 |
従業員数 | 1,211名(連結、2026年3月末) |
事業内容 | オートオークション事業、中古自動車等買取販売事業(ラビット)、リサイクル事業(アビヅ) |
グループ構成 | USS本体、子会社7社、関連会社2社 |
上場 | 1999年9月 名証二部 → 2000年12月 東証一部(現プライム) |
沿革 — 拡大と一度の大きなつまずき
USSの成長の歴史は、会場網の拡大とM&Aによって刻まれてきました。特に2017年に実施したJAA(ジャパン・オート・オークション)とHAA神戸の子会社化は、後述するとおり一時的に大きな損失を生む要因にもなりましたが、現在では西日本エリアの再成長を支える拠点として再投資が進んでいます。
年 | できごと |
|---|---|
1980年10月 | 設立 |
1982年 | 名古屋会場(愛知県東海市)でオートオークション事業を開始 |
1997年4月 | 額面変更のためセイシン産業(休業会社)と形式合併(商号は1995年3月から「株式会社ユー・エス・エス」) |
1999年9月 | 名古屋証券取引所市場第二部に上場 |
2000年12月 | 東京証券取引所市場第一部に上場(現・プライム市場) |
2017年 | JAA(ジャパン・オート・オークション)、HAA神戸を子会社化 |
2021年3月期 | HAA神戸の「のれん」減損等により特別損失217億円を計上、純利益が急減 |
2024年4月 | 普通株式1株を2株とする株式分割を実施 |
2026年1月 | 横浜会場を新築建替え |
2026年5月 | SMBC日興証券を通じたファシリティ型自己株式取得(約1,033万株)を実施 |
3つの事業を理解する — 稼ぎ頭は営業利益率65%のオートオークション
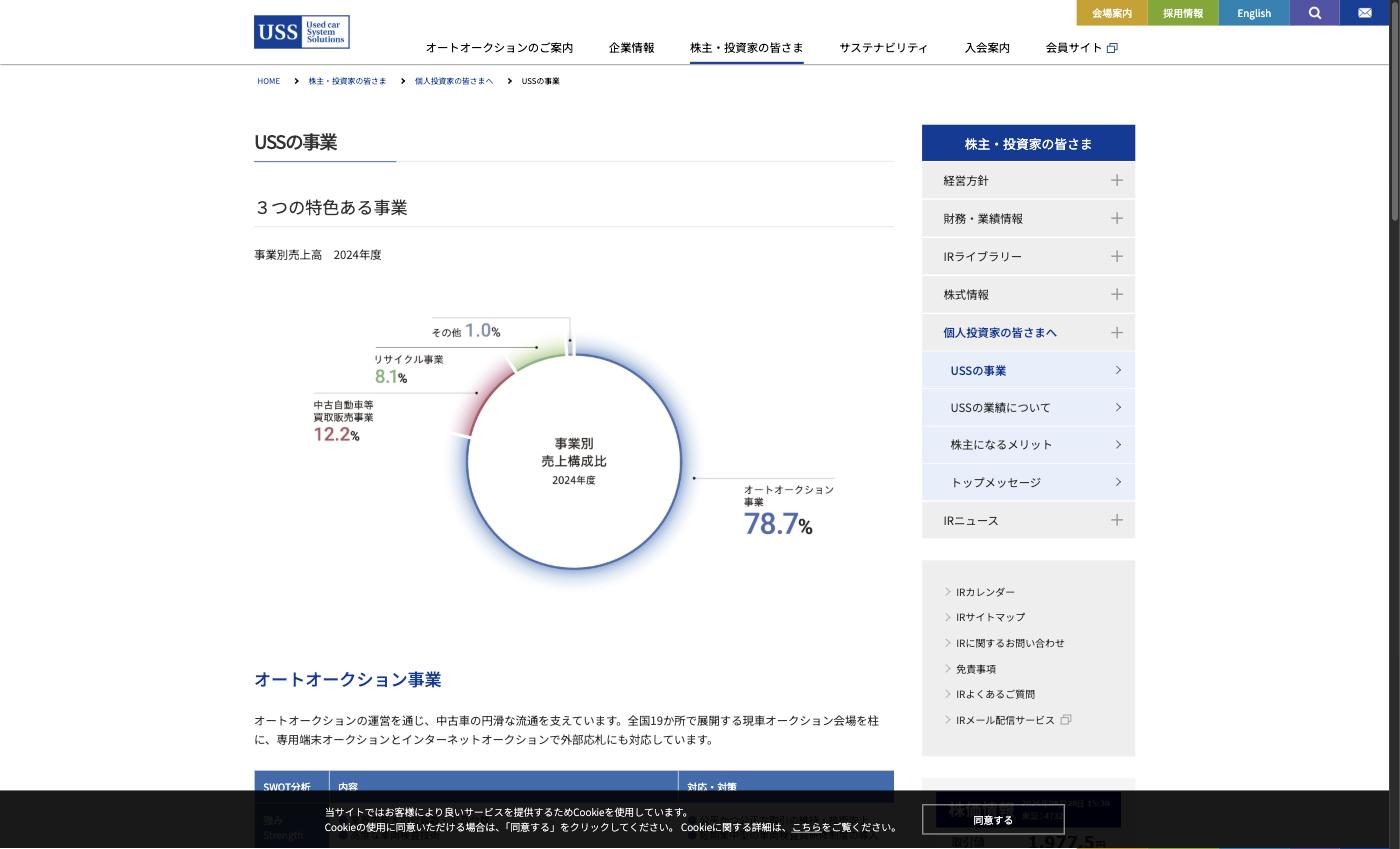
USSグループは、当社・子会社7社・関連会社2社で構成され、「オートオークション事業」「中古自動車等買取販売事業」「リサイクル事業」の3つのセグメントを展開しています。2026年3月期の売上構成比はオートオークション事業が約79%を占めますが、営業利益ベースでは約98%と、実質的にオークション事業がグループ利益のほぼ全てを生み出しています。
① オートオークション事業 — 自社では車を持たない「場」のビジネス
USSの中核事業は、中古車販売業者・買取業者・新車ディーラーなど法人会員同士が中古車を売買する業者間オークション(オートオークション、AA)の運営です。全国19会場を運営し、2026年3月期の年間出品台数は350.4万台(前期比+9.4%)、成約台数は234.7万台(同+9.4%)、成約率は67.0%でした。
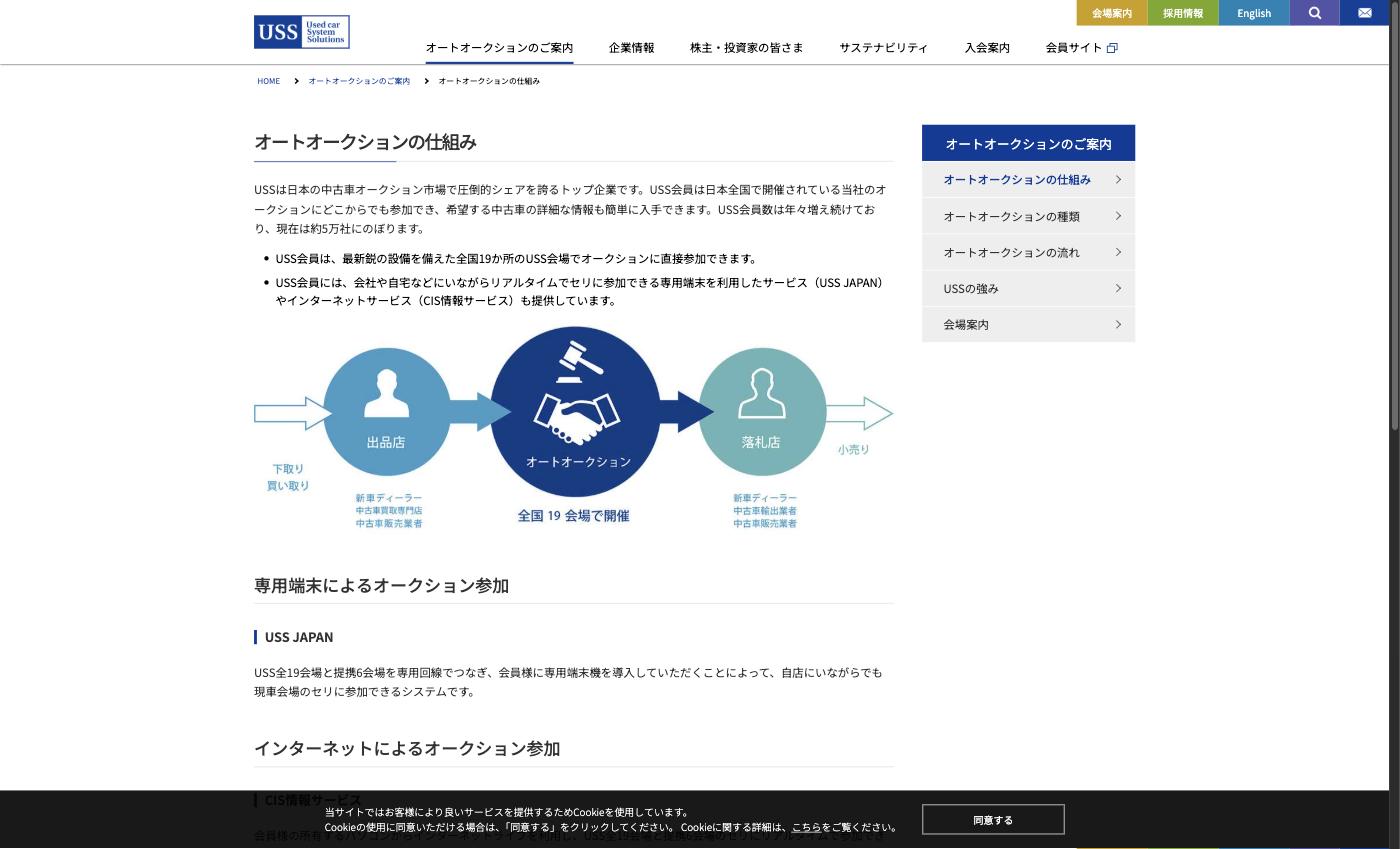
USS自身は在庫となる車両を一切保有しません。出品会員(売り手)から車両を預かってオークションにかけ、落札会員(買い手)に引き渡す「場」を提供し、その対価として双方から手数料を受け取ります。この手数料は成約の有無にかかわらず発生する出品手数料と、成約時に発生する成約手数料・落札手数料の組み合わせで構成されます。
手数料の種類 | 支払う会員 | 1台あたり単価(2026年3月期実績) |
|---|---|---|
出品手数料 | 出品会員(売り手) | 約5,696円 |
成約手数料 | 出品会員(売り手) | 約8,549円 |
落札手数料 | 落札会員(買い手) | 約14,855円 |
合計(1台成約あたり) | — | 約28,000円(会社が示す目安) |
出品・成約台数は右肩上がり、成約率も改善
オートオークション事業 出品・成約台数と成約率の推移
USSは自社の落札車両単価でも業界内で独自の位置を占めています。2026年3月期の1台当たり成約車両金額はUSSが平均125.5万円だったのに対し、USSを除く市場平均は68.7万円と、USSの成約車両単価は業界平均のおよそ1.8倍です。会場の取引量が多く、より質の高い車両が集まりやすいという規模の経済が、単価の面でも表れています。2026年2月には過去最高となる1台あたり成約車両金額138.0万円を記録しました。
② 中古自動車等買取販売事業「ラビット」 — 一般消費者への窓口
「ラビット」は、一般消費者から中古車を直接買い取る全国チェーンです。買い取った車両の多くは自社のオートオークションに出品され、USSグループ内で車両が循環する仕組みになっています。ラビットはUSSのオークションで培った相場情報を活用した査定を強みとしています。同セグメントには、子会社リプロワールドが手掛ける事故現状車の買取販売も含まれます。
2026年3月期の中古自動車等買取販売事業の売上高は124.7億円(前期比-1.4%)、営業利益は3.8億円(同+37.7%)、営業利益率は3.1%でした。オートオークション事業の営業利益率65.1%と比べると際立って低く、これは車両を仕入れて再販する「モノを動かす」ビジネスであるためです。ラビットはUSSグループにとって、一般消費者との接点を持ちオークションへの供給源を確保する役割を担う一方、単体では薄利多売型の事業であるという点を押さえておく必要があります。
③ リサイクル事業「アビヅ」 — 循環型ビジネスへの布石
子会社アビヅが担うリサイクル事業は、廃自動車・金属スクラップの解体・リサイクルを手掛けます。2026年3月期の売上高は102.9億円(前期比+22.4%)、営業利益は6.7億円(同+24.1%、営業利益率6.5%)でした。非鉄金属相場の上昇や大規模な解体工事の受注増が業績を押し上げましたが、減価償却費の増加も重なり増収の割に利益の伸びは緩やかです。
会社は中期的にアルミニウムのダイレクトリサイクルを軸とした資源リサイクル領域の事業化を進めるほか、将来的に大量廃棄が見込まれる太陽光パネルのリサイクル事業化にも取り組む方針を示しており、2028年度(2029年3月期)にリサイクル事業単体で売上高200億円を目指す目標を掲げています。オートオークション事業に次ぐ収益源として育成できるかが中長期の注目点です。
3事業の売上・利益構成 — 稼ぎ頭は圧倒的にオークション
セグメント別売上高の推移
セグメント | 2026年3月期売上高 | 売上構成比 | セグメント営業利益率 |
|---|---|---|---|
オートオークション事業 | 897.0億円 | 約79% | 65.1% |
中古自動車等買取販売事業 | 124.7億円 | 約11% | 3.1% |
リサイクル事業 | 102.9億円 | 約9% | 6.5% |
その他 | 13.9億円 | 約1% | 4.5% |
投資家として押さえておきたいのは、USSの企業価値の源泉が事実上オートオークション事業に一極集中している点です。買取販売・リサイクルの2事業は、オークションへの車両供給や資源循環という戦略的な意義を持ちますが、収益への寄与度は限定的です。したがってUSS株への投資は、実質的に「日本の中古車オークション市場そのもの」への投資に近いと考えると理解しやすくなります。
業績推移と財務分析
USSの売上高・営業利益は、2021年3月期の一時的な落ち込みを除いて長期的に右肩上がりの成長を続けています。2026年3月期は売上高1,138.5億円(前期比+9.5%)、営業利益598.5億円(同+10.4%、営業利益率52.6%)と、いずれも過去最高を更新しました。
売上高・営業利益・営業利益率の長期推移(2017年3月期〜2027年3月期予想)
2021年3月期はなぜ純利益が急減したのか
長期チャートを見ると、営業利益はほぼ一貫して増加している一方、純利益は2021年3月期に206億円から40億円へと80.5%も急減しています。これは新型コロナウイルスによる営業不振が直接の原因ではありません(実際、同期の営業利益は前期比で微増しています)。
興味深いのは、その後の展開です。減損の原因となったHAA神戸会場は、2025年度以降の取扱台数が拡大基調に転じ、後述するとおりUSSは2027年度以降、HAA神戸会場に約150億円を投じて新築建替え・拡張を計画しています。一度は減損に至った拠点が、5年余りを経て主要な成長投資先に位置付けられている点は、大型M&A・設備投資のリスクとリターンを考える上で象徴的な事例といえます。
セグメント収益性の推移
セグメント | 2024年3月期 | 2025年3月期 | 2026年3月期 |
|---|---|---|---|
オートオークション事業(営業利益率) | 47,414百万円(62.9%) | 53,274百万円(64.9%) | 58,584百万円(65.1%) |
中古自動車等買取販売事業(同) | 331百万円(2.9%) | 276百万円(2.2%) | 380百万円(3.1%) |
リサイクル事業(同) | 1,164百万円(11.1%) | 542百万円(6.5%) | 673百万円(6.5%) |
オートオークション事業の営業利益率は3期連続で改善し、65%台に到達しました。全社営業利益率(52.6%)を大きく上回っており、全社の利益率上昇は実質的にオートオークション事業の構成比拡大と手数料単価の上昇によるものであることが分かります。
2027年3月期は上方修正済み — 会社予想の中身
会社側は2026年5月12日の決算発表時点で2027年3月期の業績予想を売上高1,198億円・営業利益610億円としていましたが、2026年8月4日発表の第1四半期決算にあわせて上方修正しました。
指標 | 2026年3月期実績 | 2027年3月期予想(当初・5月公表) | 2027年3月期予想(修正後・8月公表) |
|---|---|---|---|
売上高 | 1,138.5億円 | 1,198.0億円(+5.2%) | 1,218.0億円(+7.0%) |
営業利益 | 598.5億円 | 610.0億円(+1.9%) | 626.0億円(+4.6%) |
経常利益 | 605.9億円 | 618.0億円(+2.0%) | 634.0億円(+4.6%) |
親会社株主に帰属する当期純利益 | 413.6億円 | 416.0億円(+0.6%) | 426.0億円(+3.0%) |
1株当たり年間配当金 | 54.7円 | 55.0円(27期連続増配目指す) | 56.4円(中間28.2円・期末28.2円) |
財務健全性とキャッシュ・アロケーション
2026年3月期末の自己資本比率は76.7%と、なお高水準の財務健全性を維持しています。ただし2021年3月期の81.3%と比べると低下しており、これは後述する積極的な自己株式取得が主因です。
項目 | 2024年3月期 | 2025年3月期 | 2026年3月期 |
|---|---|---|---|
営業活動によるキャッシュ・フロー | 471.5億円 | 381.6億円 | 439.1億円 |
投資活動によるキャッシュ・フロー | ▲26.5億円 | ▲60.0億円 | ▲212.7億円 |
フリー・キャッシュ・フロー | 445.0億円 | 321.6億円 | 226.4億円 |
財務活動によるキャッシュ・フロー(配当・自己株取得等) | ▲281.9億円 | ▲299.5億円 | ▲384.3億円 |
設備投資(支出ベース) | 26.7億円 | 42.7億円 | 110.4億円 |
2026年3月期に設備投資が急増したのは、2026年1月に完成した横浜会場の新築建替えが主因です(2025年度の成長投資実績は横浜会場を中心に108億円)。会社は2025〜2027年度(2026年3月期〜2028年3月期)の3か年累計で成長投資500億円、株主還元1,200億円(営業キャッシュ・フロー1,400億円+手元資金300億円が原資)というキャッシュ・アロケーション方針を示しています。初年度の2025年度は株主還元413億円・成長投資108億円と進捗しており、フリー・キャッシュ・フローは当面、拠点建替えの進捗に応じて変動する見通しです。
株主還元 — ROE目標20%、配当性向目標60%、総還元性向100%以上
USSは2025年度(2026年3月期)から資本効率と株主還元に関する目標水準を引き上げました。
指標 | 従来目標 | 新目標(2025年度=2026年3月期〜) |
|---|---|---|
ROE(自己資本利益率) | 15%以上 | 20%以上 |
連結配当性向 | 55%以上 | 60%以上 |
総還元性向(2027年度=2028年3月期まで) | 80%以上(2024年度) | 100%以上 |
2026年3月期の自己資本利益率は会社開示で20.1%(有価証券報告書、期中平均自己資本ベース)と、引き上げた目標の20%以上を初年度で上回りました(期末純資産ベースのKabuGraph算出では19.6%)。今後もROEの維持・向上は「事業拡大による当期純利益の増大」と「自己株式取得による自己資本の圧縮」の両輪で目指す方針です。ROEの計算式や目安について詳しくはROEの解説記事をご参照ください。
配当については、2026年3月期の年間配当は54.7円、2027年3月期は56.4円(修正後会社予想)を計画しており、実現すれば27期連続の増配となります。配当性向の考え方は配当性向の解説記事で解説しています。
配当に加えて自己株式取得も機動的に実施しています。USSは2026年5月13日、SMBC日興証券とのファシリティ型自己株式取得契約に基づき、ToSTNeT-3取引で約1,033万株(10,332,900株)を取得しました。この取引ではSMBC日興証券が借株により売付を行った後、2026年5月14日以降の市場買付で借株を返済し、2026年9月11日〜12月24日の行使可能期間に新株予約権の行使(株価上昇時)または株式の無償譲渡(株価下落時)で株数を調整する仕組みが採られています。自己株式取得の目的や株価・EPSへの影響について詳しくは自社株買いの解説記事をご覧ください。
投資家が注目すべきポイント
ここまでの事業構造・業績分析を踏まえ、個人投資家がUSS株を検討するうえで押さえておきたい3つの強みと3つのリスクを整理します。
強み① 市場シェア43.2%、上位6社合計を上回る独占的地位
2025年(暦年)のオートオークション市場において、USSの出品台数ベースの市場シェアは43.2%に達しました。これは業界2位から7位までの上位6社の合計シェア32.5%を単独で上回る水準です。業界2位以下のCAA(トヨタグループ系、中部・東北・関東中心)やアライオートオークション(トラック・多走行車に強み)はいずれも非上場企業で、各社のシェアは5%前後とみられます。上場企業同士の利益率比較が困難なこと自体が、USSの独占的地位を物語っています。
オートオークション市場シェア(2025年・暦年)
時点 | USSの市場シェア(出品台数ベース) |
|---|---|
2022年12月 | 40.8% |
2023年6月 | 39.6% |
2023年12月 | 39.6% |
2024年6月 | 41.1% |
2024年12月 | 41.4% |
2025年6月 | 42.8% |
2025年12月 | 43.2% |
市場シェアは1999年の21.2%から2007年には34.7%へ拡大しました。2008年の世界金融危機後は市場全体の伸び悩みとともに一時30%台前半(31.8%)まで低下しましたが、2017年のJAA・HAA神戸子会社化後の2018年に39.4%へ跳ね上がり、2025年には43.2%に達しています。会員基盤の厚さ(現車会員約4.9万社、CIS会員約3.6万社)と会場の流動性の高さが相互に強め合うネットワーク効果が、後発が容易に追いつけない参入障壁を形成しています。会社は中長期的に市場シェア50%を目指す戦略プロジェクト「シェア50」を2024年4月から本格推進しており、まず3か年で45%への引き上げを中間目標に設定しています。営業・DX・人材の3つの側面から新規会員の獲得や休眠会員の掘り起こしに取り組んでいます(出典: USS「シェア50」戦略ページ)。
強み② 「通行料」型ビジネスが裏付ける価格決定力
USSは2023年以降、出品手数料・成約手数料・落札手数料・CIS会費などを断続的に値上げしてきました。注目すべきは、値上げの後も出品・成約台数の伸び率が鈍化するどころか、むしろ加速していることです。
2023年1月: 東京・名古屋会場で成約・落札手数料を値上げ(大半のコーナーで+500円〜2,000円)
2023年4月: 東京・名古屋以外の全会場で落札手数料を値上げ(全コーナーで+500円〜3,000円)、9会場で成約手数料を値上げ
2024年4月: CIS(インターネット会員)の落札手数料を値上げ(ライブ形式で17,000円→20,000円等)
2025年4月: USS JAPAN(専用端末)会員の落札手数料を12,000円→15,000円に値上げ
2026年4月: CIS月会費を11,800円→16,800円に値上げ(+42%)
2023年4月の成約手数料値上げ後、出品台数の前年同月比の伸び率は値上げ前の平均10%程度から、2023年8月には21.8%まで加速しました。2025年4月の外部落札手数料値上げ後も、外部落札台数の前年同月比は多くの月でプラス圏を維持しています。値上げが需要を明確に冷やした形跡が見られないという事実は、USSが会員にとって代替の利かない「必須のインフラ」であることを裏付けています。
強み③ Share50戦略とROE20%目標に基づく再投資サイクル
会社は2025〜2027年度(2026年3月期〜2028年3月期)の3か年で総額500億円規模の成長投資を計画しています。その柱が東京・HAA神戸・福岡の主要会場建替え(合計370億円規模)ですが、いずれも2027年度以降の計画で、3か年枠の最終年度からその先にまたがります。これに基幹システム(〜2027年度)やリサイクル事業への投資が加わります。
投資対象 | 投資規模の目安 | 狙い |
|---|---|---|
東京会場(2027年度以降) | 約200億円 | 国内最大の会場(平均出品台数約17,800台)の処理能力を拡張。稼働20年が経過した施設を新築建替え |
HAA神戸会場(2027年度以降) | 約150億円 | 西日本最大の会場として新築建替え・立体駐車場を増設し、2017年買収後の台数減から回復した需要を取り込む |
福岡会場(2027年度以降) | 約20億円 | 九州エリアの拠点体制強化として新築建替え |
オートオークション基幹システム(〜2027年度) | 約50億円 | オートオークション基幹システムの刷新(資料に使途の内訳は示されていない) |
アビヅ(リサイクル事業) | 30億円 | アルミダイレクトリサイクル、太陽光パネルリサイクルの事業化 |
DX戦略としては、戦略プロジェクト「シェア50」の一環で「USSデジタルプラットフォーム」の構築を進め、AIによる残価(将来の下取り価格)予測システムやオークションエージェントの改修などを通じて会員の業務支援を強化する方針です。会場という物理インフラの拡張と、DXによる利便性向上を両輪で進めている点は、シェア拡大の持続性を評価するうえでの注目材料です。
リスク① 新車販売・景気循環に連動する出品台数の変動
オートオークションへの出品車両の多くは、新車購入時の下取り車です。したがって出品台数は新車販売動向、ひいては消費者の購買心理や部品供給などのマクロ要因に左右されます。
もっとも2025年以降は半導体不足の解消とともに新車供給が回復し、USSのオークション出品台数は過去最多を更新するなど、市場環境は追い風に転じています。中古車輸出台数も2022年3月期の122.2万台から2026年3月期には173.8万台へと拡大しており、海外需要が下支え要因として機能している点はポジティブです。
中長期的にはEVシフトの進展に伴う中古車市場の構造変化にも留意が必要です。EVはバッテリーの経年劣化により残価(将来の下取り価格)の見通しが内燃機関車よりも不確実であり、オークションでの査定・価格形成に新たな課題を生む可能性があります。もっとも、USSはAIを活用した残価予測システムの構築を進めており、査定が複雑化するほど専門プラットフォームの価値が高まるという見方もできます。
リスク② 大型投資・M&Aの実行リスク — HAA神戸の教訓を再び問われる局面
前述のとおり、USSは2017年のJAA・HAA神戸子会社化後、統合の遅れから2021年3月期に217億円の特別損失を計上した経緯があります。現在計画されている東京・HAA神戸・福岡の合計370億円規模の会場建替え投資は、規模・時間軸ともに過去のM&Aを上回るものであり、投資回収計画どおりに需要を取り込めるかという実行リスクが伴います。工事期間中の営業機会の制約や、想定を上回るコスト増加が生じた場合、投資効果の発現が遅れる可能性があります。
リスク③ PBR4.43倍という高いバリュエーション水準
2026年8月28日時点のPBRは4.43倍、PERは22.3倍です。ROE約20%(会社開示20.1%)という高い資本収益性を踏まえれば説明のつく水準ではありますが、市場の高い成長期待がすでに株価に織り込まれていることも意味します。PBRの考え方や1倍割れ問題についてはPBRの解説記事、PERの目安についてはPERの解説記事で詳しく解説しています。
また、自己資本比率は自己株式取得の進展により2021年3月期の81.3%から2026年3月期には76.7%まで低下しています。財務健全性自体は引き続き高水準ですが、Share50戦略の進捗やROE20%以上の維持が市場の期待に届かなかった場合、高いバリュエーション倍率が調整される可能性がある点には注意が必要です。四半期ごとの決算で、出品・成約台数の伸び率や会社予想の進捗率を継続的にチェックすることが重要になります。
ユー・エス・エス
中古自動車オートオークション最大手。中古車販売業者を会員とし、全国の会場で中古車のセリを運営する。専用端末「USS JAPAN」やインターネット経由の接続サービス「CIS」を通じた中古車情報サービスも提供する。子会社ジャパンバイクオークショ…
まとめ
ユー・エス・エス(4732)は、自社では在庫を持たず出品・落札の両会員から手数料を得る「通行料」型のビジネスモデルにより、営業利益率65%超という高い収益性を実現している、日本の中古車オークション市場の実質的な支配者です。
2025年のシェアは43.2%と上位6社合計を上回り、2026年3月期は売上高・営業利益・純利益のすべてで過去最高を更新しました。2027年3月期の会社予想も上方修正され、27期連続増配を視野に、ROE目標20%以上・総還元性向100%以上という積極的な株主還元方針を打ち出しています。
一方で、出品台数は新車販売動向に連動する景気敏感な性質を持ち、2017年のJAA・HAA神戸買収では統合の遅れから217億円の特別損失を計上した実績があります。2027年度以降に計画する東京・HAA神戸・福岡の370億円規模の会場建替え投資が計画どおりの成果を生めるか、そしてPBR4.43倍という高いバリュエーション水準に見合う成長を維持できるかが、今後の株価を左右する焦点になります。
個人投資家がUSS株を検討する際は、四半期ごとの出品・成約台数の伸び率、会社予想に対する進捗、そして東京・HAA神戸会場の建替え投資の進捗状況を継続的に確認することをおすすめします。
本記事の情報は2026年8月28日時点のものです。株価・業績数値は変動するため、投資判断にあたっては最新のIR情報をご確認ください。