トヨクモ(4058)の企業分析|kintone連携1.5万契約×安否確認5,000社、粗利率95%の成長SaaS
トヨクモ(4058)は、企業向け安否確認システム「安否確認サービス2」とサイボウズkintoneの連携プラグイン群を提供するSaaS企業です。
2025年12月期の売上高は48.6億円(前期比+54.4%)、営業利益は16.1億円(同+38.1%)。増収の約6割はkintone連携サービス(2024年10月の価格改定が寄与)、約3割はNotePM(2025年1月に買収)など子会社の上乗せです。2026年12月期は上半期時点で通期業績予想を上方修正し、売上高60億円(同+23.5%)・営業利益21億円(同+30.8%)を見込みます(2026年8月13日時点、トヨクモ 業績予想の修正に関するお知らせ)。
売上総利益率95.3%(2026年1〜6月)、解約率(チャーンレート)0.81%(2026年6月末)というSaaS企業の中でも高い収益性と顧客定着率が特徴です。この記事では、トヨクモの2つの事業の仕組み、業績推移、KPI、投資判断のポイントを、個人投資家の視点からわかりやすく解説します。
会社概要 — サイボウズ発、kintone連携と安否確認のSaaS企業
トヨクモは2010年にサイボウズの子会社として設立され、2014年にMBO(経営陣による買収)で独立、2020年9月に東証マザーズ(現グロース市場)に上場しました。「すべての人を非効率な仕事から解放する」をミッションに、「情報サービスをとおして、世界の豊かな社会生活の実現に貢献する」を企業理念に掲げ、法人向けクラウドサービスを展開しています。
独立後もサイボウズとの関係は続いており、サイボウズは第2位の大株主(持株比率7.30%、2025年12月末)で、トヨクモの主要取引先でもあります(トヨクモ 第16回定時株主総会招集ご通知)。
項目 | 内容 |
|---|---|
会社名 | トヨクモ株式会社(Toyokumo, Inc.) |
証券コード | 4058(東証グロース) |
設立 | 2010年8月(サイボウズ子会社として) |
上場 | 2020年9月(東証マザーズ、現グロース市場) |
本社 | 東京都品川区上大崎 |
事業セグメント | 法人向けクラウドサービス事業(単一セグメント) |
主要サービス | 安否確認サービス2、kintone連携サービス(FormBridge等6製品)、トヨクモスケジューラー、NotePM |
グループ会社 | トヨクモクラウドコネクト、プロジェクト・モード(NotePM)、モキュラ(AIカメラ) |
単一セグメントですが、売上の柱は2つで、kintone連携サービス等が約3分の2、安否確認サービスが約4分の1を占めます(残りはNotePMなど子会社。2026年4〜6月の売上、トヨクモ 決算説明資料)。有償契約数は合計20,575件(安否確認4,974件+kintone連携サービス等15,601件)、解約率(チャーンレート)は0.81%と低水準です(2026年6月末時点、トヨクモ単体)。
2つの事業を理解する
安否確認サービス2 — 5,000社が導入する「もしもの安否」プラットフォーム
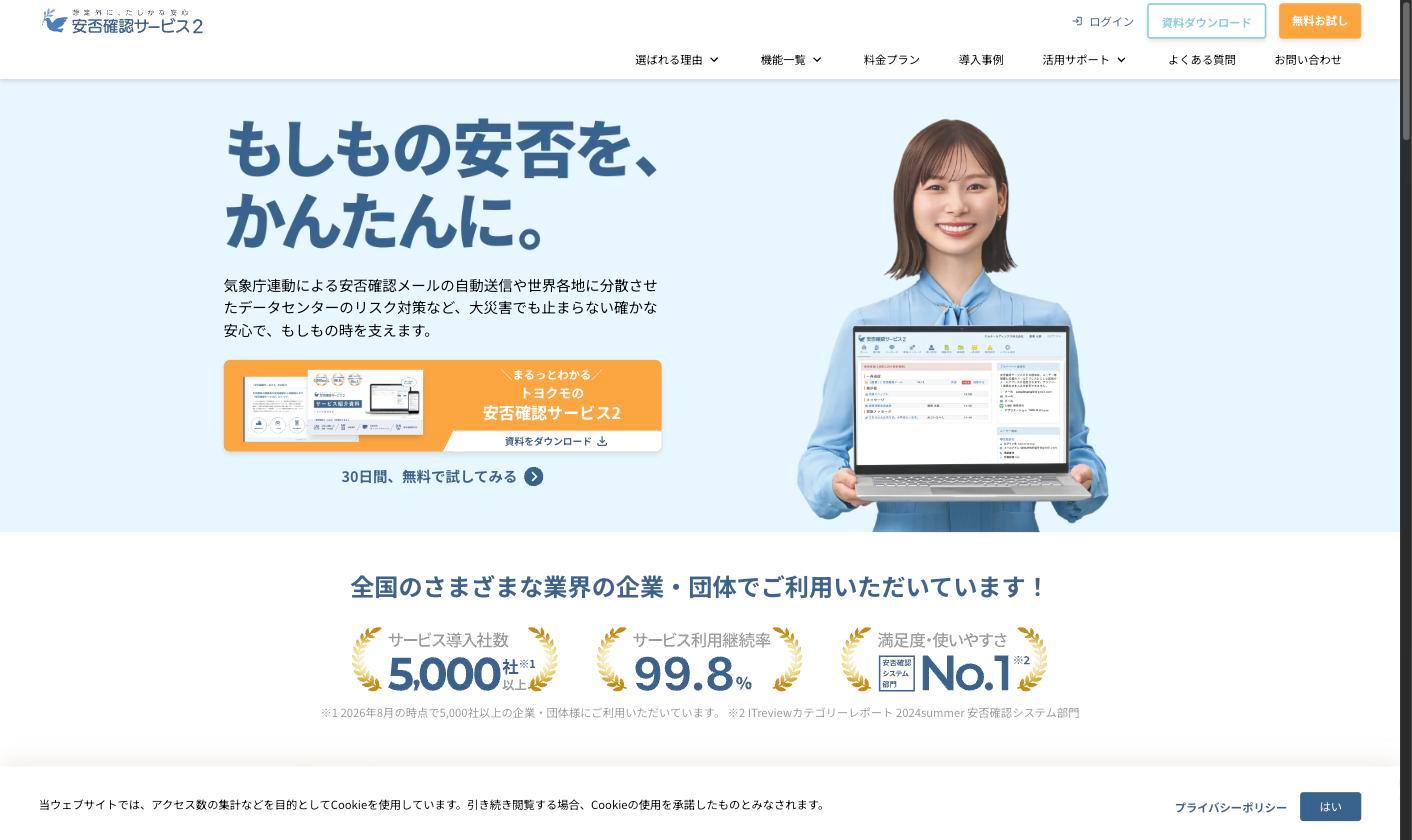
安否確認サービス2は、地震・台風・大雨などの災害発生時に、気象庁の情報と連動して従業員へ安否確認メールを自動送信するクラウドサービスです。単なる安否確認だけでなく、回答結果の自動集計やメッセージ機能を備え、災害対策本部の意思決定を支援します。
2026年8月時点で5,000社以上が導入しています(安否確認サービス2公式サイト)。有償契約数は4,974件(2026年6月末、前年同月比+10.9%)です。ITreviewカテゴリーレポート(2024summer)の安否確認システム部門ではNo.1の評価を獲得しています。
サーバーを世界各地のデータセンターに分散配置することで、大規模災害時にも止まらないサービス提供を実現しています。2024年は能登半島地震や南海トラフ臨時情報を契機に企業の防災意識が高まり、契約の純増が四半期あたり約200件と前年(約60〜130件)から大きく加速しました。2025年以降は四半期あたり約90〜160件に落ち着いています。
kintone連携サービス — 6つのプラグインでkintoneの「できないこと」を解消
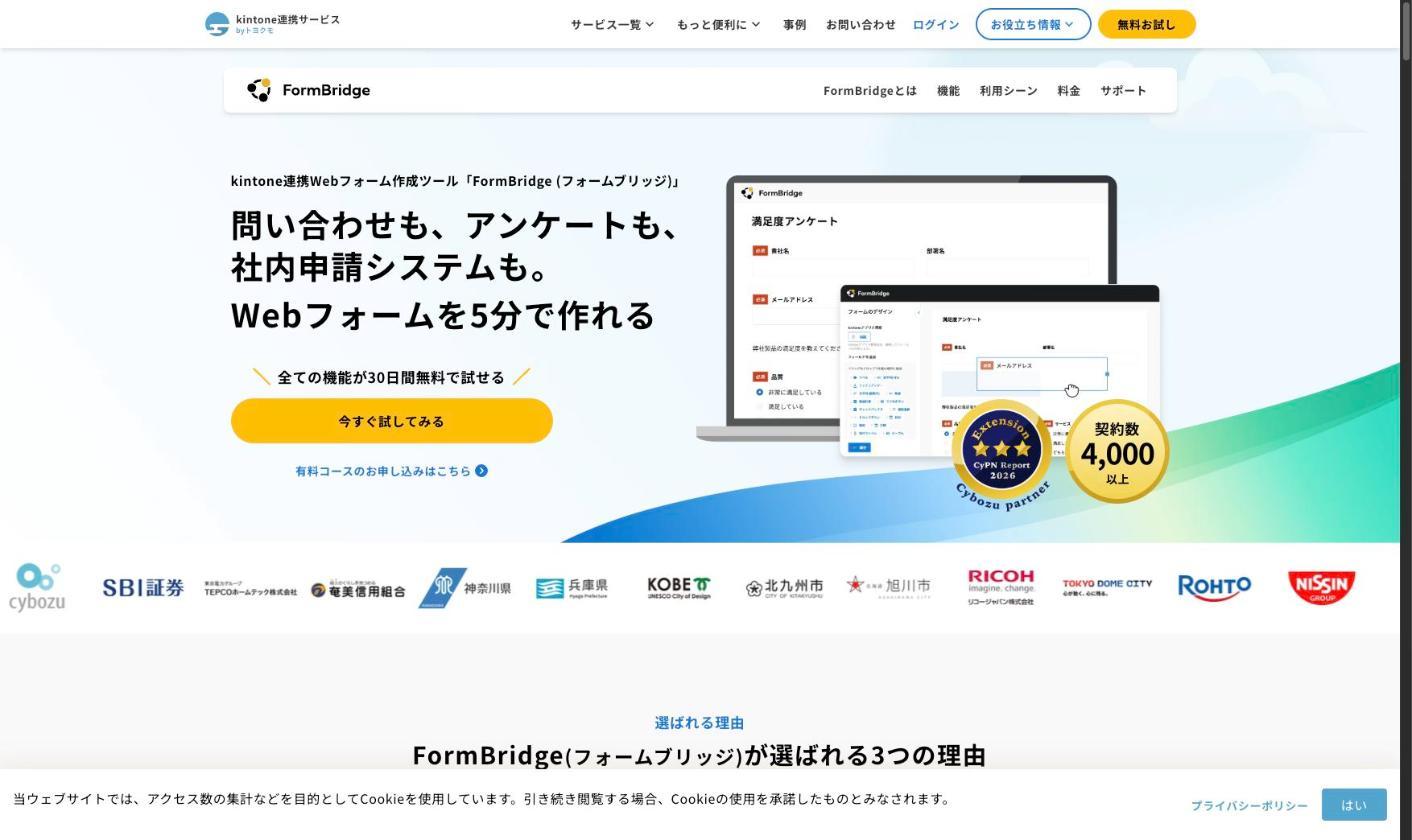
もうひとつの柱が、サイボウズkintoneとの連携プラグイン群です。kintoneはノーコードの業務アプリ開発プラットフォームとして41,000社以上(2026年時点)に導入されていますが、標準機能ではカバーしきれない領域があります。トヨクモはその「できないこと」を6つのサービスで補完しています。
サービス名 | 機能 |
|---|---|
FormBridge | Webフォーム作成。問い合わせ・アンケート・社内申請をkintoneに直接入力 |
kViewer | kintoneのデータをWebページとして外部公開 |
kMailer | kintoneからのメール一斉送信・個別送信 |
PrintCreator | kintoneのデータから帳票・PDF出力 |
DataCollect | 複数kintoneアプリのデータを集計・結合 |
kBackup | kintoneデータの自動バックアップ |
最も導入数が多いFormBridgeは契約数4,000以上。kintone連携サービス等の有償契約数は15,601件(2026年6月末時点、トヨクモ スケジューラーを含む)です。kintone導入企業が増えるほどトヨクモの潜在市場も拡大するプラットフォーム連動型の成長モデルです。
サービス別四半期売上推移
サービス別四半期売上高(2024年1Q〜2026年2Q)
売上の約3分の2はkintone連携サービス等で、会社全体の成長もこのサービスが引っ張っています。2025年12月期の増収(+17.1億円)をサービス別に分けると、次のとおりです。
kintone連携サービス等:+10.0億円(+48%)。2024年6月に発表した価格改定が2024年10月末から効き始め、2024年10〜12月期は前四半期比+15%と大きく伸びました
TCC・PM:+5.0億円。2025年1月に子会社化したプロジェクト・モード(NotePM)の売上が加わりました
安否確認サービス:+2.1億円(+20%)。増収への寄与は約1割です
出典:トヨクモ 2025年12月期決算説明資料よりKabuGraph作成(四半期売上を合算)
2026年に入っても、kintone連携サービス等は前年同期比+34%(2026年4〜6月)と伸びています。会社は8月の上方修正の理由に、kintone連携サービスのユーザーライセンスなどの利用増と、安否確認サービスの他社からの乗り換え・大型契約の獲得を挙げています。
業績推移と財務分析
通期業績推移 — 上場以来6期連続の増収増益
通期業績推移(売上高・営業利益・営業利益率・売上成長率)
上場初年度(FY2020/12)の売上高10.9億円から5年で48.6億円へ、約4.4倍に拡大しました。営業利益も2.5億円から16.1億円へ約6.5倍に成長しています。
FY2025/12の売上成長率+54.4%は突出していますが、主因はkintone連携サービスの価格改定(2024年10月末から適用)と、2025年1月に子会社化したプロジェクト・モード(NotePM)の連結です。安否確認サービスの伸びは+20%でした。営業利益率はFY2024/12の36.9%からFY2025/12で33.0%に低下しましたが、これは成長投資(人材採用・サービス開発・マーケティング)を積極化したためです。FY2026/12(会社予想)では35.0%への回復を見込みます。
2Q FY2026/12の進捗 — 上方修正で通期利益の6割を達成
項目 | 2Q実績 | 前年同期比 | 通期予想 | 進捗率 |
|---|---|---|---|---|
売上高 | 29.3億円 | +30.5% | 60.0億円 | 48.9% |
営業利益 | 12.5億円 | +45.6% | 21.0億円 | 59.3% |
純利益 | 8.2億円 | +46.4% | 14.0億円 | 58.9% |
2Q時点で営業利益の進捗率は59.3%と、折り返し地点を大きく上回っています。会社は2Q決算発表と同時に通期業績予想を上方修正しており、修正後の予想ですら保守的な可能性があります。
その後の月次売上速報(2026年9月15日発表)では、1〜8月の累計売上が39.7億円(前年同期比+28.7%)で、通期予想60億円の66%まで進んでいます。
EPS・配当推移 — 増配トレンドが鮮明に
1株当たり利益(EPS)・1株配当・配当性向の推移
EPSはFY2023/12の59.61円からFY2025/12には99.36円へ1.7倍に拡大。配当は2021年の初配から毎期増配を続けており、FY2026/12(予想)は27円と5年で5.4倍に引き上げる計画です。配当性向はFY2025/12で約20%と低く、成長投資と株主還元のバランスを取りつつ、増配余地が大きい状態です。
SaaS KPI — 粗利率95%、解約率0.81%の高収益構造
トヨクモのSaaS事業のKPIは、国内SaaS企業の中でもトップクラスの水準にあります。
KPI | 数値 | 評価 |
|---|---|---|
売上総利益率 | 95.3% | SaaS業界でも高水準 |
解約率(チャーンレート) | 0.81% | 優良SaaSの目安1%未満を下回る |
有償契約数 | 20,575件 | 安否確認4,974 + kintone連携等15,601 |
売上総利益率95.3%はクラウドサービスの中でも高い水準です。自社開発のソフトウェアを月額課金で提供するモデルのため、追加のユーザーを獲得するための変動費(サーバー費用・サポート費用)がごく小さいことが要因です。売上が伸びるほど固定費(開発・営業人件費)が薄まり、営業利益率が改善する典型的なSaaSのスケールメリットが効きやすい構造です。
なお、2024年12月期の97.2%からやや下がったのは、NotePMなどの子会社が加わった2025年から売上原価が増えたためです(0.9億円→2.0億円)。
投資家が注目すべきポイント
強み — kintoneエコシステムと防災需要の二本柱
1. 売上の約3分の2を占めるkintone連携サービス
kintone(導入41,000社以上)のユーザーが増えるほど、連携プラグインの潜在市場も広がります。2024年の価格改定後も契約数は増え続けており(2026年6月末15,601件、前年同月比+9.3%)、会社全体の成長を引っ張っています。サイボウズは現在も第2位の大株主で、同社との関係やkintone APIへの深い知見は後発への参入障壁になっています。
2. 防災需要は景気に左右されない
売上の約4分の1を占める安否確認サービスは、BCP(事業継続計画)の一環として導入されるため、企業業績が悪化しても削減対象になりにくい性質があります。大規模地震の発生確率が高まる中、政府や自治体がBCP策定を推進しており、制度的な追い風もあります。2026年は他社からの乗り換えや大型契約の獲得も増えています。
3. 高い収益性と低い解約率
粗利率95.3%(2026年1〜6月)、解約率0.81%(2026年6月末)は国内SaaS企業の中でも高い水準です。新規獲得した契約が積み上がるストック型の収益構造で、安定した成長が見込めます。
リスク — kintone依存と成長鈍化の可能性
1. kintoneプラットフォームへの依存
売上の約3分の2を占めるkintone連携サービス等は、kintoneのユーザー基盤に依存しています。サイボウズがkintoneの戦略を変更したり、標準機能を拡充してプラグインの需要が減少するリスクがあります。またサイボウズ自身が同様のプラグインを提供し始める可能性もゼロではありません。
2. 成長の鈍化に対する株価の振れやすさ
株価2,146円・時価総額236億円(2026年9月30日終値)で、FY2025/12実績ベースのPERは21.6倍、会社予想ベースでは16.7倍です。PERだけ見れば割高とは言えませんが、PBRは5.8倍と高く、株価は高い利益率と2ケタ成長が続くことを前提にしています。グロース市場の小型株でもあり、成長率の鈍化や業績未達が見えると株価が大きく動きやすい点には注意が必要です。
3. FY2025/12の+54%成長を押し上げた要因は一巡する
FY2025/12の売上高+54.4%成長は、kintone連携サービスの価格改定とNotePMの連結という、一度きりの上乗せを含んでいます。月次売上の前年同月比は2025年1〜10月に+50%を超えていましたが、2026年8月は+22.6%です(トヨクモ 月次売上速報)。会社予想のFY2026/12は+23.5%成長と巡航速度に戻る見込みで、市場が+54%の成長率を前提に株価を評価している場合、成長率の正常化が株価の調整要因になりえます。
まとめ
トヨクモは「kintone連携サービス」と「安否確認サービス2」の二本柱で、上場以来6期連続の増収増益を達成しています。
売上総利益率95.3%、解約率0.81%(2026年1〜6月・6月末)というSaaS企業として優秀なKPI
売上の約3分の2を占めるkintone連携サービスが成長を牽引し、安否確認は防災需要に支えられた安定収益源
FY2026/12は上方修正済みで、2Q時点の進捗率は59%(営業利益ベース)
配当は初配から毎期増配、配当性向20%と増配余地は大きい
一方で、kintoneプラットフォームへの依存、価格改定と買収で押し上げられたFY2025/12の+54%成長からの巡航速度への回帰、成長が鈍ったときの株価の振れやすさには注意が必要です。
「kintoneの広がりに合わせて連携サービスの契約を積み上げ、安否確認と買収したサービスで柱を増やし、低い解約率で定着させる」——このサイクルを継続できるかどうかが、トヨクモの中長期的な企業価値を左右するポイントです。