スマレジ(4431)の企業分析|ARR110億円突破・解約率0.48%、「お店のOS」構想で目指すARR300億円
スマレジ(4431)は、クラウドPOSレジ「スマレジ」を中核に、キャッシュレス決済「PAYGATE」、勤怠管理「タイムカード」、EC支援「スマレジEC」を展開する店舗DXプラットフォーム企業です。
2026年4月期は売上高133.5億円(前期比+20.6%)、営業利益32.2億円(同+35.2%、営業利益率24.1%)と13期連続の増収・過去最高益を達成しました(出典: 2026年4月期 決算短信)。ARR(年間経常収益)は110.6億円に到達し、ストック型収益比率は75.6%に上昇しています。
有料契約店舗数は48,297店、MRRチャーンレート(月次解約率)は2026年4月期の平均で過去最低水準の0.48%と、SaaSビジネスとしての基盤は盤石です。長期ビジョン「VISION 2031」と、2026年3月に公表した第3次中期経営計画では、2031年4月期にARR 300億円を長期目標に掲げ、「お店のOS」として店舗運営のあらゆる機能を統合するプラットフォーム構想を描いています。
2026年9月14日に発表した2027年4月期第1四半期(5〜7月の3ヶ月)も、売上高36.1億円(前年同期比+19.7%)、営業利益10.3億円(同+73.3%)と大幅な増益でした。
この記事の内容(目次)
会社概要
項目 | 内容 |
|---|---|
社名 | 株式会社スマレジ |
証券コード | 4431(東証グロース) |
代表取締役 | 宮﨑 龍平 |
設立 | 2005年5月24日 |
本社 | 大阪市中央区本町4-2-12 |
従業員数 | 477名(2026年4月末時点) |
資本金 | 11億5,600万円 |
決算期 | 4月 |
スマレジは2005年に設立され、2011年にクラウドPOSレジ「スマレジ」をリリースしました。iPad・iPhoneをPOSレジに変えるSaaS型サービスとして、従来の高額な専用POSレジに代わる選択肢を飲食・小売・サービス業に提供しています。2019年に東証マザーズ(現グロース)に上場しました。
主力のクラウドPOSに加えて、2014年に勤怠管理「タイムカード」、2022年にキャッシュレス決済サービス「PAYGATE」の提供を始め、2024年12月にはネットショップ支援室(現スマレジEC)を子会社化しました。店舗運営に必要な機能をワンストップで提供する「お店のOS」を経営ビジョンに掲げ、プラットフォーム戦略を推進しています。
事業を理解する
スマレジの事業は、クラウドPOS「スマレジ」を中心としたエコシステムで構成されます。POS導入をフックに、決済・勤怠・ECへのクロスセルで1顧客あたりの売上を引き上げるモデルです。2026年4月期の売上構成をみると、POS関連が約半分を占め、成長著しいキャッシュレス決済が16%を占めるまでに拡大しています。
売上構成比(2026年4月期)
利用店舗は小売業が42%と最多で、飲食業27%が続きます。医療(5%)・美容関連(3%)・医薬品化粧品(3%)といった専門業種を含め、幅広い業種に導入が進んでいます。
利用店舗の業種構成(2026年4月末時点)
クラウドPOS「スマレジ」
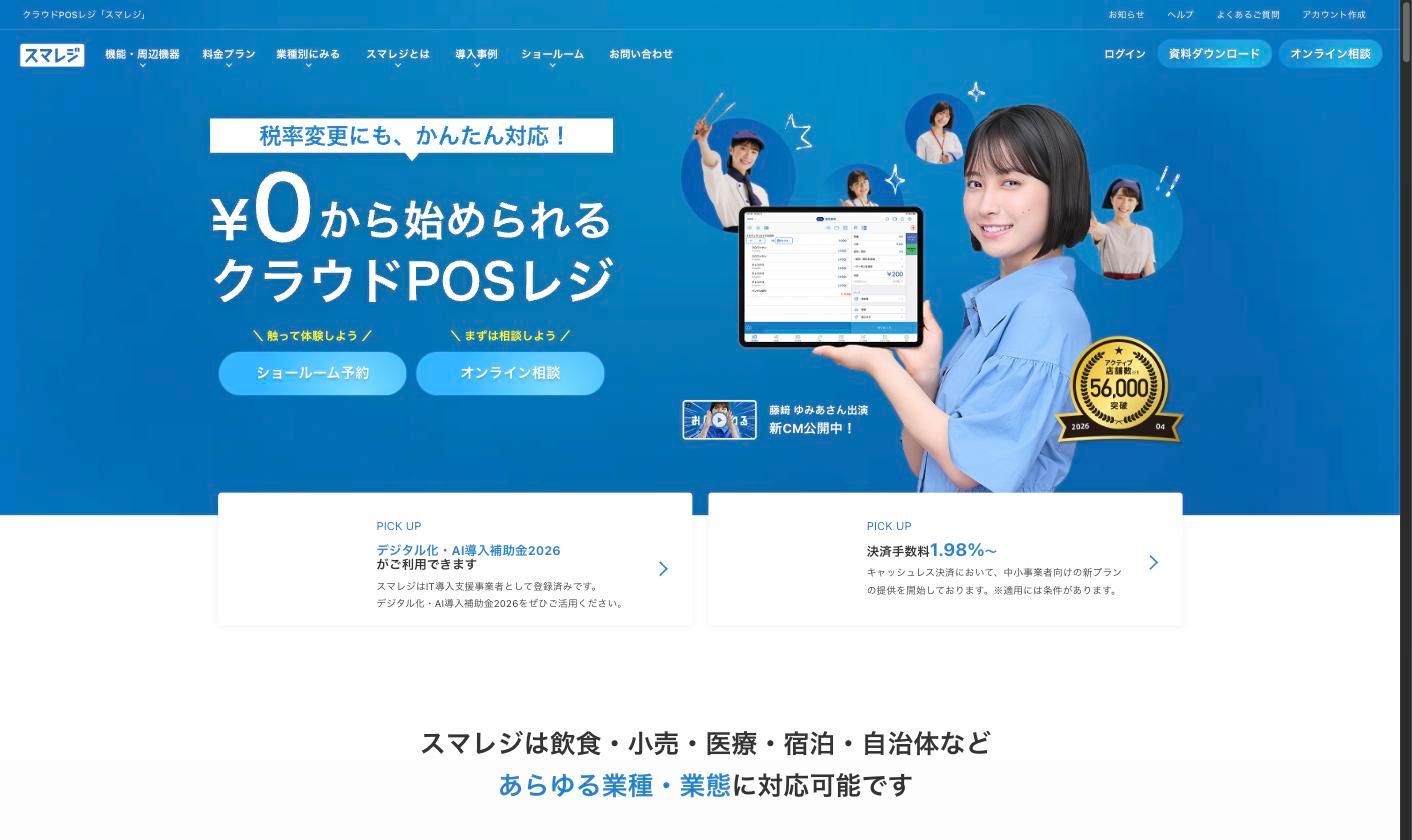
スマレジの主力製品であるクラウドPOSレジは、iPadやiPhoneにアプリをインストールするだけで高機能なPOSレジとして利用できるサービスです。月額0円のスタンダードプランから、プレミアム(月額5,500円)、プレミアムプラス(同8,800円)、業種別のフードビジネス・リテールビジネス(同15,400円)まで5つの料金プランを用意し、小規模店舗から多店舗チェーンまで幅広くカバーしています。
2026年4月末時点の主要KPIは以下のとおりです。
指標 | 値 | 前期比 |
|---|---|---|
POS ARR | 69.0億円 | +24.7% |
有料契約店舗数 | 48,297店 | +14.9% |
ARPU(1店舗あたり月額) | 11,400円 | +13.9% |
ARPA(1アカウントあたり月額) | 25,309円 | +13.4% |
MRRチャーンレート | 0.48% | ±0pt |
流通取引総額(GMV) | 3兆3,723億円 | +21.8% |
POSの単価(1店舗あたりのARPU、1アカウントあたりのARPA)は前期比+13〜14%伸びましたが、この数字は会社の定義に沿って少し割り引いて読む必要があります。
集計方法の変更を含む:会社は2026年4月期から、保守サービス料などもPOSの単価とARRに含めるようにしました(前期の数字は直していません)。同じ基準にそろえると、ARPUは+8.9%、ARPAは+8.5%、POS ARRは+19.0%です
決済・勤怠の売上は入っていない:この単価にPAYGATEとタイムカードの売上は含まれません。会社が挙げる単価上昇の要因は、レジ周辺機器を一括購入ではなく月額の「機器サブスク」で使う顧客が増えたことです
直近の伸び:同じ基準どうしで比べた2026年7月末の前年同期比は、ARPUが+4.5%、ARPAが+3.8%です
それでも、同じ基準で約9%の単価上昇と約15%の店舗増が重なっており、「新規店舗の獲得」と「既存店舗の単価向上」の両輪で成長している構図は変わりません。ユニットエコノミクス(認知広告費を除くLTV/CAC)は4.1倍(前期比−0.5ポイント)と健全な水準ですが、LTV(1顧客が契約期間中にもたらす売上の見込み)は129万4,191円で前期比−2.8%とやや下がりました。
プロダクト別のARR(年間経常収益)を比較すると、POS ARRが69.0億円と全体の6割超を占める一方、PAYGATE ARRは25.7億円(前期比+43.1%)と最も高い成長率を記録しました。タイムカードARRは8.3億円(同+22.9%)、EC関連ARRは7.6億円です。PAYGATEのARR構成比はすでに全体の23%に達しており、POS依存から収益源の多角化が進んでいます。
プロダクト別ARR推移
キャッシュレス決済「PAYGATE」
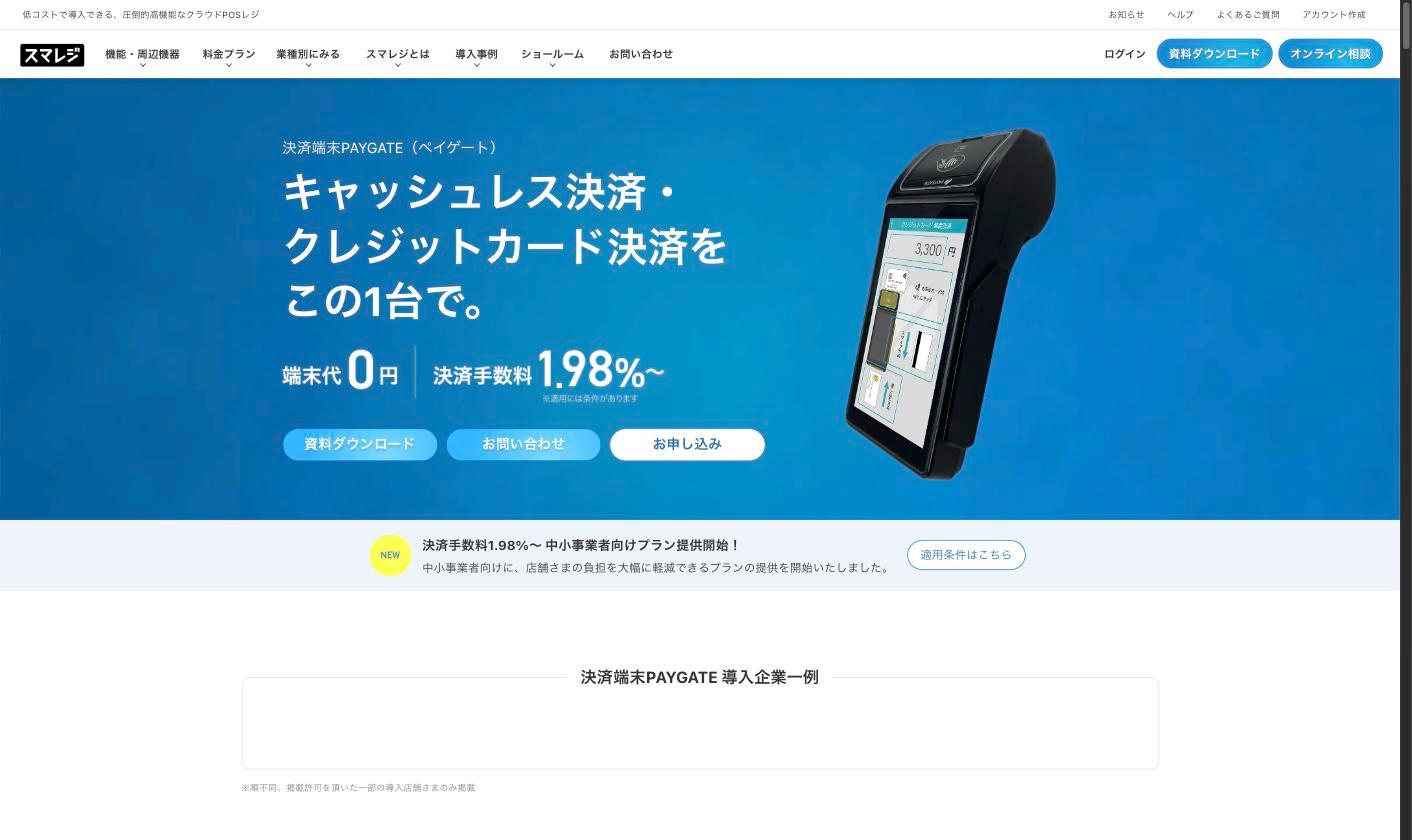
PAYGATEは、スマレジPOSと連動するキャッシュレス決済サービスです。クレジットカード・電子マネー・QRコード決済を1台の端末で処理でき、POSデータと自動で紐づくため店舗側の事務負担を大幅に軽減します。スマレジPOSの導入店舗に対してクロスセルで展開しており、POSの有料契約のうちPAYGATEも使う割合(クロスセル率)は2026年4月末で32.7%(前期比+7.2ポイント)、7月末には34.1%まで上がりました。
指標 | 値 | 前期比 |
|---|---|---|
PAYGATE ARR | 25.7億円 | +43.1% |
加盟社数 | 16,995社 | +19.2% |
ARPA(1社あたり月額) | 12,590円 | +23.2% |
クロスセル率 | 32.7% | +7.2pt |
PAYGATE ARRの前期比+43.1%は、全プロダクト中で最も高い成長率です。加盟社数の増加(+19.2%)に加え、1社あたり月額(ARPA)が+23.2%上がったことが効いています。会社は伸びの要因として、大口加盟店の本格稼働で決済手数料収入が増えたことと、月額固定料金の積み上げを挙げています。なお、M&A前からの既存契約の条件を見直した影響で一部の加盟社が減っており、加盟社数とARPAには一過性の影響が含まれます。
クロスセル率の上昇(25.5%→32.7%)でPOS顧客からの流入が続いているうえ、手数料はGMV(決済取扱高)に連動するため、既存加盟店のキャッシュレス利用拡大も収益を押し上げます。なお、スマレジはPSP(決済代行会社)としてアクワイアラーと直接契約しており、中間マージンを取るサブアクワイアラーモデルと比べて手数料率1.98%〜と高い収益性を確保しています。
勤怠管理「スマレジ・タイムカード」
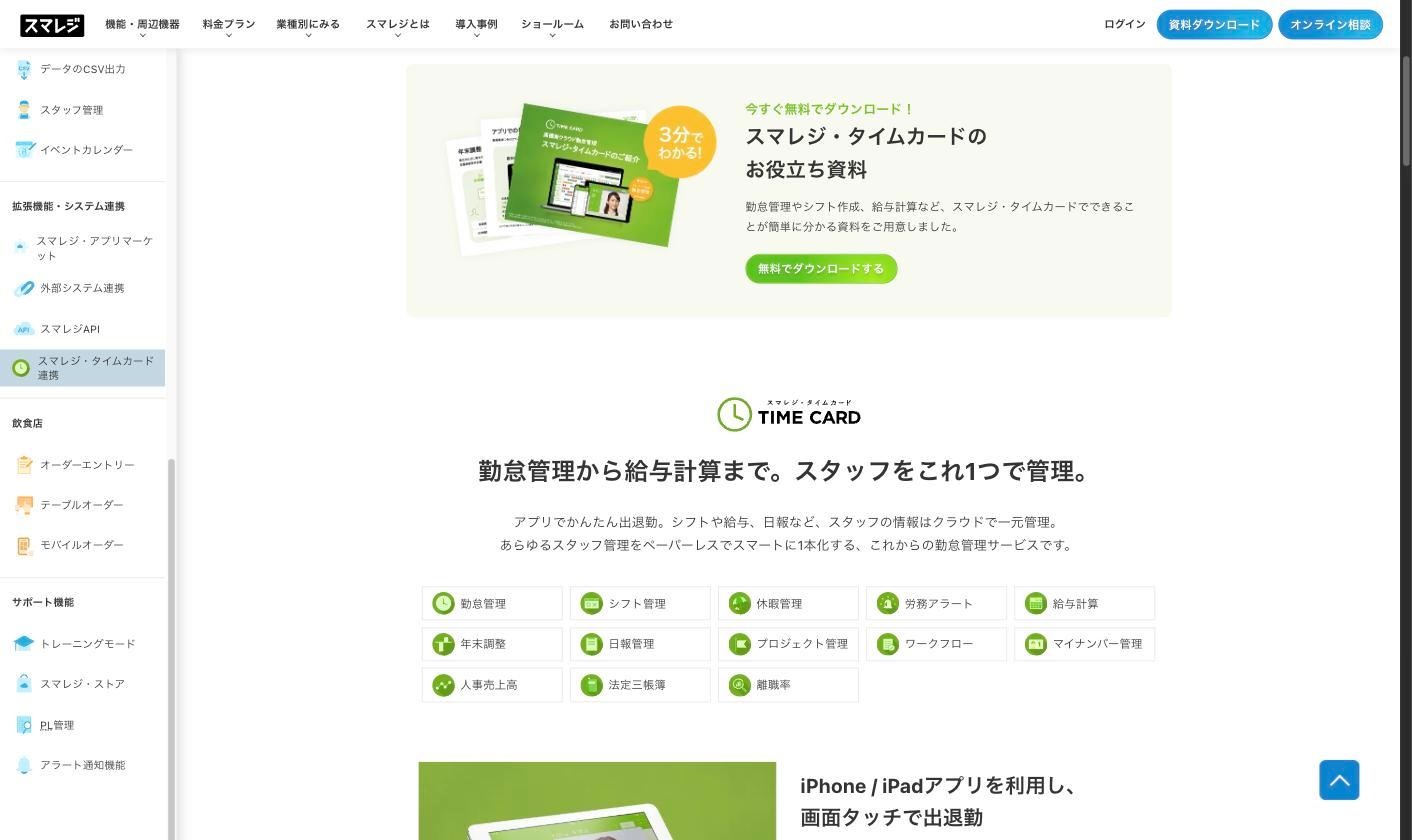
スマレジ・タイムカードは、スマレジPOSと連動して出退勤をスマートフォンやiPadで記録できる勤怠管理サービスです。シフト管理、給与計算、休暇管理、日報機能も備え、POSレジの運用と一体化した労務管理を実現しています。2026年2月にはスタンダードプランの無料枠を従業員30名から10名に引き下げる価格改定を実施し、収益化を推進しました。
指標 | 値 | 前期比 |
|---|---|---|
タイムカード ARR | 8.3億円 | +22.9% |
有料契約数 | 11,664件 | +40.9% |
登録従業者数 | 292,537名 | +56.3% |
クロスセル率 | 14.3% | +0.3pt |
有料契約数(+40.9%)と登録従業者数(+56.3%)の急増には、2026年2月の無料枠縮小で、無料で使っていた既存顧客の一部が有料契約に移った効果が含まれます。そのぶん1契約あたり月額(ARPA)は5,940円と前期比−12.8%下がりました。
クロスセル率は訂正後でも14.3%(2026年4月末)、7月末で14.5%と、PAYGATE(7月末34.1%)の半分以下にとどまっており、今後の浸透余地が大きいプロダクトです。
EC支援「スマレジEC」
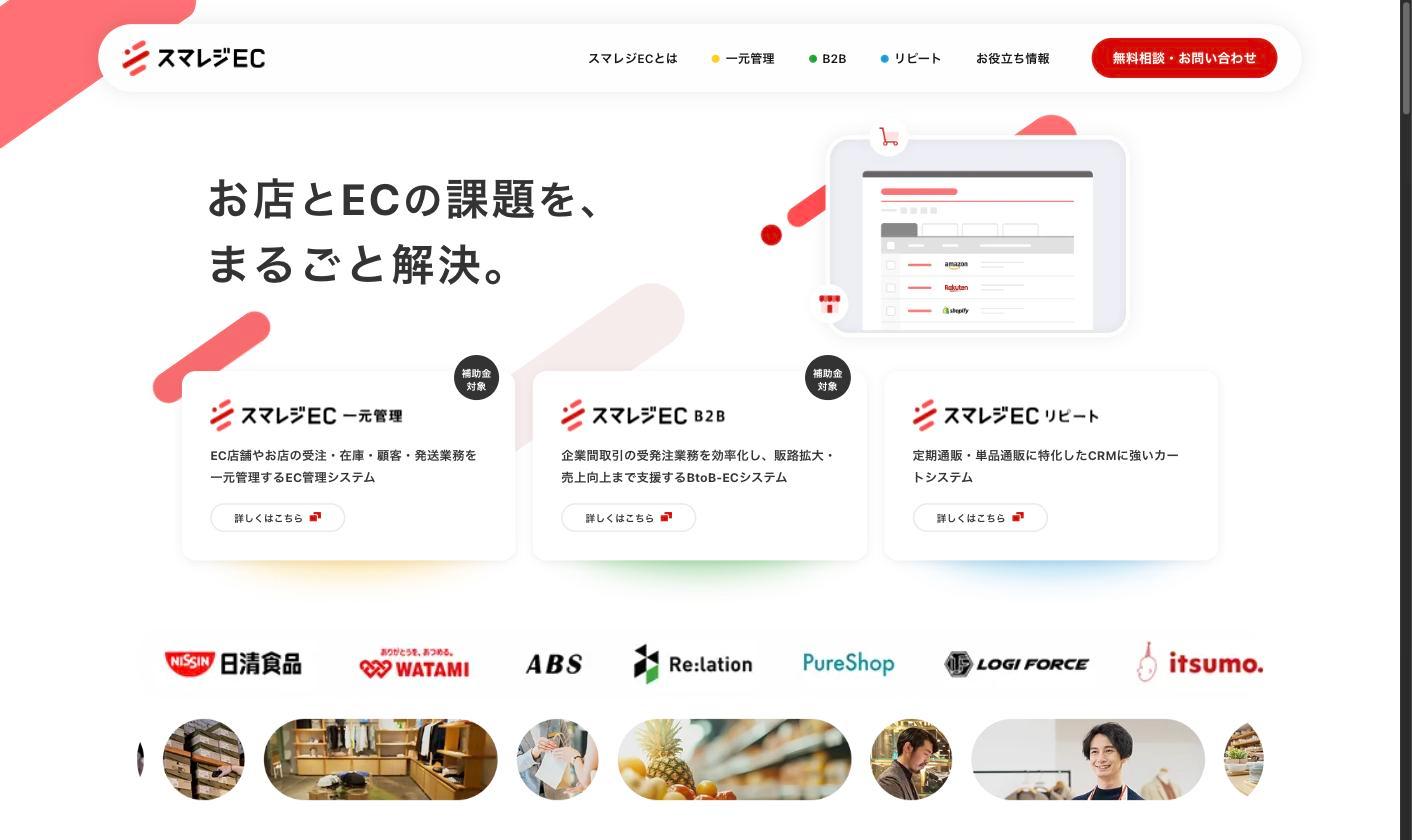
スマレジECは、2024年12月に子会社化した「ネットショップ支援室」を2025年11月にリブランディングしたサービスです。実店舗とネットショップの在庫・受注を一元管理できる点が強みで、スマレジPOS利用店舗のオムニチャネル化を支援します。2026年5月に吸収合併が完了し、スマレジ本体に統合されました。
売上構成比は5.5%とまだ小さいものの、約90%がストック型収益であり、2027年4月期から本格的な収益拡大フェーズに入る見込みです。実店舗のPOS顧客にEC機能を提供する導線が自然にでき上がっている点が、BASEやShopifyとは異なるアプローチです。
スマレジが選ばれる理由
クラウドPOSレジ市場には無料サービスを含め多くの選択肢がありますが、スマレジが有料契約48,000店超を獲得し月次解約率0.48%を維持している背景には、以下の差別化要因があります。
1. 無料で始めて段階的に拡張できる料金設計。月額0円のスタンダードプランで1店舗の運用を始められ、必要に応じて5段階(〜月額15,400円)に移行できます。初期費用の低さでAirレジと同等のハードルを保ちながら、拡張時に機能不足で他社に乗り換える必要がありません。
2. 多店舗チェーンにも対応する機能の深さ。複数店舗の一元管理、ロット別在庫管理、受発注管理、損益管理など、100店舗規模のチェーンにも対応する機能を上位プランで用意しています。Airレジは基本機能が無料ですが多店舗管理や詳細な在庫機能がなく、Squareも複雑な在庫管理には不向きとされます。SKU数の多い小売業やアパレルでスマレジが選ばれる最大の理由です。
3. 公開APIとアプリマーケットによる拡張性。「スマレジ・プラットフォームAPI」により会計ソフト(freee・マネーフォワード)、予約システム、EC、基幹システムと自由に連携でき、アプリマーケットでは100以上のサードパーティ連携が利用可能です。Airレジには公開APIがなく外部連携の自由度が限られるため、業務フローに他のSaaSを組み込みたい事業者はスマレジを選ぶ傾向があります。
4. 自社決済PAYGATEによる手数料の低さ。PSP直接契約モデルにより、中小事業者向けプランではクレジットカードの決済手数料1.98%〜を実現しています(電子マネーは3.24%、QRコード決済は2.00%〜)。Squareも年間キャッシュレス決済額3,000万円未満なら2.5%〜なので、月商300万円・キャッシュレス比率60%の店舗(年間決済額2,160万円)で比べると、差は年間約11万円です。POS・決済・勤怠・ECをワンベンダーで提供し、データの自動連携とサポート窓口の一本化を実現している点も、運用負荷を重視する多店舗事業者に支持されています。
競合環境
タブレット型クラウドPOS市場は、Airレジ(リクルート)が登録アカウント数で圧倒的なシェアを持ちます。ただし無料モデルのAirレジと有料課金のスマレジでは、収益化の度合いと顧客層が大きく異なります。各社の特徴を比較します。
サービス | 運営 | 月額料金 | 主な特徴 | 導入規模 |
|---|---|---|---|---|
スマレジ | スマレジ | 0〜15,400円 | 5段階料金・公開API・アプリマーケット・多店舗在庫管理。自社決済PAYGATE(1.98%〜)との統合 | 約12万店 |
Airレジ | リクルート | 完全無料 | 全機能無料で導入ハードル最低。ホットペッパー・Airペイ等リクルート経済圏との連携。ただし公開APIなし、多店舗管理は限定的 | 約90万AC |
Square | Block | 無料〜6,000円 | 最短翌営業日入金・Android対応・無料ECストア付属。決済手数料2.5%〜。複雑な在庫管理には不向き | 非公開 |
ユビレジ | ユビレジ | 6,900円〜 | 直感的なUI・飲食店に強い。会計連携(freee・弥生)。大規模チェーンには機能が手薄 | 約3万店 |
POS+ | ポスタス(TISグループ) | 14,000円〜 | 飲食・小売・美容の業種特化が充実。TISの法人営業網。導入初期サポートが手厚い | 非公開 |
USENレジ | USEN-NEXT | 要問合せ | 24時間365日サポート。BGM・光回線・電話等USEN系サービスとのバンドル提案。飲食・美容に強い | 非公開 |
スマレジの競争ポジションは、「無料で手軽」なAirレジ・Squareと「導入支援込みの高価格帯」なPOS+・USENレジの中間に位置します。無料POS勢と比べてAPI・在庫管理・多店舗対応で優位に立ち、高価格帯勢と比べて月額0円スタートの柔軟さを持つ「機能と価格のバランス」が最大の差別化ポイントです。特に、成長フェーズで1店舗→多店舗に拡大する事業者がPOSレジを乗り換えずに済む拡張性は、高い継続率(MRRチャーンレート0.48%)につながっています。
業績分析
業績推移
スマレジは13期連続の増収を達成しており、2022年4月期からの4年間の売上高CAGR(年平均成長率)は32.8%に達します。特筆すべきは、売上成長と並行して営業利益率が年々改善している点です。2022年4月期の14.8%から2026年4月期には24.1%まで上昇しており、SaaS型のストック収益が積み上がるほど利益率が改善する好循環が鮮明です。
通期業績推移(売上高・営業利益・営業利益率)
通期業績サマリー
決算期 | 売上高 | 営業利益 | 純利益 | 営業利益率 |
|---|---|---|---|---|
2022/4 | 4,296 | 636 | 557 | 14.8% |
2023/4 | 5,914 | 893 | 887 | 15.1% |
2024/4 | 8,385 | 1,735 | 1,212 | 20.7% |
2025/4 | 11,066 | 2,380 | 1,645 | 21.5% |
2026/4 | 13,345 | 3,216 | 2,228 | 24.1% |
2027/4(予) | 15,387 | 4,004 | 2,781 | 26.0% |
2027年4月期の会社予想は売上高153.9億円(+15.3%)、営業利益40.0億円(+24.5%)で、増益率が増収率を大きく上回ります。ストック型収益の積み上がりによるレバレッジが効く局面に入っており、ARR 142億円(+28.4%)を見込んでいます。1株あたり配当は29円(配当性向20.1%)への増配を計画しています。
2027年4月期 第1四半期(2026年5〜7月の3ヶ月)
2026年9月14日に発表した第1四半期(3ヶ月)は大幅な増益でした。利益率の高い月額利用料の比率が上がったことと、決済事業の内製化などによる原価の低減で粗利率が改善し、テレビCMの見直しで広告費も減ったため、営業利益率は28.5%(前年同期比+8.8ポイント)に上がっています。通期予想と配当予想(29円)は据え置きです。
売上高:36.1億円(前年同期比+19.7%)。通期予想に対する進捗率は23.4%
営業利益:10.3億円(同+73.3%)。進捗率は25.6%
純利益:6.8億円(同+77.4%)
ARR:115.9億円(同+22.9%)。POS 72.0億円(+19.4%)、PAYGATE 27.5億円(+38.6%)、タイムカード 8.6億円(+21.4%)、EC関連 7.7億円
POSの顧客基盤:有料店舗数 49,952店(+14.5%)、MRRチャーンレート 0.41%(前年同期比−0.07ポイント)
出典:2027年4月期 第1四半期決算短信・決算説明資料よりKabuGraph作成
ARRは3ヶ月で約5億円積み上がりましたが、通期目標の142億円まではあと約26億円あり、残り9ヶ月は1Qより速いペースが求められます。会社は目標を据え置いており、免税制度や消費税率の変更に対応したレジ・決済の需要で上積みを目指すとしています。
財務基盤とキャッシュフロー
指標 | 値 |
|---|---|
総資産 | 140.8億円 |
純資産 | 96.1億円 |
自己資本比率 | 68.3% |
現金及び預金 | 81.4億円 |
営業CF | 31.2億円(+26.6%) |
FCF | 25.1億円(+360.3%) |
ROE | 25.8% |
ROA | 15.8% |
自己資本比率68.3%、現金81.4億円と財務基盤は堅固です。ROE 25.8%は成長企業としても高い水準で、純利益の増加がそのまま資本効率の向上につながっています。FCF(フリーキャッシュフロー)は25.1億円と前期の約4.6倍に急伸しており(前期は子会社株式の取得9.0億円で投資CFが膨らんでいた)、投資余力も十分です。株主還元では2026年4月期に1株24円の配当(配当性向20.7%)を実施したほか、過去に2度の自社株買い(合計約7.6億円)を実施しています。
VISION 2031と成長戦略
2026年3月に発表した第3次中期経営計画(2027年4月期〜2029年4月期)では、ARR目標を以下のように設定しています。
年度 | ARR目標 |
|---|---|
2026/4(実績) | 110.6億円 |
2027/4 | 142億円 |
2028/4 | 182億円 |
2029/4 | 222億円 |
2031/4(長期) | 300億円 |
中計3年間のARR CAGRは25%超を想定しています。成長ドライバーは、(1) POS有料店舗数の積み上げ、(2) PAYGATE・タイムカード・ECのクロスセルによる顧客単価の向上、(3) M&Aによる非連続成長の3本柱です。M&A枠は3年間で最大100億円を確保し、ARR倍率2倍以下を取得基準としています。2026年4月期末の手元現金81.4億円に加え、営業CFの積み上がりを考えると実行余力は十分です。
投資判断のポイント
強み・成長ドライバー
ARR 110億円・売上高CAGR 32.8%(4年)の高成長SaaS
有料店舗数48,297店、MRRチャーンレート0.48%という数字が示すとおり、スマレジは「顧客基盤が広く、離脱が極めて少ないSaaS」です。ストック型収益比率75.6%は、一度獲得した顧客からの収益が翌期以降も積み上がることを意味します。SaaS企業の評価軸であるARR成長率+27.4%(集計方法の変更を除いた同じ基準では+23.6%)と解約率0.48%の組み合わせは、国内SaaS企業の中でもトップクラスの水準です。
決済・勤怠のクロスセルで1顧客あたりの売上が伸びる
PAYGATE ARRは前期比+43.1%、タイムカードARRは+22.9%と、いずれもPOS本体を上回る成長率を記録しています。POSと他のサービスを併用する契約の1契約あたり月額(クロスセルARPA)は46,148円(2026年7月末、前年同期比+8.8%)と伸びており、クロスセルが顧客単価を押し上げています。
PAYGATEのクロスセル率は訂正後で34.1%(2026年7月末)と、POS有料契約の3分の1超に浸透しました。一方、タイムカードは14.5%にとどまっており、今後の浸透余地が大きい点はポジティブです。なお、POS本体の単価(ARPU 11,400円)は決済・勤怠の売上を含まない指標で、機器サブスクへの転換などにより同じ基準で前期比+8.9%伸びています。
営業利益率24%・ROE 25.8%の高収益体質
営業利益率は2022年4月期の14.8%から2026年4月期の24.1%へ、4年で約10ポイント改善しました。会社予想では2027年4月期に26.0%まで上昇する見通しです。規模の拡大とストック比率の向上がコスト構造に効くSaaSモデルの典型的な収益改善パターンであり、FCF 25.1億円の創出力はM&Aと株主還元の両方に余裕を持たせています。
「お店のOS」構想とVISION 2031
長期目標のARR 300億円(FY2031)は、現在の約2.7倍に相当します。中計の3年間でCAGR 25%超(2029年4月期に222億円)を達成できれば、残り2年は年16%程度の成長で届く計算で、M&A枠100億円という非連続成長のカードも用意されています。POSを核に決済・HR・ECと横展開する「お店のOS」構想は、プラットフォーム化によるスイッチングコストの高まりと、新プロダクト追加によるTAM(獲得可能市場)の拡大を同時に狙うものであり、中長期の成長シナリオに説得力があります。
リスク
大手プラットフォーマーとの競争激化
クラウドPOS市場にはSquare(Block)、Airレジ(リクルート)、USENレジなど大手資本のサービスが参入しています。特にSquareとAirレジは決済サービスとの一体提供でスマレジと同様のクロスセルモデルを展開しており、マーケティング投資力では上回ります。スマレジの強みは「機能の深さ」と「カスタマイズ性」にありますが、中小店舗向けPOS市場は参入障壁が高くないため、価格競争が激化するリスクは常に存在します。
M&A実行・PMIリスク
中計3年間で最大100億円のM&A枠は、スマレジの時価総額や年間利益に対して大きな金額です。スマレジECの前身であるネットショップ支援室の統合は順調に進んでいますが、より大規模なM&Aでは統合の難易度が上がります。ARR倍率2倍以下という取得基準は規律がありますが、適切な案件が見つからない場合や、統合後のシナジー発現が遅れる場合にはROEの低下や成長鈍化につながるリスクがあります。
キャッシュレス手数料率の低下圧力
政府は「2025年までにキャッシュレス決済比率40%」という目標を2024年に前倒しで達成し(42.8%)、2025年12月には比率の計算方法を見直したうえで、2030年に65%、将来的に80%という新たな目標を掲げました。新しい計算方法での2025年の比率は58.0%です(出典: 経済産業省「2025年のキャッシュレス決済比率を算出しました」)。
普及促進のため、加盟店手数料の引き下げ圧力が続く可能性があります。PAYGATEの売上構成比は16%まで拡大しており、手数料率の低下はARPA上昇を鈍化させる要因となりえます。ただし、スマレジはPSPとして直接アクワイアラーと契約しているため、サブアクワイアラー型の決済事業者よりはマージン低下の影響を受けにくい構造です。
まとめ
スマレジは、クラウドPOSを起点に決済・勤怠・ECを統合する「お店のOS」プラットフォームとして、日本の店舗DX市場で独自のポジションを築いています。ARR 110億円突破、解約率0.48%、営業利益率24.1%という数字はSaaSビジネスの理想形に近く、ストック収益の積み上がりによる利益率の持続的改善が最大の魅力です。
PAYGATEはすでにPOS有料契約の3分の1超に浸透し、タイムカード(クロスセル率14.5%)にはまだ拡大余地があります。スマレジECの本格展開、M&A枠100億円の非連続成長カードもあわせて、VISION 2031のARR 300億円は実現への道筋が見えています。一方で、Square・Airレジなど大手との競争、手数料率の低下圧力、M&A実行のリスクには注意が必要です。
中長期的には、POS導入→クロスセル→1顧客あたり売上の向上→利益率改善のサイクルが続く限り、高い資本効率と安定した成長が期待できるSaaS企業です。投資を検討する際は、四半期ごとのARR成長率・クロスセル率・MRRチャーンレートの推移をモニタリングし、成長の質が維持されているかを確認することをおすすめします。