HENNGE(4475)の企業分析|ARR125億円・解約率0.30%のクラウドID基盤の実力
HENNGE(4475)は、企業のクラウドサービス利用におけるセキュリティとアクセス管理を一元化するSaaS「HENNGE One」を提供する企業です。
2025年9月期は売上高109億円(前期比+30.6%)、営業利益17.9億円(同+76.7%)と高成長を達成しました。SaaSの成長を測る重要指標であるARR(年間経常収益)は125.2億円に到達し、月次解約率は0.30%と低水準を維持しています(2026年6月末時点)。
この記事では、HENNGEの事業構造(3つのEdition)、SaaS KPI、業績推移、成長戦略、投資判断のポイントを、個人投資家の視点からわかりやすく解説します。
この記事の内容(目次)
会社概要 — 「テクノロジーの解放」を掲げるクラウドセキュリティ企業
HENNGEは1996年にLinuxディストリビューション事業として創業し、2007年にクラウドセキュリティ領域へ転換しました。2019年には社名を「HDE」から「HENNGE」に変更。経営理念「Liberation of Technology(テクノロジーの解放)」のもと、企業のクラウド移行に伴うセキュリティ課題を解決するSaaSを開発・提供しています。
項目 | 内容 |
|---|---|
会社名 | HENNGE株式会社(HENNGE K.K.) |
証券コード | 4475(東証グロース、プライム市場へ区分変更申請中) |
設立 | 1996年11月(2019年2月に「HDE」から社名変更) |
代表者 | 小椋 一宏(代表取締役社長) |
本社 | 東京都渋谷区 |
従業員数 | 430名(連結、うち海外13名) |
決算期 | 9月 |
主力サービス | HENNGE One(Identity / DLP / Cybersecurity) |
2026年6月には東証プライム市場への区分変更を申請しており、ブランド力の強化と資本市場でのプレゼンス向上を目指しています。
事業理解 — HENNGE Oneの3つのEditionとSaaS KPI
HENNGEの売上の約94%を占める主力サービス「HENNGE One」は、企業のクラウドサービス利用に伴うセキュリティ課題を3つのEditionで解決します。「安全なIDレンケイ(Identity)」「機密情報のボウエイ(DLP)」「サイバー攻撃のタイサク(Cybersecurity)」という分かりやすいコンセプトで展開しています。
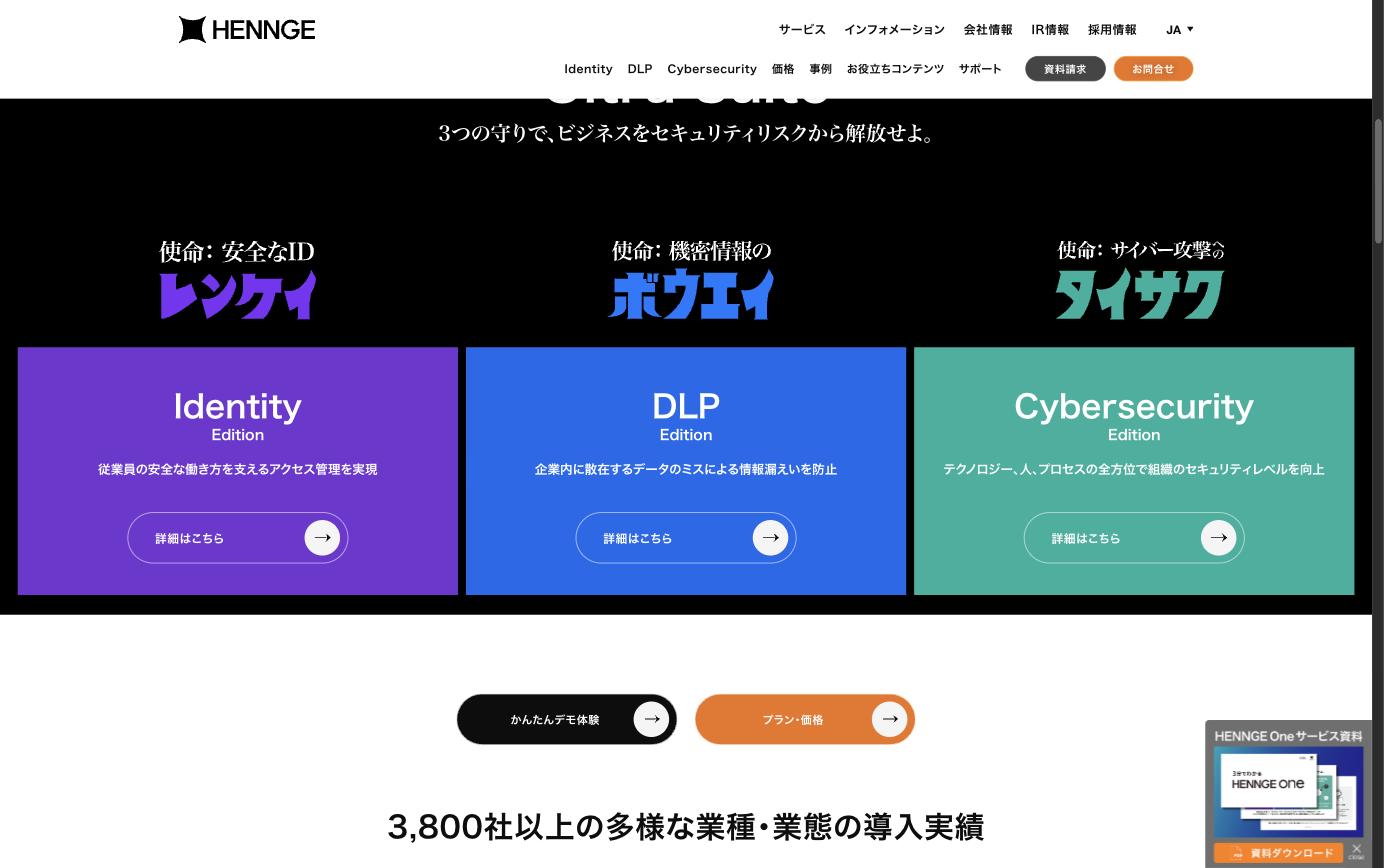
Identity Edition — SSO・多要素認証でクラウドへの安全なアクセスを実現
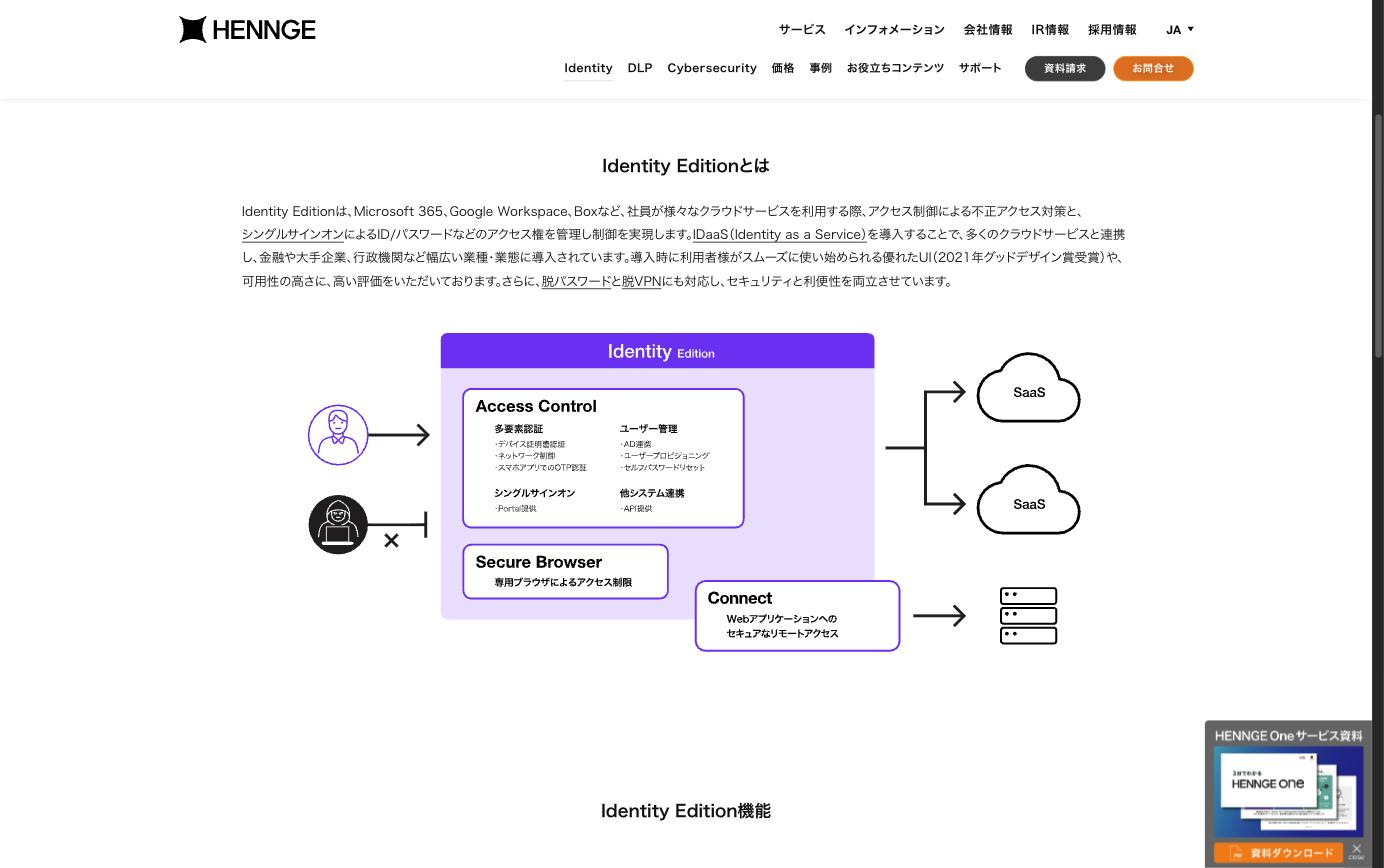
Identity Editionは、Microsoft 365やGoogle Workspaceなど複数のクラウドサービスへのアクセスを一元管理するIDaaS(Identity as a Service)です。シングルサインオン(SSO)、多要素認証(MFA)、デバイス証明書認証、ネットワーク制御などにより、不正アクセスを防ぎながら従業員の利便性を確保します。
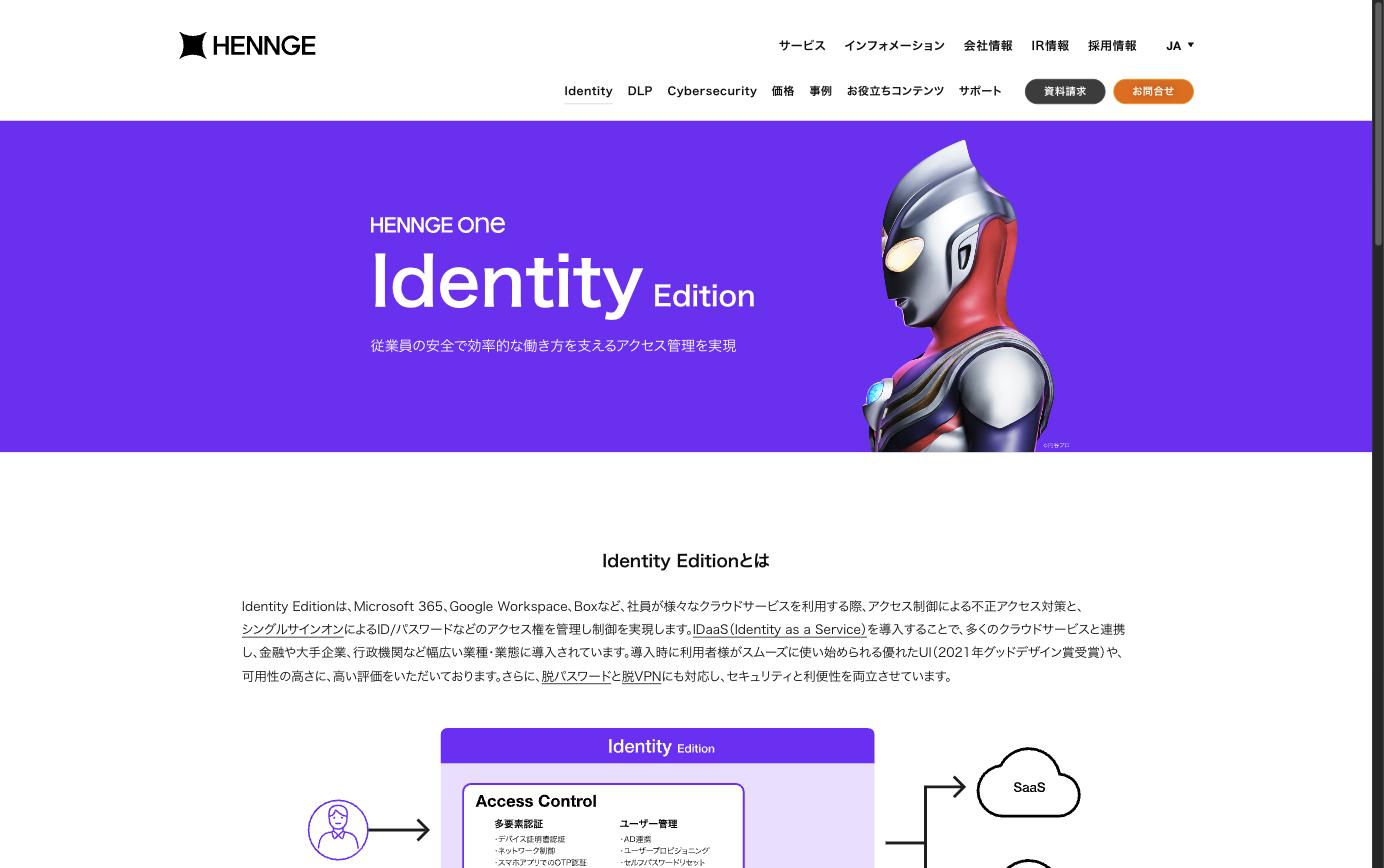
さらに「Secure Browser」で専用ブラウザによるアクセス制限、「Connect」でオンプレミスのWebアプリケーションへのセキュアなリモートアクセスを提供し、ゼロトラストセキュリティの中核を担います。2021年にはグッドデザイン賞を受賞しています。
DLP Edition — メール誤送信・情報漏えいを防止
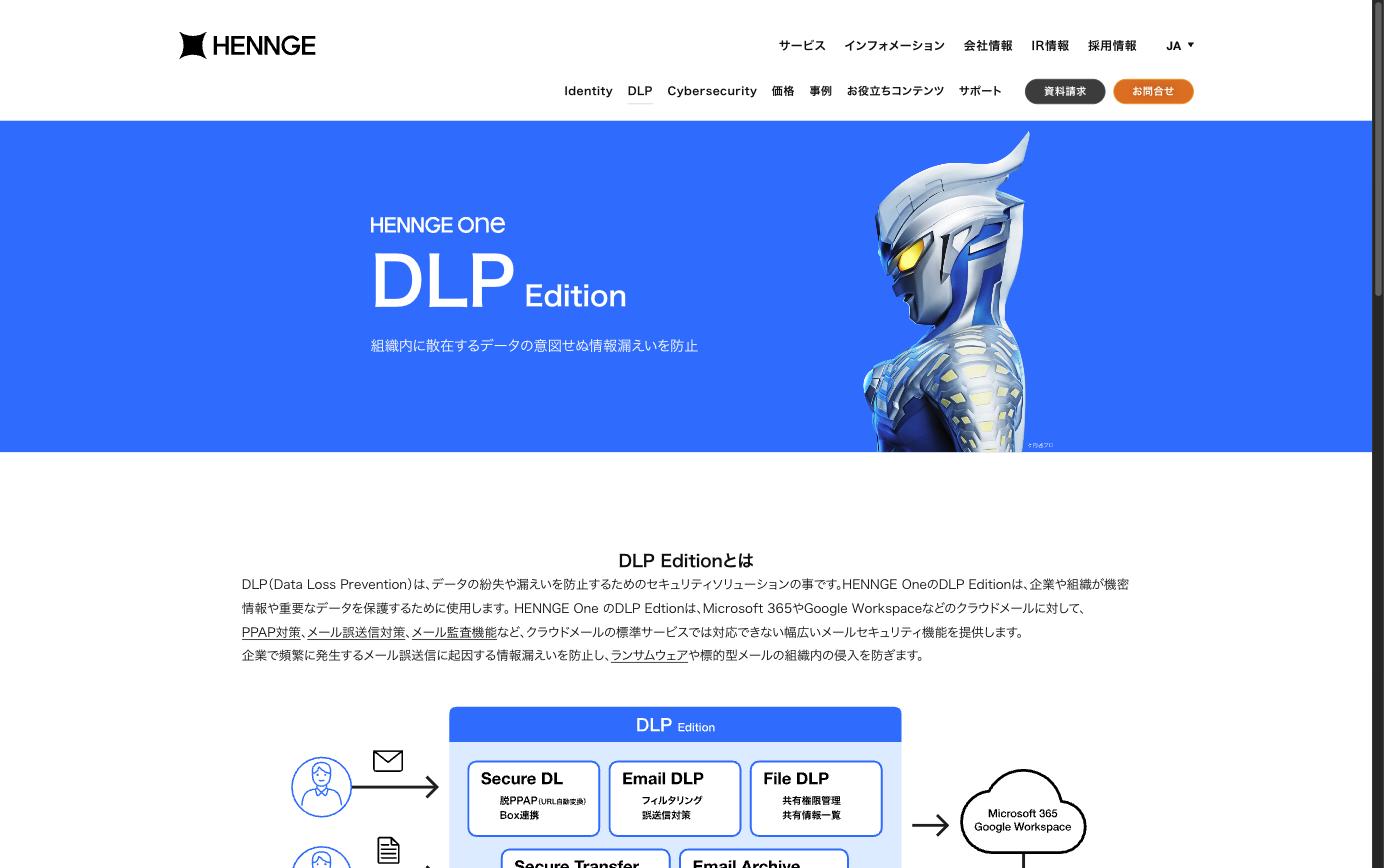
DLP(Data Loss Prevention)Editionは、Microsoft 365やGoogle Workspaceのクラウドメールに対して、メール誤送信対策、脱PPAP(Secure DL)、ファイル共有権限管理(File DLP)、メールアーカイブなど幅広いメールセキュリティ機能を提供します。標的型メールやランサムウェアの侵入防止にも対応しています。
Cybersecurity Edition — エンドポイント・人・プロセスの三方位防御
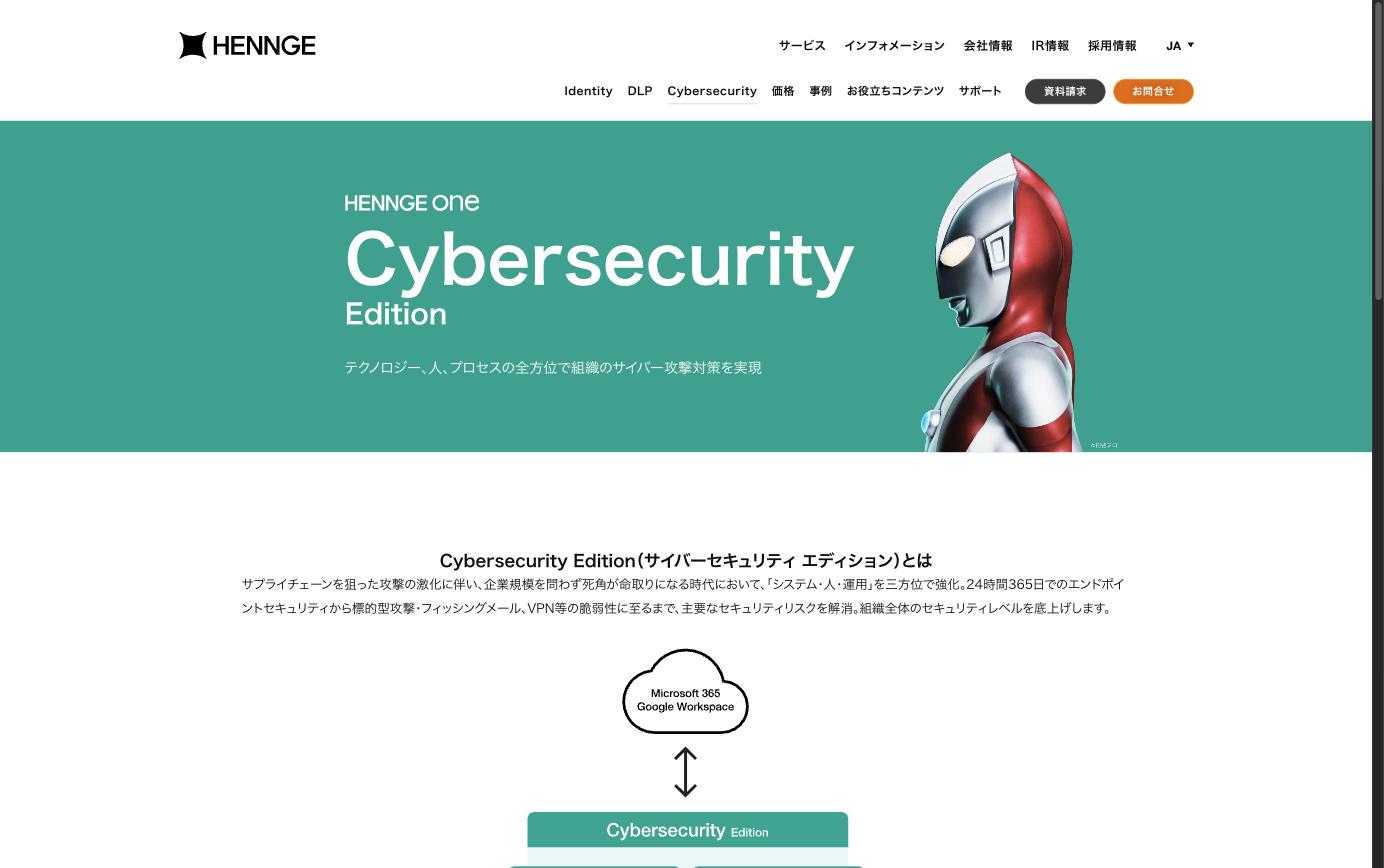
2023年にラインナップに加わったCybersecurity Editionは、エンドポイントセキュリティ、フィッシングメール対策、VPN等の脆弱性対策をカバーします。「システム・人・運用」を三方位で強化し、24時間365日での監視体制を提供。2026年3月からは「Endpoint & Managed Security」として、エンドポイント保護とマネージドセキュリティを統合したサービスの提供を開始しています。
セグメント構成 — HENNGE Oneが売上の94%を占めるSaaS主体の事業構造
HENNGEの事業は「HENNGE One事業」と「プロフェッショナル・サービス及びその他事業」の2セグメントで構成されます。2026年9月期Q3累計では、HENNGE One事業が売上の94.4%を占めており、典型的なSaaS企業のストック型収益構造です。
セグメント別売上構成(2026年9月期 Q3累計)
SaaS KPI — 低解約率が支える安定成長
SaaS企業の成長力を測るうえで重要なKPIを以下にまとめます。特筆すべきは月次解約率(チャーンレート)の低さです。0.30%は年間換算で約3.5%の解約率に相当し、一度契約した企業が長期にわたり利用し続けていることを示しています。
KPI | Q3 FY2026 | 前年同期比 |
|---|---|---|
契約企業数 | 3,881社 | +18.0%(+591社) |
契約ユーザ数 | 314.9万人 | +16.5%(+44.6万人) |
ARR(年間経常収益) | 125.2億円 | +16.7%(+17.9億円) |
ARPU(1ユーザ月額) | 3,975円 | − |
月次解約率 | 0.30% | 改善(前期末0.32%) |
業績推移 — 売上成長率30%超から利益率16%台へ
HENNGEは2023年9月期に黒字転換を果たして以降、売上高・営業利益ともに力強い成長を続けています。2025年9月期は売上高109億円(前期比+30.6%)、営業利益率は16.4%に到達。2026年9月期も増収増益の会社予想を据え置いています。
通期業績推移(売上高・営業利益・営業利益率)
売上総利益率は86.4%(Q3 FY2026累計)と非常に高水準です。SaaS型ビジネスならではの限界利益率の高さに加え、営業体制の強化と広告宣伝費の積極投下により、トップラインの成長と利益率の改善を両立しています。
セグメント別売上推移 — HENNGE One事業が成長を牽引
セグメント別売上高の推移
HENNGE One事業の成長率はFY2024で+23.8%、FY2025で+32.6%と加速しています。一方、プロフェッショナル・サービス及びその他事業は6〜7億円台で推移しており、全体に占める割合は約6%と小さいものの、安定した収益源です。
ARRの推移 — FY2029で200億円を目標
SaaS事業の成長力を端的に示すARRは、着実に積み上がっています。会社はFY2029(2029年9月期)にグループARR 200億円の達成を中期目標として掲げています。
HENNGE One ARRの推移
Q3 FY2026の進捗 — 通期予想に対し高い進捗率
2026年9月期Q3累計(2025年10月〜2026年6月)の業績は、売上高93.9億円(通期予想比73.2%)、営業利益18.5億円(同90.1%)と順調に推移しています。特に営業利益は通期予想の9割に到達しており、広告宣伝費の執行ペース次第では上振れの可能性があります。
項目 | Q3累計実績 | 通期予想 | 進捗率 |
|---|---|---|---|
売上高 | 93.9億円 | 128.3億円 | 73.2% |
営業利益 | 18.5億円 | 20.6億円 | 90.1% |
純利益 | 13.6億円 | 16.0億円 | 85.4% |
成長戦略と投資ポイント
成長戦略 — 新サービスとクロスセルでARR 200億円へ
HENNGEは2026年4月の新製品発表会「HENNGE Unveiled 2026」で、HENNGE Oneのカバー領域をID認証からデバイス・ネットワークへ拡大する新サービスを発表しました。
Endpoint & Managed Security(2026年3月提供開始)— EDR(端末上の脅威検知・対応)とMDR(24時間365日の専門家による監視・運用)を統合したサービス。ランサムウェアやゼロデイ攻撃への自動防御、脆弱性診断、パッチ管理を一体化し、セキュリティ人材不足の企業でも最小限の運用負荷で高水準のエンドポイント防御を実現する
HENNGE Mesh Network(2026年10月以降)— VPNに依存しない次世代ネットワーク。端末同士をP2P(ピアツーピア)で直接接続し、ゲートウェイをインターネットに露出させない設計。IDがロックされると同時にネットワークアクセスも即座に遮断されるため、VPN機器の脆弱性を突いたサイバー攻撃のリスクを根本から排除する
HENNGE Password Manager(2026年10月以降)— SSO非対応のSaaSや社内システムの認証情報を統合管理するパスワードマネージャー。SSOでカバーしきれない「残りの認証」を一元化し、パスワードの使い回しや個人管理の野良アカウントを防ぐ。HENNGE OneのID基盤と連携するため、退職時のアカウント棚卸しも漏れなく行える
HENNGE Domain Protection(2026年10月以降)— DMARCレポートの可視化を通じて、自社ドメインを悪用したなりすましメールの実態を把握し、最適な送信ドメイン認証(DMARC/DKIM/SPF)の運用を支援するサービス。取引先へのフィッシングメールによるブランド毀損や被害拡散を防ぐ
既存のIdentity Edition顧客3,800社超に対して新サービスを追加提案できるクロスセル構造は、ARR成長の重要なドライバーです。会社はFY2029でのグループARR 200億円達成を目標に掲げ、営業体制の強化とM&Aも視野に入れた事業投資を進めています。
強み — 低解約率と高い売上総利益率
HENNGEの最大の競争優位性は、月次解約率0.30%という圧倒的な顧客定着力です。ID管理・メールセキュリティは企業のITインフラの根幹に関わるため、一度導入するとスイッチングコストが高く、解約されにくい構造にあります。売上総利益率は86%台を安定的に維持しており、スケールメリットが効きやすいSaaS企業の特徴を備えています。
リスク — プラットフォーマーの脅威とバリュエーション
最大のリスクは、MicrosoftやGoogleといったクラウドプラットフォーマーがセキュリティ機能を強化し、サードパーティ製品の必要性が薄れる可能性です。Microsoft Entra ID(旧Azure AD)の機能拡充は、HENNGE Oneの一部機能と競合し得ます。ただし、日本企業特有の「Microsoft 365とGoogle Workspaceの併用」や、マルチクラウド環境でのID統合ニーズはプラットフォーマー単体では対応しにくく、HENNGEの差別化ポイントとなっています。
バリュエーション面では、成長率20%前後のSaaS企業としてPSRが高水準にあり、市場環境の悪化や成長率の鈍化時には株価調整リスクがあります。また、売上のほぼ全てが国内市場に依存しており、国内のクラウドセキュリティ市場が飽和した場合の成長の天井も意識しておく必要があります。
競合環境 — 国内IDaaS市場でシェアNo.1を5年連続維持
IDaaS(Identity as a Service)は国内外に多くのプレイヤーが存在しますが、HENNGE Oneは国内IDaaS市場でベンダー売上シェアNo.1を5年連続で獲得しています(ITR調べ、2025年度予測)。主要な競合サービスの特徴と、HENNGEとの違いを整理します。
サービス名 | 提供元 | 特徴 |
|---|---|---|
Microsoft Entra ID | Microsoft | 旧Azure AD。Microsoft 365との深い統合が強み。大企業向けの条件付きアクセス制御が充実。ただし日本企業に多い「Microsoft 365とGoogle Workspaceの併用」環境では機能が限定的 |
Okta | Okta(米国) | グローバルIDaaS最大手。7,000以上のアプリ連携と高い拡張性。エンタープライズ向けの価格帯で、日本語サポートは改善が進むものの英語中心 |
CloudGate UNO | ISR | 国内開発IDaaS。パスワードレス認証(FIDO2/生体認証)に強み。中堅企業の導入実績が多い |
GMOトラスト・ログイン | GMOグローバルサイン | 低価格帯のIDaaS。無料プランありで中小企業の導入障壁が低い。ID管理に特化し、メールセキュリティやエンドポイント防御の機能は持たない |
OneLogin | OneLogin(米国) | 直感的なUIとAIベースの脅威検知が特徴。グローバル展開に強いが、日本市場でのシェアはHENNGE Oneに劣る |
HENNGEの差別化ポイントは3つあります。第一に、ID管理だけでなくメールセキュリティ(DLP)やエンドポイント防御まで一つのプラットフォームで提供できること。競合の多くはSSO/MFAに特化しており、メール誤送信対策やEDR/MDRまでカバーする製品は少数です。第二に、国内3,800社超の導入実績に基づく日本企業のIT環境への最適化です。Microsoft 365とGoogle Workspaceの併用という日本特有の環境や、日本語による導入支援・サポートは海外勢にない強みです。第三に、月額料金にSSO・MFA・メールセキュリティを含むオールインワン型の料金体系です。他社では機能ごとに追加課金が必要なケースが多く、総コストで比較するとHENNGE Oneの優位性が際立ちます。
まとめ
HENNGEは、クラウドセキュリティ領域において「HENNGE One」を軸に安定的かつ高い成長を続けるSaaS企業です。
ARR 125.2億円、月次解約率0.30%の安定したSaaS基盤
Identity・DLP・Cybersecurityの3 Editionに加え、Mesh Network・Password Manager等の新サービスでクロスセル余地を拡大
2025年9月期は売上高109億円(+30.6%)、営業利益率16.4%と利益成長も加速
FY2029のARR 200億円を中期目標に据え、東証プライム市場への区分変更も申請中
投資判断にあたっては、四半期ごとのARR成長率・解約率・ARPU、および新サービスのクロスセル進捗を確認していくことが重要です。プラットフォーマーのセキュリティ機能強化という構造的リスクに対して、マルチクラウド対応や国内企業特有のニーズへの対応力がどこまで差別化として維持できるかが、中長期の投資テーマとなるでしょう。
HENNGE
企業向けクラウドセキュリティサービス「HENNGE One」を提供するSaaS企業。企業が利用する複数のクラウドサービス(Microsoft 365、Google Workspace等)に対して、横断的なアクセス制御・シングルサインオン・多…