eWeLL(5038)の企業分析|訪問看護SaaS「iBow」NRR 108%、営業利益率45%の収益構造
eWeLL(5038)は、訪問看護ステーション向けクラウドサービス「iBow」シリーズを展開するSaaS企業です。全国約2万の訪問看護ステーションのうち18.6%(3,736ステーション)に導入されており、電子カルテ・レセプト・勤怠管理・事務代行までワンストップで提供しています。
2025年12月期は売上高33.9億円(前期比+31.9%)、営業利益15.4億円(同+35.4%)と高成長を持続。営業利益率は45.3%に達し、SaaS企業としてもトップクラスの収益性を誇ります。2026年12月期第2四半期もAI訪問予定ルートの課金開始など新サービスが順調に立ち上がっています。
この記事では、eWeLLのiBowシリーズの事業構造、AIサービス戦略、SaaS KPIの推移、投資判断のポイントを、個人投資家の視点からわかりやすく解説します。
この記事の内容(目次)
会社概要 — 訪問看護DXの先駆者
eWeLLは、看護師出身の中野剛人氏が2012年に大阪で創業しました。「訪問看護の現場をテクノロジーで変えたい」という想いから、紙の記録が主流だった訪問看護の世界にクラウド型電子カルテを持ち込み、業界のDXを牽引してきた企業です。2022年9月に東証グロース市場に上場しています。
項目 | 内容 |
|---|---|
会社名 | 株式会社eWeLL(イーウェル) |
証券コード | 5038(東証グロース) |
設立 | 2012年6月11日 |
代表取締役 | 中野 剛人 |
本社所在地 | 大阪府大阪市中央区 |
決算期 | 12月 |
上場 | 2022年9月(東証グロース) |
従業員数 | 118名(2026年6月末時点) |
事業内容 | 訪問看護向けクラウドサービス「iBow」シリーズの開発・運営 |
売上高の構成はクラウドサービスが85.7%、BPaaS(事務管理代行)が13.9%(2026年12月期上半期)。クラウドサービスが圧倒的な柱で、月額課金型のストック収益が経営の安定性を支えています。
セグメント別売上推移
出典:決算短信よりKabuGraph作成。2026/12は会社予想をクラウド・BPaaS比率で按分
BPaaSは売上構成比こそ14%程度ですが、前年同期比+37.2%と全社で最も高い成長率を示しており、iBow導入先への追加サービスとしてクロスセルが進んでいます。
iBowシリーズとAIサービスの全体像
eWeLLのサービスは、訪問看護ステーションの業務フローに沿って設計された4つのクラウドサービスとAIサービス群で構成されています。中核のiBow(電子カルテ)を起点に、レセプト・勤怠・事務代行と拡張していくことで、1ステーションあたりの月額単価(ARPU)を引き上げるモデルです。
iBow(電子カルテ) — 全サービスの基盤
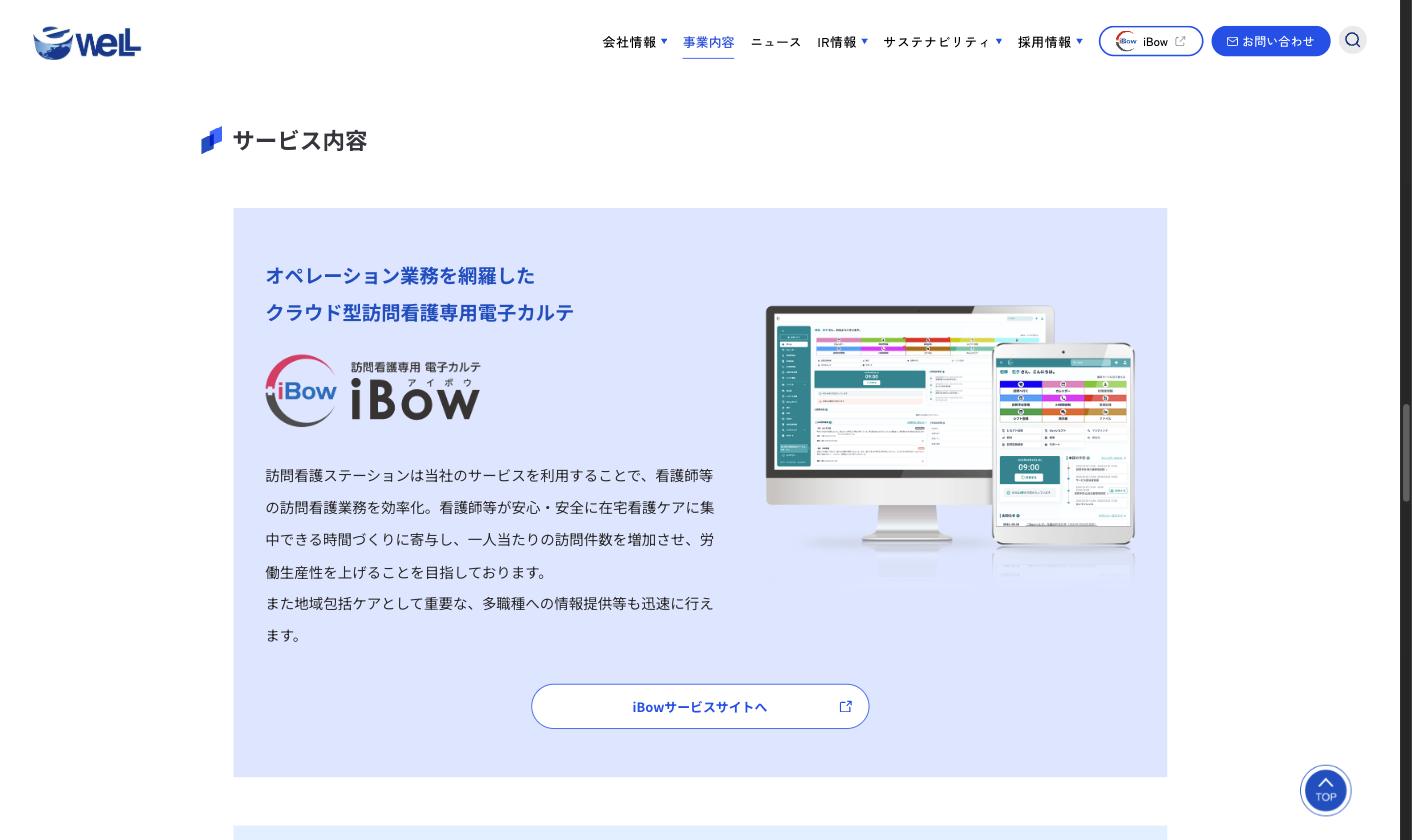
iBowは訪問看護に特化したクラウド型電子カルテです。看護師がタブレットやスマートフォンで訪問先から直接記録を入力でき、訪問看護計画書・報告書・看護サマリーなどの帳票を自動生成します。
2026年6月末時点で3,583ステーションが稼働しており、これは全国の訪問看護ステーション約2万件の約18%に相当します。iBowの導入がレセプト・KINTAI・BPaaSへのクロスセルの入口となるため、全サービスの基盤となるプロダクトです。
iBowレセプト — 記録がそのままレセプトに
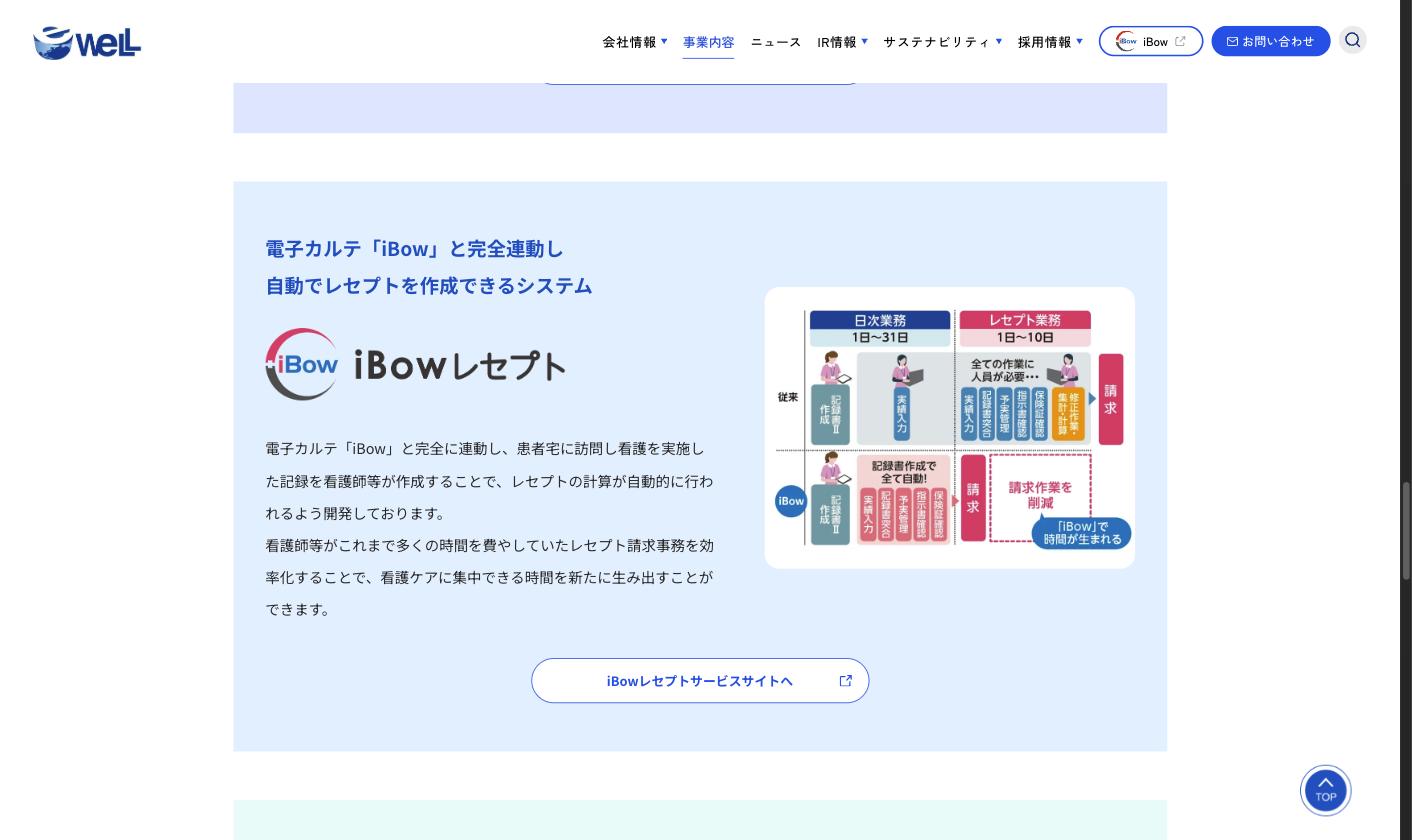
iBowレセプトは電子カルテ「iBow」と完全に連動し、日々の訪問記録からレセプト(診療報酬請求書)を自動で作成するシステムです。従来、看護師が月初10日間にかけて手作業で行っていたレセプト業務を大幅に効率化します。
稼働数は3,110ステーションで、iBow稼働数に対する付帯率は86.8%。iBowを導入すればほぼセットで使われる製品であり、安定した追加収益源になっています。
iBow KINTAI — 訪問看護に特化した勤怠管理
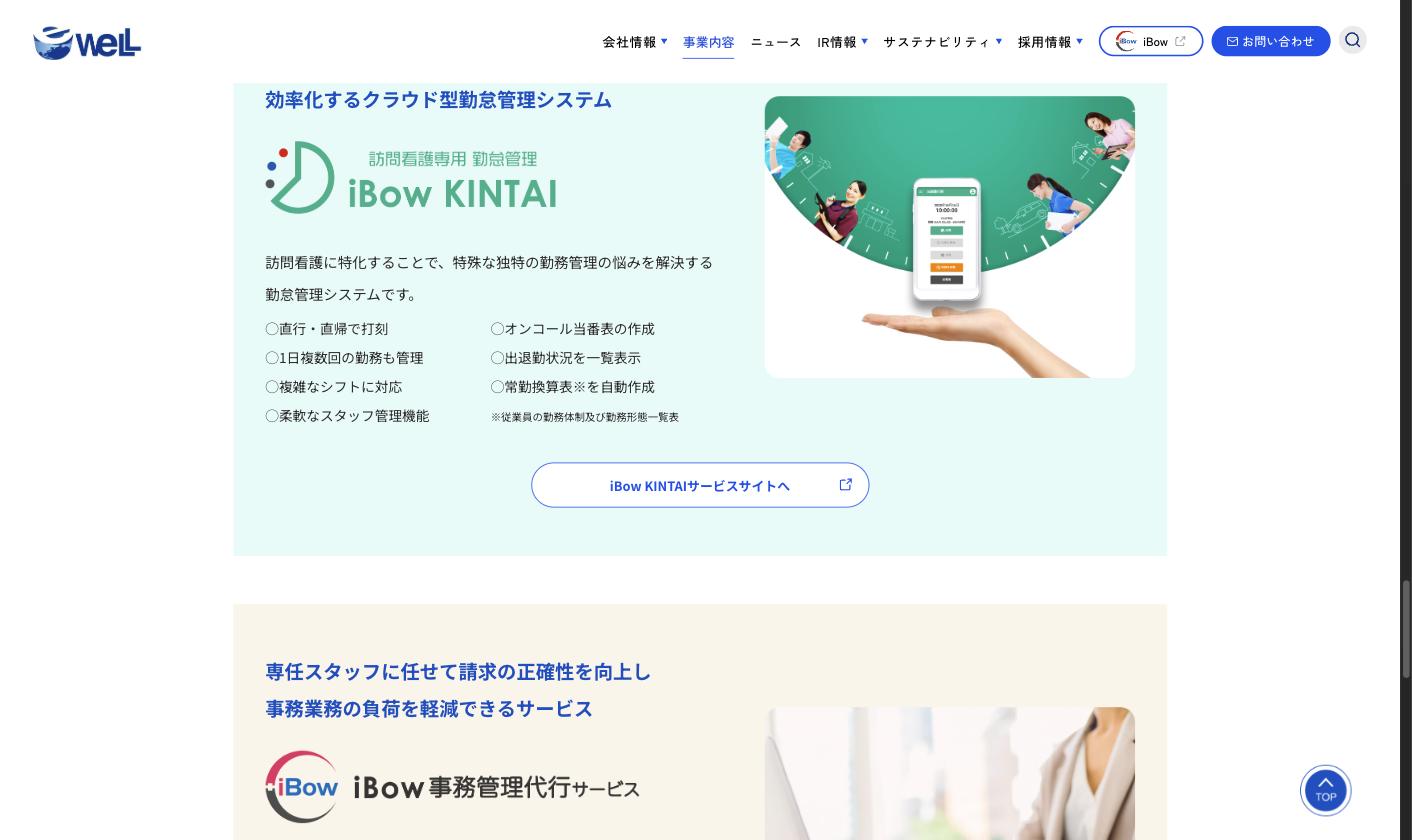
訪問看護は直行・直帰や1日複数回の訪問など、一般的な勤怠管理システムでは対応しにくい勤務形態が特徴です。iBow KINTAIはこうした訪問看護特有のシフトや常勤換算表の自動作成に対応しています。クラウドサービスの売上に含まれ、ARPU向上に寄与しています。
iBow事務管理代行サービス(BPaaS)
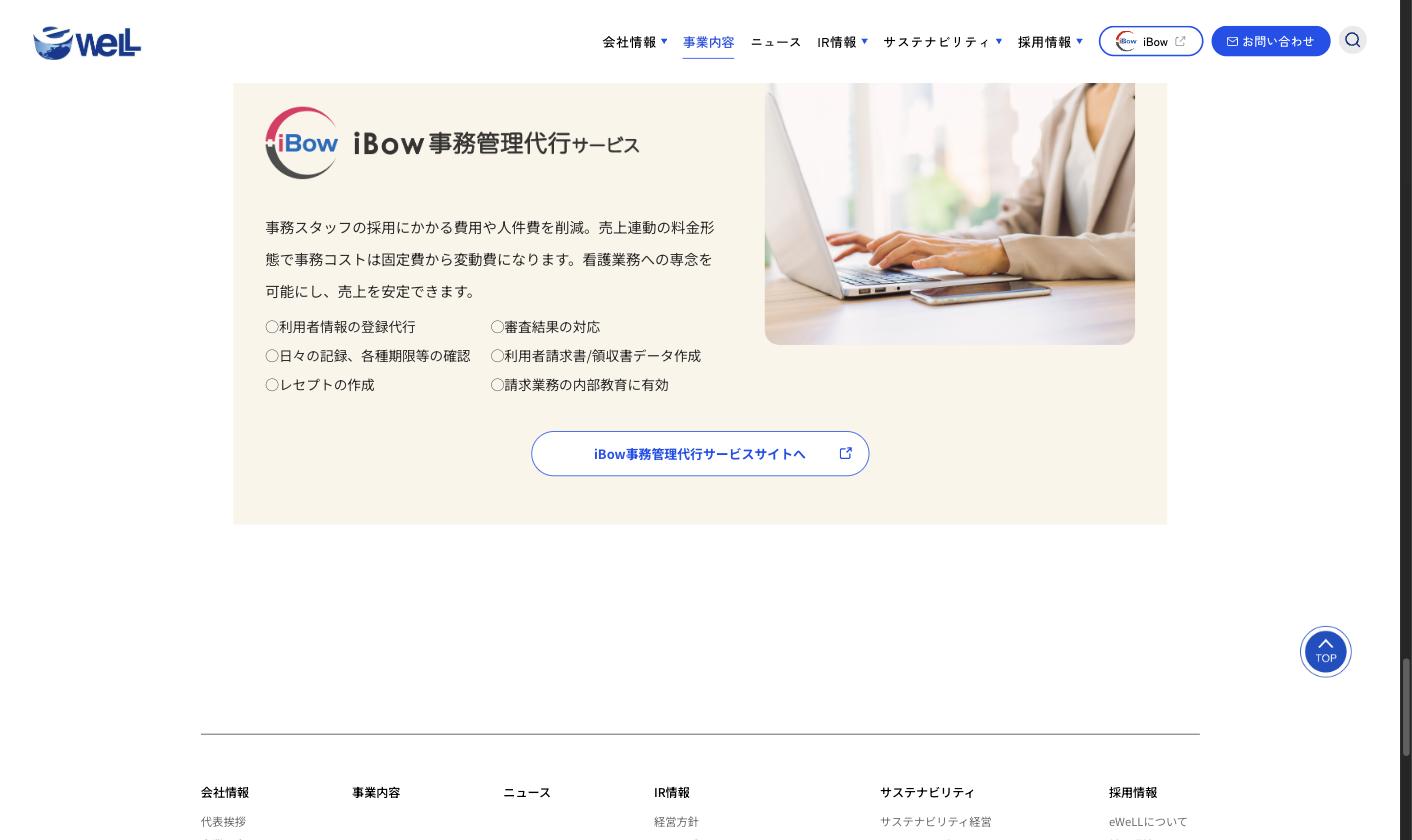
BPaaSは、eWeLLの専任スタッフがiBowのデータを使って利用者情報の登録、レセプトの作成、請求書の作成などの事務業務を代行するサービスです。訪問看護ステーションの多くは小規模で事務専任のスタッフを雇う余裕がないため、「看護師が看護に集中できる環境」を提供するという価値提案が刺さっています。
稼働数は297ステーション(iBow稼働数の8.3%)で、売上成長率は前年同期比+37.2%と全セグメント最速。売上総利益率もFY2023の59.0%からFY2026 Q2は65.2%まで改善しており、スケールメリットが効き始めています。
AIサービス群 — 次のARPU成長エンジン
eWeLLは3,500超のステーションから蓄積された訪問データを活かし、AIサービスの展開を加速させています。現在3つのAIサービスが立ち上がっています。
出典:2026年12月期第2四半期決算説明資料
AIサービスは既存のiBowユーザーへの追加課金であるため、顧客獲得コストがほぼゼロという点が重要です。iBowのAIを利用する医療従事者数は23,670名に達し、全国の訪問看護従事者の12.9%がeWeLLのAIを日常的に使っている計算になります。
業績推移と財務分析
通期業績の推移
通期業績推移(売上高・営業利益・営業利益率・売上成長率)
出典:決算短信よりKabuGraph作成。2026/12は会社予想
注目すべきは営業利益率の急上昇です。FY2020の25.5%からFY2025には45.3%まで上昇しました。SaaS型ビジネスの特性として、一度開発したソフトウェアを追加の原価ほぼゼロで提供できるため、顧客数が増えるほど利益率が改善します。売上原価率はわずか23.9%(FY2026 Q2)で、売上総利益率は76.1%です。
売上成長率は一時期の50%超から20〜30%台に落ち着きましたが、FY2025はAI計画書・報告書の課金開始とBPaaSの拡大が寄与して31.9%へ再加速しています。
SaaS KPIの推移
契約ステーション数と月間平均顧客単価の推移
出典:2026年12月期第2四半期決算説明資料よりKabuGraph作成。顧客単価は各期末時点の月間平均
eWeLLの成長は「契約ステーション数 × 顧客単価」の掛け算で説明できます。契約ST数は毎年400〜500件のペースで純増しており、FY2026 Q2末で3,736件に到達。一方の顧客単価はFY2022末の74,100円からFY2026 Q2の90,900円へ、4年弱で+22.7%上昇しています。iBowレセプト・KINTAI・AIサービスのクロスセルがARPUを押し上げる構造です。
出典:2026年12月期第2四半期決算説明資料
2026年12月期 第2四半期の実績
2026年12月期上半期の累計実績は、売上高19.9億円(前年同期比+24.2%)、営業利益9.5億円(同+20.1%)でした。通期計画に対する進捗率は売上高が46.6%、営業利益が49.1%で、営業利益は業績予想を35百万円上回って着地しています。
下半期は7月から課金を開始したAI訪問予定ルートの売上が乗ること、AIスコアリング機能のリリースが予定されていることから、上半期以上のトップライン成長が期待されます。
EPS・配当の推移
1株あたり利益(EPS)と1株配当の推移
出典:決算短信よりKabuGraph作成。2026/12は会社予想
上場初年度(FY2022)から配当を開始し、毎期増配を続けています。FY2026予想の配当性向は約23.9%。自己資本比率は81.4%で実質無借金、現預金は28.1億円と潤沢です。上半期には自己株式取得(約3億円)も実施しており、株主還元にも目配りした経営です。
投資家が注目すべきポイント
成長ドライバー
訪問看護市場の構造的拡大。全国の訪問看護ステーション数は6年連続で毎年1,000件超の純増が続いており、2026年4月時点で20,051ステーション(CAGR 8.6%)に達しました。超高齢社会の進行と在宅医療の推進(2012年の医療・介護法改正以降の国策)が背景にあり、2040年に向けて市場の拡大は続くと見込まれています。eWeLLにとっては「市場そのものが毎年8%拡大する」という追い風です。
AIサービスによるARPU拡大余地。AI訪問看護計画書・報告書の稼働率は44.9%で、残り半数にまだ伸びしろがあります。さらに7月に課金を開始したAI訪問予定ルート(月額約15,000円)、年内に予定されるAIスコアリング(価格未定)が加わることで、既存顧客のARPUは中長期的に現在の90,900円からさらに上昇する余地があります。NRR 108.0%がそのポテンシャルを示しています。
高いスイッチングコストと参入障壁。訪問看護の電子カルテは、帳票のフォーマット・業務フロー・行政への報告体系に深く組み込まれるため、一度導入されると乗り換えのコストが極めて高くなります。レベニューチャーンレート0.20%(月次)はこれを裏付けており、年間に換算しても解約による売上減少はわずか2.4%程度です。
投資リスク
市場規模の天井。全国のステーション数は約2万件で、仮にシェア30%を取っても6,000件、40%でも8,000件です。現在の3,736件から倍増すれば成長率は鈍化します。市場自体はCAGR 8.6%で拡大しているものの、シェアの限界が見え始めた段階で売上成長率がどこまで維持できるかは注意が必要です。
診療報酬改定リスク。訪問看護ステーションの収入は診療報酬に大きく依存しており、2年ごとの診療報酬改定で報酬単価が引き下げられれば、顧客であるステーションの経営が悪化し、解約やサービス利用縮小につながる可能性があります。一方、2024年の改定では訪問看護の報酬体系が見直され、他社からの切り替え需要を取り込む契機にもなっています。
単一市場への依存。eWeLLのサービスは訪問看護ステーション向けに100%特化しており、他の医療・介護分野への横展開は現時点で行っていません。訪問看護市場に想定外のネガティブイベント(たとえば大手の参入や法制度の大幅な変更)が起きた場合のリスク分散先がないことは認識しておく必要があります。
バリュエーション。FY2026の会社予想EPS 87.83円に対し、株価水準によっては高PERでの取引となっています。営業利益率45%・NRR 108%・チャーン0.2%という質の高いSaaS KPIはプレミアムに値しますが、成長率が20%台に落ち着くフェーズでは、業績の鈍化に対して株価が敏感に反応するリスクがあります。
まとめ
eWeLL(5038)は、訪問看護という構造的に成長する市場でシェア18.6%を握るSaaS企業です。電子カルテ「iBow」を基盤に、レセプト・勤怠・事務代行・AIサービスとラインナップを広げることで1ステーションあたりの月額単価を4年間で+22%引き上げてきた実績があります。
営業利益率45%・NRR 108%・チャーンレート0.2%という指標はSaaS企業として国内トップクラスであり、ストック型の収益構造と極めて低い解約率が経営の安定性を支えています。2026年7月に課金を開始したAI訪問予定ルートやAIスコアリングの投入で、ARPUの上昇余地は引き続き大きいと考えられます。
一方、市場規模の天井(全国2万ステーション)・診療報酬改定リスク・単一市場依存は中長期の課題です。成長率とバリュエーションのバランスを見ながら、シェア拡大のペース・AIサービスのARPU寄与度・NRRの推移を四半期ごとに確認していくことが投資判断のポイントになるでしょう。