TKP(3479)の企業分析|貸会議室からホテル・ブライダルへ拡張する空間再生プラットフォーム
2027年2月期 第2四半期決算まで反映
TKP(3479)は、遊休不動産を貸会議室・ホテル・イベント空間に再生する「空間再生流通事業」のリーディングカンパニーです。
2026年2月期は連結売上高1,143億円(前期比+93.1%)と初の1,000億円超えを達成し、営業利益103億円(同+74.2%)と過去最高を更新しました。リリカラの通期連結化とノバレーゼ・エスクリの損益連結に加え、アパホテル日暮里の信託譲渡益118億円を計上し、純利益も122億円と大幅増となっています。続く2027年2月期の上期(2026年3〜8月の累計)も売上高694億円(前年同期比+39.1%)・営業利益46.8億円(同+44.5%)と中間期の過去最高を更新し、期末には上場以来初めての配当(1株30円)を予定しています。
この記事では、TKPの空間再生ビジネスモデル、3つの事業セグメント、コロナ禍からのV字回復、M&A戦略、投資判断のポイントを、個人投資家の視点から解説します。
会社概要 — 遊休不動産を「使える空間」に変えるビジネス
TKPは、伊藤忠商事出身の河野貴輝氏が2005年に創業した空間シェアリング企業です。オフィスビルの空室や未稼働の宴会場など、遊休不動産を大口で仕入れ、貸会議室やイベント空間として小口で再販売するモデルを確立しました。
項目 | 内容 |
|---|---|
会社名 | 株式会社TKP(旧: ティーケーピー) |
証券コード | 3479(東証グロース) |
設立 | 2005年8月 |
上場 | 2017年3月(東証マザーズ)→ 東証グロース |
代表取締役社長 | 河野貴輝 |
グループ拠点数 | 339拠点・208,958坪(2026年5月末時点) |
本社 | 東京都新宿区市谷八幡町 |
セクター | 不動産業 |
「持たざる経営」で急成長した空間再生企業
TKPのビジネスモデルの核心は「持たざる経営」にあります。不動産を自社で所有せず、普通借家契約・定期借家契約・業務委託契約など複数の契約形態を使い分けることで、固定費リスクを最小化しながらネットワークを拡大してきました。不動産オーナーにとっては空室を埋められ、利用企業にとっては必要な時間だけ空間を使える、三者にメリットがある構造です。
2005年の六本木1号店から始まり、2017年の東証マザーズ上場を経て、2019年には日本リージャス(レンタルオフィス大手)を約467億円(企業価値320百万ポンド)で買収するなど積極的なM&Aで事業を拡大。コロナ禍で一時2期連続の営業赤字に陥りましたが、2023年2月期に営業黒字へ復帰し、2026年2月期には売上1,143億円と過去最高を大幅に更新しています。
3つの事業セグメントを理解する
TKPは2026年2月期時点で「空間再生流通事業」「リリカラ事業」「ノバレーゼ・エスクリ事業」の3セグメントで構成されています。
セグメント別売上構成比(2026年2月期)
空間再生流通事業(売上522億円・営業利益67億円)
TKPの祖業であり、連結営業利益の約65%を稼ぐ中核事業です。このセグメントには以下の事業が含まれます。
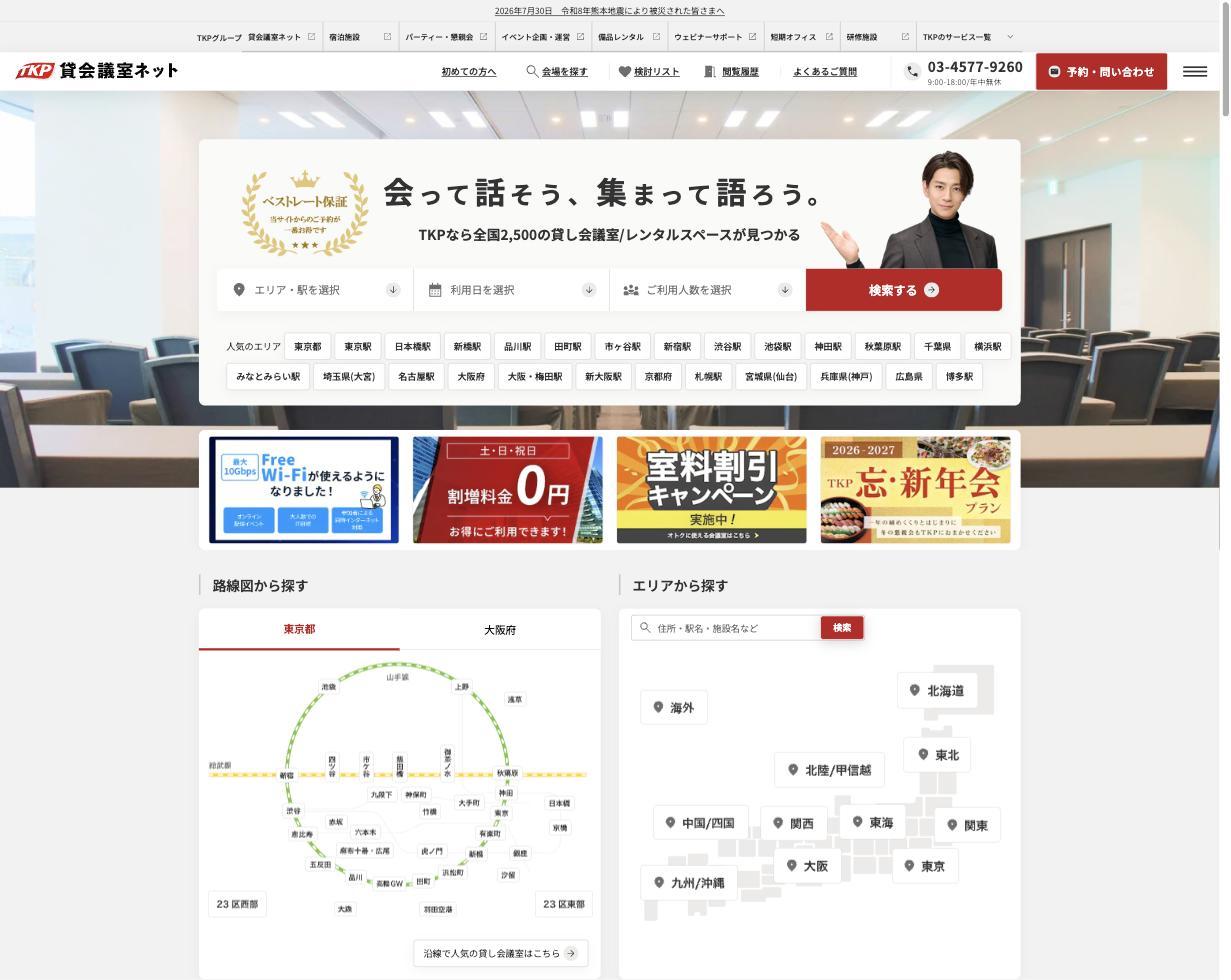
フレキシブルオフィス事業 — 全国2,500室超の貸会議室・宴会場・レンタルスペースを時間単位で提供。業界No.1の直営会議室数を誇り、年間約3万社が利用、リピート率は約90%に達します。
ホテル・宿泊研修事業 — アパホテルとのフランチャイズ契約を軸に、全国で22棟・約3,900室のホテルを運営(2026年10月時点)。宿泊売上は140億円(前期比+34.4%、2026年2月期)と過去最高を記録しています。
イベントプロデュース事業 — 会場選定から機材・音響・照明・当日運営までワンストップで提供。Web配信・ハイブリッド開催にも対応しています。
料飲・バンケット事業 — 専属ホテルシェフによるケータリングやパーティー・懇親会サービスを提供しています。
2026年2月期の空間再生流通事業は前期比+24.0%の成長を達成。フレキシブルオフィスの坪単価はコロナ前比+8.6%と構造的な単価上昇トレンドが確認されています。
リリカラ事業(売上332億円・営業利益8.6億円)
2024年6月のTOBでTKPの連結子会社(出資比率約53%)となったリリカラは、壁紙・カーテンなどインテリア資材の専門商社です。TKPの空間再生事業との相乗効果(内装施工の内製化)を狙った買収で、損益計算書の連結は2025年2月期第3四半期からのため、2026年2月期が初の通期連結となり売上332億円(前期比+93.8%)を計上しています。営業利益率は2.6%と薄利ですが、TKP施設の改装・新設時にグループ内で内装工事を完結できるシナジーが期待されています。
ノバレーゼ・エスクリ事業(売上291億円・営業利益27.4億円)
2024年に子会社化したノバレーゼと、2025年11月に連結子会社化したエスクリのブライダル事業です。2026年4月に両社は合併し、新会社「オンザページ」として国内最大級のブライダルグループが誕生しました。TKPのホテル・宴会場施設とブライダル事業の会場ニーズには高い親和性があり、グループ内での送客や会場活用によるシナジーが見込まれています。
業績推移と財務分析
TKPの業績はコロナ禍を挟んで大きく3つのフェーズに分かれます。
通期業績推移(売上高・営業利益・営業利益率)
コロナ前(〜2020年2月期):急成長フェーズ
創業から10年あまりで売上高は約25倍に拡大。2020年2月期には売上543億円・営業利益63億円を記録し、リージャス買収も完了させるなど成長のピークにありました。
コロナ禍(2021〜2022年2月期):2期連続の営業赤字
対面の会議・研修需要が蒸発し、2021年2月期は営業損失25億円に転落。翌期も営業赤字が続きました。しかし固定費の圧縮(不採算拠点の解約)が効き、2023年2月期は営業利益35.8億円と営業黒字に復帰。同期末の2023年2月にはリージャス事業を三菱地所へ売却し、売却損で最終損益は△49億円の赤字となったものの、財務体質を立て直しています。
回復・拡大期(2023年2月期〜):M&Aと本業回復の二本柱
黒字復帰後は本業の空間再生流通事業が堅調に回復する一方、リリカラ・ノバレーゼ・エスクリの子会社化によって連結規模が急拡大。2026年2月期の売上1,143億円は前期比ほぼ倍増ですが、その約半分はM&Aによる新規連結の寄与です。
セグメント別業績(2026年2月期)
セグメント | 売上高 | 営業利益 | 利益率 |
|---|---|---|---|
空間再生流通事業 | 522億円 | 67億円 | 12.9% |
リリカラ事業 | 332億円 | 8.6億円 | 2.6% |
ノバレーゼ・エスクリ事業 | 291億円 | 27.4億円 | 9.4% |
連結合計 | 1,143億円 | 103億円 | 9.0% |
2027年2月期 上期(2026年3〜8月):中間期の過去最高を更新
2026年10月15日に開示された2027年2月期の上期(第2四半期累計、2026年3〜8月)は、売上高694億円(前年同期比+39.1%)・営業利益46.8億円(同+44.5%)と大幅な増収増益で、売上高・営業利益・経常利益はいずれも中間期として過去最高でした。会社は、前期の第4四半期に連結したエスクリの寄与に加え、対面の会議・研修や懇親会の需要を捉えた貸会議室の好調と、インバウンド需要で宿泊の単価・稼働率が高い水準を保ったことを挙げています。純利益は24.6億円(同+51.4%)で、減損損失7.2億円を含む特別損失7.8億円を計上したうえでの増益です。
項目 | 2026/2期 上期 | 2027/2期 上期 | 前年同期比 |
|---|---|---|---|
売上高 | 499.0億円 | 694.0億円 | +39.1% |
営業利益 | 32.4億円 | 46.8億円 | +44.5% |
経常利益 | 28.3億円 | 43.6億円 | +54.3% |
純利益 | 16.2億円 | 24.6億円 | +51.4% |
セグメント別では、2027年2月期から「ノバレーゼ・エスクリ事業」が「オンザページ事業」に改称されています。
空間再生流通事業:売上高295.1億円(+18.2%)・セグメント利益40.2億円(+23.0%)。フレキシブルオフィスの坪当たり売上高(6〜8月の平均)は48,069円と前年同期比+946円で、第2四半期として過去最高
リリカラ事業:売上高163.5億円(+6.5%)・セグメント損失0.5億円(前年同期は1.3億円の損失)。会社は仕入コストの上昇、住宅・オフィスの工事遅延、新見本帳の前倒し配布の費用で利益が期初の想定を下回ったとし、価格改定などで下期の挽回を図るとしています
オンザページ事業:売上高237.0億円(+144.2%)・セグメント利益7.2億円(+483.0%)。前年の第4四半期から連結したエスクリの寄与に加え、ブライダルの平均ゲスト数・組単価の伸びと建築不動産事業の好調で増益
出典:TKP 2027年2月期 第2四半期(中間期)決算短信(セグメント情報)・2027年2月期 第2四半期決算説明会資料よりKabuGraph作成。増減率は前年同期比
通期予想(売上高1,460億円・営業利益110億円・純利益40億円)は4月14日公表の値のまま据え置かれ、上期の進捗率は売上高47.5%・営業利益42.6%です。会社は通期予想の達成へ向けて順調に進んでいるとしています。中間期末の自己資本比率は29.7%(前期末29.3%)、有利子負債は779億円です。
バリュエーション
2026年10月29日の終値1,938円で計算すると、PER 6.1倍(2026年2月期実績)・PBR 1.43倍と市場平均と比較して割安な水準です。ただしPERが低いのは信託譲渡益による一時的な利益嵩上げの影響が大きく、2027年2月期の会社予想EPS 108.11円で計算した予想PERは約17.9倍になる点には注意が必要です。PBRは自己株式取得後の中間期末の自己資本(1株当たり約1,352円、KabuGraph算出)で計算しています。ROEは21.5%(KabuGraph算出、短信の自己資本当期純利益率は26.9%)と高く見えますが、これも信託譲渡益を含んだ値で、譲渡益を除けば1桁台後半にとどまります。
株主還元:初配・株主優待・自己株式取得
TKPは2017年の上場以来無配でしたが、2026年10月に初めての配当(2027年2月期末に1株30円)を決めました。株主還元は配当のほか、株主優待と自己株式取得で行っています(TKP 配当予想の修正(初配)に関するお知らせ・2027年2月期 第2四半期決算説明会資料・TKP株主優待ページより)。
配当:2026年10月15日、2027年2月期の配当予想を0円から期末30円に修正しました(上場以来初の配当)。会社は収益基盤の強化や財務状況などを総合的に勘案し、成長投資を続けながら利益還元ができる体制が整ったと説明しています。今後は年1回の期末配当で、連結配当性向30%程度を目安とする方針です。2026年10月29日終値での予想配当利回りは約1.5%
株主優待:毎年2月末日時点で100株以上を保有する株主に、グループの宿泊・飲食・ブライダル施設で使える優待券を贈呈。100株以上で1,000円券×10枚、500株以上はこれに10,000円券×2枚が加わり、4,000株以上では10,000円券×19枚まで増えます。5月の株主総会招集通知に同封され、有効期間は6月1日から翌年2月末まで
自己株式取得:2025年2月期から2026年2月期にかけて69億円分を取得したのに続き、2026年6月11日に3度目となる自己株式取得(上限200万株・35億円、自己株式を除く発行済株式数の5.23%、取得期間6月12日〜8月24日)を決議。8月6日に累計195.5万株・約35億円で取得を終えたと発表しています
成長ドライバーとM&A戦略
TKPの成長戦略は「空間」を軸にした水平展開(拠点数拡大)と垂直統合(周辺事業のM&A)の二本柱です。
アパホテルFCの積極拡大
TKPはアパホテルとのフランチャイズ契約を通じてホテル事業を急拡大しています。2025年5月には宮崎・山口で3棟を取得、2025年12月には姫路・魚津で2棟を取得し、FCホテルは全22棟・約3,900室に拡大しました(2026年10月時点)。2026年9月には、TKPとして山形県で初めてのホテルとなる「アパホテル〈山形駅前〉(仮称)」(全237室、2028年3月開業予定)の起工式を行い、開業前の施設を含めると23棟になります。アパブランドの集客力とTKPの宴会場・会議室の法人需要を組み合わせることで、平日は企業研修、週末はレジャー宿泊と稼働率を最大化する戦略を採っています。
ブライダル事業の統合と拡大
2024年にノバレーゼ、2025年11月にエスクリを連結子会社化し、2026年4月に両社を合併して新会社「オンザページ」を設立しました。国内最大級のブライダルグループとして、TKPのホテル・宴会施設との相互送客や会場の有効活用が期待されます。営業利益率9.4%と空間再生流通事業に次ぐ収益性を持ち、今後のシナジー効果が注目されます。
リリカラとのインテリア内製化
壁紙・カーテンなどインテリア資材商社のリリカラを子会社化したことで、TKP施設の内装・改装をグループ内で完結できるようになりました。リリカラ単体の利益率は2.6%と低いものの、外注コスト削減と工期短縮の効果がグループ全体の収益性改善に寄与する構造です。
2027年2月期の業績予想
項目 | 2027/2期予想 | 前期比 |
|---|---|---|
売上高 | 1,460億円 | +27.7% |
営業利益 | 110億円 | +6.8% |
純利益 | 40億円 | △67.5% |
営業利益は2026年2月期に2020年2月期(63億円)以来6期ぶりに過去最高を更新し、2027年2月期予想でも2期連続の最高更新が見込まれており、本業の成長は着実に続いていると評価できます。上期(3〜8月の累計)の営業利益46.8億円は通期予想の42.6%で、会社は10月15日の中間決算でも予想を据え置いています。純利益の大幅減益は信託譲渡益の反動であり、本業の実力とは分けて捉える必要があります。
投資リスク
M&A統合の実行リスク
TKPは短期間にリリカラ(インテリア)、ノバレーゼ・エスクリ(ブライダル)と異業種の子会社化を進めています。特にエスクリは取得直前の2026年3月期上期(2025年4〜9月)に営業損失11.7億円を計上し、通期予想も下方修正していた会社であり、経営再生とシナジー創出の両立は容易ではありません。過去のリージャス買収でも約467億円(企業価値)を投じたものの、コロナ禍を経て売却に至った経緯があり、M&A戦略の実行力を見極める必要があります。
景気変動への感応度
企業の会議・研修需要、ホテルの稼働率、ブライダル需要はいずれも景気変動やパンデミックの影響を強く受けます。コロナ禍では2期連続の営業赤字に陥った実績があり、次の景気後退局面でもグループ全体の業績が大きく下振れるリスクがあります。
特別利益への依存
2026年2月期の純利益122億円のうち、信託譲渡益118億円(税引前)が占める比率は極めて大きく、譲渡益と税効果を除いた実力ベースの純利益は40億円前後です。経常的な収益力は純利益の数値ほど高くないことに留意が必要です。今後も物件の売却益で利益を底上げする可能性がありますが、こうした一時的な利益に依存する体質は評価が分かれるポイントです。
財務レバレッジと有利子負債
M&Aの積み重ねにより総資産は1,708億円(2026年2月期)に膨らみ、有利子負債は792億円(前期末比+282億円)に増えています。自己資本比率は29.3%(前期末34.1%)と、エスクリ連結や借入増で前期から4.8ポイント低下しており、不動産・ホテル事業を抱える会社としては標準的でも、グロース企業としてはやや低い水準です(2027年2月期中間期末は29.7%、有利子負債は779億円)。金利上昇局面では借入コストの増加が利益を圧迫するリスクがあります。
グロース市場の流動性
TKPは東証グロース市場に上場しており、プライム市場と比較して売買代金や機関投資家の参加が限定的な面があります。時価総額は約828億円(2026年10月29日終値ベース)とグロース市場では大型ですが、大口の売買が株価に与える影響は大きくなりがちです。
まとめ
TKPは「遊休空間を価値ある場に変える」というシンプルなコンセプトで国内最大の貸会議室ネットワークを築き、さらにホテル・ブライダル・インテリアへとバリューチェーンを拡張してきた企業です。
投資判断のポイントは、本業の空間再生流通事業の成長力と、M&Aで急拡大したグループの統合シナジーをどう評価するかに尽きます。
強気材料: 空間再生流通事業は前期比+24%成長を持続し、2027年2月期上期も売上高・営業利益・経常利益が中間期の過去最高。アパホテルFCは22棟まで拡大、ブライダル統合で業界最大級に。期末に上場以来初の配当(30円)を予定
弱気材料: 2027年2月期は純利益△67.5%(特別利益反動)、エスクリの経営再生リスク、景気感応度の高さ
注目指標: 本業ベースの坪単価・RevPAR推移、ブライダルセグメントの利益率改善、自己資本比率の推移
見かけの売上・利益成長率だけでなく、M&A効果と本業の実力を分けて評価し、中長期でグループシナジーが実現するかを見極めることが重要です。
TKP
TKPは、不動産オーナーから遊休不動産を大口・割安で借り受け、会議室や宴会場、宿泊施設などの空間に再生して小口で貸し出す「空間再生流通事業」を主力とします。不動産を保有せず契約の形で確保するのが特徴で、国内外に339拠点・約20.9万坪を展…