TKC(9746)の企業分析|税理士1.1万人ネットワークと自治体DXの「二刀流」モデル
TKC(9746)は、全国1.1万名超の税理士・公認会計士で構成する「TKC全国会」と連携して会計事務所に情報サービスを提供するとともに、地方公共団体向けに行政クラウドシステムを展開する、創業60年の情報サービス企業です。
2025年9月期は売上高834.8億円(前期比+11.0%)、営業利益161.4億円(同+4.1%)と増収増益を達成。2026年9月期は、自治体システムの標準化に伴う一時的な特需が第2四半期まで大きく寄与し、Q3累計(9ヶ月)の営業利益は165.3億円(前年同期比+26.8%)と大幅増益でした(2026年9月期 第3四半期決算短信)。
会社は8月に通期予想を上方修正(営業利益176.0億円)しましたが、特需は2026年4月以降収束しており、2027年9月期は特需の反動で減収を計画しています。特需を除いた事業基盤をどこまで伸ばせるかが、これからの焦点です。
この記事では、TKCの2つの事業の仕組みと競争優位、業績推移と標準化特需後の見通し、AIエージェント戦略、投資判断のポイントを、個人投資家の視点からわかりやすく解説します。
この記事の内容(目次)
会社概要 — 会計事務所と地方自治体の「二刀流」情報サービス
TKCは、公認会計士・税理士の飯塚毅氏が1966年に栃木県宇都宮市で創業した情報サービス企業です。「会計事務所の職域防衛と運命打開」「地方公共団体の行政効率向上」という2つの事業目的を掲げ、創業以来一貫して会計事務所と地方公共団体の2分野に専門特化してきました(TKC 会社概要)。
項目 | 内容 |
|---|---|
会社名 | 株式会社TKC |
証券コード | 9746(東証プライム) |
設立 | 1966年10月(創業者: 飯塚毅) |
代表取締役社長 | 飯塚真規 |
従業員数 | 2,964名(連結、2025年9月末時点) |
本社 | 栃木県宇都宮市 |
セクター | 情報・通信業 |
決算月 | 9月 |
60年間ブレない「二刀流」戦略
TKCの特徴は、創業以来60年にわたって会計事務所と地方公共団体という2つの専門市場に特化し続けている点にあります。情報サービス業界では多角化が一般的ですが、TKCは法律・会計の専門領域に絞り込むことで、深い業務知見とシステムの信頼性を築いてきました。
1966年 — 飯塚毅が栃木県計算センターとして設立。会計事務所向け計算サービスを開始
1971年 — 「TKC全国会」を結成。税理士・公認会計士の全国ネットワークを構築
1996年 — 東証二部から一部へ指定替え(現・東証プライム。初上場は1987年の東証二部)
2020年 — 「FXクラウドシリーズ」の提供を開始。中小企業の経理DXを推進
2026年 — 164団体のガバメントクラウド移行を完了。AIエージェントの提供を予定
2025年9月期の売上構成比は、会計事務所事業が63.3%、地方公共団体事業が33.0%、印刷事業が3.7%。会計事務所向けが安定収益の柱、地方公共団体向けが成長の柱という構図です(2025年9月期 決算短信)。
ただし、地方公共団体向けの直近の急成長は、自治体システムの標準化に伴う一時的な特需によるものです。特需が収束した後は、移行した団体から継続的に入るサブスクリプション型の収益をどこまで積み上げられるかが焦点になります(後述)。
セグメント別売上構成比(2025年9月期)
通期業績推移(売上高・営業利益・営業利益率)
2つの事業を理解する
TKCの事業は「会計事務所事業」「地方公共団体事業」「印刷事業」の3セグメントで構成されますが、収益の柱は前者2つです。それぞれの仕組みを見ていきましょう。
会計事務所事業 — TKC全国会1.1万名が支えるストック型ビジネス
会計事務所事業は売上高528.3億円(2025年9月期)、営業利益率23.6%を稼ぐ収益の柱です。TKC独自のビジネスモデルは「TKC全国会」にあります。
会計事務所事業の核は、TKC会員事務所が関与先企業に毎月巡回監査を行い、月次決算を確定させる「TKCシステム」にあります。遡及的な訂正加除を禁止する仕組みにより、TKCが無償発行する「記帳適時性証明書」は税務申告の信頼性を第三者として証明します。この仕組みがスイッチングコストを高め、競合への乗り換えを起こりにくくしています。
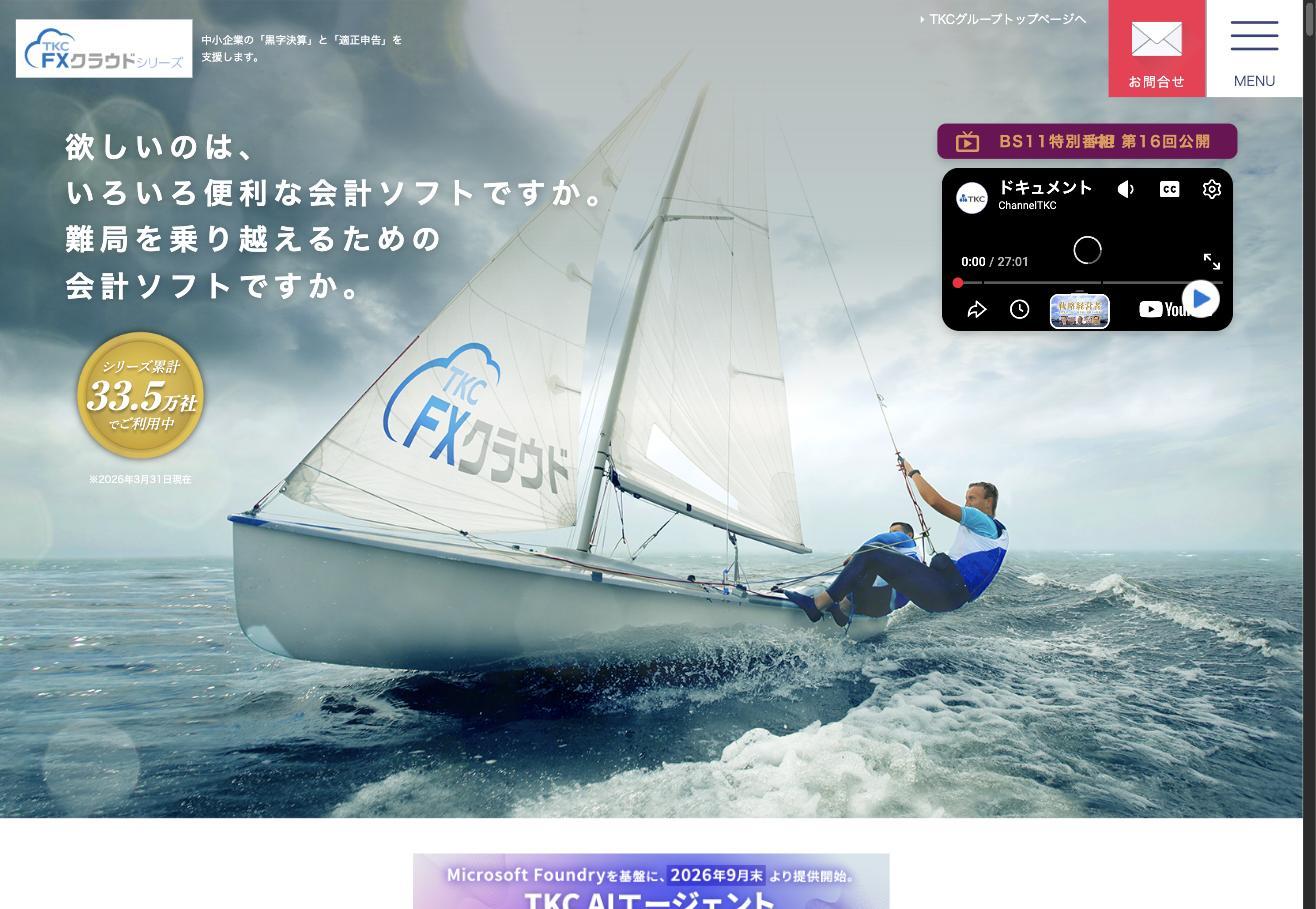
関与先企業向けの財務会計システム「FXシリーズ」(FXクラウドシリーズほか)は、利用社数が33.5万社超に達しています(2026年3月末時点)。企業規模に応じて「FXまいスタークラウド」(小規模事業者向け)、「FX2クラウド」(中小企業向け)、「FX4クラウド」「FX5クラウド」(中堅・大企業向け)とラインアップを揃え、電子帳簿保存法への完全準拠やペポルインボイス対応など、制度対応の早さも競争力の源泉です。
大企業向けでは、連結会計・グループ通算(旧・連結納税)などの「TKC連結グループソリューション」が約6,200企業グループに導入され、上場企業における市場シェアは44%に達しています。上場企業売上高トップ100社のうち94社(94%)がTKCシステムを利用しており、大企業の税務・会計インフラとして確固たるポジションを築いています(2026年9月期 第3四半期決算短信 p.6)。
また、2026年5月にはAIエージェント「OMSエージェント」「FXエージェント」の開発方針を公表し、2026年9月末から順次提供する予定です。「Governance by Design」と「Human in the Loop」を設計原則に据え、データ保護と税理士法に準拠した安全なAI活用を目指す「Platform-Native AI」のアプローチが特徴です。
地方公共団体事業 — ガバメントクラウド移行完了と次なるスマート行政DX
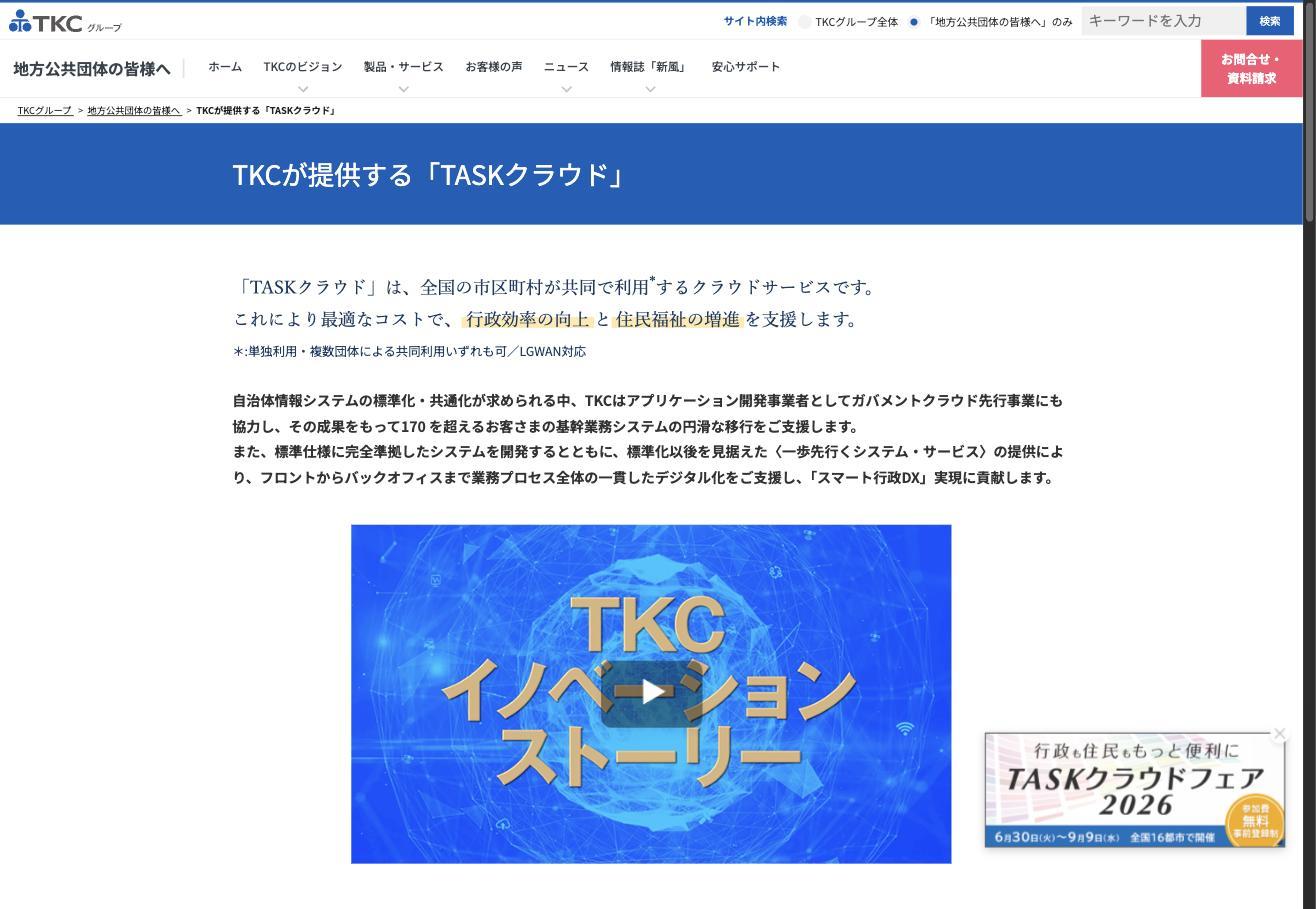
地方公共団体事業は売上高275.7億円(2025年9月期、前期比+26.7%)と、自治体システムの標準化対応で大きく伸びたセグメントです。主力は自治体向けクラウドサービス「TASKクラウド」で、「TKC行政クラウドサービス」全体では1,150を超える地方公共団体(都道府県・市区町村)に採用されています。
2026年9月期の最大のトピックは、顧客164団体(48市・99町・17村)すべてで標準仕様準拠システムへの切り替えとガバメントクラウドへの移行を完了したことです(2026年2月9日ニュースリリース)。国が定める移行期限(2026年3月末)より前に全団体の移行を完了しています。
Q3累計(2025年10月〜2026年6月の9ヶ月)の地方公共団体事業は、売上高253.3億円(前年同期比+36.1%)、営業利益69.2億円(同+304.3%)と大幅増益でした。牽引役は移行支援のコンサルティング売上(同+810.3%)で、支援した団体が前年同期の2団体から96団体に増えたことによる一時的な収益です。
この標準化特需は第2四半期(2026年1〜3月)をピークに、4月以降は収束しました。一方で、移行に伴うガバメントクラウド運用管理補助業務の受託と、ソフトウェア利用の料金体系の改定により、ソフトウェア売上は伸びています(9ヶ月累計で前年同期比+23.2%。2026年9月期 第3四半期決算短信)。
TASKクラウドは住民記録、税務、福祉、国保、年金、公会計など自治体業務を幅広くカバーします。特需が収束した後の成長ドライバーとして、会社は「スマート行政DX」を掲げて次の項目を挙げ、サブスクリプション型の収益を積み上げる方針です(2026年9月期 第2四半期決算短信)。
ガバメントクラウド運用管理補助業務 — 移行した団体のクラウド運用を補助する業務。移行に伴い新たに受託したサブスクリプション型の収益
TASKクラウドかんたん窓口システム — 「行かない・待たない・書かない」窓口を実現。130団体に導入
TASKクラウドスマート申請システム — 行政手続きのオンライン化を支援。大阪市・横浜市など政令指定都市を含む70団体に導入
TASKクラウド証明書コンビニ交付 — マイナンバーカードを活用したコンビニでの各種証明書交付。280団体に導入
公金納付のデジタル化 — 2026年9月開始の新制度に対応。eLTAX連携と各種税務システムを統合
TASKクラウド公会計システム — 機能の拡充を進める。新規受託でサブスクリプション型の利用料が増加
印刷事業(TLP)
子会社の株式会社TLP(旧・東京ラインプリンタ印刷)が手がける印刷事業は、コンピュータ用連続伝票やデータプリントサービスを提供しています。売上高は30.8億円(2025年9月期)で全体の3.7%を占めます。デジタル化の進展に伴い紙の帳票需要は減少傾向ですが、選挙に係る通知業務や年末調整関連のアウトソーシング受託で底堅い需要があります。
業績推移と財務分析
通期業績の推移
TKCの通期業績は2022年9月期から4期連続で増収増益となり、2026年9月期も会社予想で5期連続を見込んでいます。営業利益率は19〜20%台で安定しており、2026年9月期の会社予想は売上高868.0億円(前期比+4.0%)、営業利益176.0億円(同+9.0%)です。
決算期 | 売上高 | 営業利益 | 営業利益率 | 純利益 | EPS |
|---|---|---|---|---|---|
2022/9 | 678.4億円 | 133.5億円 | 19.7% | 93.2億円 | 177.62円 |
2023/9 | 719.2億円 | 143.4億円 | 19.9% | 108.3億円 | 206.54円 |
2024/9 | 752.2億円 | 155.1億円 | 20.6% | 112.7億円 | 216.21円 |
2025/9 | 834.8億円 | 161.4億円 | 19.3% | 120.9億円 | 234.31円 |
2026/9(予) | 868.0億円 | 176.0億円 | 20.3% | 128.5億円 | 248.93円 |
投資指標
指標 | 値 |
|---|---|
株価 | 4,020円 |
時価総額 | 1,988億円 |
PER(実績) | 17.2倍 |
PBR | 1.90倍 |
配当利回り(実績) | 2.74% |
ROE | 11.5% |
自己資本比率 | 85.5%(2026年6月末時点) |
株価指標は2026年9月30日終値時点です。PER 17.2倍は、東証プライムの情報・通信業の平均PER(単純平均19.3倍、2026年8月末)をやや下回ります。ただし大型株の影響が大きい加重平均(12.5倍)よりは高く、業種の中で割安とまでは言えません。
自己資本比率85.5%と極めて健全な財務基盤を持ち、有利子負債も軽微。ROE 11.5%は高くはありませんが、会社はROE 11.0%以上を目標に掲げ、2025年12月に5年間で最大150億円の自社株買い方針を策定しました(株主還元方針の策定に関するお知らせ)。2026年9月期は7月までに約88億円(229万株)を取得し、全て消却しています(2025年9月期は33億円)。
配当推移 — 12期連続増配を予定
1株配当の推移(分割調整後)
TKCは12期連続の増配を予定しています。2026年9月期の配当予想は1株あたり126円(中間55円+期末71円)で、前期の110円から16円の増配です(期末配当の内訳は普通配当55円+特別配当16円)。Q3決算発表と同日に配当予想の上方修正を発表しました。配当性向は46.9%(2025年9月期実績)と、利益の約半分を株主に還元するバランスの取れた方針です。
投資家が注目すべきポイント
成長ドライバー
1. 特需後の自治体事業 — サブスクリプション収益の積み上げ
移行支援の特需は第2四半期(2026年1〜3月)をピークに収束しましたが、移行した団体からはガバメントクラウド運用管理補助業務や、料金体系を改定したソフトウェア利用料といった継続的な収益が入り始めています。会社は2027年9月期を特需の反動で減収と計画する一方、特需を除いた事業基盤では増収増益を見込んでいます(2025年11月公表の計画。2025年9月期 決算短信)。
かんたん窓口システム(130団体)、スマート申請(70団体)、証明書コンビニ交付(280団体)はいずれも全国約1,700の市区町村に対してまだ浸透率が低く、サブスクリプション型のソフトウェア利用料が継続的な収益を生む構造です。2026年9月開始の公金納付デジタル化対応も新たな需要を創出します。
2. AIエージェントによる付加価値向上
2026年9月末から順次提供予定の「OMSエージェント」「FXエージェント」は、会計事務所と関与先企業の生産性を高めるAIサービスです。TKCのアプローチは、AIが参照するデータをTKCシステム内に限定する「Platform-Native AI」で、セキュリティと法令遵守を両立しています。これがFXシリーズを使う33.5万社への追加課金やアップセルにつながる可能性があります。
3. 高い解約障壁のストック型収益モデル
TKCシステムの特徴は、巡回監査と月次決算のプロセスがシステムに組み込まれている点です。記帳適時性証明書の発行、TKCモニタリング情報サービスによる金融機関との連携など、単なる会計ソフトではなく業務フロー全体を支えるインフラであるため、競合への乗り換えは容易ではありません。TKCシステム利用企業の黒字企業割合は58.1%で、全法人の黒字申告割合36.5%を大きく上回ります。
リスク・注意点
1. 特需の収束と来期の減収計画
地方公共団体事業のQ3累計(9ヶ月)のコンサルティング売上は前年同期比+810.3%と急増しましたが、これは今期96団体の移行支援による一時的な特需です。特需は2026年4月以降収束しており、会社は2027年9月期の減収を計画しています(2025年9月期 決算短信)。
2027年9月期の計画(2025年11月公表):売上高822億円、経常利益171億円。当時の今期予想(売上高855億円・経常利益171億円)に対して、特需がなくなる分の減収と利益横ばいを見込んでいた
今期予想の上方修正後:今期予想は売上高868億円・経常利益181億円に引き上げられたため、計画のままなら来期は減収減益になる。会社は2027年9月期以降の計画を精査中としている
特需の反動を、ガバメントクラウド運用管理補助業務、料金体系の改定によるソフトウェア売上、スマート行政DXのSaaSでどこまで埋められるかがポイントです。精査中の新しい計画が示されたら、減収の幅と利益水準を確認したいところです。
2. 会計事務所事業の利益率低下
会計事務所事業のQ3累計営業利益は前年同期比-15.6%と減益でした。売上は+2.8%と堅調ですが、Q2における全社的な業績連動賞与の計上と採用強化が利益を圧迫しています。限界利益率は前年同期並みを維持しており一時的とされていますが、人件費上昇が続く環境下で利益率を維持できるか注視が必要です。
3. クラウド会計ソフトとの長期的な競合
freee、マネーフォワード、弥生といったクラウド会計ソフトは、税理士を介さずに中小企業が直接利用するモデルで急成長しています。TKCのビジネスモデルは「税理士を通じた導入」が前提であり、会計事務所を経由しないDXが広がれば中長期的に市場が侵食されるリスクがあります。ただし、TKCの強みは単なる会計ソフトではなく、巡回監査という「人のサポート」とセットになったサービスである点で、すぐに代替されるものではありません。
まとめ
TKC(9746)の投資判断のポイントをまとめます。
「二刀流」の安定成長モデル — 会計事務所事業(63%)と地方公共団体事業(33%)の2本柱で、営業利益率19%超を維持
TKC全国会1.1万名の独占的ネットワーク — 巡回監査を組み込んだ仕組みが高いスイッチングコストを生み、FXシリーズ33.5万社のストック型収益基盤を形成
自治体事業は特需からストック収益へ — 164団体の移行特需は2026年4月以降収束し、来期は反動で減収の計画。ガバメントクラウド運用管理補助業務やスマート行政DXのSaaSで、特需を除いた事業基盤の増収増益を狙う
12期連続増配+自己資本比率85.5% — 配当性向46.9%で安定配当を続け、5年で最大150億円の自社株買い方針も。PER 17.2倍(2026年9月30日終値)は情報・通信業の単純平均をやや下回る水準
注意点は特需後の減収と会計事務所事業の利益率 — 第4四半期(7〜9月)の利益水準と、精査中の2027年9月期以降の計画を確認したい
TKC
TKCは会計事務所向けと地方公共団体向けの情報処理サービス、ソフトウェア・コンサルティングサービスを提供。TKC統合情報センター、インターネット・サービスセンター(TISC)によるコンピューターサービス、システムコンサルティング、TLP・ス…
【投資テーマ解説】クラウド会計ソフト|個人事業主シェア9割超の弥生・freee・マネーフォワードと関連6銘柄
個人事業主向けクラウド会計では弥生・freee・マネーフォワードの3社が9割超(MM総研、2026年3月末)。法人向けの公開シェア調査は2017年が最新という点も押さえ、税制改正の影響と、オービック・OBC・TKC・ミロク情報を含む6銘柄の業績・投資指標を整理します。