ジェイフロンティア(2934)の企業分析|処方薬宅配SOKUYAKU特許・提携薬局2万店と漢方D2C「生漢煎」
ジェイフロンティア(2934)は、オンライン診療プラットフォーム「SOKUYAKU」と自社ブランド医薬品のD2C通販を二本柱に成長するヘルスケアDX企業です。
2026年5月期の連結売上高は222億円(前期比+3.4%)で4期連続増収を達成。営業利益3.1億円と2期連続の営業黒字を維持しましたが、子会社ECスタジオののれんの一時償却(4.35億円、特別損失)により純損失3.2億円となりました。一方、2027年5月期は売上高265億円(+19.2%)、営業利益10.5億円(+236%)と大幅な増収増益を計画しています。
この記事では、ジェイフロンティアの3事業セグメントの仕組み、業績推移、2026年の規制改革による追い風、そして投資判断に欠かせないリスク要因を、個人投資家の視点からわかりやすく解説します。
この記事の内容(目次)
会社概要 -- ドラッグストア出身の起業家が築いたヘルスケアDX企業
ジェイフロンティアは、ドラッグストアで医薬品販売を経験した中村篤弘氏が2008年に設立したヘルスケア企業です。「人と社会を健康に美しく」の理念のもと、健康食品のEC通販から事業をスタートし、現在はオンライン診療プラットフォーム「SOKUYAKU」を中核に据えた3事業体制へと進化しています。
項目 | 内容 |
|---|---|
会社名 | ジェイフロンティア株式会社(J Frontier Co., Ltd.) |
証券コード | 2934(東証グロース) |
設立 | 2008年6月 |
上場 | 2021年8月(東証マザーズ)→ 2022年4月 東証グロース |
代表取締役社長 | 中村 篤弘 |
従業員数 | 355名(連結、臨時従業員を含む、2026年5月末) |
本社 | 東京都渋谷区桜丘町 |
セクター | 食料品(業態はヘルステック) |
EC通販からオンライン診療へ -- 3つの転機
ジェイフロンティアの成長には3つの転換点があります。
2012年 -- 健康食品EC「酵水素328選」で通販事業を確立。広告代理業のノウハウを活かしたD2Cモデルで顧客基盤を構築
2019年 -- アインファーマシーズから漢方EC通販事業を1.6億円で取得。月商4,000万円から約3年で月商5.8億円へ15倍に成長させ、D2Cの実行力を証明
2021年2月 -- オンライン診療プラットフォーム「SOKUYAKU」をリリース。同年8月に東証マザーズへ上場し、ヘルスケアDX企業として新たなステージへ
セグメント別売上構成比(2026年5月期)
セグメント別売上構成比(2026年5月期)
売上構成の最大セグメントはヘルスケアマーケティング事業(52%)で、他社のヘルスケアD2C企業に対するブランディング・BPOサービスを提供しています。SOKUYAKUを中核とするメディカルケアセールス事業は24%ですが、成長の柱として位置づけられています。
3つの事業を理解する
メディカルケアセールス事業 -- SOKUYAKUと漢方などの医薬品D2C
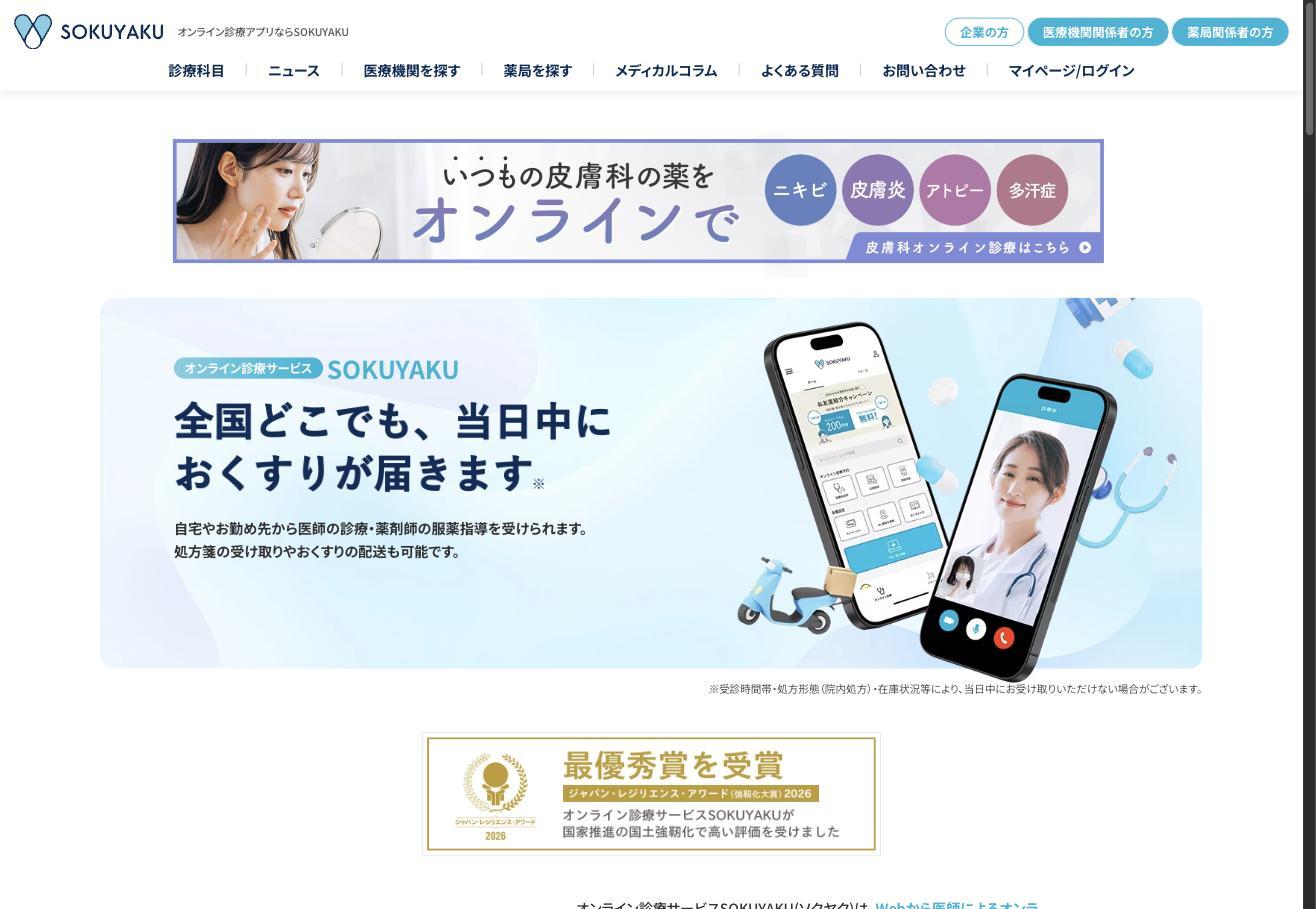
SOKUYAKUは、オンライン診療・オンライン服薬指導・処方薬の当日宅配までをワンストップで提供するプラットフォームで、このビジネスモデルで特許(第6995174号)を取得しています。従来のオンライン診療は処方箋が郵送で届くまでにタイムラグが生じていましたが、SOKUYAKUでは医師の診療後に提携薬局の薬剤師がオンラインで服薬指導を行い、最短で当日中に処方薬を届けます。
SOKUYAKU指標 | 数値 |
|---|---|
提携医療機関 | 約4,100院 |
提携薬局 | 約2万店(人口カバー率約91%) |
QAU(四半期利用者数、D2C含む) | 35万人(2026年5月期Q4) |
セグメント売上高(SOKUYAKU+医薬品D2C) | 52.8億円(2026年5月期) |
利用料(患者負担、税込) | 診察275円+服薬指導275円+配送料550円〜 |
SOKUYAKUは、患者と医療機関の双方からシステム利用料を受け取るモデルです。医療機関からは以前から従量課金の利用料を受け取っており、2026年7月にはクリニック・薬局向けの料金体系を改定して課金の種類を増やしました。
クリニック:従来の従量課金に加え、初期費用と月額利用料を新設
薬局:初期費用・月額利用料・従量課金をいずれも新設
適用範囲:新規の取引先から適用し、既存の取引先にも順次広げる(患者向けの料金は変更なし)
出典:ジェイフロンティア「SOKUYAKU 料金体系改定に関するお知らせ」(2026年7月21日)よりKabuGraph作成
会社はこの改定を、2027年5月期の営業利益計画(3.1億円→10.5億円)を牽引する柱の一つとしています。追加の費用はほとんどかからず、増収分がほぼそのまま利益になるという説明です。
2026年8月には楽天グループと包括的業務提携に向けた基本合意を結びました。楽天IDログイン・楽天ペイ決済の導入、SOKUYAKUの当日配送網を楽天の「ヨヤクスリ」加盟薬局も使えるようにする共同利用、共同キャンペーンなどが柱です。9月29日には楽天IDでのログイン・会員登録と楽天ポイントの進呈が始まっており、楽天の1億超の会員基盤へのリーチが見込まれます。
このセグメントには、SOKUYAKUのほか自社ブランド医薬品のD2C(通販)も入っています。主力は第2類医薬品の漢方薬「生漢煎」シリーズ(防風通聖散など)で、2015年の発売以来の累計販売数は453万個(2025年8月末時点)です。美白医薬品「ホワイピュア」や発毛剤「ミノカミング」なども扱っています。
2019年にアインファーマシーズから取得した漢方EC事業を、月商4,000万円から約5.8億円へ15倍に伸ばした実績が、同社のD2Cマーケティング力を示しています。
メディカルケアセールス事業の2026年5月期セグメント売上高は52.8億円(前期比-7.9%)で減収ですが、内訳を見るとSOKUYAKU事業自体は増収を維持しています。セグメント全体が減収となっている主因は、医薬品D2Cが広告投資の効率化を進める過程で売上を落としているためです。一方、営業利益は4.8億円と2期連続の黒字を維持し、メディカルケアセールス事業はグループ全体で最もEBITDAを創出するセグメントに成長しました。
メディカルケアセールス事業の売上高・営業利益推移
同社は、SOKUYAKUと自社D2Cの利用者全体を「SOKUYAKUヘルスケア経済圏」と呼び、その規模をQAU(四半期のアクティブユーザー数)とARR(年間経常収益=その利用者からの四半期売上高×4)で開示しています。健康食品などのD2Cも含むため、SOKUYAKU単体の指標ではありません。
2026年5月期4Qは、QAUが35万人と過去最高になりました(3Qは31万人)。法人向け福利厚生サービス「SOKUYAKUベネフィット」の利用者が積み上がったためで、同サービスの登録者数は1年で2倍超に増えています(2026年9月発表)。
一方、ARRは3Qの101億円から94億円へ約7%減少しました。ARRのピークは2025年5月期1Qの118億円で、その後は100億円前後で推移しています。会社は利用者の積み上げが翌期以降の収益の安定につながるとしており、利用者数の伸びが売上に結びつくかが2027年5月期の確認点です。
SOKUYAKUヘルスケア経済圏 ARR・QAU推移(四半期)
ヘルスケアセールス事業 -- 健康食品・化粧品のD2C通販
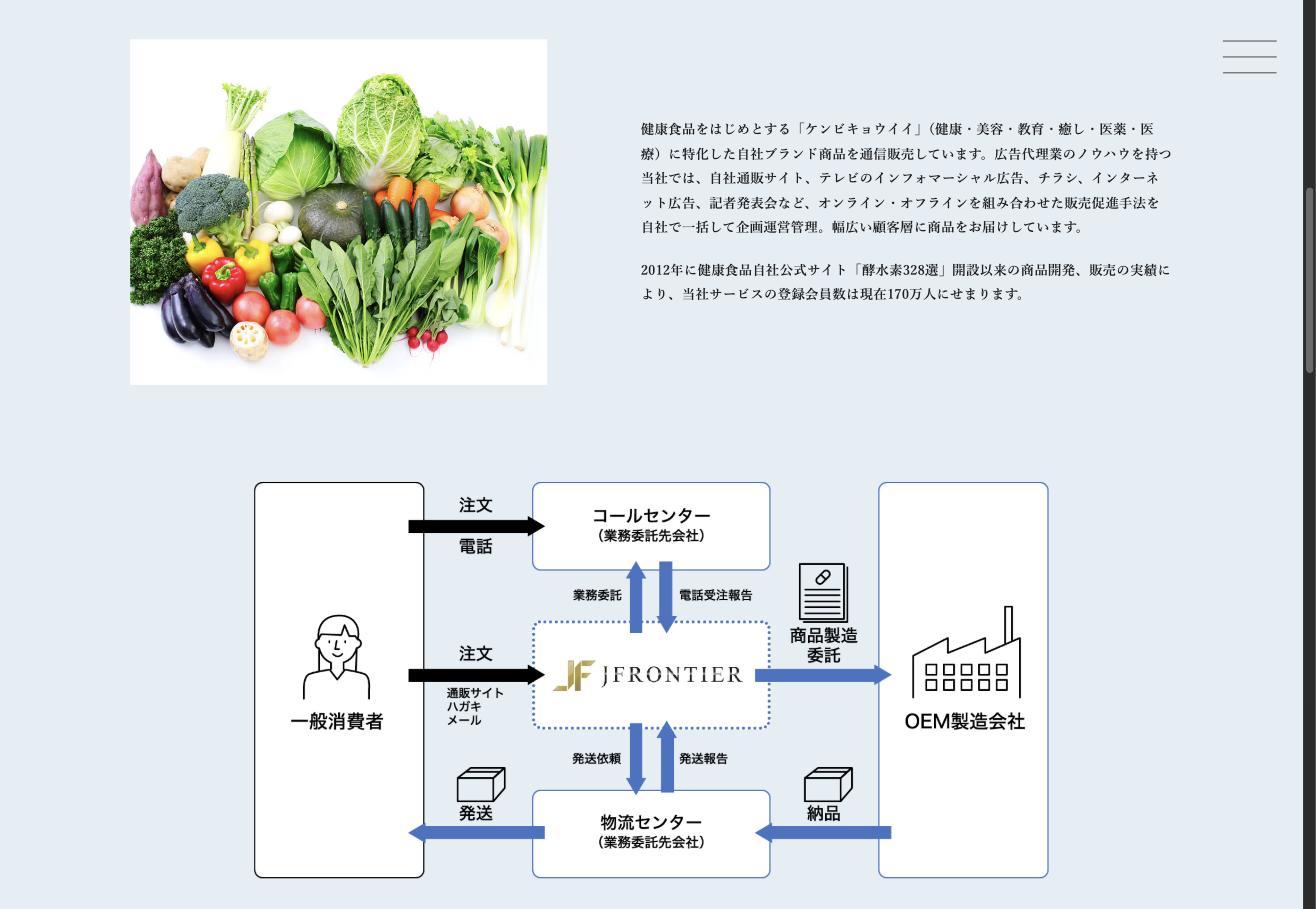
健康食品・化粧品などの自社ブランド商品を、ECサイト・テレビ通販・ダイレクトメールなどオンライン・オフラインを組み合わせたD2Cモデルで販売する事業です。2012年に始めた「酵水素328選」シリーズや、子会社ウェルヴィーナスのひざ向け機能性表示食品「北国の恵み」(累計500万袋、2026年6月末時点)が代表的な商品で、会社によると同社サービスの登録会員数は170万人に迫ります。医薬品はこのセグメントではなく、メディカルケアセールス事業に入ります。
2026年5月期のセグメント売上高は53.8億円(前期比-11.5%)で減収となり、セグメント損益も0.42億円の黒字から0.45億円の赤字に転じました(営業利益ベース)。会社は減収の理由を、広告の効率を重視して新規顧客の獲得を進めたためと説明しており、第4四半期には翌期に向けた広告投資も行っています。
商品の製造はOEM先に委託しており、製造設備を持たずに商品企画から販売までを手がけています。
ヘルスケアマーケティング事業 -- B2Bのブランディング・BPO支援
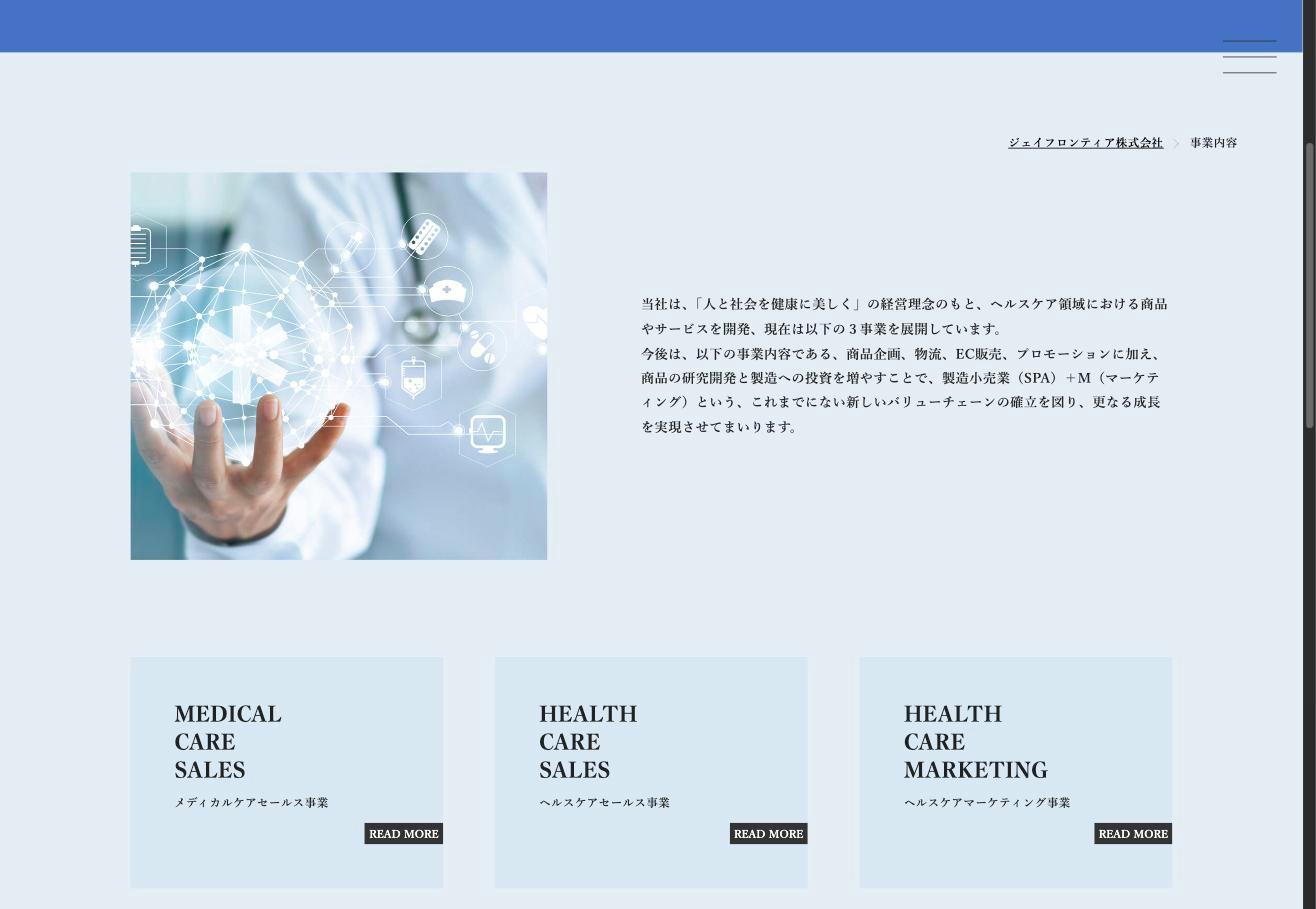
売上構成の過半を占める最大セグメントで、他社のヘルスケアD2C企業に対してブランディング、広告制作、テレビショッピング、ECモール運営、ダイレクトメール、物流などのBPOサービスを提供しています。
2026年5月期のセグメント売上高は115.7億円(前期比+19.4%)と大幅に成長。自社のD2C事業で培った広告・マーケティングノウハウを外販する形で、グループ全体の広告宣伝費の変動リスクを和らげるビジネスモデルとなっています。著名人キャスティング、テレビ通販枠の確保、EC運営代行など、ヘルスケア商材に特化した総合支援が強みです。
グループの連結子会社は11社(2026年5月期)で、グリフィス、アルファラン、2025年9月に買収したshake-handsなどを抱え、広告制作から物流までをグループ内で請け負える体制を整えています。
業績推移と財務分析
通期業績推移(売上高・営業利益・営業利益率)
ジェイフロンティアの売上高は2022年5月期の119億円から2026年5月期の222億円へと4年間で約1.9倍に成長しています。しかし、2023年5月期と2024年5月期はSOKUYAKUへの先行投資に伴う広告宣伝費の急増で営業赤字が続きました。2025年5月期に営業黒字へ転換し、2026年5月期も営業利益3.1億円を確保しています。
なぜ営業黒字なのに純損失なのか
2026年5月期は営業利益3.1億円、経常利益4.2億円を計上しながら、特別損失としてECスタジオののれんの一時償却4.35億円を計上したことで純損失3.2億円となりました。ECスタジオは2022年7月に12.7億円で70%を取得した健康食品EC子会社です。親会社の単体決算でECスタジオ株式の価値を6.27億円切り下げた(評価損)のに合わせ、連結決算でものれんを一度に償却しました。
こののれん償却は一時的な非資金費用であり、本業の収益力を示す営業利益・EBITDAは前期比で改善しています(EBITDA: 9.0億円 → 9.6億円、+7.1%)。ただし、バランスシートには依然としてのれん・顧客関連資産25.7億円が残存しており、今後の追加減損リスクには注意が必要です。
財務健全性 -- 低い自己資本比率が課題
指標 | 2025/5期 | 2026/5期 |
|---|---|---|
自己資本比率 | 15.3% | 12.8% |
有利子負債 | 43.2億円 | 52.9億円 |
純資産 | 20.1億円 | 15.3億円 |
現金及び預金 | 21.7億円 | 21.6億円 |
ROE | 6.9% | -24.4% |
自己資本比率12.8%は、グロース企業の中でもかなり低い水準です。純資産15.3億円のうち3.1億円は子会社の他の株主の持ち分で、ジェイフロンティアの株主に帰属する自己資本は12.3億円にとどまります。有利子負債53億円に対して営業利益3.1億円という構造は、金利上昇局面でのリスクが意識されます。
自己資本12.3億円に対して時価総額は108億円(2026年9月30日終値時点)で、PBRは8.8倍。赤字企業としては高い評価であり、SOKUYAKU事業の成長期待が株価に織り込まれている状態です。
2027年5月期の会社予想
2027年5月期は売上高265億円(+19.2%)、営業利益10.5億円(+236%)、純利益5.5億円と大幅な増収増益を計画しています。3セグメントすべてで二桁成長を見込んでおり、特にヘルスケアマーケティング事業は143億円(+24%)と引き続き牽引役です。メディカルケアセールス事業も60億円(+14%)と反転成長を見込み、利益面ではSOKUYAKUの料金体系改定(医療機関・薬局向けの月額利用料などの新設)が増益の柱の一つとされています。計画の達成度合いが今後の株価に大きく影響する局面です。
投資家が注目すべきポイント
強み・成長ドライバー
1. 特許に裏付けられたSOKUYAKUのプラットフォーム優位性
SOKUYAKUはオンライン診療から処方薬宅配までをワンストップで提供するビジネスモデルで特許を取得しています。提携医療機関約4,100院・薬局約2万店のネットワークは後発参入者が短期間で模倣することが困難であり、両面ネットワーク効果(患者が増えると医療機関が増え、医療機関が増えると患者が増える)が働く構造です。ジャパン・レジリエンス・アワード2026では最優秀賞を受賞しており、災害時の医療インフラとしても評価されています。
2. 2026年の医療制度改革が追い風
改正医療法、改正薬機法、診療報酬改定と、2026年に集中した制度改正はオンライン診療の市場を広げる方向に働きます。診療報酬改定は6月施行のため、業績に効いてくるのは2027年5月期からです。
改正薬機法で新たにネット販売が認められたのは要指導医薬品(これまで薬剤師の対面での説明が必要だった薬)で、SOKUYAKU上でこうした薬をオンライン服薬指導つきで扱う余地が生まれました。一方、生漢煎のような第2類医薬品は2014年からネットで売れる薬で、同社もすでに通販で販売しているため、今回の改正とは関係しません。
3. 楽天グループとの提携
2026年8月に楽天と結んだ包括的業務提携に向けた基本合意は、楽天IDログイン・楽天ペイ決済、当日配送網の共同利用、共同キャンペーンなど多面的な連携です。9月29日には楽天IDでのログイン・会員登録と楽天ポイントの進呈が始まりました。楽天経済圏の1億超の会員基盤にアクセスできることで、SOKUYAKUのユーザー獲得コスト低減と利用頻度向上が期待されます。
4. D2Cマーケティング力の外販モデル
自社D2C事業で磨いた広告・マーケティングノウハウをヘルスケアマーケティング事業として外販する構造は、自社の広告投資リスクを分散しつつ、安定的な収益基盤を築いています。売上高の52%を占めるこのセグメントが前期比+19.4%で成長しており、グループ全体の収益安定に寄与しています。
リスク・注意点
1. ガバナンスの信頼回復が最大の課題
不適切会計の発覚は内部統制の脆弱さを露呈しました。その後、管理体制の強化策が講じられていますが、投資家の信頼回復には時間を要します。加えて、2020年には健康食品「酵水素328選生サプリメント」の優良誤認表示で消費者庁から約2.5億円の課徴金を命じられた過去もあり、コンプライアンス体制の実効性が問われ続けています。
2. ECスタジオのれん償却にみるM&Aリスク
2022年に12.7億円で取得したECスタジオののれんを4.35億円一時償却した事実は、M&Aの投資回収に課題があることを示しています。バランスシートに残存するのれん・顧客関連資産25.7億円の追加減損リスクは意識すべきポイントです。
3. 低い自己資本比率と無配の継続
自己資本比率12.8%、有利子負債53億円に対して営業利益3.1億円という財務構造は、金利上昇局面や業績下振れ時のバッファが薄い状態です。2021年の上場以来一度も配当を実施しておらず、2027年5月期も無配の方針です。過去5期中3期が純損失であり、安定的な株主還元にはまだ距離があります。
4. 高いバリュエーション
PBR 8.8倍(2026年9月30日終値時点)は赤字企業としては高水準です。直近EPSは-60.64円でPERは算出不能。2027年5月期の会社予想(純利益5.5億円)ベースでも予想PERは約20倍となり、グロース株として一定の期待が織り込まれた状態です。計画未達時の株価下落リスクには注意が必要です。
5. オンライン診療市場の競合環境
オンライン診療市場にはメドレーの「CLINICS」、MICINの「curon」などの競合が存在します。SOKUYAKUの差別化は特許とワンストップモデルにありますが、大手プラットフォーマーの参入拡大により競争が激化する可能性があります。
メドレー(4480)の企業分析|ジョブメドレー×CLINICSの二刀流、医療DXの成長戦略
メドレー(4480)の事業構造(ジョブメドレーの人材PF事業・CLINICSの医療PF事業)、セグメント別業績推移、医療DXの成長余地と先行投資による利益率変動、2026年12月期上期の利益回復と初配当を個人投資家向けに解説します。
【投資テーマ解説】オンライン診療|医療法改正で「例外」から「制度」へ・2026年市場1,248億円の成長構造と関連銘柄
2026年4月の医療法改正でオンライン診療が法制化。市場規模1,248億円・2040年2,591億円へ拡大が見込まれるオンライン診療の規制動向、ビジネスモデル、メドレー・エムスリーなど関連銘柄の業績と投資判断を解説します。
まとめ
ジェイフロンティアの投資判断のポイントを整理します。
SOKUYAKUはオンライン診療から処方薬宅配までをワンストップで提供するモデルで特許を取得。提携医療機関約4,100院・薬局約2万店のネットワークが参入障壁を形成
3事業セグメントの中で最大のヘルスケアマーケティング事業(売上比52%)が前期比+19.4%で成長し、グループ全体の収益を安定化
2026年の法改正(改正医療法・改正薬機法・診療報酬改定)と楽天グループとの提携が中長期の成長ドライバー。2026年5月期4Qは利用者数(QAU)が過去最高の35万人となった一方、売上規模(ARR)は94億円に減っており、利用者の伸びが売上につながるかが焦点
2027年5月期は売上高265億円(+19%)、営業利益10.5億円(+236%)を計画。純利益5.5億円で黒字転換の見通し。SOKUYAKUの料金体系改定が増益の柱の一つ
リスク要因として、2024年の不適切会計問題による信頼毀損、自己資本比率12.8%の財務の薄さ、ECスタジオののれん一時償却にみるM&A実行リスク、赤字企業としては高水準のPBR 8.8倍に留意
ジェイフロンティアは、日本の医療DX・オンライン診療市場の拡大を追い風に、SOKUYAKUプラットフォームと自社ブランド医薬品のD2Cを両輪で成長させるユニークなビジネスモデルを持っています。ただし、過去の不適切会計や低い自己資本比率など、投資にはガバナンス・財務面のリスクが伴います。2027年5月期の計画達成度合いと、規制改革がもたらす実際の事業成長を注視していく必要があるでしょう。
ジェイフロンティア
ジェイフロンティアグループは、医療プラットフォーム「SOKUYAKU」でオンライン診療・オンライン服薬指導・処方薬宅配をワンストップ提供。医薬品通販事業では「ホワイピュア」「生漢煎防風通聖散」などの自社ブランド医薬品・医薬部外品を展開。健康…