レナサイエンス(4889)の企業分析|従業員3人のバイオベンチャー、PAI-1阻害薬1剤で挑む白血病・悪性黒色腫の第III相治験
正社員3人の東北大学発バイオベンチャー。PAI-1阻害薬RS5614を軸にがん領域2件の第III相治験が進行中で、ニプロとのAI透析支援機器も実用化間近ですが、11期連続赤字で投資リスクの高い銘柄です。
会社概要 — 東北大学発、従業員3人の医薬品開発ベンチャー
レナサイエンスは2000年2月、宮田敏男氏(当時 東海大学助教授、2007年から東北大学教授)が大学発の創薬ベンチャーとして設立した会社です。中核化合物であるPAI-1阻害薬のリード化合物は、設立後の2003年にNEDO事業の中で発見されました。東京都中央区日本橋に本社を置いて研究開発を続け、2024年10月には東北大学星陵キャンパス内へ本社を移転し、大学との連携を一段と強化しました(出典: 有価証券報告書(第27期)沿革・役員略歴 / 日本経済新聞)。2021年9月には東京証券取引所マザーズ(現グロース市場)に上場し、東北大学ベンチャーパートナーズ出資の東北大学発ベンチャーとして初めての上場事例となりました。
項目 | 内容 |
|---|---|
会社名 | 株式会社レナサイエンス(Renascience Inc.) |
証券コード | 4889(東証グロース) |
設立 | 2000年2月15日 |
上場 | 2021年9月24日(東証マザーズ、現グロース市場) |
代表者 | 代表取締役会長兼社長 宮田 敏男 |
従業員数 | 3名(正社員、2026年3月期 有報ベース) |
本社 | 宮城県仙台市青葉区(東北大学星陵キャンパス内) |
決算期 | 3月 |
セクター | 医薬品 |
事業内容 | 医薬品・医療機器・AIプログラム医療機器の研究開発と製薬企業等への導出 |
創業者 宮田敏男氏 — 腎臓内科の臨床医から創薬の道へ
創業者で現代表取締役会長兼社長の宮田敏男氏は、腎臓内科・血液浄化療法を専門とする医学博士です。大阪大学微生物病研究所助手、名古屋大学医学部附属病院講師、東海大学医学部助教授を経て、東北大学大学院医学系研究科の教授に就任しました。カルボニルストレスや終末糖化産物(AGEs)など腎疾患・老化関連分野の基礎研究を専門とし、その研究の過程で見出した低分子化合物が中核パイプラインRS5614(PAI-1阻害薬)の起源となっています(出典: researchmap)。臨床現場を熟知する研究者自身が創業した企業である点は、次に説明する医師主導治験を軸とした同社の開発戦略と整合的です。
「創薬シーズを実用化企業へ導出する」ユニークな事業モデル
レナサイエンスの事業モデルは、自社で製品を製造・販売するのではなく、東北大学や広島大学など研究機関発の創薬シーズを基礎研究段階から医師主導治験まで一貫して開発し、有効性が確認できた段階で製薬企業や医療機器メーカーへ導出(ライセンスアウト)する、いわゆる「バーチャルバイオベンチャー」型のモデルです。これまでに手掛けた医師主導臨床試験の実績は31件(うち治験28件)に上ります(有価証券報告書 第27期)。
2023年4月には広島大学とも医薬品・プログラム医療機器の共同研究開発に関する包括協定を締結し、研究開発基盤を東北大学と広島大学の2拠点に拡大しています(出典: 広島大学)。
2024年10月の本社移転に先立つ経緯として、研究開発拠点の再構築があります。同社はもともと川崎市に動物飼育施設を含む研究所を運営していましたが、事業拡大に伴い「疾患対象が多くの診療科に拡大し、多くの開発シーズの段階が基礎から治験に進んだ」ことから自社施設を閉鎖し、2022年1月に東北大学メディシナルハブ内に研究開発拠点「TREx」を設置しました。これは2021年4月に締結された仙台市と東北大学の地域経済発展に関する協定に基づく第一号案件で、大学病院の医師との医師主導治験を効率的に進められる環境を得ています。このTREx開設を足がかりに、2024年10月には登記上の本社そのものも東北大学星陵キャンパス内へ移転しました(出典: 仙台市)。事業領域としては、がん・糖尿病等の老化関連疾患に加え、女性・小児疾患やAI医療機器の開発にも注力する方針を掲げています。
この事業モデルにより、レナサイエンスは自社工場や大規模な営業組織を持たず、正社員3人という極めて少人数の体制で複数の医薬品・医療機器パイプラインを同時並行で進めることが可能になっています。裏を返せば、開発の進捗は大学・提携医療機関・ライセンス先企業など外部機関の実行力に大きく依存する構造でもあり、この点は後述するリスクの一つでもあります。
パイプラインを理解する — PAI-1阻害薬を軸にした複数疾患展開
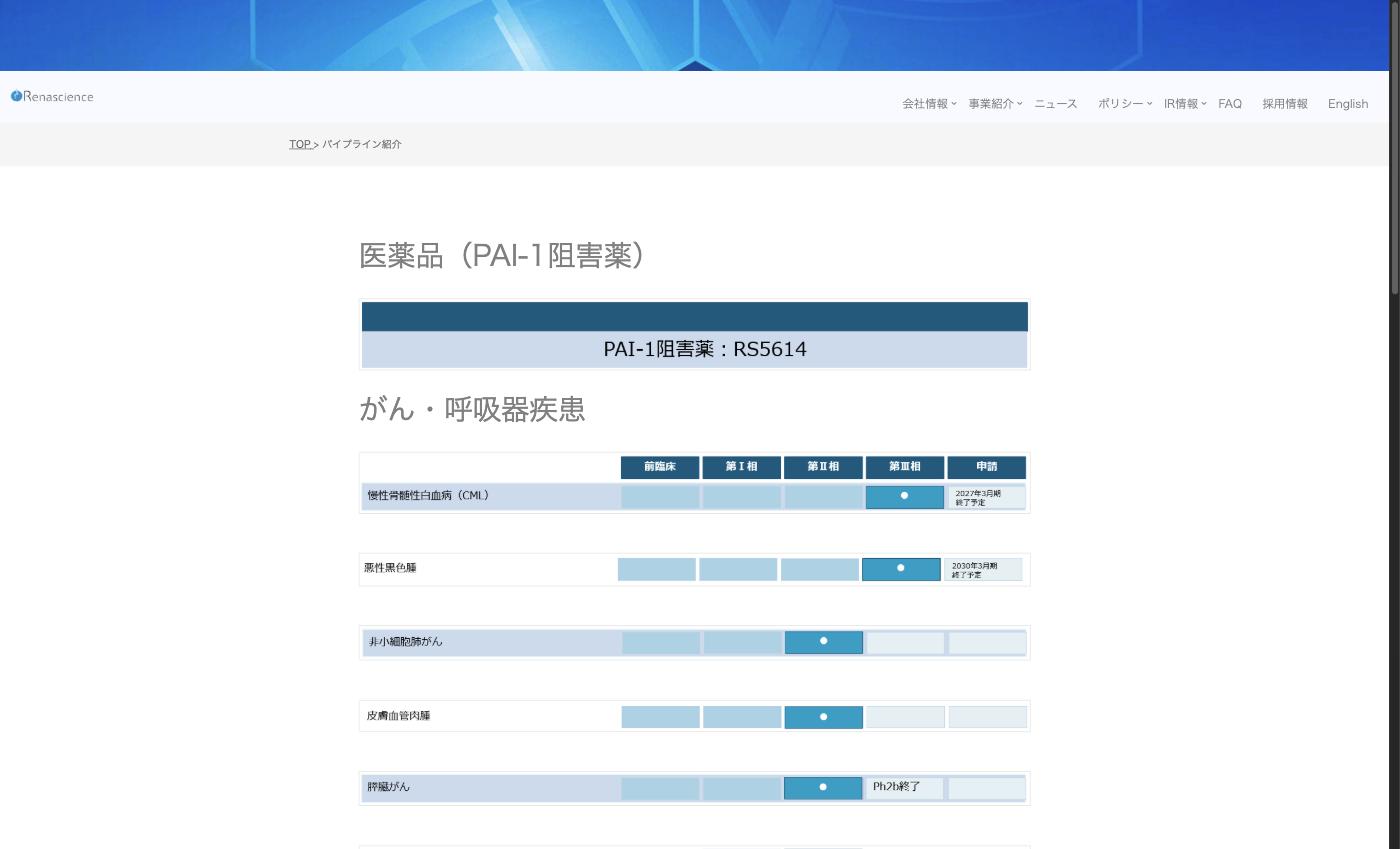
レナサイエンスは事業ポートフォリオを「医薬品」と「医療機器・AIプログラム医療機器」の2つに分けています。医薬品の中核はPAI-1阻害薬RS5614で、がん5種(CML・悪性黒色腫・皮膚血管肉腫・非小細胞肺がん・膵がん)に加え、肺疾患や抗加齢・長寿の領域へ展開しています。医療機器側には薬事承認済みのディスポーザブル極細内視鏡と、維持血液透析支援AIをはじめとする4本のAIプログラム医療機器があります。会社の最新開示(2026年3月期決算短信・事業説明会資料)に基づく一覧が下表です。
パイプライン | モダリティ | 対象疾患 | 開発ステージ |
|---|---|---|---|
RS5614 | 低分子医薬品(PAI-1阻害薬) | 慢性骨髄性白血病(CML) | 第III相医師主導治験中(2023年12月に57例の登録完了、2027年3月期に終了予定) |
RS5614 | 低分子医薬品(PAI-1阻害薬) | 悪性黒色腫(ニボルマブ抵抗性) | 第III相医師主導治験中(希少疾病用医薬品指定。124例中89例を登録、2026年4月時点)。台北医学大学と台湾でのブリッジング第III相を契約 |
RS5614 | 低分子医薬品(PAI-1阻害薬) | 皮膚血管肉腫(パクリタキセル併用) | 第II相終了(2026年2月速報: PFS 4.0か月・OS 20.8か月)。希少疾病用医薬品を申請中、第III相を準備中 |
RS5614 | 低分子医薬品(PAI-1阻害薬) | 非小細胞肺がん(免疫チェックポイント阻害薬併用) | 3次治療以降の前期第II相は終了(2026年3月結果: 奏効率8.3%、3次治療11例では18.2%)。局所進行NSCLC対象の後期第II相を2026年4月に開始(AMED採択) |
RS5614 | 低分子医薬品(PAI-1阻害薬) | 切除不能・再発膵がん(ゲムシタビン+ナブパクリタキセル併用) | 第II相医師主導治験(2025年12月開始発表、2026年5月に患者登録開始、3施設) |
RS5614 | 低分子医薬品(PAI-1阻害薬) | 全身性強皮症に伴う間質性肺疾患(SSc-ILD) | 第II相終了・主要評価項目未達(2026年4月速報。48週時点の%FVC変化量でプラセボに対する有意な上乗せ効果なし) |
RS5614 | 低分子医薬品(PAI-1阻害薬) | 抗加齢・健康長寿(疾患非特定) | XPRIZE Healthspanセミファイナル試験(加齢関連疾患を持つ50〜75歳20例、16週)は終了し2026年5月に結果公表。2026年8月に同コンペへの参加を取り止め、より大規模な試験を計画中 |
RS5614 | 低分子医薬品(PAI-1阻害薬) | COVID-19肺障害 | 後期第II相治験完了・開発一時停止。第一三共との共同研究契約とオプション権付優先交渉権は2025年3月末で期間満了により終了(提携先なし) |
RS8001 | 低分子医薬品(ピリドキサミン) | 月経前症候群(PMS) | 第II相治験完了(主要評価項目未達、2024年6月)。あすか製薬との共同開発・オプション契約は2024年11月に終了 |
維持血液透析支援AI | AIプログラム医療機器(SaMD) | 慢性維持透析患者の除水量管理 | 薬事承認用臨床性能試験で主要評価項目達成(最終解析の正解率92.2%、2025年10月)。ニプロ・東レ・メディカルと共同開発、ニプロとの契約期限は2026年9月30日 |
糖尿病治療支援AI | AIプログラム医療機器(SaMD) | インスリン投与量の予測 | 臨床性能試験終了(130例、正解率85.46%で専門医に対する非劣性、2025年3月)。導出先は未開示 |
呼吸機能検査診断AI | AIプログラム医療機器(SaMD) | 呼吸機能検査の診断支援 | チェストへ導出済み(同社が事業化を推進。2023年6月にマイルストーン、2025年2月にオプション権行使の一時金を受領) |
嚥下機能低下診断AI | AIプログラム医療機器(SaMD) | 音声からの嚥下機能低下の診断 | 開発段階(AI開発は完了、2023年12月にPMDA開発前相談) |
ディスポーザブル極細内視鏡 | 医療機器 | 腹膜透析患者の腹腔内観察(非侵襲的検査) | ファイバースコープ部分は2022年12月に薬事承認済み。60例の多施設臨床試験を2026年3月に完了し、ガイドカテーテル込みで2026年内に薬事申請予定(ハイレックスメディカルへライセンス) |
ET-02(RS5441) | 外用薬(海外導出) | 男性型脱毛症・加齢性脱毛症 | 第I相治験完了(米Eirion社が第II相を準備中) |
RS5614の開発戦略は、悪性黒色腫・皮膚血管肉腫・CMLという3つの希少がんで先に薬事承認を取り、その後に患者数の多い肺がん・膵がんへ適応を広げる、というものです。希少がん3つと、第II相の結果が出たSSc-ILDについて、規制上の優遇や直近の進捗を整理すると以下のようになります。
対象疾患 | 国内患者背景 | 規制上の優遇 | 直近の主要イベント |
|---|---|---|---|
慢性骨髄性白血病(CML) | 年間新規診断は人口10万人あたり1〜2人程度。TKI治療で深い分子学的奏効に至らない患者が対象 | 特になし | 2022年8月に第III相治験開始(60例、TKI併用比較)。2023年12月に57例の登録完了、会社は2027年3月期中の終了を予定 |
悪性黒色腫(ニボルマブ抵抗性) | 年間発生数は1,500〜2,000人程度と欧米より少ない。ニボルマブ無効となった難治例が対象 | 希少疾病用医薬品指定(2024年8月) | 2025年2月に第III相治験開始(全国18施設・124例)。2026年4月時点で89例を登録。台北医学大学と台湾でのブリッジング第III相を契約(2025年12月) |
皮膚血管肉腫 | 皮膚に生じる希少な肉腫。既存治療はパクリタキセル・パゾパニブなど、予後は厳しい | 希少疾病用医薬品を申請中(2026年) | 2026年2月に第II相速報(16例。PFS 4.0か月・OS 20.8か月で、パゾパニブの国内試験2.8か月・12.1か月を上回る)。第III相を準備中 |
SSc-ILD(全身性強皮症に伴う間質性肺疾患) | 強皮症自体が指定難病。肺線維化を伴う重篤な合併症 | 強皮症が国の指定難病に指定 | 2024年12月に50例の登録完了、2026年4月に第II相終了。主要評価項目(48週の%FVC変化量)でプラセボに対する有意差なし |
①慢性骨髄性白血病(CML)— TKI併用で深い分子学的奏効を狙う第III相治験
慢性骨髄性白血病は、チロシンキナーゼ阻害薬(TKI)の登場で予後が大きく改善した血液がんですが、TKI単剤治療だけでは深い分子学的奏効(DMR: deep molecular response)が得られない患者が一定数存在します。RS5614は、このTKI治療にPAI-1阻害薬を上乗せすることで、DMR達成率を引き上げることを狙う薬剤です。より深い奏効を達成することは、患者にとって将来的な治療選択肢の幅を広げる重要な治療目標と位置付けられています。
後期第II相治験では、TKIを3年以上服用してもDMRに至っていない患者を対象にRS5614とTKIを併用したところ、48週時点でのDMR累積達成率33.3%を記録し、既存TKIの過去対照(8〜12%)を大きく上回る結果となりました。
この結果を受けて、慢性期CMLでTKI治療を3年以上受けている患者60例を対象に、多施設・プラセボ対照・二重盲検の第III相医師主導治験が開始されています(2022年8月治験開始発表)。TKI単剤との比較で、RS5614上乗せの効果を検証する設計です(出典: 日経バイオテクONLINE)。
主要評価項目は、TKI単独投与群と比較して、RS5614併用群が2年間以上のDMR維持率を有意に上昇させるかという点です。症例登録は2023年12月末に完了し、解析に必要な数を上回る57例が登録されました。会社は2027年3月期中の試験終了を予定しています(2026年3月期事業説明会資料)。悪性黒色腫の第III相治験(試験終了予定2029年7月)と比べると、CMLの第III相治験は完了時期が2年以上早い見込みで、両パイプラインを比較する上での違いとして押さえておきたいポイントです。
この治験は、日本医療研究開発機構(AMED)の革新的がん医療実用化研究事業からの助成を受けて実施されており、2025年5月と2026年2月には2027年3月期分までの追加助成の確定も発表されています。公的研究費の獲得は、限られた手元資金の中で複数の第III相治験を並行して進める上での重要な下支えとなっています(出典: 日経バイオテクONLINE)。
②悪性黒色腫(ニボルマブ抵抗性)— 希少疾病用医薬品指定を受け第III相へ
免疫チェックポイント阻害薬(オプジーボ等)が効かなくなった悪性黒色腫は、次の治療選択肢が乏しい領域です。RS5614は、PAI-1阻害によって腫瘍の免疫逃避機構を弱め、免疫チェックポイント阻害薬の効果を回復させることを狙います。
ニボルマブ無効の悪性黒色腫患者を対象とした第II相医師主導治験の最終結果(2024年2月発表)では、RS5614とニボルマブの8週間併用で奏効率24.1%を記録し、既存の治療選択肢であるニボルマブ・イピリムマブ併用療法の奏効率13.5%(過去実績)を上回りました。安全性面では、治療開始8週時点までの重篤な有害事象は9例11件で、うち治験薬との因果関係の可能性があるのは肝機能障害2件(5.9%)にとどまり、ニボルマブ・イピリムマブ併用で問題となる重度の免疫関連副作用は認められなかったとされています(出典: 日経バイオテクONLINE)。
この結果等を踏まえ、2024年8月28日には厚生労働省から希少疾病用医薬品(オーファンドラッグ)の指定を受けました(出典: 日経バイオテクONLINE)。オーファンドラッグ指定を受けると、優先審査や税制優遇、再審査期間の延長など、承認までの開発を後押しする制度的支援が得られます。2025年7月には国立研究開発法人医薬基盤・健康・栄養研究所の希少疾病用医薬品等試験研究助成事業にも採択され、2025年4月から2028年3月までの3事業年度、悪性黒色腫関連の研究費の2分の1を上限に助成を受けられます(出典: レナサイエンス適時開示(2025年7月16日))。
第III相医師主導治験は2025年2月に開始されました(東北大学病院で最初の被験者への投与)。根治切除不能な悪性黒色腫患者124例を対象に、全国18施設でニボルマブとの併用における有効性・安全性を検証するプラセボ対照二重盲検の多施設共同試験で、2026年4月21日時点で89例が登録されています。主要評価項目は全生存期間(OS)で、試験期間は2025年2月から2029年7月までを予定しています。RS5614は経口薬であり、自宅でも服用可能な利便性の高い低分子医薬品です(出典: レナサイエンス適時開示(2025年2月18日))。
③全身性強皮症に伴う間質性肺疾患(SSc-ILD)— 第II相は主要評価項目未達(2026年4月)
全身性強皮症(強皮症)は皮膚や内臓が線維化する自己免疫疾患で、肺に線維化が及ぶSSc-ILDは生命予後にも関わる重篤な合併症です。RS5614の抗線維化作用に着目し、東北大学・東京大学・大阪大学など12施設でプラセボ対照の第II相医師主導治験が2023年10月に始まり、2024年12月に目標の50例の登録が完了しました(出典: レナサイエンス適時開示(2024年12月26日))。
2026年4月10日に公表された結果(速報)では、主要評価項目である48週時点の%FVC(努力肺活量)変化量について、RS5614群はプラセボ群に対する有意な上乗せ効果を示せませんでした。皮膚硬化の指標(mRSS)は追加解析で改善傾向が示唆されたにとどまり、会社は2027年3月期の業績への影響はないとしています(出典: レナサイエンス適時開示(2026年4月10日))。SSc-ILDは、RS5614そのものが臨床試験で有効性を証明できなかった初めての適応であり、後述する「1つの分子への集中リスク」が現実になった例として押さえておく必要があります。
COVID-19肺障害 — AMED助成による後期第II相治験を完了、第一三共との契約は2025年3月末で終了
RS5614はがん領域に加え、COVID-19に伴う肺障害を対象とした開発実績もあります。PAI-1の血中濃度がCOVID-19重症患者で有意に上昇することに着目し、AMED(日本医療研究開発機構)の助成を受けて後期第II相医師主導治験が実施されました。オミクロン株への変異で対象患者が減り目標より少ない症例数での完了でしたが、結果は2024年1月にScientific Reports誌に掲載され、早期治療における有効性を示唆するシグナルが報告されています。
第一三共とは2023年6月に共同研究契約を結び、オプション権付きの優先交渉権も付与していましたが、いずれも2025年3月末で期間満了となり終了しました(出典: レナサイエンス適時開示(2025年5月30日))。現在は提携先がなく、感染症の収束に伴い開発は一時停止しています。臨床データが残っている点は次のパンデミック時に再開できる余地として意味を持ちますが、提携先を失った以上、現時点で収益に結びつく見込みのあるパイプラインとは言えません。
抗加齢・長寿研究 — RS5614の「健康長寿」領域への展開
レナサイエンスは、RS5614の抗加齢作用についても研究を進めています。老化した細胞はPAI-1の発現が高まることが知られており、PAI-1阻害薬の投与によって心筋細胞や血管内皮細胞といった老化マーカーの改善が報告されています。早老症モデルマウス(klothoマウス)を用いた非臨床試験では、経口投与により骨格筋の萎縮、骨粗しょう症、白内障、がんの発生といった老化に伴う変化が抑制されることが確認されています(出典: レナサイエンス公式サイト)。
疫学的な裏付けとしては、米国アーミッシュコミュニティを対象とした調査で、PAI-1遺伝子変異を持たない人は持つ人に比べて平均寿命が約10年長いという知見も報告されています(出典: レナサイエンス公式サイト)。この抗加齢研究は、XPRIZE財団が主催する健康寿命延伸の国際コンペティション「XPRIZE Healthspan」への応募という形で臨床段階に進みました。経緯は次のとおりです。
2025年5月:TOP40(セミファイナリスト)に入賞し、賞金25万米ドルを獲得(2026年3月期に賞金収入3,697万円を営業外収益に計上)
2025年8月:セミファイナル臨床試験を開始。対象は健常者ではなく、高血圧症・2型糖尿病・慢性腎臓病・高脂血症のいずれかを持ち症状が安定している50〜75歳の20例で、RS5614を16週間投与する非盲検試験
2026年5月:結果(速報)を公表。DNAメチル化に基づく生物学的年齢がHorvath法で61.7歳→58.3歳(−3.4歳)、PC-Horvath法で58.0歳→56.1歳(−1.9歳)と有意に若返り、老化関連miRNAの低下や造血幹・前駆細胞の増加なども確認。因果関係が否定できない有害事象は軽度の肝機能異常1例(出典: レナサイエンス適時開示(2026年5月14日))
2026年8月:XPRIZE Healthspanへの参加取り止めを発表。未承認薬であることを理由に受賞対象(TOP10)から外れたこと、10年契約やデータの所有権・ライセンス付与など契約条件が事業に差し障る懸念があることが理由。2027年3月期業績への影響は「精査中」(出典: レナサイエンス適時開示(2026年8月11日))
「生物学的年齢が2〜3歳若返った」というのは20例・16週間・非盲検の小規模試験の結果で、対照群がないため薬の効果と断定できる段階ではありません。会社は取り止め後も抗加齢・長寿の研究は続け、より大規模な臨床試験を予定するとしていますが、第三者割当の資金使途で「XPRIZE Healthspan試験」向けに置いていた7億円の扱いは開示されていません。
RS8001(ピリドキサミン)— PMS治療薬の挑戦と挫折
RS8001は、天然型ビタミンB6の一種であるピリドキサミンを月経前症候群(PMS)に伴う精神症状の治療薬として開発するプロジェクトでした。しかし、第II相医師主導治験の最終結果では、主要評価項目で統計学的な有意差を示すことができませんでした(2024年6月)。これを受けて、共同開発先だったあすか製薬との共同開発契約・オプション契約も2024年11月に終了しています(出典: レナサイエンス適時開示(2024年11月25日))。医薬品開発において、有望に見えた候補が臨床試験で有効性を証明できないことは珍しくありません。RS8001の結果は、レナサイエンスのパイプラインにおいても「失敗」が現実のリスクであることを示す事例といえます。
AIプログラム医療機器 — 維持血液透析患者の総除水量を予測するAI
日本には2024年末時点で337,414人の慢性透析患者がおり、原因疾患の第1位は糖尿病性腎症(39.2%)です(出典: 日本透析医学会)。透析治療では、患者ごとに適切な除水量(体から取り除く水分量)を見極める必要があり、設定を誤ると血圧低下や心血管系への負担につながるため、専門医の経験に頼る部分が大きい領域です。高齢化に伴い透析患者の平均年齢は70歳を超えており、経験の浅い医療スタッフでも安全な除水量設定を行えるようにする支援ツールへのニーズは高まっています。
レナサイエンスは、AIを活用してこの総除水量を予測するプログラム医療機器を開発しています。2022年10月に知的財産権を出願し、2023年2月にはAMED「医療機器開発推進研究事業」に東北大学を代表機関として採択、同年4月にPMDAの開発前相談、2024年1月にはプロトコール相談も完了しました(出典: 2026年3月期決算短信)。
薬事承認取得のための検証的な臨床性能試験は、聖路加国際病院を含む国内8医療機関で実施され、2025年4月に目標症例数150例の登録を達成しました。2025年7月に発表された速報では、AIによる予測の正解率(平均)は90.31%と、事前に設定した目標正解率80%を大きく上回りました。2025年10月20日に発表された最終解析(108例)では正解率92.2%(誤差率MAPE 5.2%、基準12%以下)で主要評価項目を達成し、専門医に対するAI予測の非劣性も実証されています(出典: レナサイエンス適時開示(2025年10月20日))。また2025年9月には、実用化を加速するためAMEDから調整費1億4,300万円の追加配賦も受けています。
実用化に向けては、東レ・メディカル(2023年12月契約)と透析関連製品大手のニプロ(2024年3月契約)の2社と共同開発契約を結んでいます。ニプロとは2025年10月30日に、共同開発期間を6か月延長して契約期限を2026年9月30日とし、契約一時金2,000万円を受け取る契約変更を結びました(出典: レナサイエンス適時開示(2025年10月30日))。この期限が目前に迫っており、9月末までに販売・ライセンスを含む事業契約へ移行できるか、それとも再延長になるかが直近の注目点です。
海外導出パイプライン — Eirion Therapeutics社と開発する発毛剤ET-02
レナサイエンスは、男性型脱毛症・加齢性脱毛症の外用治療薬ET-02(開発コード:RS5441)を、米国のバイオベンチャーEirion Therapeutics社にライセンスアウトしています。2025年1月には同社が実施した第I相臨床試験の結果が発表されました(出典: IRBank)。
このプロジェクトは、レナサイエンスにとって外部パートナーの進捗が自社の業績に直接影響する典型例です。2026年3月期は、Eirion社による第II相臨床試験の開始が遅延したことで、当初見込んでいた20万米ドルのマイルストーン収入の計上が見送られ、通期業績予想の下方修正要因の一つとなりました(出典: 日本経済新聞)。導出パイプラインは自社の開発費負担を抑えられる利点がある一方、収益化のタイミングを自社でコントロールできないという構造的な制約も併せ持っています。
パイプライン関連の主な出来事(年表)
ここまで見てきたパイプラインの進捗を時系列で整理すると、以下のようになります。ほぼ毎四半期で何らかの適時開示があるペースで進捗しており、ニュースフローの多さもこの銘柄の特徴の一つです。
時期 | 出来事 |
|---|---|
2022年8月 | CML対象RS5614の第III相医師主導治験開始 |
2023年8月 | 悪性黒色腫対象RS5614の第II相治験で主要評価項目達成 |
2024年2月 | 悪性黒色腫対象RS5614の第II相治験、最終結果発表(奏効率24.1%) |
2024年8月 | 悪性黒色腫治療薬として希少疾病用医薬品指定を取得 |
2024年10月 | 本社を仙台市(東北大学星陵キャンパス内)へ移転 |
2024年12月〜2025年1月 | SSc-ILD対象RS5614の第II相治験、症例登録完了(12月)。Eirion社ET-02の第I相治験結果発表(1月) |
2025年2月 | 悪性黒色腫対象RS5614の第III相治験開始(東北大学病院で最初の患者投与) |
2025年4月 | 維持血液透析支援AI、臨床性能試験の目標症例数(150例)登録達成 |
2025年5月 | XPRIZE Healthspan TOP40入賞(賞金25万米ドル)。第一三共との共同研究契約・オプション権付優先交渉権が3月末で期間満了により終了(5月30日開示) |
2025年7月 | 悪性黒色腫の第III相治験が医薬基盤・健康・栄養研究所の希少疾病用医薬品等試験研究助成事業に採択。非小細胞肺がん第II相の症例登録終了 |
2025年10月 | 維持血液透析支援AI、臨床性能試験で主要評価項目達成。ニプロとの契約変更(期間延長・一時金受領) |
2025年11月〜2026年3月 | 第三者割当による新株式・新株予約権の発行(新株式106万5,200株の払込約18.9億円、4回に分けて3月26日に完了)。台北医学大学と悪性黒色腫のブリッジング第III相を契約(12月)、膵がん第II相の開始を発表(12月) |
2026年2月〜4月 | 皮膚血管肉腫 第II相の速報(2月)、非小細胞肺がん 第II相の結果(3月)、極細内視鏡の多施設臨床試験完了(3月)、SSc-ILD 第II相で主要評価項目未達(4月10日)、局所進行NSCLC 後期第II相を開始(4月) |
2026年5月 | 2026年3月期決算発表(純損失3億127万円)。XPRIZE Healthspanセミファイナル試験の結果公表(14日) |
2026年8月 | XPRIZE Healthspanへの参加取り止めを発表(11日)。2027年3月期第1四半期決算発表(経常損失8,100万円、前年同期比赤字拡大) |
業績推移と財務分析
「事業収益」の中身 — 製品売上ではなく一時金・受託研究収入
一般的に、創薬ベンチャーが製薬企業へパイプラインを導出する契約は、①契約締結時の一時金、②開発の節目(治験開始・承認取得等)ごとのマイルストーン収入、③上市後の売上高に応じたロイヤリティという3段階で構成されます。レナサイエンスがEirion Therapeutics社から見込んでいた20万米ドルのマイルストーン収入は②に該当し、仮に将来、RS5614シリーズや維持血液透析支援AIが導出・上市に至れば、③のロイヤリティ収入が同社にとって初めての継続的な収益源になり得ます。裏を返せば、現時点ではまだ③の段階に到達したパイプラインは存在せず、収益の柱は①と②、および公的研究費にとどまっています。薬事承認済みのディスポーザブル極細内視鏡(ハイレックスメディカルへライセンス)や導出済みの呼吸機能検査診断AI(チェスト)も、まだ上市してロイヤリティを生む段階には至っていません。
過去5年間の事業収益の年平均成長率はマイナス約20%(2021年3月期2億900万円→2026年3月期6,855万円、KabuGraph算出)で、右肩上がりに拡大する性質の収益ではありません。以下は過去5期の業績推移です。
決算期 | 事業収益 | 営業利益 | 当期純利益 |
|---|---|---|---|
2022年3月期 | 1.39億円 | ▲2.10億円 | ▲2.54億円 |
2023年3月期 | 1.00億円 | ▲3.33億円 | ▲3.35億円 |
2024年3月期 | 1.94億円 | ▲2.52億円 | ▲2.58億円 |
2025年3月期 | 1.32億円 | ▲1.78億円 | +1.13億円 |
2026年3月期 | 0.68億円 | ▲3.56億円 | ▲3.01億円 |
2027年3月期(会社予想) | 0.43億円 | ▲5.85億円 | ▲5.48億円 |
通期業績推移(事業収益・営業利益・当期純利益)
なぜ2025年3月期だけ黒字だったのか — 特別利益による一時的な黒字転換
2025年3月期は、営業損益こそ1億7,800万円の赤字でしたが、最終損益は1億1,342万円の黒字となりました。この黒字転換は、AMEDが実施していた事業の終了に伴う債務免除益(約3億391万円)と、Baxter社との契約解約に伴う解約金収入(約2,000万円)という特別利益が計上されたためです。本業の損益改善によるものではなく、一時的な要因による黒字である点には注意が必要です。
2026年3月期は減収・赤字拡大 — 提携先の治験遅延が影響
2026年3月期の実績は、事業収益6,855万円(前期比48.3%減)、営業損失3億5,688万円、経常損失3億27万円、当期純損失3億127万円と、減収・赤字拡大という結果になりました。会社予想は期初(2025年5月)の当期純損失3億6,200万円から、ニプロとの契約一時金を織り込んで2025年11月に3億4,500万円へ上方修正、その後Eirion社の治験遅延によるマイルストーン収入(20万米ドル)の未計上などを理由に2026年3月に3億8,700万円へ下方修正、という経緯をたどりました(出典: 日本経済新聞)。
最終的な実績は、CML治験でのAMED資金の活用や膵がん・動物薬の費用抑制で研究開発費が減ったことなどにより、修正予想より8,600万円ほど損失が小さく着地しています。なお事業収益が予想(9,500万円)を下回ったのは、医薬基盤・健康・栄養研究所からの助成金を監査法人との協議で営業外収益に表示区分を変更したためで、資金の流入自体が減ったわけではありません(出典: 業績予想と実績値との差異(2026年5月13日開示))。
2027年3月期は11期連続赤字の見通し、1Qは経常赤字が拡大
2027年3月期の会社予想は、事業収益4,300万円(前期比36.4%減)、営業損失5億8,500万円、経常損失5億4,700万円(前期比82.2%の赤字拡大)、当期純損失5億4,800万円です。実現すれば営業損益・経常損益ベースで11期連続の赤字となります。なお、2025年3月期は特別利益の計上により当期純利益ベースでは黒字でしたが、営業損益・経常損益は同期もマイナスであり、「11期連続赤字」は営業損益・経常損益についての実績・予想を指す点に注意してください。2026年8月14日発表の第1四半期(4-6月期)実績は、事業収益1,000万円(前年同期比横ばい)、四半期純損失8,204万円で、経常損失は前年同期の6,600万円から8,100万円へと拡大しました(出典: 株探)。
通期予想に対する1Q実績の進捗はまだ限定的で、下期にかけての治験費用の計上ペースや、ライセンス契約・マイルストーン収入の進捗次第で、通期の着地は変動する可能性があります。
資金調達と財務基盤 — 第三者割当で約19億円を払込済み、自己資本比率は94.5%(2026年3月末)
レナサイエンスは、2021年9月24日に東証マザーズへ上場し、公募価格670円に対し初値976円を付けました(出典: みんかぶIPO情報)。公募増資とオーバーアロットメントに伴う第三者割当増資で、上場時に総額16億5,362万円を調達しています(有価証券報告書 第27期)。この資金は主に医師主導治験の実施やAI医療機器の開発に充当し、2026年3月までに全額を使い切りました。その後の資金需要に対応するため、2025年11月28日、株式及び新株予約権発行プログラムの設定と、第三者割当による新株式・新株予約権の発行を発表しています(出典: レナサイエンス適時開示(2025年11月28日))。
上場から現在までの資金調達を振り返ると、5年余りの間に2回の大型調達を行っています。直近の第三者割当で実際に払い込まれた新株式の対価は約18.9億円(新株予約権の発行対価を含めて19億382万円)で、上場時の調達額の約1.15倍です。会社が発表時に示した「見込総額32.67億円」との差は、新株予約権が全て行使された場合の払込額(約12.4億円)で、まだ実現していません。
時期 | 内容 | 調達額 |
|---|---|---|
2021年9月 | 新規上場(公募増資・オーバーアロットメントに伴う第三者割当増資) | 約16.5億円(総額16億5,362万円) |
2025年11月〜2026年3月 | 第三者割当(新株式・新株予約権、4回に分割発行) | 約18.9億円(新株式106万5,200株の払込、2026年3月26日完了)。新株予約権69万2,300株分が全て行使されればさらに約12.4億円(未行使) |
2025年11月の第三者割当増資の詳細
項目 | 内容 |
|---|---|
新株式の払込額(実績) | 約18億9,100万円(4回合計、1株1,818円/1,562円/1,735円/1,985円)。新株予約権の発行対価1,259万円を含め総額19億382万円 |
発表時の見込総額 | 約32億6,700万円(差引手取概算額。新株予約権が全て行使されることを前提とした見込みで、行使分の約12億4,300万円は未実現) |
割当予定先 | CVIインベストメンツ(米ハイツ・キャピタル・マネジメント運用) |
発行内容 | 新株式・新株予約権をそれぞれ4回に分けて発行(2025年12月15日・2026年1月5日・3月5日・3月26日に払込完了) |
新株発行数 | 合計106万5,200株 |
新株予約権発行数 | 合計6,923個(目的となる株式69万2,300株) |
新株予約権の行使価額・行使期間 | 第4回1,898円/第5回1,562円/第6回1,735円/第7回1,985円(固定、行使期間は2029年6〜9月まで)。2026年6月末時点で行使ゼロ |
希薄化率 | 13.83% |
資金使途 | ①希少がんの第III相・がん適応拡大の第II相 18.0億円、②抗加齢・長寿臨床試験(XPRIZE Healthspan試験)7.0億円、③抗加齢疾患の非臨床試験・動物医薬品開発 4.17億円、④治験原薬・製剤費用 3.5億円(いずれも見込総額32.67億円ベース。②は2026年8月のXPRIZE参加取り止め後の扱いが未開示) |
大株主構成(2026年3月期)
2026年3月期の有価証券報告書によると、筆頭株主はSMBC信託銀行(特定有価証券信託受託者)の31.65%ですが、有報の注記にあるとおり、その実質保有者は創業者・宮田敏男氏とその親族です。宮田氏名義の10.68%と合わせると、宮田氏本人の実質所有は273万6,700株(約20%)、二親等内の親族を含めた実質議決権は42.33%に達し、創業者一族が安定株主として議決権を握る構造です。上場時に大株主であった東北大学ベンチャーパートナーズは上位10位に無く、VC保有比率は0.41%まで低下しました。第三者割当の引受先CVI Investmentsが受け取った新株は合計106万5,200株(約7.7%)で、そのほか上田八木短資(2.18%)、BNYメロン(2.00%)、BOFAS(1.91%)といった証券会社・カストディアン名義の保有が並びます(出典: 有価証券報告書(第27期)大株主の状況)。
需給面で押さえておきたいのは、宮田氏がCVIに対して最大27万株の貸株契約を結んでいる点です(2025年11月28日開示)。CVIは新株予約権の行使を前提に、行使で取得する株数の範囲内で借りた株式を先に売る「つなぎ売り」ができる契約になっており、株価が行使価額を上回る局面では売り圧力として現れる可能性があります。
一方で、この資金調達により2026年3月期末時点の財務基盤は大きく強化されました。総資産は35億326万円(前期比+87.2%)、純資産は33億2,267万円(同+93.16%)、自己資本比率は94.5%(2026年6月末には98.0%)となり、現金及び現金同等物は約34億270万円(同+89.06%)に積み上がっています(出典: 2026年3月期決算短信)。現金の増加は、期初の18.0億円に新株式の払込約18.9億円が加わり、営業キャッシュフローで2.9億円が流出した結果です。
実質無借金かつ自己資本比率9割超という数字だけを見ると財務健全性は高く見えますが、これは裏を返せば「利益で事業を回せていない」ことの表れでもあります。研究開発費が先行し続ける限り手元資金は減少し続け、いずれ次の資金調達が必要になる構造は変わりません。現時点で監査法人による継続企業の前提に関する重要な注記は確認されていませんが、今回調達した資金を使い切るまでにパイプラインの進捗を収益化につなげられるかが焦点になります。
正社員3人という体制で年間数億円規模の営業損失を計上している点は一見不思議に見えますが、費用の多くは人件費ではなく、医師主導治験の実施医療機関への支払いやCRO(開発業務受託機関)への外注費、治験薬の製造費用など、外部への支払いで構成されているとみられます。自社で研究員・臨床開発人員を大量に抱える一般的な製薬企業とは異なり、固定費(人件費)は低く抑えられている一方、治験のフェーズが進むほど1件あたりの外注費が増加する構造です。現在進行中の複数の第III相治験は、いずれも第II相より大規模な症例数・実施施設数を要するため、今後の研究開発費はこれまで以上に高い水準で推移する可能性があります。
株価指標 — PBRとEPSで見る市場評価
赤字企業であるため、株価収益率(PER)は算出できません。代わりに、純資産に対する株価の倍率であるPBRが投資判断の参考指標になります。
指標 | 値 |
|---|---|
株価 | 1,345円(2026年8月28日終値) |
時価総額 | 約185億円(発行済13,776,900株 × 株価1,345円) |
PER | —(当期純損失のため算出不可) |
PBR | 5.60倍(1株純資産240.26円) |
EPS | ▲23.39円 |
▲9.1%(期末自己資本ベース。決算短信の期中平均ベースでは▲12.0%) | |
自己資本比率 | 94.5%(2026年3月期末)/98.0%(2026年6月末) |
配当利回り | 0%(無配) |
PBR5.60倍という水準は、同社の純資産の大部分が今回の増資で得た現金であることを踏まえると、市場が保有現金以上にRS5614をはじめとするパイプラインの将来的な価値を織り込んでいることを意味します。ROEは▲9.1%とマイナスであり、資本収益性の観点では既存株主の資本を毀損している状態が続いている点も確認しておく必要があります。
投資家が注目すべきポイント
強み① 1つの分子を複数がん種へ展開する資本効率の高い開発モデル
レナサイエンスの最大の強みは、単一の作用機序(PAI-1阻害)を持つRS5614という1つの創薬シーズを、CML・悪性黒色腫・皮膚血管肉腫・非小細胞肺がん・膵がんという5つのがん種に展開している点です。第III相に進んだCMLと悪性黒色腫は、いずれも第II相で一定の有効性データ(CMLでDMR達成率33.3%、悪性黒色腫で奏効率24.1%)を取得済みであり、「仮説段階」ではなく「臨床データに基づく」第III相治験に進んでいます。正社員3人という体制でここまでのパイプラインを維持できているのは、大学の研究基盤と医師主導治験の枠組みを活用した資本効率の高い開発モデルによるところが大きいといえます。
PAI-1を標的とした医薬品開発に本格的に取り組む企業は国内外でも限定的で、独自性の高いポジショニングといえます。ただし、この強みは諸刃の剣でもあります。悪性黒色腫の第III相治験は主要評価項目が全生存期間(OS)で、試験終了予定は2029年7月と、「臨床データがある」ことと「近い将来に承認・収益化する」ことは同義ではありません。強みを評価する際も、実現までの時間軸を正しく織り込む必要があります。
強み② AI医療機器はニプロとの提携で実用化が最も近いパイプライン
医薬品の承認までには通常10年以上を要するのに対し、AIプログラム医療機器は開発期間が比較的短く、レナサイエンスのパイプラインの中でも維持血液透析支援AIが最も実用化に近い位置にあります。薬事承認用の臨床性能試験で最終解析の正解率92.2%・専門医との非劣性を証明済みであり、大手医療機器メーカーのニプロと東レ・メディカルが共同開発パートナーとして名を連ねている点も、実用化の実現可能性を高める材料です。日本の透析患者数は33万人超と大きな市場であり、承認・上市が実現すれば、レナサイエンスにとって初めての継続的な収益源になり得ます。
ニプロは透析用医療機器・消耗品の分野で国内有数のシェアを持つ医療機器大手であり、既存の販売網・医療機関とのリレーションを活用できる点は、レナサイエンス単独で販売網を構築するよりもはるかに現実的な商用化ルートです。もっとも、AIプログラム医療機器(SaMD)としての薬事承認には、臨床性能試験のデータに加えてPMDAによる審査を経る必要があり、主要評価項目の達成が自動的に承認を意味するわけではない点にも留意が必要です。加えて、ニプロとの共同開発契約は2026年9月30日が期限で、販売・ライセンスを含む事業契約へ移行できるかどうかが目前の関門になっています。
強み③ 第三者割当後は現金34億円・自己資本比率9割超の強固な財務基盤
2025年11月〜2026年3月の第三者割当(新株式の払込約18.9億円)により、2026年3月期末時点で自己資本比率94.5%(2026年6月末は98.0%)、現金及び現金同等物約34億円という強固な財務基盤を確保しました。医薬品開発ベンチャーにとって最大のリスクの一つは「治験の途中で資金が尽きること」ですが、現時点では進行中の第III相治験を継続するための当面の資金は確保されているとみられます。実質無借金の財務体質は、金利上昇局面でも財務コストの影響を受けにくいという副次的なメリットもあります。
資金使途の最大項目は希少がんの第III相とがん適応拡大の第II相(18億円)で、進行中のパイプラインとの整合性は取れています。ただし、発表時の見込総額32.67億円のうち約12.4億円は新株予約権の行使に依存しており、株価が行使価額(1,562〜1,985円)を下回る現状では入ってくる見込みが立ちません。また使途のうち7億円はXPRIZE Healthspan試験向けに置かれていたもので、2026年8月の参加取り止め後の扱いは未開示です。「確保した資金」を見る際は、払込済みの約18.9億円と手元現金34億円を基準に考えるのが実態に近いといえます。
リスク① 単一分子・単一メカニズムに依存する集中リスク
強みの裏返しとして、CML・悪性黒色腫・血管肉腫・肺がん・膵がんという主要パイプラインがすべて同一分子(RS5614)・同一メカニズム(PAI-1阻害)に依存している点は、真の意味でのリスク分散にはなっていません。実際、RS5614そのものがSSc-ILDの第II相(2026年4月結果)で主要評価項目を達成できず、姉妹パイプラインのRS8001もPMSを対象とした第II相治験で主要評価項目を達成できませんでした。医薬品開発における成功確率は一般に低く、第III相治験が失敗に終わる可能性も十分にあり得ます。
加えて、第III相治験で有効性が確認されたとしても、そこから承認申請・審査・薬価収載・上市までにはさらに時間を要します。悪性黒色腫の第III相治験だけでも試験終了予定は2029年7月であり、「成功した場合」のシナリオでも収益化は数年単位で先になる点は、投資の時間軸を考えるうえで重要な前提です。
リスク② 11期連続赤字の見通しと希薄化を伴う資金調達への依存
2027年3月期も含めれば営業損益・経常損益ベースで11期連続の赤字が見込まれており(2025年3月期は特別利益により当期純利益のみ黒字)、上場から現在に至るまで一貫して先行投資型の収益構造が続いています。2025年11月の第三者割当では13.83%という大きな希薄化が生じ、発表直後には株価が急落しました。今回払い込まれた約19億円の資金も、年間5億円超の営業損失と進行中の複数の第III相治験費用を考えれば無尽蔵ではなく、将来的に同様の希薄化を伴う資金調達が繰り返される可能性は十分に想定しておくべきです。
2025年11月の第三者割当では、割当先が海外の機関投資家であり、新株式・新株予約権を複数回に分けて発行する仕組みが採用されました。新株式の発行は2026年3月に完了しましたが、69万2,300株分の新株予約権(行使期限2029年6〜9月)が未行使で残っています。株価が行使価額を超えた局面では、割当先が宮田氏からの借株を売却しながら権利行使を進める可能性があり、株式需給の重石(オーバーハング)になりやすい一方、株価が低迷したままなら約12.4億円の追加資金が入らず次の希薄化調達が早まるという両面を、短期的な株価変動要因として理解しておく必要があります。
リスク③ 売上高の大半が一時金・補助金であり、外部パートナーの進捗に依存
2026年3月期の事業収益はわずか6,855万円で、過去5年平均でも年率マイナス20%程度という水準です。米Eirion Therapeutics社の治験開始遅延によってマイルストーン収入の計上が見送られ、業績予想が下方修正された事例は、自社でコントロールできない外部パートナーの実行力に収益が左右されるという構造的なリスクを端的に示しています。ニプロとの提携や国立研究開発法人からの助成も同様に、相手方・第三者機関の判断やスケジュールに業績が左右される点は理解しておく必要があります。第一三共(COVID-19肺障害)やあすか製薬(RS8001)との契約が終了した前例もあり、ニプロとの共同開発契約が2026年9月30日の期限でどう扱われるかは、直近で最も注意すべき点です。
決算短信を確認する際は、「事業収益」の増減だけで一喜一憂するのではなく、その内訳が一過性の一時金・補助金なのか、それとも将来のロイヤリティにつながる契約なのかを決算説明資料や適時開示から確認する姿勢が重要です。
今後注目すべきカタリスト(株価材料)
レナサイエンスへの投資判断にあたっては、以下のような適時開示・進捗発表が株価の材料になり得ます。具体的な時期は会社から明示されていないものが多く、四半期ごとの適時開示を継続的に確認する必要があります。
悪性黒色腫 第III相治験の進捗 — 全国18施設・124例のうち2026年4月時点で89例が登録済み。登録完了や台湾ブリッジング試験の開始が次の節目。主要評価項目が全生存期間(OS)のため、最終結果は2029年7月予定の試験終了まで判明しない点に留意
CML 第III相治験(60例)の進捗 — 2年間のDMR維持率データの発表時期。会社は2027年3月期中の試験終了を予定しており、悪性黒色腫より2年以上早く結果が出る見込み
AI医療機器の実用化プロセス — ニプロとの共同開発契約の期限(2026年9月30日)を受けた事業契約への移行または再延長、PMDAへの承認申請、審査結果、販売開始時期の発表
皮膚血管肉腫の第III相入り — 第II相の治験総括報告書(2026年6月頃予定)、希少疾病用医薬品の指定、第III相の開始時期。悪性黒色腫に続く2本目の希少がん第III相になる
極細内視鏡の薬事申請 — ガイドカテーテル込みで2026年内に申請予定。承認されればハイレックスメディカルへのライセンスを通じた初の製品収益につながり得る
Eirion Therapeutics社の治験進捗 — 発毛剤ET-02の第II相治験開始とマイルストーン収入の計上時期
資金調達の動向 — 新株予約権(69万2,300株分)の行使状況、XPRIZE Healthspan取り止め後の資金使途の変更開示、追加の増資の有無
どんな投資家に向いた銘柄か
レナサイエンスは、承認済み製品による安定収益や配当を求める投資家には向きません。一方で、RS5614の第III相治験の結果やAI医療機器の薬事承認申請といった複数のカタリスト(株価材料)を見極めながら、大きなアップサイドとダウンサイドの両方を許容できる投資家にとっては、ポートフォリオの一部として検討し得る銘柄です。ポジションサイズを抑え、適時開示を継続的にフォローする姿勢が欠かせません。
まとめ
レナサイエンス(4889)は、東北大学発の研究成果を軸に、正社員3人という少数精鋭体制で複数の医薬品・医療機器パイプラインを同時に推進する、日本では数少ない「バーチャルバイオベンチャー」型の上場企業です。
投資の観点からのポイントを整理すると、以下の通りです。
パイプライン: PAI-1阻害薬RS5614がCML(DMR達成率33.3%)・悪性黒色腫(奏効率24.1%)の2つのがん領域で第III相治験中。悪性黒色腫は希少疾病用医薬品指定を取得済み。皮膚血管肉腫は第II相を終えて第III相を準備中、肺がん・膵がんは第II相段階
実用化の近さ: AI医療機器(維持血液透析支援)は臨床性能試験の主要評価項目(最終解析の正解率92.2%)を達成し、実用化に最も近いパイプライン。ニプロとの共同開発契約は2026年9月30日が期限
財務: 2025年11月〜2026年3月の第三者割当(新株式の払込約18.9億円、希薄化13.83%)により現金34億円・自己資本比率94.5%(2026年6月末98.0%)の財務基盤を確保。新株予約権分の約12.4億円は株価が行使価額を下回り未行使。2027年3月期まで11期連続赤字の見通し
注意点: がん5種のパイプラインは全て同一分子(RS5614)に依存する集中リスク。RS5614はSSc-ILD第II相(2026年4月)で、RS8001はPMS第II相で、それぞれ主要評価項目未達を経験しており、パイプライン失敗リスクは現実のもの
高齢化に伴うがん・老化関連疾患・慢性腎臓病の患者数増加という社会的な追い風がある一方、医薬品開発は成功確率が低く時間のかかる事業です。レナサイエンスへの投資を検討する際は、個々のパイプラインの進捗を定期的に確認し、資金調達の動向にも注意を払いながら、リスク許容度に見合ったポジションサイズで臨むことが重要です。
レナサイエンス
医薬品・医療機器・AIプログラム医療機器の3つのモダリティで創薬を手がける臨床段階のバイオベンチャー。大学等の研究機関のシーズを基礎研究から医師主導治験まで一貫して開発し、製薬企業へ導出するビジネスモデルを採用。PAI-1阻害薬を中核パイプ…
本記事は情報提供を目的としたものであり、特定の銘柄の売買を推奨するものではありません。医薬品・医療機器の開発は不確実性が高く、記載されている治験結果や承認見通しが将来の成果を保証するものではありません。投資の最終判断はご自身の責任でお願いいたします。記事中の数値は2026年8月28日時点の情報に基づいています。