pluszero(5132)の企業分析|AEI(意味理解AI)と営業利益率33%で急成長するAIソリューション企業
pluszero(5132)は、独自の「AEI(Artificial Elastic Intelligence)」技術を武器に、AI・IT・ハードウェアを統合したソリューションを提供するAI企業です。
2025年10月期は売上高15.5億円(前期比+26.9%)、営業利益5.2億円(同+106.1%)と大幅増益を達成し、営業利益率は33.4%に到達しました。2026年10月期も売上高20.1億円(同+30.0%)、営業利益7.4億円(同+44.0%)と高成長を見込みますが、第3四半期累計(2026年7月まで)の進捗率は売上高67.7%で、達成には第4四半期の大きな伸びが必要です。
この記事では、pluszeroの事業構造、独自のAEI技術、自社プロダクト(miraio・Brain Plus for Sales)、業績推移、投資判断のポイントを、個人投資家の視点からわかりやすく解説します。
この記事の内容(目次)
会社概要 — 「人の可能性を広げる」第4世代AI企業
pluszeroは2018年に設立されたAIソリューション企業です。2020年に小代義行氏が代表取締役会長兼CEOに就任し、「日本の1人当たりGDPを世界No.1にする」というビジョンのもと、AI導入率を世界最高水準に引き上げ、日本の生産性を高めることをミッションに掲げています。
項目 | 内容 |
|---|---|
会社名 | 株式会社pluszero(pluszero Inc.) |
証券コード | 5132(東証グロース) |
設立 | 2018年7月 |
上場 | 2022年10月(東証グロース市場) |
代表 | 小代義行(代表取締役会長兼CEO)、森遼太(代表取締役社長兼COO) |
従業員数 | 正社員107名(2026年7月末) |
本社 | 東京都世田谷区北沢 |
セクター | 情報・通信業 |
決算期 | 10月期 |
NTTデータ・Microsoft出身のCEOが率いるAI集団
CEOの小代義行氏は東京大学工学部出身で、NTTデータ、Microsoft、ベンチャーキャピタルのINSPiREを経て起業した経歴を持ちます。自ら創業したユニークでは17年間にわたりIT・AI・遺伝子医療・次世代教育など先端技術を活かした事業立ち上げに従事しました。2020年3月にpluszeroがユニーク傘下のユニプロからITソリューション事業を譲り受けたのを機に参画し、同年10月から代表取締役会長兼CEOを務めています。
創業者は森遼太氏(代表取締役社長兼COO)と永田基樹氏(取締役副社長兼CIO)で、2017年に前身の株式会社automateを設立しました。2人とも学生時代にユニークで働いた経験があり、現在は小代氏と森氏の二人代表制です。
pluszeroの人材構成は特徴的で、エンジニア比率約80%、大学院生・大学院卒が約48%を占めます(2026年7月末、会社資料)。平均年齢は31歳と若く、AI開発に必要な高度な専門性を持った技術者集団です。従業員の平均勤続年数は3年と短いですが、これは2018年設立かつ急成長期にあるためです。
事業を理解する — AI/DXソリューションと2つの自社プロダクト
pluszeroの事業は大きく分けて、(1)AI/DXソリューション事業(プロジェクト型受託)と、(2)自社プロダクトの2つです。現在は売上の98.5%をプロジェクト型のソリューション事業が占めますが、2025年以降に自社プロダクトを相次いで投入し、収益構造の多角化を進めています。
AI/DXソリューション事業 — 課題発見から保守運用までワンストップ
pluszeroの主力事業は、企業の経営課題に対してAI・ITを活用したソリューションをオーダーメイドで設計・開発するプロジェクト型ビジネスです。上流のコンサルティングからAI開発、下流のITシステム開発・保守運用まで、「社会の情報システム部門」として一気通貫で支援できる点が強みです。
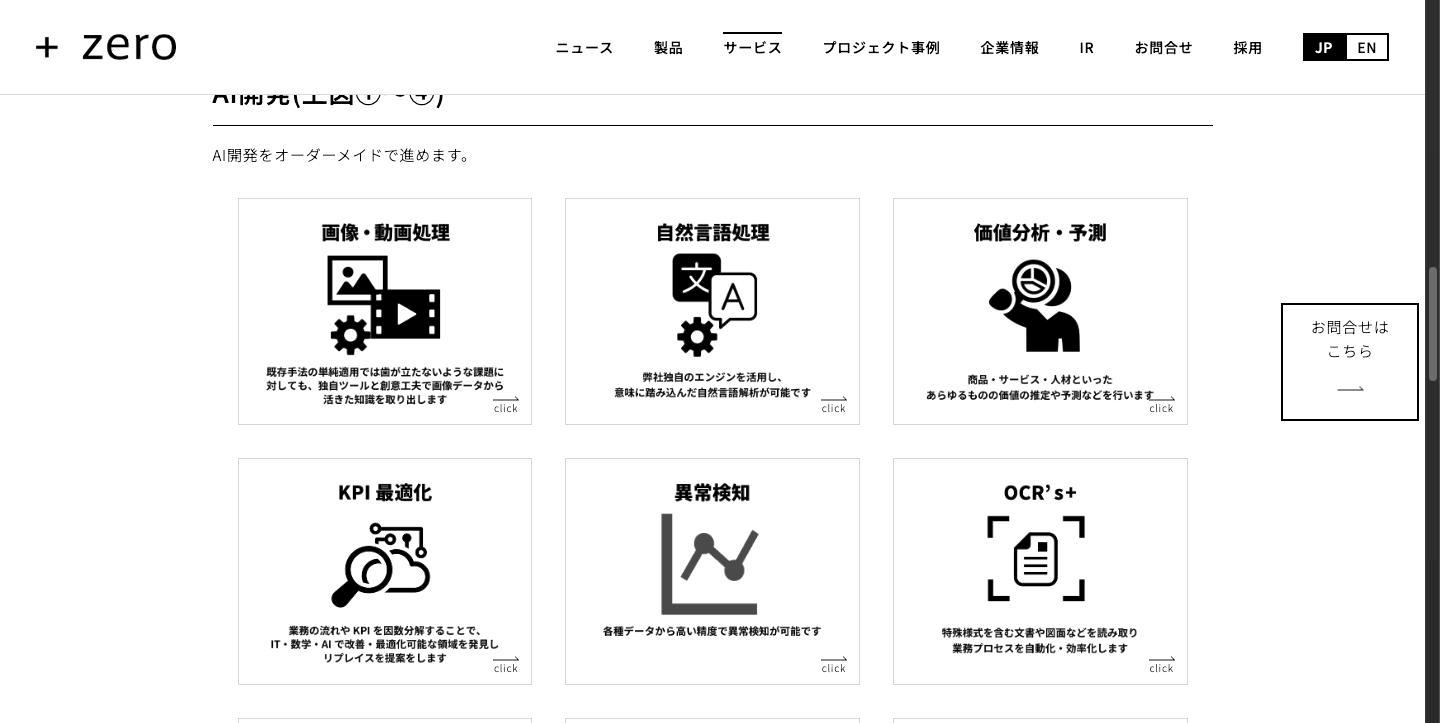
AI開発の対応領域は幅広く、自然言語処理(独自エンジンによる意味理解)、画像・動画処理、価値分析・予測、KPI最適化、異常検知、OCR(OCR's+)など多岐にわたります。特に自然言語処理は同社のコア技術「AEI」の基盤であり、単なるパターンマッチングではなく「意味を理解する」AIを実現している点で差別化されています。
主な顧客は情報通信業と製造業で、ミスミとのAEI・生成AIを活用した設計者支援ツールの共同研究、アビストとの3D-CAD設計品質自動チェック、三井物産ケミカル・EAGLYSとの化学品マテリアルズインフォマティクスなど、大企業との協業事例が増えています。
自社プロダクト(1)AIオペレーター「miraio」
「miraio(ミライオ)」は、pluszeroのAEI技術を活用したコールセンター向け高信頼性AIエージェントです。コールセンター運営20年以上の実績を持つアップセルテクノロジィーズとの共同開発で、2025年4月に販売を開始しました。
miraioの特徴は、LLMとシナリオベースの双方の強みを組み合わせた「デュアルプロセスモデル」により、ハルシネーションリスクを極限まで抑えつつ、柔軟な対話を実現している点です。顧客の過去の購買履歴や問い合わせ情報を即座に参照し、24時間365日均一な品質で対応できます。
2026年7月には「miraio AI代表電話」の提供も開始し、企業の代表電話の受付業務を自動化するサービスへと展開を広げています。
2026年3月:東海東京証券がカスタマーサポートセンター(電話)に導入。金融機関での初の導入事例
2026年5月:飲食チェーンのホリイフードサービスへ提供開始
2026年7月末:導入4社、導入準備中7社(行政機関1を含む)
AEIとアバターを組み合わせた「Virddy」で、ドライブスルーなど対面接客への展開も構想していますが、会社は「現状は十分にリソースを投下できていない」としています(2026年9月の決算Q&A)。
自社プロダクト(2)AI商談シミュレーター「Brain Plus for Sales」
「Brain Plus for Sales」は、7,469社の営業支援実績を持つソフトブレーン・サービスとの共同開発によるAI商談シミュレーターで、2026年3月に提供を開始しました。
商談準備支援AI、AIロールプレイ、リアルタイムサジェスト、商談振り返りAI、コーチングAIの5つの機能で、営業活動のすべてのフェーズをAIが一気通貫で支援します。トップセールスの知見をAIに学習させ、組織全体の営業力を底上げする「セールスイネーブルメント」を実現するプロダクトです。
業績推移と財務分析 — 売上倍増・営業利益率33%のメカニズム
pluszeroの業績は、上場以来の4期間で売上高が2倍以上、営業利益は4倍以上に拡大しています。特筆すべきは営業利益率の急上昇で、2024/10期の20.6%から2025/10期には33.4%へと跳ね上がりました。
通期業績推移(売上高・営業利益・営業利益率・売上高成長率)
売上高の成長ドライバー
売上高は2022/10期の7.3億円から2025/10期の15.5億円へ、3年間のCAGR(年平均成長率)は約29%です。情報通信業と製造業の大企業向けDXソリューションが牽引しており、2026/10期は前期比+30.0%の20.1億円を見込んでいます。
2026/10期の第3四半期累計(2025年11月〜2026年7月、2026年9月9日開示)は、売上高13.6億円(前年同期比+17.0%)、営業利益5.1億円(同+29.4%)、純利益3.2億円(同+29.3%)でした。通期予想は据え置かれています。
上期(2025年11月〜2026年4月)は売上高の伸びが前年同期比+6.8%にとどまりましたが、第3四半期の3ヶ月では売上高5.1億円(同+39.2%)と伸びが戻り、売上高・営業利益とも四半期の過去最高を更新しました。
営業利益率33%超の背景
pluszeroの営業利益率は、2024/10期の20.6%から2025/10期に33.4%へと1年で約13ポイント上がりました。会社の説明に沿って分けると、伸びの大半は粗利率ではなく販管費の減少によるものです。
粗利率は58%台でほぼ横ばい — 売上総利益率は57.6%から58.5%への小幅な改善で、会社はAEI関連などの高付加価値案件の受注を理由に挙げています。原価の大半はエンジニアの人件費で、外注はわずかです
販管費が14%減った — 販管費は4.51億円から3.88億円に減り、売上に対する比率は37.1%から25.1%に下がりました。会社は主因を研究開発費と開発費の減少としています
開発費の一部をソフトウエアとして資産に計上(費用が先送りされる) — AEIを使った「仮想人材派遣」の中核技術(N4・PSF)は「将来の収益獲得が確実になった」として、開発費の一部を資産に計上しています。2025/10期は研究開発に1.68億円を使い、うち1.52億円(売上の約10%)をソフトウエアに振り替えました。資産にした分は3年かけて償却費として費用に戻ります
2026/10期の第3四半期累計では営業利益率が37.4%(前年同期は33.8%)に上がり、今度は粗利率の改善(58.0%→61.5%)が中心です。会社は、人月単価(エンジニアの稼働1人月あたりの売上)が第3四半期に230万円まで上がったことを挙げ、理由を「AIコーディングの効果、大規模案件の増加、サービスの展開件数拡大」と説明しています。
一方で、会社は今期も「研究開発内容の顧客案件化・資産化」で販管費を抑える計画です。利益率の一部は資産計上に支えられている点は押さえておきたいところです。
EPS(1株当たり利益)の推移
EPS推移(分割調整後)
分割調整後のEPSは、2023/10期の16.11円を底に急回復し、2025/10期には47.25円と約3倍に成長しました。2026/10期の会社予想は60.47円で、前期比+28%の増益を見込む計画です。
財務健全性
直近(2026年7月末時点)の自己資本比率は84.9%と非常に高く、有利子負債はゼロの無借金経営です。現金及び預金は約12.6億円を保有しており、財務面の懸念はほぼありません。2026年3〜5月には約2億円の自社株買いも実施しました。ROEは24.2%、ROAは19.8%(いずれも2025/10期)と資本効率も優秀です。
投資家が注目すべきポイント
成長ドライバー — AI市場の拡大と自社プロダクトの収益化
pluszeroの成長ドライバーは明確です。
AI/DXソリューション事業の拡大 — 日本企業のAI導入は加速しており、課題発見から保守運用までワンストップで提供できるpluszeroへの需要は今後も増える見通しです。製造業・情報通信業の大企業との取引実績が信頼の基盤になっています
miraioの横展開 — コールセンターから代表電話へと用途を広げています。2026年3月に東海東京証券が導入して金融機関での初の導入事例となり、7月末時点で導入4社・導入準備中7社です。金融業界での実績を起点に、他業界への横展開が期待されます
Brain Plus for Salesの市場開拓 — ソフトブレーン・サービスの7,469社の顧客基盤を活用した販売拡大が見込まれます。営業DX市場は成長が見込まれる分野です
AEI技術のライセンス展開 — 「仮想人材派遣」関連技術の特許を保有し、業務提携先へのライセンス供与はすでに始まっています。ただしライセンス供与を含むサービス型の売上は全体の2%程度で、本格的な収益源になるのはこれからです
株価指標 — 成長プレミアムの妥当性
指標 | pluszero | 補足 |
|---|---|---|
株価 | 1,849円 | 2026年9月30日終値 |
時価総額 | 146億円 | グロース市場の小型株 |
PER | 39.1倍 | 実績ベース。今期予想ベースでは約31倍 |
PBR | 9.5倍 | 純資産の薄いAI企業としては典型的 |
ROE | 24.2% | 2025/10期 |
配当利回り | 0%(無配) | 成長投資を優先 |
PER 39.1倍(実績ベース、2026年9月30日終値)は一見割高に映りますが、今期の会社予想EPSで計算すると約31倍です。売上高CAGR約29%・営業利益率33%超のAI企業としては、同業他社(PKSHA Technology PER約37倍、エクサウィザーズ PER約48倍。いずれも実績ベース・同日終値)と比較して極端に割高とは言えない水準です。ただし成長が鈍化すれば株価の調整は避けられません。
PKSHA Technology(3993)の企業分析|東大発AIベンチャーから売上350億円へ、SaaS転換の成長戦略
PKSHA Technology(3993)の事業構造(AI Research & Solution・AI SaaS・AI Powered Worker)、東大発AIベンチャーから売上350億円企業への成長軌跡、セグメント別業績、投資判断のポイントを解説します。
エクサウィザーズ(4259)の企業分析|導入1,700社のexaBase AI、赤字脱却から営業利益率13%への急成長
エクサウィザーズ(4259)の事業構造(exaBase AIとAIソリューション)、赤字から黒字への転換ストーリー、業績推移、初配当、投資リスクを個人投資家向けに解説します。
リスク要因
投資にあたって認識すべきリスクは以下の通りです。
流動性リスク — 時価総額146億円(2026年9月30日終値時点)のグロース小型株であり、日々の出来高は限られます。まとまった株数の売買が株価に大きな影響を与える可能性があります
プロジェクト型ビジネスの変動性 — 売上の大半がプロジェクト型受託であり、大型案件の受注・完了タイミングによって四半期業績が振れやすい構造です。ストック型収益の比率はまだ低い段階です
AI業界の競争激化 — LLMの急速な進化により、AI開発のコモディティ化が進む可能性があります。AIコーディングツールの普及で受託開発の進め方が変わる中、会社は社内の「AI駆動開発」プラットフォームの活用を始め(2026年9月公表)、開発期間・工数の90%以上削減を目指しています。AEI技術による差別化と、効率化を単価に結びつけられるかが中長期のカギです
キーパーソンへの依存 — 正社員107名の小規模組織であり、CEO小代氏やCOO森氏をはじめとする経営陣・コアエンジニアへの依存度が高い構造です。主要人材の離脱は事業に大きな影響を与えるリスクがあります
無配の継続 — 上場以来一貫して無配であり、配当開始の見通しは示されていません。2026年3〜5月に約2億円の自社株買いを実施しましたが、基本的にはキャピタルゲインを狙う投資となります
まとめ — 「意味理解AI」で日本企業のDXを加速できるか
pluszeroは、独自のAEI(意味理解AI)技術を核に、AI/DXソリューションの受託開発で高い成長と利益率を両立しながら、自社プロダクト(miraio・Brain Plus for Sales)による収益の多角化を進めるAI企業です。
営業利益率33%超、ROE 24%、自己資本比率85%という財務内容は、AI上場企業の中でもトップクラスの収益性と健全性を示しています。利益率の高さは、外注に頼らない技術者集団による6割前後の粗利率に加え、開発費の一部をソフトウエアとして資産に計上していること(費用が先送りされる)にも支えられています。
一方で、時価総額146億円の小型株であり流動性に課題があること、PER 39.1倍(2026年9月30日終値時点)と成長期待を相当程度織り込んだ株価水準にあること、無配であること、今期の通期予想の達成には第4四半期の大きな伸びが必要なことは認識しておくべきです。
投資判断のカギは、自社プロダクトがどこまで収益に貢献し、プロジェクト型ビジネスからの脱却が進むかです。miraioの金融機関や行政機関への横展開、Brain Plus for Salesの販売拡大が順調に進めば、ストック型収益の積み上がりとともに業績の安定性が増し、バリュエーションの切り上げも期待できるでしょう。今後の四半期決算と自社プロダクトの導入実績を注視していきたい銘柄です。
pluszero
プラスゼロは「人の可能性を広げる」をビジョンに掲げ、AI・IT・ハードウェアを統合したソリューション企業。日本の生産性向上を目指し、AI導入率を世界最高水準に引き上げることをミッション。プロジェクト型の「AI/DXソリューション事業」が売上…