ANYCOLOR(5032)の企業分析|にじさんじで営業利益率36%・ROE52%を生む収益モデルの全貌
ANYCOLOR(5032)は、VTuberグループ「にじさんじ」を運営するエンターテインメント企業です。所属VTuber179名が生み出すグッズ販売(コマース)を収益の柱に、2026年4月期は売上高557億円(前期比+29.9%)、営業利益202億円(同+23.9%)と上場以来4期連続の増収増益を達成しました。
注目すべきは営業利益率36.2%、ROE52.3%という収益効率です(2026年4月期。ROEは期末の自己資本で割ったKabuGraph算出値で、決算短信の期中平均ベースでは57.6%)。上場エンタメ企業の中でも突出した水準であり、2025年4月期からは配当も開始しています。
この記事では、ANYCOLORの4つの収益領域の仕組み、5期分の業績推移、カバー(5253)との比較、投資判断のポイントを個人投資家の視点から解説します。
この記事の内容(目次)
会社概要 — 大学在学中に創業、VTuber文化を産業に変えたスタートアップ
ANYCOLORは、代表取締役CEOの田角陸氏が2017年に大学在学中の21歳で設立した企業です。「魔法のような、新体験を。」をミッションに掲げ、VTuberという新しいエンターテインメントの形を事業として確立しました。
項目 | 内容 |
|---|---|
会社名 | ANYCOLOR株式会社(ANYCOLOR Inc.) |
証券コード | 5032(東証プライム) |
設立 | 2017年5月(旧社名: いちから株式会社、2021年5月に現社名へ変更) |
上場 | 2022年6月8日(東証グロース市場) |
代表取締役CEO | 田角陸 |
従業員数 | 約680名(2026年4月期末時点、非連結) |
本社 | 東京都港区赤坂(東京ミッドタウンイースト11F) |
セクター | 情報・通信業 |
21歳の起業からIPO、そして時価総額1,800億円超へ
ANYCOLORの前身「いちから株式会社」は、田角氏がVTuber市場の将来性にいち早く着目して立ち上げた会社です。2018年に「にじさんじプロジェクト」を本格始動し、二次元キャラクターに「中の人」の個性を載せるライブ配信という新しいエンターテインメントの形を確立しました。
2017年 — 「いちから株式会社」として設立。VTuber配信アプリの開発からスタート
2018年 — にじさんじプロジェクト本格始動。月ノ美兎、樋口楓ら初期メンバーがデビュー
2021年5月 — 設立5年目を機に、社名を「ANYCOLOR」に変更
2022年6月 — 東証グロース市場に上場。公開価格1,530円に対し初値4,810円と3倍以上の評価
2023年6月 — 上場から1年で東証プライム市場へ市場区分を変更
2023年8月 — 1株を2株に株式分割。投資単位の引き下げと流動性の向上を目的に実施
設立からわずか5年でIPOを果たし、時価総額は約1,870億円(2026年9月30日終値時点)に達しています。「VTuberを文化にする」というビジョンのもと、エンタメ産業のなかで独自のポジションを築いています。
事業を理解する — 4つの収益領域で構成されるにじさんじ経済圏
ANYCOLORの事業は会計上「単一セグメント」ですが、収益はコマース・ライブストリーミング・プロモーション・イベントの4つの領域に分かれます。2026年4月期の通期売上高557億円の内訳を見ると、コマースが約68%を占め、最大の収益ドライバーとなっています。
売上構成比(2026年4月期)
コマース(売上の約68%)— グッズ販売が最大の成長エンジン
ANYCOLORの売上の約7割を占めるのがコマース(グッズ販売)です。2026年4月期のコマース売上は約381億円(前期比+36.8%)に達し、前年から約102億円の増収を記録しました。
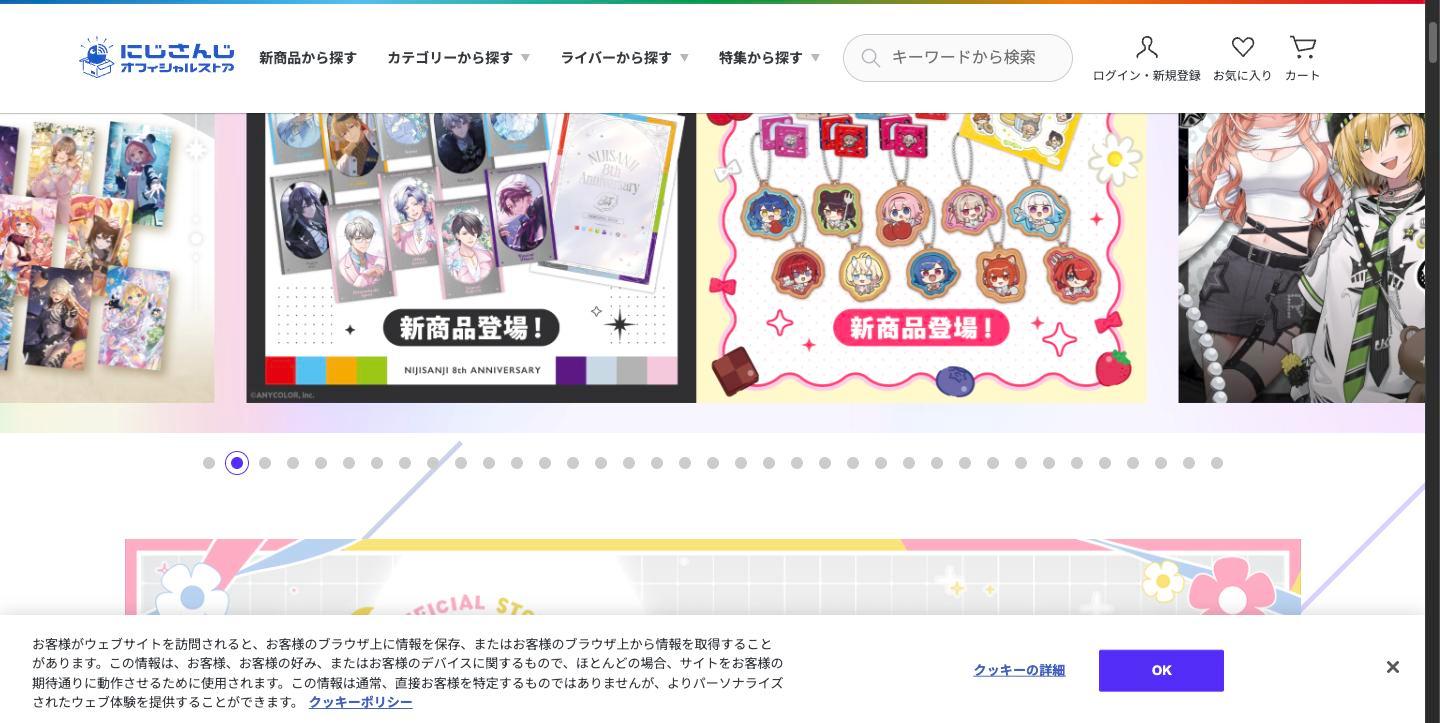
「にじさんじオフィシャルストア」を自社ECとして運営し、所属VTuberの周年記念グッズ、ボイスなどのデジタル商品、アクリルスタンドやキーホルダーなどのオリジナルグッズを展開しています。2026年4月期はにじさんじ8周年記念グッズや、にじフェス2026(2026年5月開催)の事前グッズ販売、VTuberの周年施策などの大型施策が成長を牽引しました。
ライブストリーミング(売上の約10%)— VTuber活動の基盤
にじさんじの原点であるYouTubeライブ配信は、スーパーチャット(投げ銭)、メンバーシップ収入、広告収入で構成されます。2026年4月期のYouTube年間再生回数は62億回(前期比+17.3%)と安定成長を続けています。
売上構成比では全体の約10%にとどまりますが、ライブ配信はファンとの関係構築の場であり、コマースやイベントの売上に波及する起点となっています。直接の収益以上に、他の3領域への送客装置としての戦略的な役割を担っています。
プロモーション(売上の約14%)— 企業タイアップとIPライセンス
企業とのタイアップ広告やIPライセンスを手がける領域です。2026年4月期は年間1,077案件(前期比+8.5%)を実施しました。VTuberがゲーム・飲料・コスメなど多様な業種の広告塔として起用されるケースが増えています。2027年新春には、タカラトミーとの共同施策として「にじさんじ」のトレーディングカードゲーム(TCG)を発売する予定です。ライセンスアウト(IPの使用を他社に許諾する)案件としてこの領域に計上され、IP収益の拡大が見込まれます。
イベント(売上の約7%)— ライブ・展示会が急成長
音楽ライブ「にじさんじフェス」やワールドツアー、展示会などを企画・主催するイベント領域です。2026年4月期のチケット販売数は63.2万枚(前期比+38.6%)と急成長しています。イベント会場での物販はコマース売上にも計上されるため、イベント自体の売上比率以上に収益への貢献度は大きいと考えられます。
業績推移と財務分析 — 4期連続増収増益、営業利益率は30%台後半を維持
通期業績推移 — 売上高は4年で4倍に拡大
ANYCOLORは上場以来4期連続の増収増益を達成しています。売上高は2022年4月期の142億円から2026年4月期には557億円へと約4倍に成長。営業利益率は2023年4月期以降30%台後半で推移し、高い収益性を維持してきました。ただし会社予想では2027年4月期に32〜33%へ下がり、中期計画でも2029年4月期は32.5%を想定しています。
通期業績推移(売上高・営業利益・営業利益率・売上高成長率)
2027年4月期の会社予想は売上高560〜600億円(前期比+0.6〜7.8%)、営業利益180〜200億円(同0.9〜10.8%減)のレンジ形式で開示されています。会社は、VTuberの起用頻度をこれまで以上に規律をもって運用する(グッズや企画へのVTuberの起用を増やしすぎない)方針から売上高を慎重に見積もり、人件費の増加と合わせて上場以来初の営業減益を見込んでいます。
EPS・1株配当の推移 — 初配当の翌期に増配、2027年4月期は減配予想
1株あたり利益(EPS)は着実に成長しており、2026年4月期は231.61円を記録しました。2025年4月期に初配当(65円)を実施した後、2026年4月期は75円に増配しています。
EPS・1株配当の推移
カバー(5253)との比較 — 利益率のANYCOLOR、投資戦略のカバー
VTuber業界の「2強」であるANYCOLOR(にじさんじ)とカバー(ホロライブ)を比較すると、経営スタイルの違いが鮮明に浮かび上がります。
指標 | ANYCOLOR(5032) | カバー(5253) |
|---|---|---|
売上高 | 557億円 | 493億円 |
営業利益 | 202億円 | 71億円 |
営業利益率 | 36.2% | 14.3% |
時価総額 | 1,872億円 | 1,002億円 |
PER(実績) | 13.2倍 | 33.2倍 |
PER(会社予想ベース) | 約14.1倍 | 約20.4倍 |
ROE | 52.3% | 15.1% |
配当利回り(実績) | 2.45% | 無配 |
ANYCOLORは営業利益率36.2%、ROE52.3%と圧倒的な収益効率を誇ります。一方のカバーは営業利益率14.3%と低めです。カバーの2026年3月期は、売れ行きの鈍い在庫の除却・評価減を計上したうえ、自社開発の「ホロアース」関連資産で減損損失32億円(特別損失)を出して純利益が半減しました。会社はこれらを構造改革に伴う一時的な費用と説明しており、ROE15.1%もこの影響で低く出ています。
PERは実績ベースでANYCOLORが13.2倍、カバーが33.2倍と大きく開いています。ただしカバーの実績PERは、上記の一時的な損失で純利益が縮んだ結果です。会社予想ベースで比べるとANYCOLOR約14倍、カバー約20倍で、差は縮まります(2026年9月30日終値時点)。ANYCOLORのPER13〜14倍は高収益の成長企業としては控えめな評価であり、利益水準に対して割安と見ることもできます。
カバー
カバーは、VTuber事務所「ホロライブプロダクション」を運営するエンターテインメント企業。「hololive」ブランドで日本・英語圏・インドネシアに80名超のVTuberタレントを擁し、YouTube等でのライブ配信を中核に、スーパーチャ…
主要KPIの推移 — VTuber1人あたり売上3.1億円
KPI | 2025/4期 | 2026/4期 | 前期比 |
|---|---|---|---|
所属VTuber数 | 170名 | 179名 | +9名 |
1人あたり売上 | 2.5億円 | 3.1億円 | +23% |
YouTube再生回数 | 53億回 | 62億回 | +17.3% |
ANYCOLOR ID数 | 168万 | 203万 | +20.6% |
イベントチケット販売 | 45.6万枚 | 63.2万枚 | +38.6% |
プロモーション案件数 | 993件 | 1,077件 | +8.5% |
特に注目すべきはVTuber1人あたりの売上が2.5億円から3.1億円に+23%向上した点です。VTuber数の増加(+9名)以上に、既存タレントの収益化が進んでいることを示しています。
投資家が注目すべきポイント — 成長ドライバーとリスク
成長を支える4つの強み
1. コマース主導の高収益モデル
売上の68%を占めるコマースは、VTuberの周年やイベントに合わせた限定商品で需要を創出する仕組みが確立されています。デジタル商品(ボイスなど)は原価率が低く、利益率の底上げに寄与しています。2026年4月期だけで203件のグッズ施策を実行しており、1施策あたり平均約1.9億円の売上を生み出す再現性の高いモデルです。
2. 中期目標は売上800億円・営業利益260億円(2029年4月期)
会社は2029年4月期に売上高800億円、営業利益260億円の中期目標を掲げています。2026年4月期実績からの売上CAGR(年平均成長率)は約13%で、過去3期の成長率(年+26〜34%)より低い水準です。
ただし今期(2027年4月期)の売上高は前期比+0.6〜7.8%と伸びが小さい予想のため、会社は今期の売上高560億円を起点に、その後2年間で年約20%(CAGR19.5%)の再加速を見込んでいます。既存VTuberの活躍の場の拡大や新人デビューの寄与が計画どおり積み上がるかが、目標達成の確度を左右します。
3. ROE52%超の圧倒的な資本効率
ROE52.3%は日本の上場企業の中でもトップクラスです。VTuber事業は大規模な設備投資を必要とせず、固定資産が軽いビジネスモデルのため、利益がそのまま自己資本利益率の高さに反映されます。
4. 配当開始と株主還元の進展
2025年4月期に初配当(65円)を実施し、2026年4月期は75円に増配しました(2027年4月期は62円の減配予想)。配当利回りは実績の75円で2.45%、予想の62円で2.02%です(2026年9月30日終値時点)。
会社は還元の中心を自社株買いに置いています。2025年4月期に75億円、2026年4月期に50億円を取得し、2026年9月9日には上限70億円(自己株式を除く発行済株式の最大4.67%、取得期間は2027年4月まで)の新たな取得枠を決めました。中期計画では配当性向30%以上を保ちつつ、2029年4月期までに200〜300億円程度の自社株買いを想定しており、成長投資と株主還元を両立する姿勢を示しています。
留意すべき4つのリスク
1. 2027年4月期は上場以来初の営業減益見通し
2027年4月期の会社予想は、営業利益180〜200億円(前期比0.9〜10.8%減)と上場以来初めての営業減益を見込んでいます。人件費の増加に加え、VTuberの起用頻度を抑えた運用に切り替える方針から、成長の柱であるグッズ(コマース)を含む売上高も前期比+0.6〜7.8%と慎重に見積もっています。
2026年9月9日に発表した第1四半期(2026年5〜7月の3ヶ月)は、売上高166.2億円(前年同期比+5.4%)、営業利益63.9億円(同8.8%減)でした。減益ではあるものの、会社の見通し(営業利益56.9億円、同18.8%減)は上回り、コマースとイベントが想定を超えました。通期予想は据え置かれています。
2. 海外事業(NIJISANJI EN)の再構築途上
英語圏で展開する「NIJISANJI EN」の売上は2023年4月期の64億円をピークに3期連続で減り、2025年4月期は前期比45%減、2026年4月期も27%減の19億円(全社売上の約3.5%)まで縮小しました。会社は海外展開を2029年4月期までの中期計画に織り込まず、計画外の上振れ要素と位置づけており、回復・成長のタイムラインは明確ではありません。
3. VTuber人気の持続性と競争環境
VTuberという市場自体がまだ10年に満たない新しい領域であり、長期的な市場規模の予測が難しい面があります。個人VTuberの台頭やカバーとの競争激化に加え、VTuberの卒業(引退)リスクも事業に影響を与えます。2026年4月期は新規18名デビュー・10名卒業と入れ替わりがあり、人気タレントの卒業は一時的な売上減を招く可能性があります。
4. PBR6.8倍のバリュエーション
PBR6.81倍(2026年9月30日終値時点)はROE52%によって正当化されますが、利益成長が鈍化した場合にバリュエーションの見直しが入る可能性があります。
また、第4四半期(2026年2〜4月)には、在庫の回転日数などに応じて評価損を計上する基準を新たに導入し、約18億円の棚卸資産評価損を計上しました。2027年4月期の第1四半期(3ヶ月)も約4.6億円(会社の想定どおり)を計上しており、コマース拡大に伴う在庫リスクは引き続き注視が必要です。
まとめ — 高収益体質は健在、投資の焦点は「次の成長ステージ」
ANYCOLORは「にじさんじ」というVTuberグループを核に、コマース主導の高収益モデルを構築した企業です。営業利益率36%、ROE52%という収益効率は上場エンタメ企業の中で際立っており、VTuber1人あたり年間3.1億円の売上を生み出す仕組みが確立されています。
2027年4月期は、人件費の増加とVTuberの起用頻度を抑えた運用への切り替えから、上場以来初の営業減益を見込んでいます。人件費の増加には、中期目標(2029年4月期に売上800億円・営業利益260億円)に向けた組織投資の面もあります。第1四半期(3ヶ月)は減益ながら会社の見通しを上回りました。TCGなど新規IP商品やイベントの大型化で成長の裾野を広げつつ、海外事業の再構築も並行して進めています。
投資家にとっての焦点は、減益フェーズを経て中期目標へ向かう成長の「質」の変化です。PER13倍台(2026年9月30日終値時点)は高収益の成長企業としては控えめな評価であり、利益回復のシナリオが見えてくれば再評価の余地があります。四半期ごとのコマース売上、VTuber1人あたり売上、海外事業の動向をチェックしながら投資判断を下すことが重要です。
カバー(5253)と合わせてVTuber市場全体の動向を追うことで、より精度の高い投資判断が可能になるでしょう。