カバー(5253)の企業分析|ホロライブ9,500万登録を軸にTCG・スマホゲームで収益多角化
カバー(5253)は、世界最大級のVTuber事務所「ホロライブプロダクション」を運営するエンターテインメント企業です。YouTube総チャンネル登録数は9,525万(2026年6月時点)を誇り、日本・英語圏・インドネシアの3地域でタレントを展開しています。
2026年3月期は売上高493億円(前期比+13.7%)と増収基調を維持した一方、営業利益は70.6億円(同-11.8%)と減益に転じました。メタバース「ホロアース」の開発方針転換に伴う32億円の減損処理により、純利益は30.2億円(同-45.7%)と大幅減となっています。
この記事では、カバーの4つの収益源の仕組み、業績推移、ANYCOLORとの比較、投資判断のポイントを、個人投資家の視点からわかりやすく解説します。
この記事の内容(目次)
会社概要 — VTuber市場を切り拓いた「ホロライブ」の生みの親
カバー株式会社は、代表取締役社長の谷郷元昭氏が2016年に設立したテクノロジー×エンターテインメント企業です。当初はAR/VR技術の開発を手がけていましたが、2017年に「ときのそら」をデビューさせたことでVTuber事業に軸足を移し、「hololive(ホロライブ)」ブランドとして急成長を遂げました。
項目 | 内容 |
|---|---|
会社名 | カバー株式会社(COVER Corporation) |
証券コード | 5253(東証グロース) |
設立 | 2016年6月13日 |
上場 | 2023年3月27日(東証グロース) |
代表取締役社長 | 谷郷元昭 |
従業員数 | 735名(2026年3月末) |
本社 | 東京都港区三田 |
セクター | 情報・通信業 |
VR技術のスタートアップからVTuber最大手へ
創業者の谷郷元昭氏は、アイスタイル、インタースパイア(現ユナイテッド)を経て2008年にサンゼロミニッツを設立し、2016年にカバーを設立しました。当初はAR/VR技術を活用したサービス開発を手がけていましたが、2017年にVTuber「ときのそら」をデビューさせたことが転機となりました。その後、同年に「hololive」ブランドを立ち上げ、2019年にはhololive 3期生(宝鐘マリンら)のデビューで人気が急拡大。コロナ禍での巣ごもり需要も追い風に、2023年3月に東証グロース市場に上場しました(公募価格750円、初値1,750円)。
現在はVTuber事業を中心に、グッズ・ライセンス・ライブイベント・ゲームと収益源を多角化し、「2次元コンテンツ企業から、コンテンツプラットフォーム企業へ」という成長ビジョンを掲げています(カバー 事業ページ)。
4つの収益源を理解する
カバーの売上は大きくストリーミング/コンテンツ、マーチャンダイジング、ライブ/イベント、ライセンス/タイアップの4分野で構成されます。2026年3月期の構成比は以下のとおりです。
分野別売上構成比(2026年3月期)
ストリーミング/コンテンツ(売上の18.5%)
ホロライブプロダクションの核となるYouTubeでのライブ配信・動画コンテンツが中心です。収益はスーパーチャット(投げ銭)、メンバーシップ(月額課金)、広告収入で構成されます。
hololiveブランドはhololive(日本)、hololive EN(英語圏)、hololive ID(インドネシア)、hololive DEV_ISの4ブランドで構成され、さらに男性VTuberグループ「HOLOSTARS」も展開。2026年6月時点のYouTube総チャンネル登録数は9,525万に達しています(カバー 事業ページ)。
ただし、FY2026/3のストリーミング収益は91.4億円と前期比-2.0%に。一部タレントの卒業によるコミュニティ構成の変化が影響しています。一方で、デビュー1周年を迎えた「FLOW GLOW」や、2025年12月に有明アリーナで初の単独ライブを開いた「ReGLOSS」など新世代ユニットが育っており、世代交代は進みつつあります。
マーチャンダイジング(売上の48.2%)
売上の約半分を占める最大セグメントです。公式オンラインショップでのグッズ販売に加え、2024年9月に発売した「hololive OFFICIAL CARD GAME」(TCG)が大ヒットし、成長を牽引しました。TCGはブシロードとの協力のもと国内外で展開され、累計2,000万パック以上を販売。北米での流通拡大も進んでいます。
FY2026/3の当分野の売上高は237.5億円(前期比+15.6%)。ただしQ1 FY2027/3では45.5億円(同-22.1%)と減収に転じました。TCGの新商品発売スケジュールの違い、卒業タレント関連商品の剥落、ECの製造・販売オペレーション移行に伴う欠品が主因です。
ライブ/イベント(売上の18.8%)
アリーナ級の大型会場でのリアルライブコンサートやワールドツアー、「hololive SUPER EXPO」などの大規模イベントを展開しています。FY2026/3は92.5億円(前期比+18.7%)と堅調に成長。Q1 FY2027/3でも前年同期比+109.6%と大幅に伸長しており、過去のライブ映像の二次販売も収益に貢献しています。
ライセンス/タイアップ(売上の14.6%)
企業とのブランドコラボレーション、ホロライブIPのライセンス供与、ゲームへの出演などが含まれます。FY2026/3は72.0億円(前期比+25.3%)と4分野中最も高い成長率を記録。北米・東アジアを中心に海外での取引が拡大しています。
新たな成長エンジン「hololive Dreams」
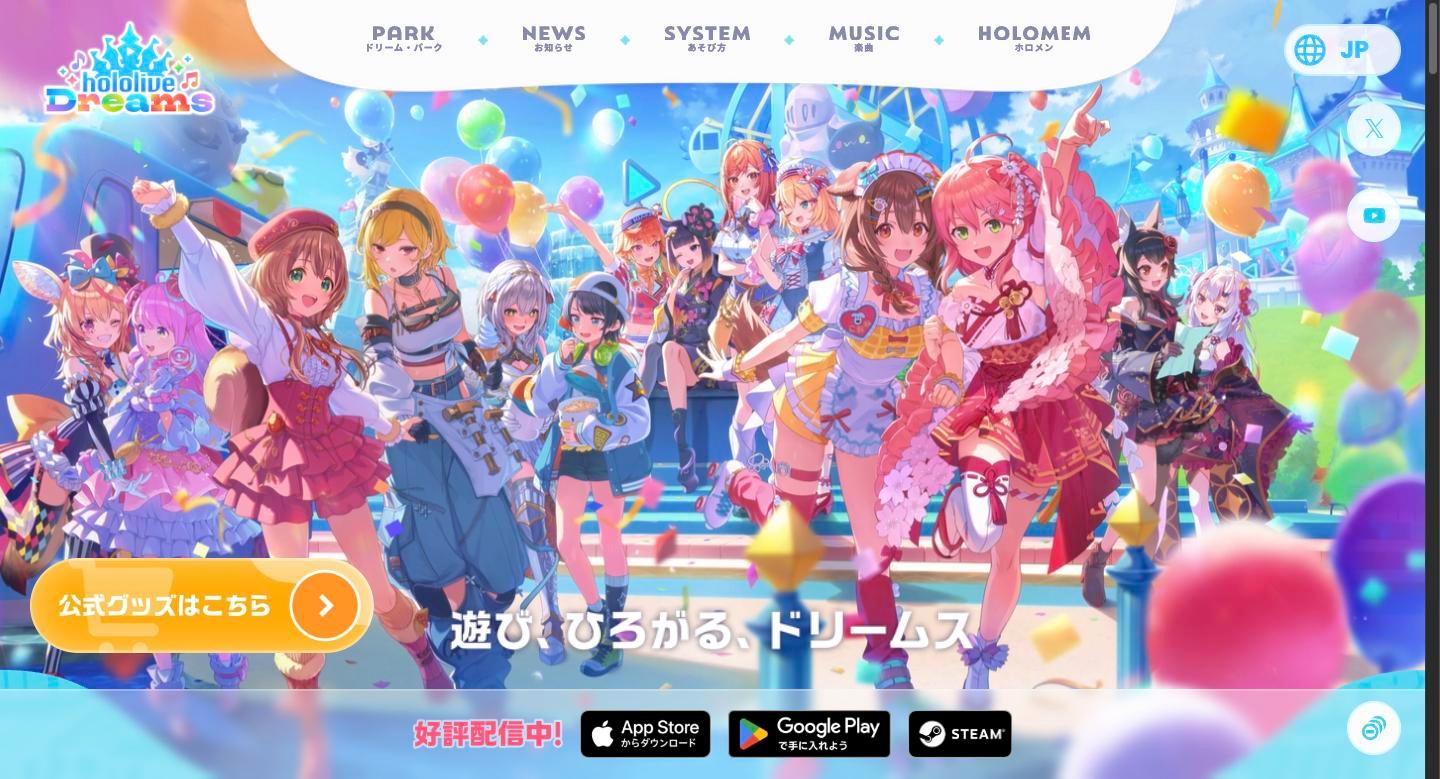
2026年7月23日に全世界同時リリースされたホロライブ初の公式スマホゲーム「hololive Dreams」(ホロドリ)は、QualiArtsとの共同開発によるリズム&RPGです。54名のホロライブタレントが登場し、iOS、Android、Steamで配信。リリース初日に100万ダウンロードを突破し、累計200万ダウンロードを超え、関連実績は期初想定を上回って推移しています(8月12日時点、2027年3月期 第1四半期決算説明資料)。
業績推移と財務分析
カバーの売上高は上場した2023年3月期から3期連続で増収を続けています。一方、利益面ではFY2026/3で増収減益に転じ、収益性の転換点を迎えています。
通期業績推移(売上高・営業利益・営業利益率・売上高成長率)
FY2026/3は増収減益 — 4つの逆風
FY2026/3の売上高493.3億円(+13.7%)に対し、営業利益は70.6億円(-11.8%)、純利益は30.2億円(-45.7%)と利益面は厳しい結果でした。主な要因は4つです。
低回転在庫の除却・評価減(18.56億円) — 2023〜2024年にグッズの品目を増やした時期に作った、売れ行きの鈍い在庫を処分・評価減し、売上原価に計上しました。売上総利益率は50.2%から47.7%に下がり、営業減益の最大の要因になっています。
米国関税リスクによる海外EC売上の減速 — 米国の通商政策変更に伴い、海外向けグッズのEC売上が縮小しました。
タレント構成の変化による配信・自社EC売上の調整 — 一部の主力タレントの卒業に伴い、ストリーミング収益は前期比-2.0%に。関連グッズの売上も剥落しています。
ホロアース関連の減損処理(31.99億円) — メタバースプロジェクトの方針転換に伴い、関連するソフトウェア資産などを帳簿価額の全額で減損。特別損失なので営業利益には影響しませんが、純利益を大きく押し下げました。
FY2027/3 Q1の進捗と上期予想の上方修正
2027/3期Q1(2026年4-6月期、2026年8月12日開示)は、売上高88.3億円(前年同期比-8.3%)、営業利益6.5億円(同-33.0%)と減収減益でのスタートとなりました。通期予想に対する売上高の進捗率は17.2%(営業利益は9.3%)にとどまります。
ただし会社は、業績が下期に偏る例年の季節性を前提に上期の予想を置いています。上期累計の予想(売上高222.7億円・営業利益19.3億円)に対しては、Q1で売上高39.6%・営業利益33.8%まで進んでいました。
分野 | Q1売上 | 前年同期比 | 備考 |
|---|---|---|---|
ストリーミング | 20.9億円 | -3.8% | タレント構成変化 |
マーチャンダイジング | 45.5億円 | -22.1% | TCG発売時期差・EC欠品 |
ライブ/イベント | 9.1億円 | +109.6% | 大型イベント増加 |
ライセンス/タイアップ | 12.8億円 | +8.2% | 海外取引拡大 |
マーチャンダイジングの落ち込みが全体を引き下げた形です。7月23日にリリースしたhololive Dreamsの寄与について、会社は予算では保守的に見込んでおり、想定を上回れば業績の上振れ要因になるとしていました。
その上振れが、9月24日の上期累計の利益予想の上方修正として表れました。hololive Dreamsの初速が期初想定を上回り、ライセンス/タイアップ分野が計画を超えて推移しているためです。
上期累計の売上高:222.7億円で据え置き(マーチャンダイジングはQ1の在庫不足や商品の投入時期の影響で、計画と異なる進み方)
上期累計の営業利益:19.3億円→35.0億円(+81.3%)。前年の上期累計(26.7億円)も上回る水準
通期予想:売上高513.5億円・営業利益70億円で据え置き(上期の上振れが下期も続くかは精査中)
出典:カバー「2027年3月期第2四半期(累計)業績予想の修正に関するお知らせ」(2026年9月24日)
株価指標の現在地
2026年9月30日終値時点の株価は1,526円、PER 33.2倍、PBR 5.02倍、時価総額1,002億円です。配当はなく、ROEは15.1%。なお、2026年5月に取締役会で決議した自社株買いは、5〜6月に30億円(約188万株、発行済株式の約2.9%)を取得して6月に終了しました(取得枠は300万株・4.6%でしたが、金額の上限に先に達しました)。配当こそないものの、資本還元の姿勢は示しています。会社予想EPS(74.64円)ベースの予想PERは約20倍に下がりますが、上期の上振れが下期まで続くかはまだ見えず、通期予想も据え置かれているため、現時点では割安とは言い切れません(出典:東証株価・決算短信よりKabuGraph算出、2026年9月30日終値時点)。
ANYCOLOR(にじさんじ)との比較 — 「収穫」と「種まき」
VTuber銘柄を検討する際、カバーとANYCOLOR(5032、「にじさんじ」運営)の比較は避けて通れません。両社は同じVTuber市場の二大勢力でありながら、経営戦略は大きく異なります。
指標 | カバー(FY2026/3) | ANYCOLOR(FY2026/4) |
|---|---|---|
売上高 | 493.3億円 | 556.8億円 |
営業利益 | 70.6億円 | 201.7億円 |
営業利益率 | 14.3% | 36.2% |
純利益 | 30.2億円 | 140.9億円 |
ROE | 15.1% | 52.3% |
PER | 33.2倍 | 13.2倍 |
時価総額 | 1,002億円 | 1,872億円 |
配当 | 無配(自社株買い30億円実施) | 75円(利回り2.45%) |
利益率の差はなぜ生まれるのか
両社の営業利益率の差(カバー14.3% vs ANYCOLOR 36.2%)は、経営戦略の違いを如実に反映しています。
ANYCOLOR(=「収穫」型) — 「にじさんじ」を軸に、営業利益率36%という高い収益性と株主還元(2025/4期に初配当65円、2026/4期は75円に増配)で「稼ぐ力」を示す戦略。ただし2027/4期は人件費の増加などで営業利益180〜200億円(前期比-10.8%〜-0.9%)と減益を見込み、配当予想も62円に減らしています
カバー(=「種まき」型) — COVER USA(2023年設立)を通じた海外展開、hololive Dreamsへの開発投資、mekPark(新タレント育成)など、将来の成長に向けた先行投資を優先。短期の利益率を犠牲にしている
どちらが優れているという話ではなく、フェーズの違いです。カバーへの投資は「先行投資が将来の収益につながる」というシナリオへの賭けであり、PER 33.2倍という評価はそれを織り込んでいます。逆に、投資が実を結ばなければANYCOLORとの時価総額差(約870億円、2026年9月30日終値時点)はさらに開くリスクがあります。
ANYCOLOR
VTuberグループ「にじさんじ」を運営するエンターテインメント企業。所属VTuberがYouTube等でライブ配信を行い、視聴者との双方向コミュニケーションを通じたファンコミュニティの形成を事業の中核とする。グッズ販売、音楽ライブ、タイア…
投資家が注目すべきポイント
成長ドライバー
hololive Dreamsの収益化 — 8月12日時点で200万DL超と滑り出しは好調。初速がライセンス/タイアップ分野を押し上げ、9月24日の上期累計の利益予想の上方修正につながりました。ガチャ型の継続課金の収益が加わることで、グッズ販売に偏った収益構造の改善が期待されます。課金がどこまで続くか(1人あたり課金額や継続率)が次のチェックポイントです。
TCGの海外拡大 — 累計2,000万パック超(2026年3月期時点)のヒット商品に成長。北米での流通拡大が進めば、マーチャンダイジング分野の次の成長ドライバーとなります。
新タレント育成(mekPark) — トレーニー制度から「UNIT B Pre-Debut」(YouTube登録10.3万)や「ACHRORA」(同5.4万)がプレデビュー。タレントの卒業リスクを緩和する「パイプライン」として機能するかが注目されます。
ライブ/イベントの拡大 — アリーナ級会場でのコンサートやワールドツアーが拡大中。Q1 FY2027/3は前年同期比+109.6%と全分野中最も高い成長率を記録しました。
リスク要因
タレント依存と卒業リスク — VTuber事業はタレント個人の人気に依存するビジネスです。主力タレントの卒業は配信収益・グッズ売上・ファンコミュニティに直接響きます。FY2026/3のストリーミング減収はこのリスクの現実化です。
先行投資の回収不確実性 — hololive Dreams、海外展開、mekParkなど複数の成長投資が利益率を圧迫しています。ホロアースで32億円の減損が発生したように、すべての投資が実を結ぶとは限りません。
関税・為替リスク — 米国の関税政策が海外向けグッズ販売に影響を与えています。海外売上比率の上昇に伴い、地政学・通商リスクへの感応度が高まっています。
無配の継続 — 上場以来無配が続いています。2026年5-6月に30億円(発行済の約2.9%)の自社株買いを実施し、資本還元の意思は示しましたが、ANYCOLORが2025/4期に配当を始め、2026/4期は年75円を出したことと比べると株主還元の差は歴然です。成長投資が一巡するまで配当開始は見込みにくい状況です。
まとめ — 「コンテンツプラットフォーム企業」への進化を見極める局面
カバーは、VTuber事業を中核にTCG・スマホゲーム・ライブ・ライセンスと収益源を広げる「コンテンツプラットフォーム企業」への転換を進めています。YouTube総登録9,525万という世界最大級のファンベースは他社が簡単に再現できない参入障壁であり、IP価値の源泉です。
一方で、FY2026/3は増収減益、Q1 FY2027/3も減収減益と利益面は踊り場にありましたが、9月には上期累計の利益予想を上方修正しました。ホロアースの32億円減損という「失敗」を経て本業集中を打ち出したこと自体は前向きですが、PER 33.2倍(2026年9月30日終値時点)という評価にはhololive Dreamsの収益化やTCGの海外拡大が着実に進むことが織り込まれています。
ANYCOLORとの比較では「収益性のANYCOLOR、成長投資のカバー」という構図が鮮明です。どちらのシナリオに賭けるかは投資家の時間軸次第。短期の利益を重視するならANYCOLOR、VTuber市場のグローバル化と収益多角化に中長期で賭けるならカバーという選択肢になるでしょう。
次のチェックポイントは2026年11月予定のQ2決算。上方修正した上期累計の着地に加え、hololive Dreamsの収益が続くこととマーチャンダイジングの回復が確認できれば、据え置かれた通期予想を上回る道筋が見えてきます。